Cannabis-Earnings: Philip Morris stagniert, Canopy Growth reduziert Verluste

Author
Es sah so gut aus für den Cannabis-Markt, als Donald Trump sich anschickte, ins Weiße Haus zurückzukehren: Mit Matt Gaetz wurde ein ausgewiesener Cannabis-Fan zum Justizminister nominiert, in Florida wurde am US-Wahltag über die Legalisierung zum Freizeitgebrauch abgestimmt. Die Enttäuschung aber folgte auf dem Fuß: Matt Gaetz stolperte über Sex-Skandale und Korruptionsvorwürfe, die Abstimmung in Florida verlief negativ. Entsprechend turbulent war das zurückliegende Vierteljahr auch für die Big Player des Cannabis-Sektors. Der Tabak-Gigant Philip Morris und der fünftgrößte kanadische Cannabis-Konzern Canopy Grwoth haben mit Problemen im Kerngeschäft zu kämpfen, punkten aber bei der Expansion in neue Märkte und Sektoren. Für ihre Investoren hatten beide bei der Präsentation ihrer jüngsten Quartalszahlen ein paar positive Überraschungen parat.
Philip Morris dominiert bei rauchfreien Produkten
Die Marlboro-Mutter Philip Morris hat das Jahr 2024 mit steigenden Umsätzen abgeschlossen, hadert aber ausgerechnet mit dem Tabak-Kerngeschäft. Der Tabakkonzern, der 2023 mit der Übernahme des israelischen Inhalatoren-Herstellers Syqe in den Cannabis-Markt einstieg, setzte im vierten Quartal stolze 9.7 Milliarden US-Dollar um – ein Plus von gut sieben Prozent gegenüber dem Vorjahreszeitraum. Besonders das Geschäft mit rauchfreien Alternativen wie IQOS und den Nikotinbeuteln ZYN trieb das Wachstum an: Erstmals überstieg der Absatz in diesem Segment 40 Milliarden Einheiten.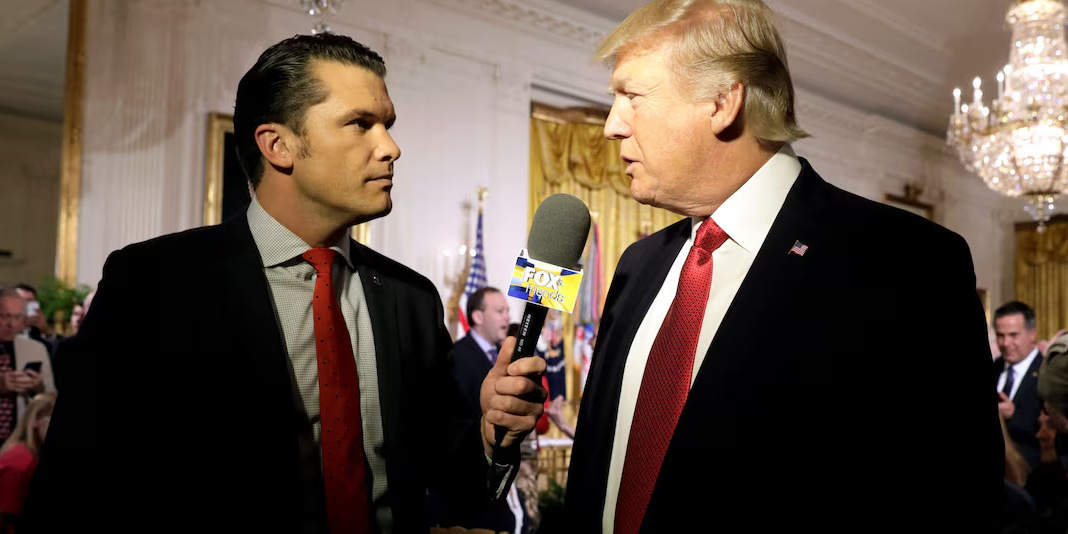 Donald Trump wollte Matt Gaetz (links) zu seinem Justizminister machen. Der US-Präsident selbst ist medizinischem Cannabis gegenüber offen, ansonsten eher skeptisch.
Der klassische Zigarettenverkauf stagnierte weitgehend und erzielte lediglich ein zartes Plus von 1.1 Prozent auf nun 152.8 Milliarden gelieferte Einheiten. „Unsere Transformation in eine rauchfreie Zukunft nimmt Fahrt auf“, erklärte CEO Jacek Olczak im Statement zu den Quartalszahlen. Doch das Unternehmen kämpft mit regulatorischen Hürden in einigen Märkten. So behindern etwa restriktive Gesetze in Indien, Brasilien und Mexiko die Markteinführung von IQOS und ZYN, während in Europa zahlreiche Zulassungsverfahren für alternative Nikotinprodukte laufen, die das Wachstum verlangsamen.
Der Gewinn je Aktie sank aufs Jahr gerechnet auf 4.52 US-Dollar – zehn Prozent weniger als im Vorjahr. Im vierten Quartal lag diese Kennzahl bei 1.55 Dollar, ein Plus von 14 Prozent zum vierten Quartal 2023. Der weltweite Nettogewinn wurde durch Restrukturierungskosten belastet und fiel im Jahresvergleich um mehr als zwölf Prozent auf nunmehr 2.1 Milliarden Dollar. Für Investoren bleibt die PMI-Aktie dennoch attraktiv: Die vierteljährliche Dividende wuchs auf 1.35 US-Dollar, womit sich eine Jahresdividende von 5.40 US-Dollar ergibt. Philip Morris punktet vor allem mit rauchfreien Produkten, der Zigarettenverkauf stagniert. Während der Profit je Aktie deutlich zunahm, ist der Nettogewinn rückläufig.
Für dieses Jahr plant Philip Morris weitere Investitionen in rauchfreie Produkte und erwartet anhaltendes Wachstum in diesem Bereich. Besonders dynamisch entwickelte sich der Markt für alternative Nikotinprodukte: In den USA stieg der Absatz von ZYN um 42 Prozent auf 165 Millionen Dosen, während die Verfügbarkeit auf 37 Länder ausgeweitet wurde. Die US-Lebensmittelbehörde FDA genehmigte erstmals alle ZYN-Produkte, was Philip Morris als wichtigen Erfolg für die Anerkennung seiner rauchfreien Alternativen betrachtet.
In Europa gewann IQOS Marktanteile und erreichte in Städten wie Budapest und Rom neue Höchstwerte. In Japan überschritt der Markt für erhitzten Tabak erstmals 50 Prozent des Gesamtabsatzes in mehreren Regionen, während der IQOS-Anteil dort auf fast ein Drittel stieg. Während das Geschäft mit rauchfreien Produkten wächst, bleibt der klassische Tabakverkauf etwas zurück. Der Zigarettenumsatz stieg im vierten Quartal um sechs Prozent, getrieben durch Preiserhöhungen. Besonders in Ländern wie der Türkei, Brasilien und Indien sorgte eine stabile Nachfrage für höhere Erlöse.
In Europa hingegen war der Markt rückläufig, insbesondere in Frankreich und Großbritannien. Die Volumina in Kanada und Mexiko sanken ebenfalls. Aus der Zigaretten-Not macht Philip Morris eine rauchfreie Tugend: Die Strategie, klassische Zigaretten durch moderne Alternativen zu ersetzen, zeigt Wirkung. Der Anteil der rauchfreien Produkte am Gesamtumsatz liegt nun bei 40 Prozent – Tendenz steigend.
Deutschland kauft fleißig: Canopy Growth drückt Verluste
Canopy Growth spielt finanziell noch lange nicht in Philip Morris‘ Liga, hat aber ebenfalls mit Stagnation zu kämpfen. Der Nettoumsatz sank im dritten Quartal des Geschäftsjahres 2025 um vier Prozent auf 60.3 Millionen US-Dollar. Während das Segment für Freizeit-Cannabis in Kanada mit einem Rückgang von zehn Prozent auf 14.8 Millionen Dollar weiterhin unter starkem Wettbewerbsdruck stand, legte der Umsatz im medizinischen Bereich um 16 Prozent auf 13.7 Millionen Dollar zu. Deutlich positiv entwickelte sich der Absatz im internationalen Markt, der um 14 Prozent auf 8.4 Millionen Dollar anstieg.
Entsprechend zuversichtlich zeigte sich Canopys Geschäftsführer Luc Mongeau in seinem Statement zu den jüngsten Quartalszahlen: „Unsere Strategie zur Optimierung des Produktportfolios zahlt sich aus.“
Trotz des leichten Umsatzrückgangs konnte Canopy Growth seine Verluste deutlich reduzieren. Der Nettoverlust lag bei rund 85 Millionen US-Dollar – eine Verbesserung um 44 Prozent gegenüber dem Vorjahr. Auch der bereinigte operative Verlust (EBITDA) schrumpfte um 61 Prozent auf 2.4 Millionen Dollar. Judy Hong, Finanzvorstand von Canopy, konstatierte bei der Präsentation der Finanzkennzahlen: „Unsere Sparmaßnahmen beginnen zu wirken.“ Canopys Umsatz ging im Jahresvergleich zurück, dafür schrumpfte der Nettoverlust. Mit dem globalen Umsatz wächst also langsam auch die Rentabilität.
Dennoch bleibt die Profitabilität in weiter Ferne, da die operativen Kosten hoch bleiben. Positiv zu vermerken ist, dass das Unternehmen seine Schulden durch eine frühzeitige Tilgung um 78.1 Millionen Dollar senken konnte. Damit schafft sich Canopy Growth vorerst finanziellen Spielraum für zukünftige Investitionen. Einer der wichtigsten Wachstumstreiber war für Canopy im zurückliegenden Vierteljahr einmal mehr die Vaporizer-Filiale Storz & Bickel, die mit ihren Verdampfern einen Umsatzanstieg von 19 Prozent auf 15.4 Millionen US-Dollar verzeichnete. Gestützt wurden diese Zuwächse durch anhaltend starke internationale Nachfrage, insbesondere in Deutschland, dem Vereinigten Königreich und den USA.
Auch die neu eingeführte Marke Claybourne entwickelte sich vielversprechend: Innerhalb von nur sechs Wochen erreichte sie den dritten Platz im Markt für vorgerollte Joints in Ontario und British Columbia. Der kanadische Freizeitmarkt bleibt für Canopy aufgrund anhaltender Preiskämpfe mit Konkurrenten wie Organigram, Tilray oder auch der Cronos Group schwierig. Canopys internationales Geschäft wächst vor allem in Europa, wo die Verkäufe in Polen und Deutschland deutlich stiegen. Gleichzeitig sanken zwar die Umsätze in Australien, insgesamt aber verbesserte sich die Bruttomarge in internationalen Märkten um 100 Basispunkte auf 41 Prozent, was auf eine Verschiebung des Produktmixes hin zu margenstärkeren Regionen zurückzuführen ist.
Die Expansion in den US-Markt durch Canopy USA bringt zwar Potenzial mit sich, ist aber aufgrund regulatorischer Unsicherheiten rund um die heiß diskutierte Cannabis-Neubewertung riskant. Und dennoch ist sich Canopy-CEO Mongeau auch mit Blick in die Zukunft sicher: „Wir haben die richtigen Zutaten für Erfolg“. Entscheidend dürfte sowohl für Canopy als auch für Philip Morris sein, wie es in den USA mit Cannabis weitergeht. Bisher hält sich Donald Trump in Sachen Legalisierung noch bedeckt.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.