Gold für die Angst, Kupfer für den Boom: Edel- und Industriemetalle auf dem Vormarsch

Author
Steckt die Weltwirtschaft schon lange in einer Rezession, ohne dass wir es bemerken? Wenn es nach dem Goldpreis geht, drängt sich diese Vermutung auf. Das wohl edelste Edelmetall steigt seit Monaten so stark wie sonst nur in Krisenzeiten und erreicht laufend neue Rekordstände, unlängst wurde die psychologische $2000-Marke gebrochen. Die Aktienmärkte galoppieren trotzdem voran und veranlassen so machen Beobachter zu lauten Warnungen vor einer historischen Blasenbildung. Vor großen Zusammenbrüchen kam es auf dem Markt meist zu starker Konzentration, der Anteil der größten Unternehmen an der gesamten Marktkapitalisierung wuchs also sprunghaft an. So war es vor dem Schwarzen Freitag 1929 und vor der Dotcom-Bubble knapp 100 Jahre später. Der Marktanteil der nordamerikanischen Tech-Giganten um Nvidia, Apple und Microsoft erinnert an die Vorzeichen der größten Wirtschaftskrisen der bisherigen Finanzgeschichte, die Konzentration im nordamerikanischen Leitindex Standard and Poor’s 500 ist so hoch wie nie zuvor. Die schrillenden Alarmglocken treiben zweifelnde Investoren in das vielleicht sicherste Anlageprodukt überhaupt: Gold. Gleichzeitig wird mit Zinssenkungen der nordamerikanischen Notenbank FED (engl.: Federal Reserve) und der Europäischen Zentralbank (kurz: EZB) gerechnet, was Risikoanlagen wie Technologie-Aktien oder Kryptowährungen wie Bitcoin befeuert und auf neue Allzeithochs treibt – eine zutiefst paradoxe Situation. Noch kurioser erscheint, dass plötzlich auch Industriemetalle wie Kupfer stark im Wert steigen, was eigentlich nur in wirtschaftlichen Aufschwüngen passiert. Eine Erklärung findet man beim Blick über den westlichen Tellerrand: Chinas Wirtschaftsmotor springt wieder an.
Gold übertraf Aktien in jeder Rezession seit 1973
Nach dem Zweiten Weltkrieg beschlossen die alliierten Siegermächte um die Vereinigten Staaten, ein Währungssystem fester Wechselkurse zu installieren, in dessen Zentrum der US-Dollar als Ankerwährung stand. Die nordamerikanische Zentralbank wiederum sicherte zu, neu ausgegebene Dollars stets mit entsprechenden Goldreserven zu stützen, was für Stabilität sorgen und gefährliche Zustände der Hyperinflation wie in der Weimarer Republik der 1920er Jahre vermeiden sollte. Das ging zunächst gut, der Wiederaufbau schritt voran und die Vereinigten Staaten erlangten durch das humanitäre und wirtschaftliche Hilfsprogramm des Marshall-Plans so großen politischen Einfluss in Europa wie nie zuvor in ihrer Geschichte. Dann aber verschuldete sich die größte Volkswirtschaft der Welt und brauchte frisches Geld, um das klaffende Defizit zu stoppen. Kurzerhand ließ man das Bretton-Woods-Abkommen fallen, entledigte sich der “lästigen” Bürde der Gold-Kopplung des US-Dollars und begann, Geld zu drucken. Damals wurde auch der Begriff Fiat-Währung populär, abgeleitet vom lateinischen Begriff fiat, was so viel bedeutet wie es soll entstehen. Noch heute werden damit Währungen wie der Euro und der US-Dollar bezeichnet, deren Wechselkurse nicht an Rohstoffe wie Gold oder Silber gebunden sind und von Zentralbanken einfach so gedruckt werde können – fiat: Man lässt sie einfach entstehen. Seit dem Fall des Bretton-Woods-Systems hat Gold den nordamerikanischen Aktienmarkt in jeder Rezession überflügelt, durchschnittlich um 50 Prozent. Ein paar Beispiele gefällig?
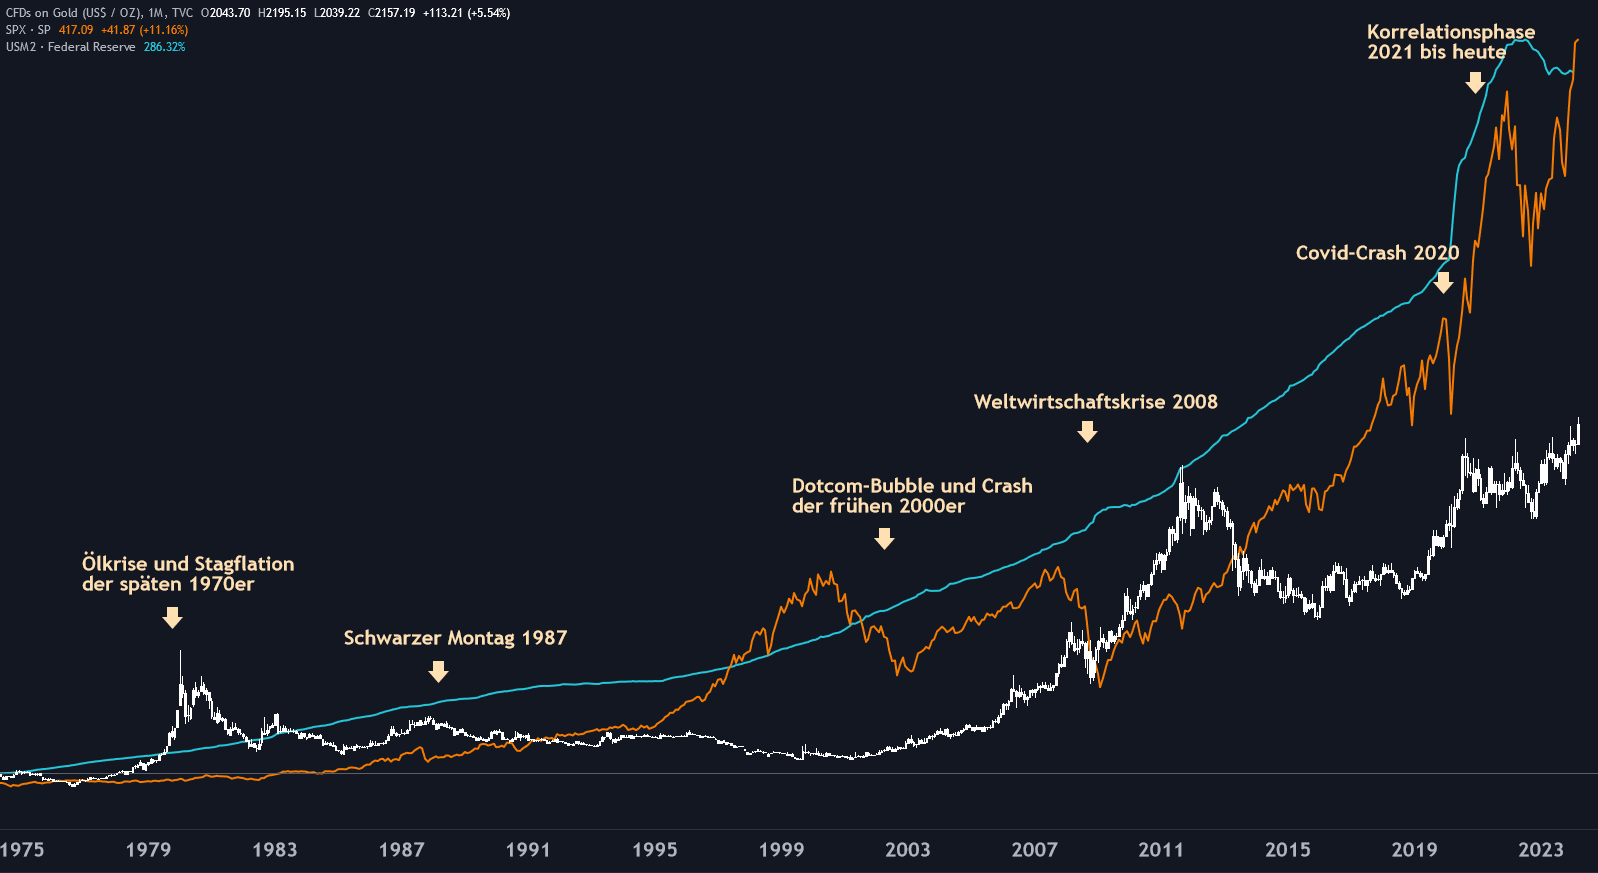 Verlauf des Goldkurses (weiß) und Entwicklung des Standard and Poor's 500 (orange) seit 1975. In Türkis ist die globale Geldmenge M2 dargestellt (zirkulierender Bargeldbestand zzgl. kurzfristiger Einlagen).
Während der Ölkrise Anfang 1973, kurz nachdem Präsident Richard Nixon den US-Dollar in einer Fernsehansprache über Nacht zur Fiat-Währung gemacht hatte, fiel der Standard and Poor’s 500 um rund 48 Prozent, Gold legte im selben Zeitraum um ganze 139 Prozent zu. Dieser Trend verfestigte sich über die folgenden Jahre der Stagflation und gipfelte im Schwarzen Montag 1987, als der nordamerikanische Markt an einem Tag um 20 Prozent einbrach. Auch nach dem Lehman Brothers-Kollaps und der weltweiten Finanzkrise 2008 stieg der Goldkurs an – damals um gut 25 Prozent. Der nordamerikanische Leitindex brach um mehr als 56 Prozent ein und erlebte eine der dunkelsten Phasen seiner Geschichte. Ähnliches war ein paar Jahre zuvor bei der Dotcom-Bubble zu bestaunen gewesen. Historisch hat Gold also stark performt, wenn der Pessimismus auf dem Aktienmarkt am stärksten war und zog besonders dann an, wenn die Wachstumsrate in den wichtigsten Volkswirtschaften schwächelte. Vollzogen Gold und der Aktienmarkt gleichzeitig extreme Bewegungen, dann waren diese in der Vergangenheit zumeist entgegengesetzt: Entweder waren Anleger optimistisch und steckten ihr Geld in Aktien, die in Boom-Phasen höhere Rendite abwerfen und der Goldpreis sank; oder die Wirtschaft stagnierte, der Markt bröckelte und die Liquidität floss aus volatilen Risikoanlagen in den sicheren Hafen Gold. Interessanterweise offenbarten Gold und der Aktienmarkt in den letzten Jahren eine historisch seltene positive Korrelation, stiegen also im Gleichschritt an. Das ist ungewöhnlich, widersprechen sich die Motive für Käufe bei risikoarmen Anlageklassen wie Gold und risikoreichen Produkten wie Aktien oder Kryptowährungen doch schon auf den ersten Blick grundlegend.
Wer hat recht bei Gold und Kupfer: Bullen oder Bären?
Nun drängt sich die Frage auf, wer sich in seiner Prognose eigentlich täuscht – sind es die Aktienkäufer, die damit rechnen, dass der aktuelle Boom weiter anhält, oder die Gold-Anleger, die eine baldige Rezession erwarten? Die Antwort ist so einfach wie unbefriedigend: Beide haben recht. In einigen der größten Volkswirtschaften der Welt ist die Rezession schon in vollem Gange, Deutschland kämpft verzweifelt um Mini-Wachstum, um nicht weiter zu schrumpfen, Japan und Großbritannien kämpfen mit Inflation und Arbeitslosigkeit. Trotzdem schrieb der deutsche Leitindex DAX in den letzten Wochen immer wieder Rekordstände, der japanische Nikkei erreichte gar den höchsten Stand seit mehr als 35 Jahren. In den Vereinigten Staaten reitet die Tech-Branche auf der Euphorie-Welle um Künstliche Intelligenz, die größten Unternehmen aus dem Silicon Valley wie Apple und Microsoft verkünden fantastische Geschäftszahlen. Obwohl die Inflation hartnäckig ist, Marktbeobachter ihre Erwartungen für Zinskürzungen weiter in die Zukunft verschieben und die Schuldenlast der Vereinigten Staaten schneller wächst als die Wirtschaft, bleiben viele Anleger optimistisch und erwarten, dass die Zentralbanken bald ihre Schleusen für frisches Fiat-Geld wieder öffnen. Und das ist historisch gesehen nun mal eine der wichtigsten Voraussetzungen für steigende Preise an den Finanzmärkten, was wissenschaftliche Studien über die letzten Dekaden untersucht und bestätigt haben. Dass die Volkswirtschaften großer Industrienationen wie Deutschland, Japan oder Großbritannien stark an Wachstumsdynamik einbüßen, stärkt wieder den Goldkurs.
Stärker noch als in Europa und Nordamerika ist das Bedürfnis nach einem sicheren Hafen wie Gold in China, dessen Wirtschaft zuletzt heftig gebeutelt wurde, laut Experten und eindeutigen Indikatoren aber aktuell massiv unterschätzt wird. Und trotzdem ist die Flucht fernöstlicher Anleger in Goldkäufe deutlich zu spüren: Die chinesische Zentralbank vergrößert ihre Goldbestände seit 16 Monaten durchgehend und sitzt mittlerweile auf rund 2300 Tonnen Gold. Gleichzeitig scheint die chinesische Industrie die Talsohle der letzten Monate langsam hinter sich zu lassen, die Nachfrage nach industriell wichtigen Metallen wie Kupfer und Silber steigt in Zukunftsbranchen wie Photovoltaik und anderen technischen Innovationen zur Nutzung erneuerbarer Energien, die vergangenes Jahr für rund 40 Prozent des chinesischen Wirtschaftswachstums verantwortlich waren. Hinzu kommen – ähnlich wie bei Platin und Palladium – Knappheiten beim globalen Angebot: Chinesische Hüttenwerke ziehen drastische Produktionskürzungen in Erwägung, weil die Verarbeitungsgebühren für Kupferkonzentrate auf den niedrigsten Stand seit mehr als zehn Jahren gefallen sind. Das Angebot auf dem ohnehin immer stärker verknappten Kupfermarkt dürfte damit weiter sinken, schließlich produzierte China vergangenes Jahr 13 Millionen Tonnen raffinierten Kupfer und damit fast die Hälfte des global genutzten Volumens. China selbst hat den größten Kupferbedarf weltweit. Zuletzt war die Zahl der kupferproduzierenden Unternehmen in Erwartung wachsender Nachfrage stark gestiegen. Der Konkurrenz- und Preiskampf ist groß, die Rallye hat laut Experten aber früher begonnen als erwartet – und könnte weiter anhalten. Um auf dem Gold- und Kupfermarkt zu profitieren, können Sie unsere technische Analyse nutzen, die aktuellen Preisanstiege waren schon länger absehbar. Fundamentale Ereignisse fungieren lediglich als Katalysatoren für das, was technische Indikatoren schon Monate im Voraus vorhersagen.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.