Die Woche der Wahrheit für die Altcoin-Season

Author
Wie nervig ist es gerade eigentlich, Altcoins zu halten? Seit dem heftigen Abverkauf Anfang letzter Woche wiederholt sich ein Muster ständig: Bitcoin läuft seitwärts, Altcoins bewegen sich nicht vom Fleck. Bitcoin steigt, Altcoins zeigen kaum Reaktion. Bitcoin jagt auf neue Rekordstände, Altcoins kommen nicht hinterher. Bitcoin setzt leicht zurück, Altcoins kriegen heftig auf die Mütze. Bitcoin fällt nach einer Rallye, bei der Altcoins nicht hinterherkamen um fünf Prozent zurück – und Altcoins verkaufen ab, als wären wir zurück im Sommerloch. Was soll das?
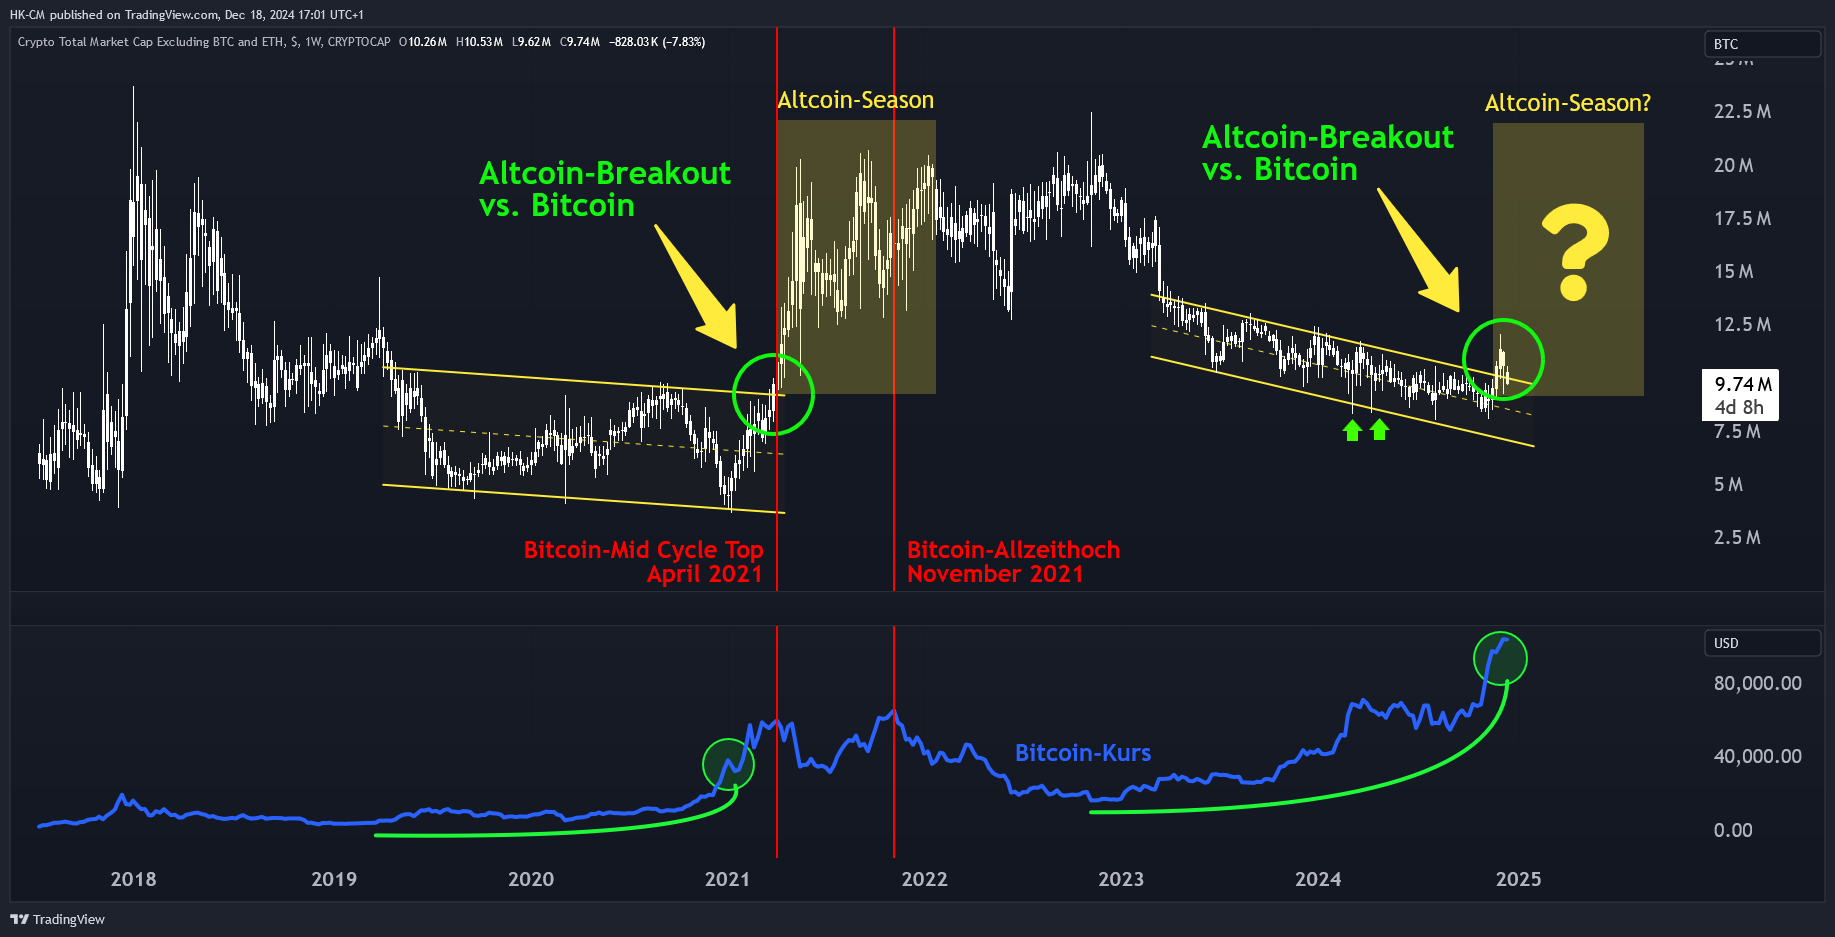 Gegen BTC brach der Altcoin-Sektor mit der jüngsten Rallye aus einem langen Downtrend aus. Hält die Oberkante der Zins-Volatilität stand?
Jedem Altcoin-Enthusiasten, dessen Nerven blankliegen, sei schon mal gesagt: All das ist in der aktuellen Zyklusphase normal. Der erste Grund dafür ist das Prinzip der Kapitalrotation, das bisher jeden Bullrun prägte. Allerdings gibt es noch eine viel wichtigere Ursache dafür, dass es Risiko-Assets gerade so schlecht geht. Diese Woche ist eine der wichtigsten des bisherigen Finanzjahrs und sorgt für Unsicherheit im Markt: Am heutigen Mittwoch findet die letzte Zinssitzung der US-Zentralbank Fed für 2024 statt. Morgen ist die Bank of Japan (BoJ) dran. Beide Termine haben das Potenzial, die Altcoin-Season für die nächsten Wochen und vielleicht Monate zu beflügeln – oder komplett zu kippen. Drei Szenarien für das, was in den nächsten Stunden passieren könnte.
Base Case: Fed kürzt, BoJ wartet
Bevor wir beginnen: Warum interessiert uns eigentlich, was die japanische Zentralbank macht? Bis vor ein paar Monaten wäre diese Frage wohl noch berechtigt gewesen, mittlerweile aber liegt die Antwort auf der Hand: Jahrelang hat die Bank of Japan ihre Zinsen auf Nullniveau gehalten. Das führte dazu, dass die japanische Landeswährung Yen (die wegen der niedrigen Zinsen praktisch kostenlos zu leihen war) von Großinvestoren verwendet wurde, um auf den Weltmärkten zu spekulieren. Vor allem in den Vereinigten Staaten wird dieser Yen-Carrytrade exzessiv und mit milliardenschweren Positionen genutzt. Das Kalkül dahinter: Billige Yen leihen, in US-Dollar konvertieren und in Staatsanleihen anlegen, die wegen hoher Zinsen fürstliche Rendite abwerfen.
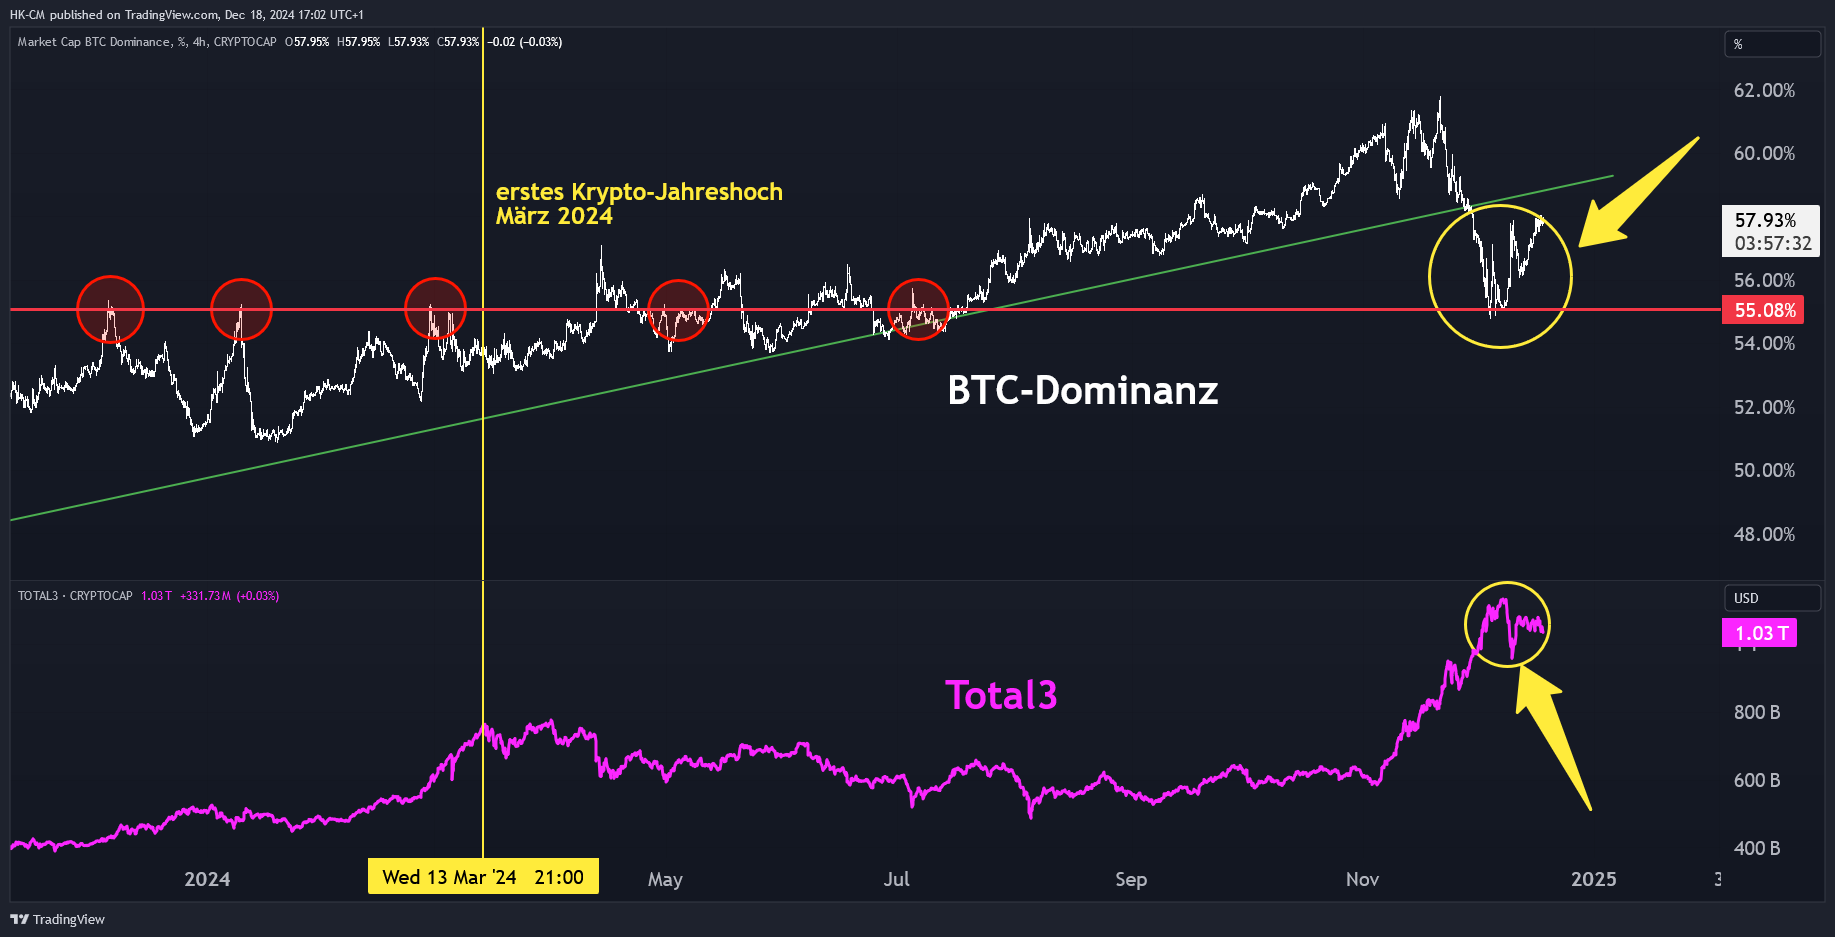 Unsicherheit vor den Zinsentscheidungen: Anleger flüchten von Altcoins in Bitcoin. Dessen Dominanz steigt (oben), während die Top-125 Altcoins (unten) schwächeln.
Dabei hatten Yen-Carrytrader sozusagen einen risikofreien Gewinn: Wenn man für null Prozent in Japan Geld leihen kann und das Kapital dann in den USA für feste vier oder fünf Prozent anlegt, ist das so etwas wie gratis Profit. Der Haken an der Sache ist, dass dieser Carrytrade nur so lang funktioniert, wie die Diskrepanz der Zinsen zwischen Japan und den Vereinigten Staaten hoch bleibt, also in Japan Nullniveau herrscht und die Fed ihre Interest Rate hoch hält. Dummerweise wird die Carrytrade-Marge gerade aus beiden Richtungen geknautscht: Die Fed senkt ihre Zinsen, wodurch die Anleiherenditen fallen, die BoJ hat im August das erste Mal angehoben.
Das nächste Problem ist: Schrumpft die Marge, müssen Yen-Carrytrader ihre Positionen auflösen, also Aktien und Anleihen in den USA im großen Stil verkaufen. Dabei geht es um hohe Milliarden-Beträge, die dem Markt auf einmal entzogen werden können – also für Verkaufsdruck und fallende Preise sorgen. Die Angst vor diesen Liquidationen sorgte Anfang August, als die BoJ ihre erste Zinsanhebung seit Jahren bekannt machte, zu einem Crash auf den Weltmärkten.
Die Bank of Japan teilte daraufhin mit, erstmal die Finger vom Zinshebel zu lassen, die Märkte beruhigten sich wieder. Sollte die BoJ beim Meeting am Donnerstag eine ähnliche Haltung zeigen und die Zinsen nicht weiter anheben, würde das die Galgenfrist für den Yen Carrytrade verlängern. Das ist zwar keine nachhaltige Lösung, gibt dem Markt aber kurzfristig Luft zum Atmen und Erleichterung, die zu starken Kursgewinnen in den nächsten Wochen führen kann.
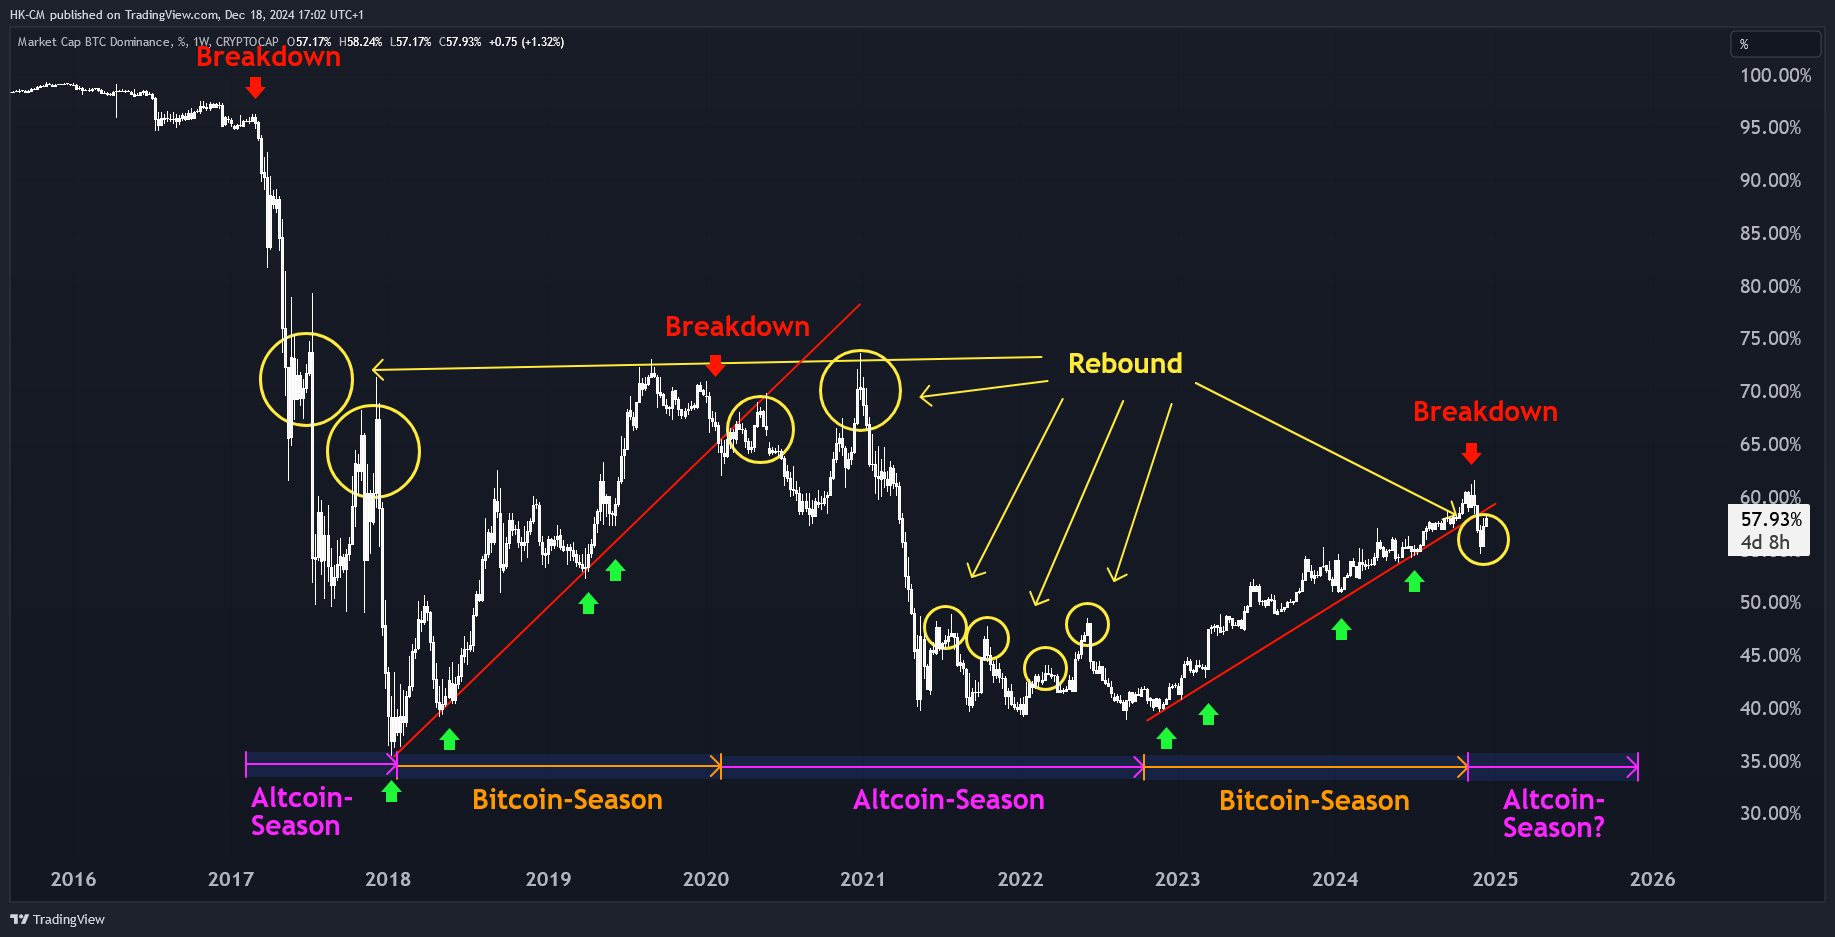 Der Aufwärtstrend der Bitcoin-Dominanz ist gebrochen. Gegenbewegungen wie aktuell lassen Altcoins abverkaufen, sind aber normal.
Risiko-Investments wie Altcoins sind besonders stark von der globalen Liquidität abhängig. Wächst das weltweit verfügbare Kapital, war das in der Vergangenheit einer der besten Indikatoren für einen Bitcoin- und Altcoin-Bullrun. Und die globale Liquidität hängt in weiten Teilen vom Zinsniveau in den USA ab: Niedrige Zinsen heißt billiges Geld und viel neues Kapital im Umlauf. Das wiederum ist gut für Altcoins. Sollte die Fed also den Erwartungen der Analysten entsprechen und ihre Zinsen um 25 Basispunkte senken, ist das ein positives Signal für Altcoins. Dann sind die Zinsen zwar immer noch zu hoch für eine richtige Altcoin-Season, die Richtung aber würde schon mal stimmen.
(Hyper) Bull Case: Fed überrascht, BoJ-Versprechen
Die Unsicherheit im Markt ist vor den wichtigen Zinsentscheiden am Mittwoch und Donnerstag so präsent wie selten zuvor. Mindestens genauso groß ist aber das bullische Potenzial, das beide Termine mit sich bringen. Sollte die BoJ nicht nur von einer sofortigen Zinserhöhung absehen, sondern auch auf mehrere Monate hinaus versprechen, die Zinsen nicht anzutasten, könnte allein diese Meldung zu einer plötzlichen Umschichtung großer Kapitalmengen in Risiko-Assets führen. Und was bei unvermittelt steigender Nachfrage mit den Preisen passiert, sollte jeder Investor bekannt sein.
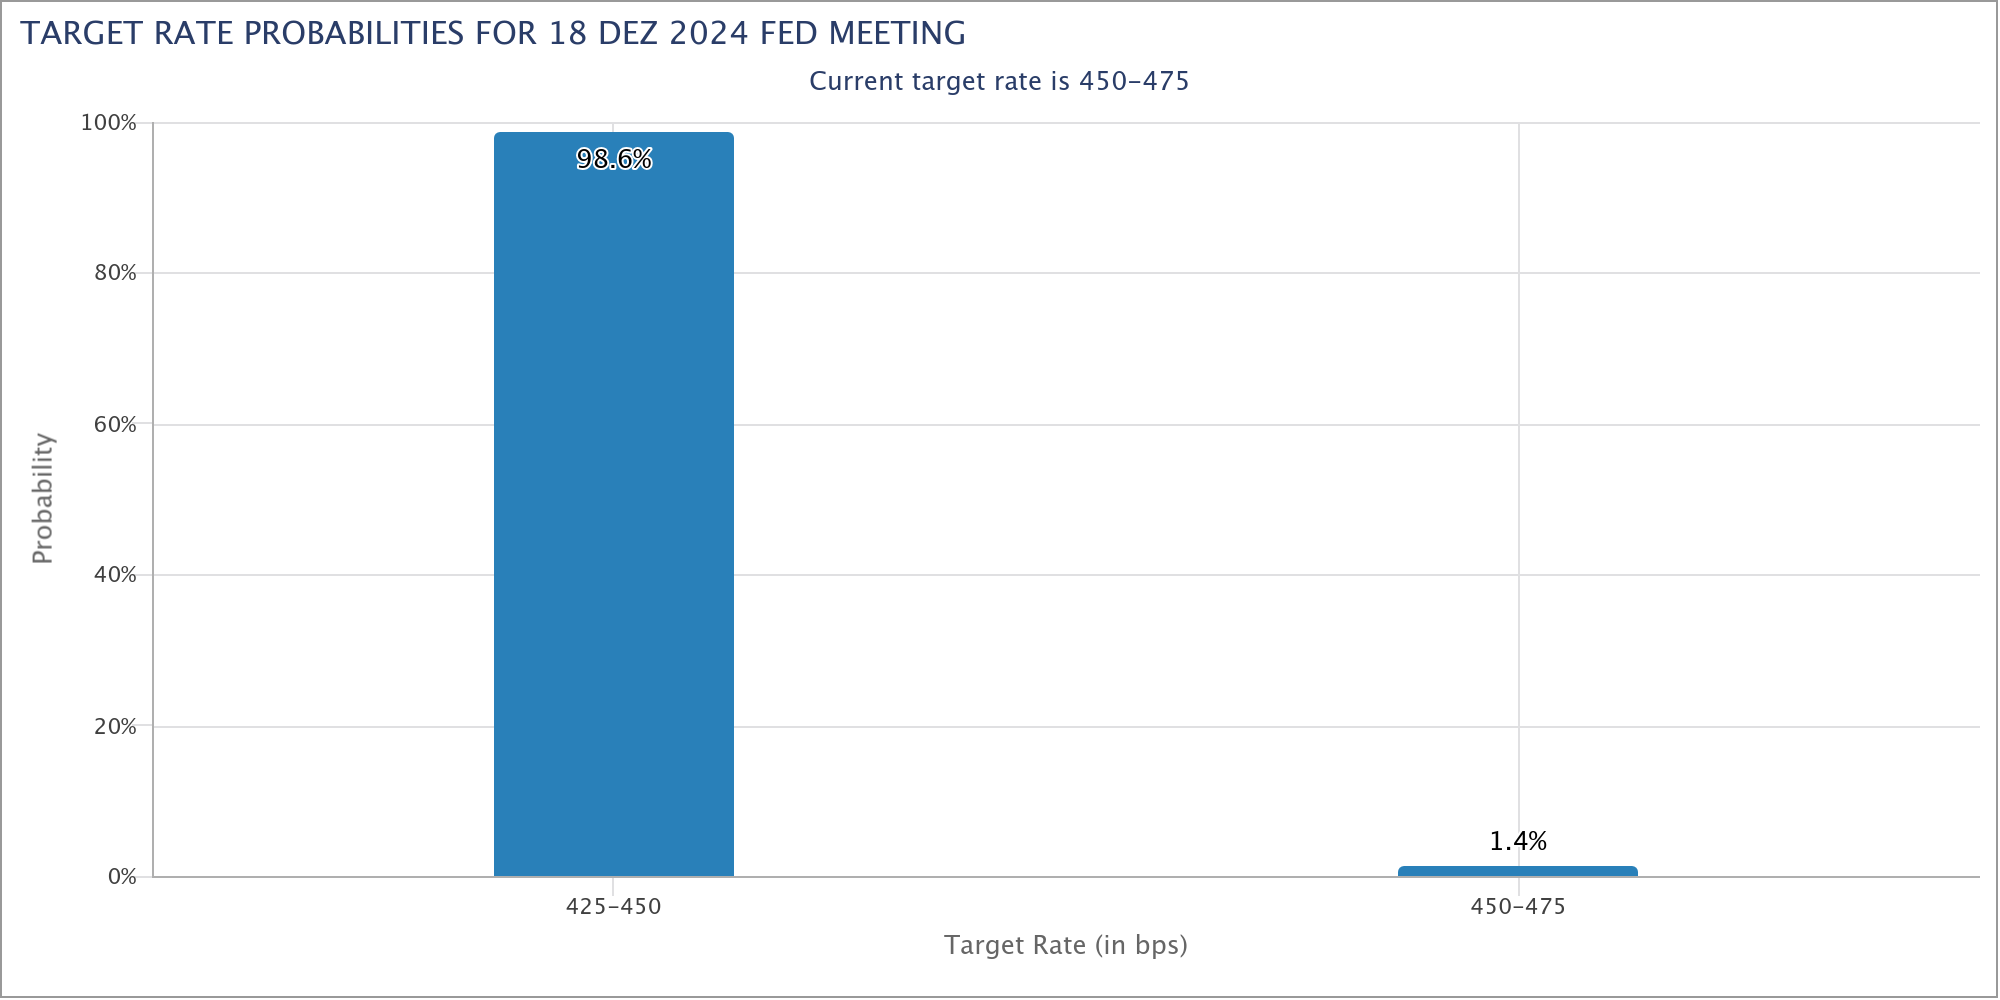 Wenige Stunden vor dem Fed-Zinsentscheid gehen fast 99 Prozent der Marktbeobachter von einer Zinssenkung um 25 Basispunkte (ein Zinsschritt, Base Case) aus.
Wie wahrscheinlich ist ein solches Bekenntnis zur Zurückhaltung seitens der Bank of Japan? Zunächst scheint die BoJ rein wirtschaftlich gesehen nicht dazu gezwungen zu sein, die Zinsen sofort (also noch im Dezember) anzuheben – eher im Gegenteil. Die Kerninflation liegt in Japan knapp über zwei Prozent, die Kennzahlen für den Konsum der Bevölkerung sind schwach. Eine sofortige Straffung der Geldpolitik scheint mit Blick auf die Teuerung also nicht nötig, niedrige Zinsen könnten den Konsum sogar wieder ankurbeln.
Dennoch geht etwa die Investmentbank Goldman Sachs davon aus, dass die BoJ spätestens im Januar die Zinsen anhebt. Ähnlich sieht das die Mehrheit der Ökonomen, die CNBC kürzlich befragte: Zinsanhebung im Dezember sind unwahrscheinlich, dafür ziemlich sicher im Januar. Die Bank of Japan hält sich bisher alle Möglichkeiten offen. Entsprechend unwahrscheinlich ist es, dass sie sich am Donnerstag schon für die nächsten Monate festlegt. Dieser Unsicherheitsfaktor dürfte also bleiben.
Gleichzeitig hat aber auch die Fed noch ein bullisches Ass im Ärmel, nämlich ihre Balance Sheet. Diese Bilanz ist vergleichbar mit einem Aktien- und Anleiheportfolio, mit dem die Fed die Liquidität in der Wirtschaft steuert: Soll neues Geld in Umlauf, kauft die Fed Anleihen und Wertpapiere vom Markt und gibt dafür US-Dollar aus (generiert also frisches Kapital). Diese Kapitalzufuhr richtet sich nach mehrjährigen Zyklen, zuletzt begann die Fed mit diesem Bilanz-Aufbau kurz vor dem Bitcoin- und Altcoin-Bullrun 2021.
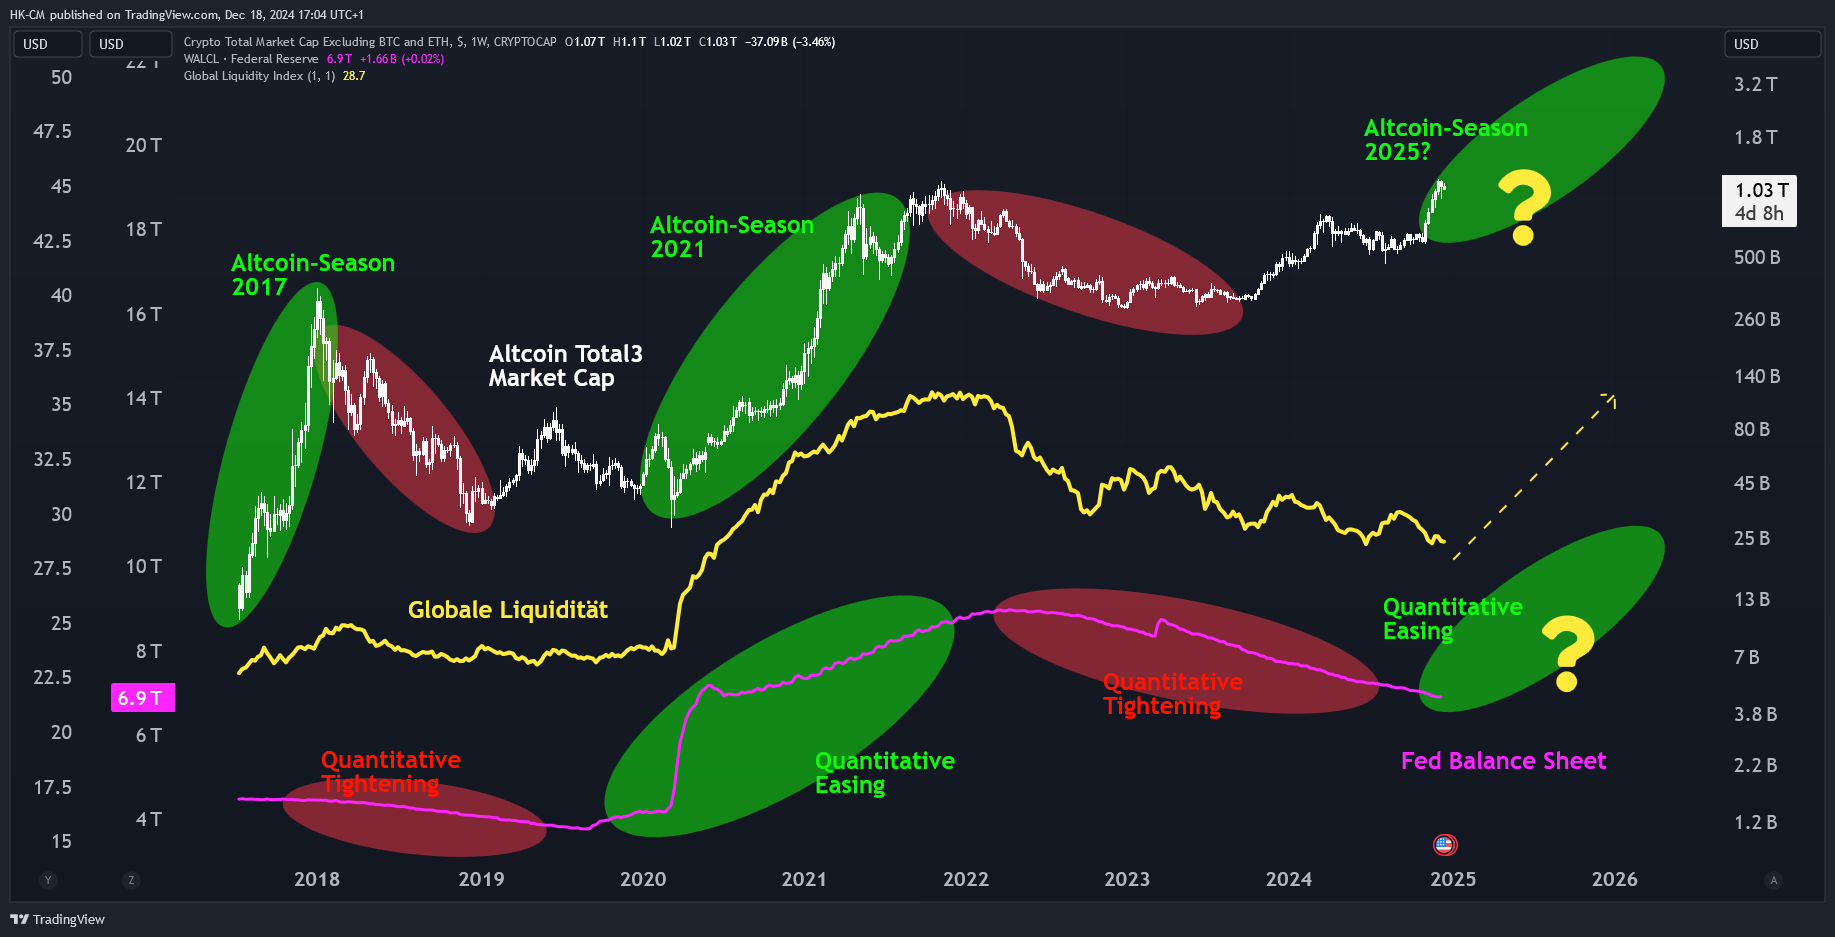 Im letzten Zyklus begann die Altcoin-Season, als die Fed bekanntgab, ihre Balance Sheet wieder aufzustocken.
Die Rechnung ist einfach: Viel neues Kapital bedeutet gesteigerte Nachfrage nach Risiko-Assets, also mehr Kaufvolumen bei Bitcoin und vor allem Altcoins. In den letzten Zyklen fielen die Bekanntgaben der Fed, ihre Balance Sheet wieder abzubauen, verblüffend eng mit dem Start der jeweiligen Altcoin-Season zusammen. Viele Investoren interpretieren die Bilanz-Wende der Fed als Startschuss für große Rallyes bei Risiko-Anlagen und steigen ein.
Sollte die Fed heute Abend also nicht nur die Zinsen senken, sondern gleich auch noch mitteilen, dass sie ihre Bilanz wieder aufbaut, um im Gegenzug frisches Geld in den Markt zu geben, wäre der positive Effekt umso größer. Der konkrete Beginn einer Altcoin-Season kann nicht seriös vorhergesagt werden. Aber symbolisch käme dieser (Hyper) Bull Case dem schon sehr nahe.
Bear Case: Fed senkt nicht, BoJ erhöht
Was aber, wenn die Fed nichts von beidem tut, sondern sowohl Zinsen als auch ihre Balance Sheet unangetastet lässt? In diesem Fall könnte es ziemlich ungemütlich werden für die Altcoins, denn das würde bedeuten, dass es noch deutlich länger dauert, bis ein so lockeres geldpolitisches Umfeld herrscht wie zum Zeitpunkt früherer Altcoin-Seasons. Ein Grund für die Fed, bei ihren Zinssenkungen und auch bei der Balance Sheet erstmal auf die Bremse zu drücken, könnte die zuletzt wieder etwas höhere Inflation sein.
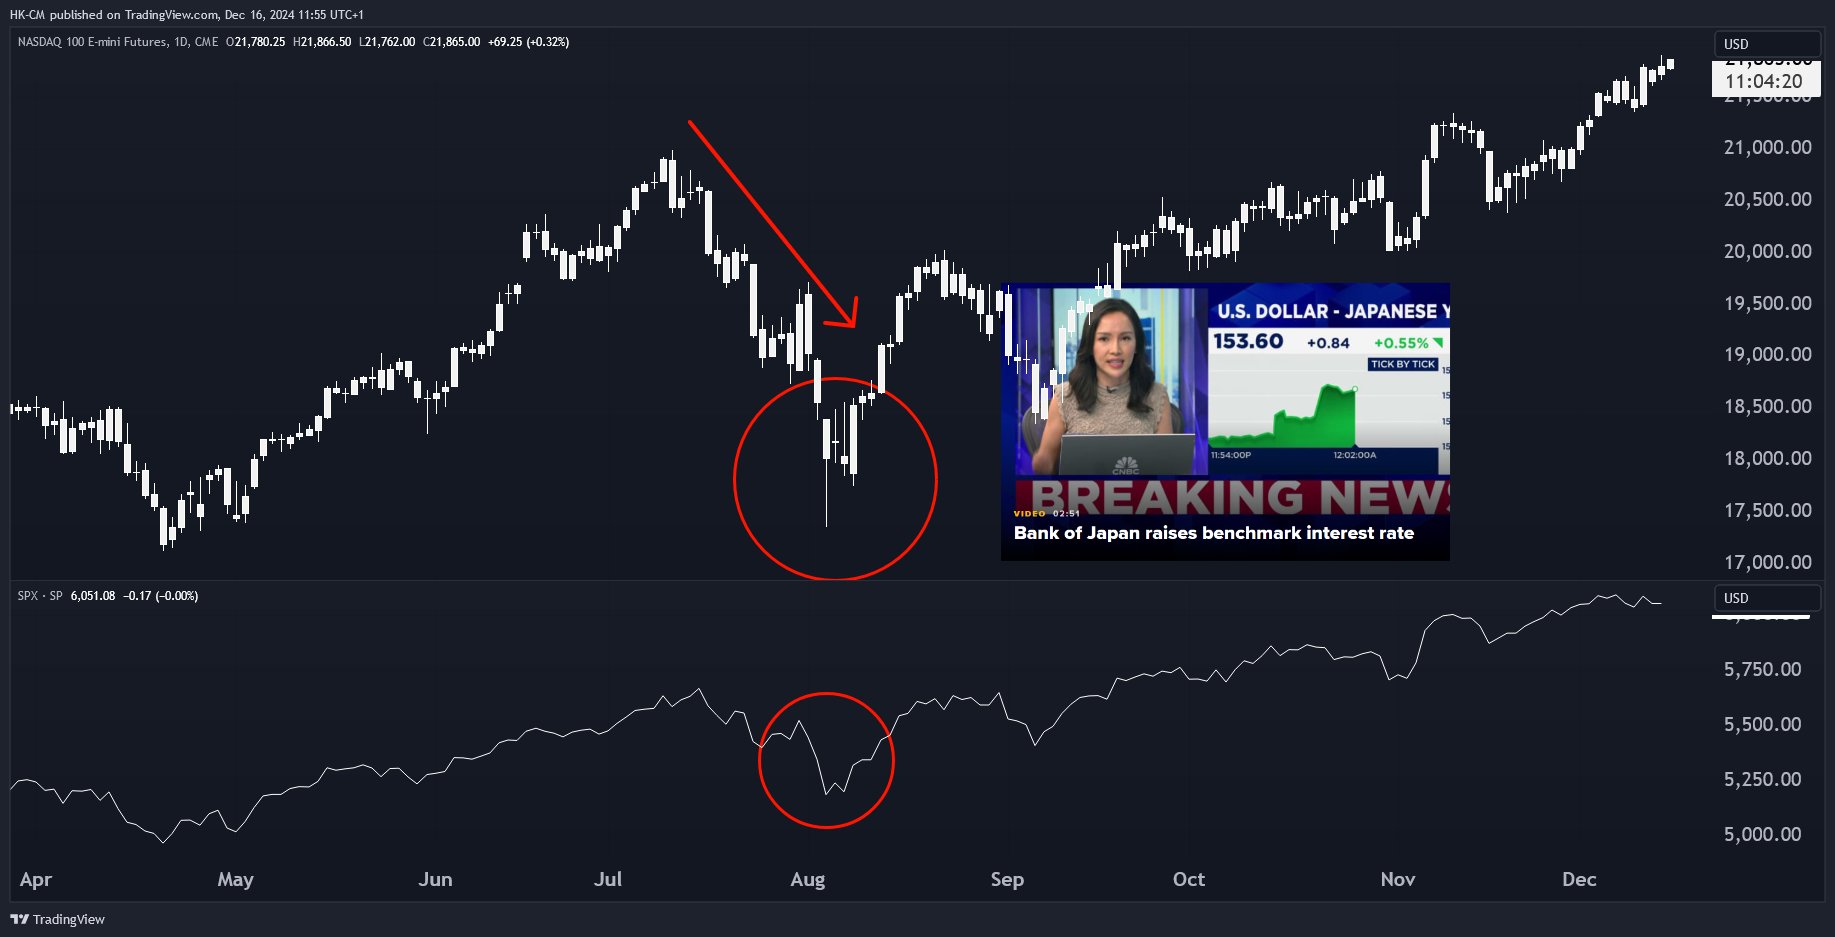 Im August hob die Bank of Japan ihren Leitzins an, es kam zu einem Crash bei Nasdaq (oben), S&P500 (unten) und Kryptos. Kann das am Donnerstag wieder passieren?
Der Konsumentenpreisindex (CPI, also der Warenkorb, mit dem die Inflation gemessen wird, die beim Verbraucher ankommt), lag für den November zwar im Bereich der Erwartungen, der Produzentenpreisindex (PPI, also die Preise, die Produzenten für Rohstoffe bezahlen) aber war höher als prognostiziert. Das ist ein Problem, weil Produzenten die Teuerung an Konsumenten weitergeben. Ein erhöhter PPI kann also darauf hindeuten, dass auch der CPI bald wieder steigt, wenn die aktuell bereits erhöhten Fertigungs- und Rohstoffkosten beim Endverbraucher angekommen sind.
Das bärische Szenario könnte die BoJ perfekt machen, indem sie die Zinsen anhebt und damit die Rezessionsangst von Anfang August wieder aufflammen lässt. In diesem Fall wäre es womöglich sogar besser, wenn die Fed ihre Zinsen nicht senkt, damit die Marge des Yen-Carrytrade nicht zu schnell zusammenschrumpft (wie eingangs erklärt). Insgesamt aber könnte dieser Bear Case der Altcoin-Season zumindest kurzfristig ernsthaft gefährlich werden.
Dann nämlich träfe eine Verlängerung der geldpolitischen Straffung auf anhaltend niedrige Liquidität und möglicherweise sogar einen Carrytrade-Schock aus Japan, der zu deutlichen Abverkäufen auf den Weltmärkten führen könnte. Das allerdings wäre der absolute Worst Case – ein Szenario, von dem aktuell nicht primär auszugehen ist, auch laut unserer technischen Analyse. Wer bei Bitcoin und Ethereum sowie den spannendsten Altcoins regelmäßig über Kaufchancen und lukrative Gelegenheiten für Gewinnmitnahmen informiert werden will, ist bei unseren Analysen genau richtig.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.