Wie die Ölkrise der 1970er: Crash bei Bitcoin und Aktien durch Nahost-Konflikt?

Author
Am 7. November 1973 trat der damalige Präsident der Vereinigten Staaten Richard Nixon vor die TV-Kameras und sprach zu seiner Nation. Der Titel seiner Rede lautete: Der Energie-Notfall. Und dieser Notfall war akut. Drei Wochen zuvor hatte Nixon $2.2 Milliarden an Militärhilfen an Israel freigegeben. Eine Reihe arabischer Staaten kämpfte damals gegen Israel. Ausgelöst hatte diesen Krieg ein Angriff von Ägypten und Syrien auf Israel am 6. Oktober 1973 – exakt 50 Jahre und einen Tag vor dem Hamas-Anschlag auf israelisches Staatsgebiet, der sich heute zum ersten Mal jährt. Die Reaktion war damals wie heute dieselbe: Israel schlug zurück und es kam zum Flächenbrand in Nahost. 1973 verhängte die Organisation erdölexportierender Staaten (OPEC) in Reaktion auf die Hilfen für Israel ein Öl-Embargo gegen die USA. Daraufhin schossen die Ölpreise nach oben, die Inflation explodierte und der Westen taumelte in eine jahrelange Rezession. Im Jahr 2024 gestaltet sich die Lage im Nahen Osten sehr ähnlich: Aus Israels Antwort auf die Hamas-Attacke vor zwölf Monaten wurde ein Krieg, in den sich kürzlich auch die Ölmacht Iran einschaltete. Auf dem Ölmarkt wächst die Angst vor Vergeltung des mächtigen OPEC-Mitglieds durch neue Öl-Embargos. Führt der eskalierende Nahost-Konflikt ein weiteres Mal in eine Ölkrise und damit in eine jahrelange Rezession?
Hiobsbotschaft? Nixon und Powell klingen gleich
1973 konnte noch niemand wissen, wie hart das kurz zuvor ausgesprochene Öl-Embargo der OPEC die Wirtschaft der USA treffen würde – und dass die folgende Rezession noch das gesamte folgende Jahrzehnt prägen sollte. Am Vorabend dieser historischen Krise versuchte Präsident Nixon 1973 die Nation in seiner Notfall-Rede noch zu beruhigen: „Die Arbeitslosenrate ist auf 4.5 Prozent gefallen, die niedrigste Rate in Friedenszeiten seit Jahren. Und wir machen endlich Fortschritte im Kampf gegen die Inflation“. Würde man den Kontext nicht kennen, könnte man glatt annehmen, dass dieses Zitat nicht von Richard Nixon stammt und mehr als 50 Jahre alt ist, sondern erst kürzlich auf einer Sitzung der nordamerikanischen Zentralbank Federal Reserve (Fed) zu Protokoll gegeben wurde. Zu frappierend sind die Parallelen: Auch Fed-Chef Jerome Powell verwies bei der überraschenden Zinssenkung um 50 Basispunkte Mitte September auf die Arbeitslosigkeit, die sich gerade bei knapp über vier Prozent einpendle und gab als mittelfristiges Ziel aus, die Marke von 4.4 Prozent nicht zu überschreiten. Laut Powell könne man sich nun primär auf den Arbeitsmarkt konzentrieren, weil die Inflation vorerst unter Kontrolle sei. Ist es ein Zufall, dass sich Nixons und Powells Statements derart ähneln?
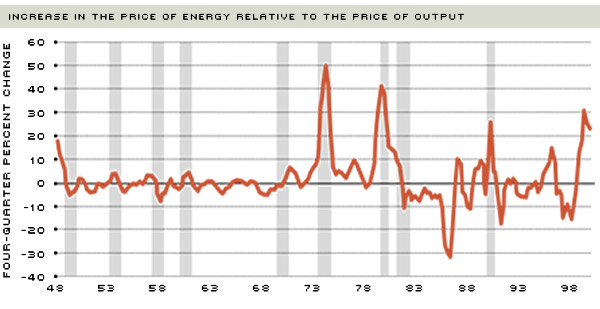 Laut Daten der Federal Reserve Bank of St. Louis gingen starke Anstiege im Ölpreis (orange Linie) mit den meisten US-Rezessionen einher.
Die Antwort auf diese Frage hängt davon ab, wie man das Prinzip Zufall definiert. Was auf der Hand liegt, sind die Gemeinsamkeiten der wirtschaftlichen und geopolitischen Situationen Anfang der 1970er-Jahre und heute. Bis zur Corona-Pandemie erlebten die Vereinigten Staaten und Europa in den vergangenen Jahren eine Phase des kontinuierlichen Aufschwungs nach der Weltwirtschaftskrise 2008. Seit Beginn der 2020er aber hat sich das Wachstum verlangsamt, die westliche Wirtschaft leidet spätestens seit Ausbruch des Kriegs in der Ukraine unter hohen Energiepreisen und zeitweise horrender Inflation. Vor der Ölkrise 1973 erlebte die Wirtschaft der Vereinigten Staaten in den 1950er und 1960er Jahren eine Phase des anhaltenden Wachstums und Wohlstands, die oft als Teil des Goldenen Zeitalters des Kapitalismus bezeichnet wird. Es gab hohe Wachstumsraten des Bruttoinlandsprodukts (BIP), niedrige Arbeitslosigkeit und eine moderate Inflation. Das starke Wirtschaftswachstum war durch eine erhöhte industrielle Produktion und wachsenden Konsum geprägt. Die Abhängigkeit von Energieträgern aus dem Ausland rächte sich – ebenso wie in der aktuellen Situation –, als sich die diplomatischen Beziehungen zu den Exporteuren verschlechterten.
Warum ein Öl-Schock gefährlich wäre…
Die aktuelle Eskalation des Konflikts zwischen Israel und dem Iran könnte die westliche Welt vor eine sehr ähnliche Situation wie Anfang der 1970er stellen, weil der Nahe Osten eine Schlüsselrolle im weltweiten Ölmarkt spielt. Der Iran gehört zu den größten Ölproduzenten der Welt und hat Gewicht in der OPEC. Sollte der Konflikt zwischen Israel und dem Iran weiter eskalieren, könnten wichtige Transportwege wie die Straße von Hormus blockiert werden, durch die der Transport von etwa 20 Prozent des weltweit gehandelten Rohöls fließt. Auch könnte sich der Iran innerhalb der OPEC für Sanktionen gegen den Westen stark machen, die ähnliche Auswirkungen wie das Embargo der 1970er Jahre haben und zu einer Verknappung des Ölangebots führen könnten. Eine Unterbrechung der Ölversorgung würde nicht nur die Preise erhöhen, sondern auch die Kosten für Unternehmen und Verbraucher in die Höhe treiben, was die Inflation verschärfen würde. Zentralbanken müssten dann möglicherweise die Zinssätze (wieder) erhöhen, um die Inflation einzudämmen, was wiederum das Wirtschaftswachstum drosseln könnte.
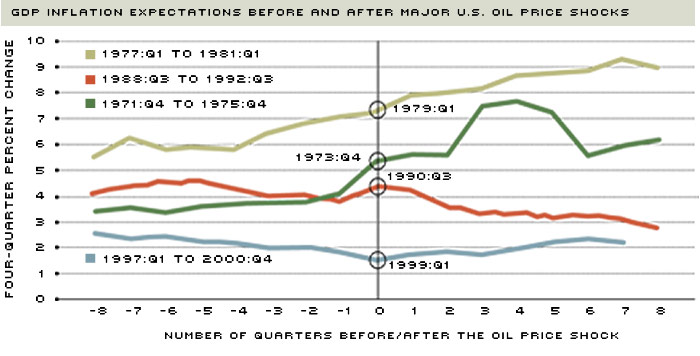 Seit den 1970ern nahm der Einfluss von Ölpreis-Schocks auf die Inflation ab. Eine höhere Rohöl-Produktion in den USA könnte einen künftigen Schock abfangen.
Und genau das wäre in der aktuellen Situation ein fatales Zeichen für die Finanzmärkte, allen voran für Risiko-Anlagen wie Technologie-Aktien, Bitcoin oder auch Altcoins. Die Wirtschaft in den USA ist in den vergangenen Monaten deutlich abgekühlt. Wie labil die Märkte in der aktuellen Phase der Unsicherheit sind, demonstrierte der plötzliche Einbruch am 5. August, als die Rezessions-Panik zum ersten Mal in diesem Jahr so richtig hochkochte. Spätestens seit diesem Tag lechzte der Markt nach Zinssenkungen, die von der Fed aber noch bis Mitte September hinausgezögert wurden. Der schwächelnde Arbeitsmarkt hat in den vergangenen Monaten klargemacht, dass die Wirtschaft der Vereinigten Staaten strauchelt. Als letzten Ausweg sehen viele Marktbeobachter eine rechtzeitige Lockerung der Geldpolitik durch die nordamerikanische Notenbank, um den Markt wieder zu beleben, die Produktion wieder anzukurbeln und den Konsum zurück auf gesunde Niveaus zu hieven – kurz: um der Wirtschaft in dieser leichten Abschwung-Phase eine weiche Landung zu ermöglichen, anstatt einen rezessiven Crash wie bei der Dotcom-Bubble 2001, der Weltwirtschaftskrise 2008 oder auch der Corona-Pandemie 2020 zu provozieren.
… aber noch nicht unmittelbar droht
Das wichtigste Argument (und die notwendige Voraussetzung) für Zinssenkungen war neben dem schwächelnden Arbeitsmarkt auch die deutlich abkühlende Inflation. Um jeden Preis will die Fed ein Negativ-Szenario wie während der Ölkrise in den 1970ern verhindern. Damals stagnierte die Wirtschaft, gleichzeitig aber stieg die Inflation wegen des Öl-Embargos der OPEC sprunghaft an. Das nahm der Fed ihren wichtigsten Joker im Kampf gegen die Rezession – nämlich die Möglichkeit, durch lockere Geldpolitik frisches Kapital in den Markt zu pumpen und damit die Wirtschaft zu stimulieren. Hätte man damals nämlich einfach die Gelddrucker angeworfen, um den Abschwung aufzufangen, wäre die Inflation weiter gestiegen und hätte die Stabilität des gesamten US-Dollars gefährdet. Den wichtigen Joker der geldpolitischen Lockerung spielt die Fed auch aktuell wieder aus. Eine plötzliche Steigerung der Inflation durch eine mögliche neue Ölkrise könnte diesen Rettungsplan zunichtemachen. Panik ist derzeit trotzdem nicht angebracht. Erstens macht die OPEC bislang keine Anstalten, Sanktionen gegen den Westen zu verhängen (auch, weil mehrere ölreiche Golfstaaten um Katar, die Vereinigten Arabischen Emirate und Saudi-Arabien kürzlich signalisierten, sich im Israel-Iran-Konflikt neutral zu halten). Zweitens könnten die USA heute durch steigende Eigenproduktion wohl besser auf externe Öl-Embargos reagieren. Die aktuellen Parallelen zur Ölkrise der 1970er bleiben dennoch alarmierend. Was die verunsicherten Finanzmärkte gerade überhaupt nicht gebrauchen können, wäre eine Kehrtwende in der sukzessive gelockerten Zinspolitik der Fed.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


