S&P 500 vor dem Riss? Philip Klinkmüller blickt exklusiv auf den womöglich letzten Anstieg

Author
Das Wichtigste in Kürze
- Öl über 100 USD erhöht den Inflations- und Zinsdruck.
- Japan bleibt über Yen und Anleihen ein globaler Risikofaktor.
- Ein VIX um 16 signalisiert Ruhe – aber keine Sicherheit.
Der S&P 500 bewegt sich weiterhin im Bereich von 7700 Punkten. Die Oberfläche wirkt damit erstaunlich stabil. Gleichzeitig hat sich das Umfeld in wenigen Tagen verändert: Am 8. September verlor der Index 0.58 Prozent, während Brent-Rohöl bis auf 99.07 US-Dollar stieg; am 9. September überschritt Brent zeitweise die Marke von 100 US-Dollar. Höhere Energiekosten können Inflationserwartungen und Anleiherenditen anheizen – genau das belastet besonders hoch bewertete Wachstumswerte.
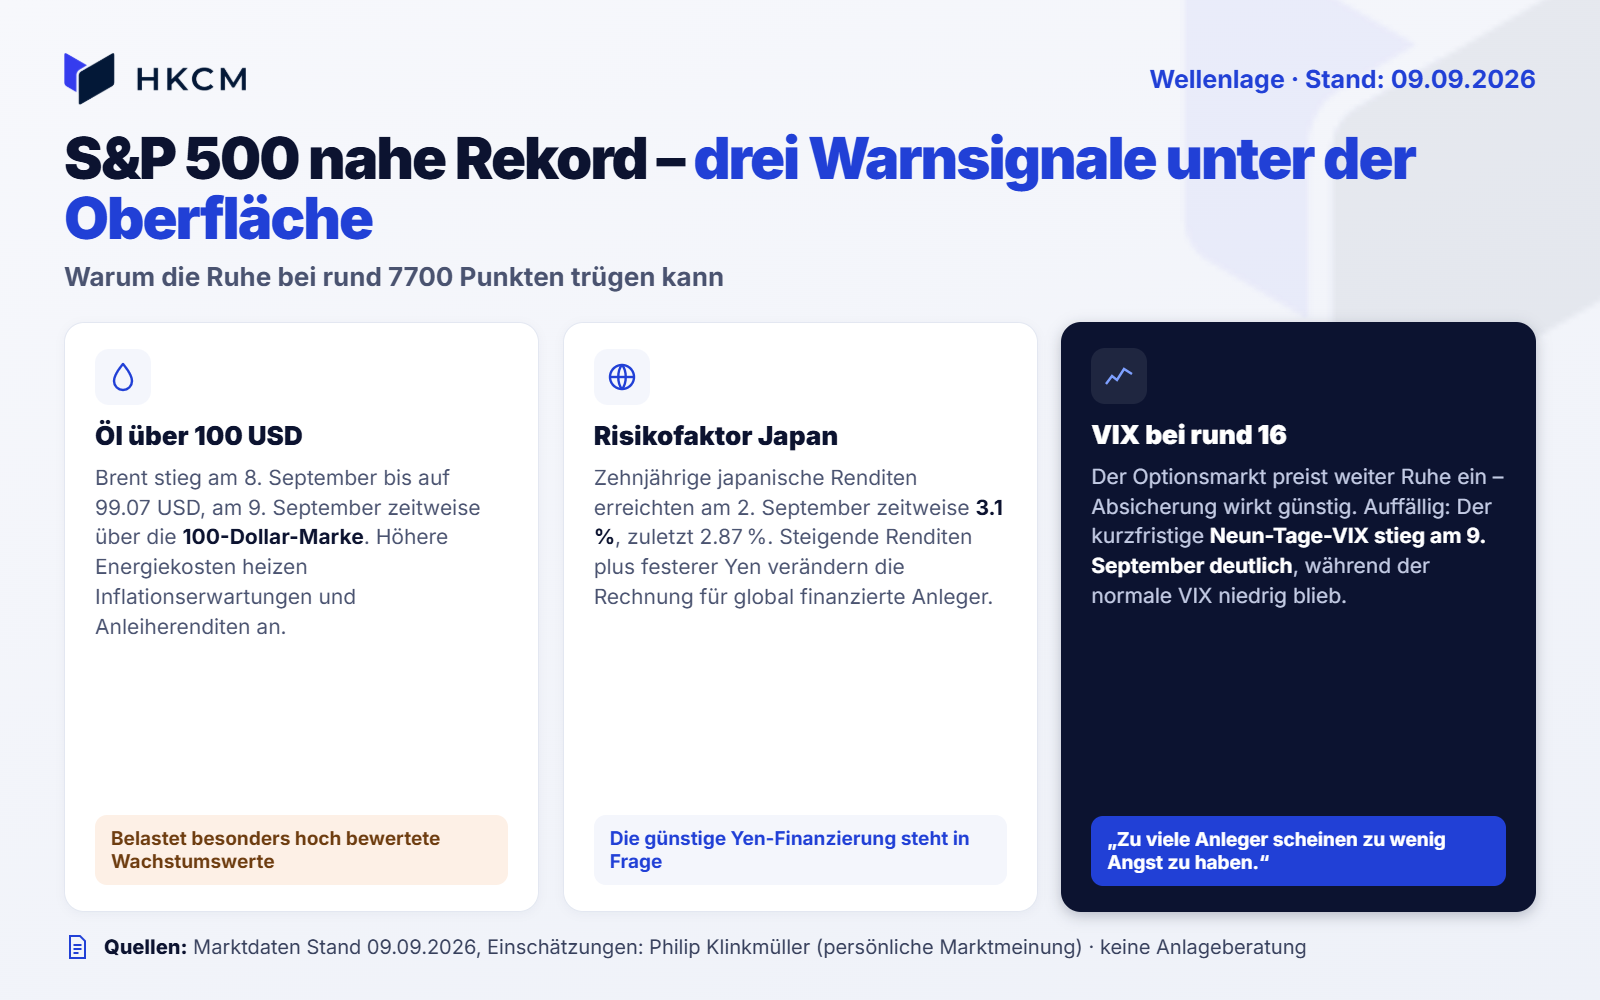
Auch Japan bleibt ein Thema. Die Rendite zehnjähriger japanischer Staatsanleihen erreichte am 2. September zeitweise 3.1 Prozent, ehe sie am 9. September wieder in Richtung 2.87 Prozent zurücklief. Das nimmt etwas Druck aus dem Markt, beseitigt die grundsätzliche Frage aber nicht: Steigende japanische Renditen und ein deutlich festerer Yen verändern die Rechnung für globale Anleger, die lange von günstiger Yen-Finanzierung profitiert haben.
Für Philip Klinkmüller ergibt sich daraus eine heikle Mischung. Der Marktauftrieb hängt nach seiner Einschätzung weiterhin stark an wenigen Technologie-Schwergewichten, während neue Makro-Risiken hinzukommen. In dieser Ausgabe von Wellenlage richtet er den Blick vor allem auf drei Fragen: Wird die Marktbreite besser? Wie viel Ruhe preist der VIX noch ein? Und kann der Dollar bei Öl, Yen und steigenden Renditen wieder zum Gegenwind für Risikoanlagen werden? Zusammen zeigen diese Faktoren, wie sich ein normaler Rücksetzer zu größerem Verkaufsdruck entwickeln könnte – oder warum die Börse eine neue Erholung tragen kann.
„Zu viele Anleger scheinen zu wenig Angst zu haben.“
Redaktioneller Hinweis: Dieser Text wurde aus einem Gespräch mit Philip Klinkmüller erstellt. Seine Einschätzungen zu Marktrichtung, Charttechnik und Risiken sind persönliche Meinungen, keine Tatsachenbehauptungen oder Prognosen und stellen ebenso keine Anlageberatung dar.
Wenn wenige Titel den Markt tragen
Klinkmüllers Blick richtet sich zuerst auf die Struktur hinter dem S&P 500. Der Index hat hohe Niveaus erreicht, doch aus seiner Sicht kam der entscheidende Schub vor allem von Technologie-, KI- und Halbleiterwerten. Für die nächste Bewegung wird deshalb wichtig, ob mehr Branchen und mehr Einzelwerte Verantwortung übernehmen.
Es gibt einzelne Anzeichen für breitere Beteiligung, aber noch keine saubere Entwarnung. Am 2. September stiegen zehn der elf S&P-500-Sektoren. In den jüngsten Sitzungen zeigte sich jedoch eher eine selektive Rotation innerhalb der KI-Wertschöpfung: Software geriet wegen neuer Sorgen über KI-getriebenen Preisdruck unter Druck, während einzelne Halbleiter-, Datenzentrum- und Netzwerkausrüster zulegen konnten. Das ist mehr als ein reiner Nvidia-Trade, aber noch kein belastbarer, marktbreiter Aufschwung.
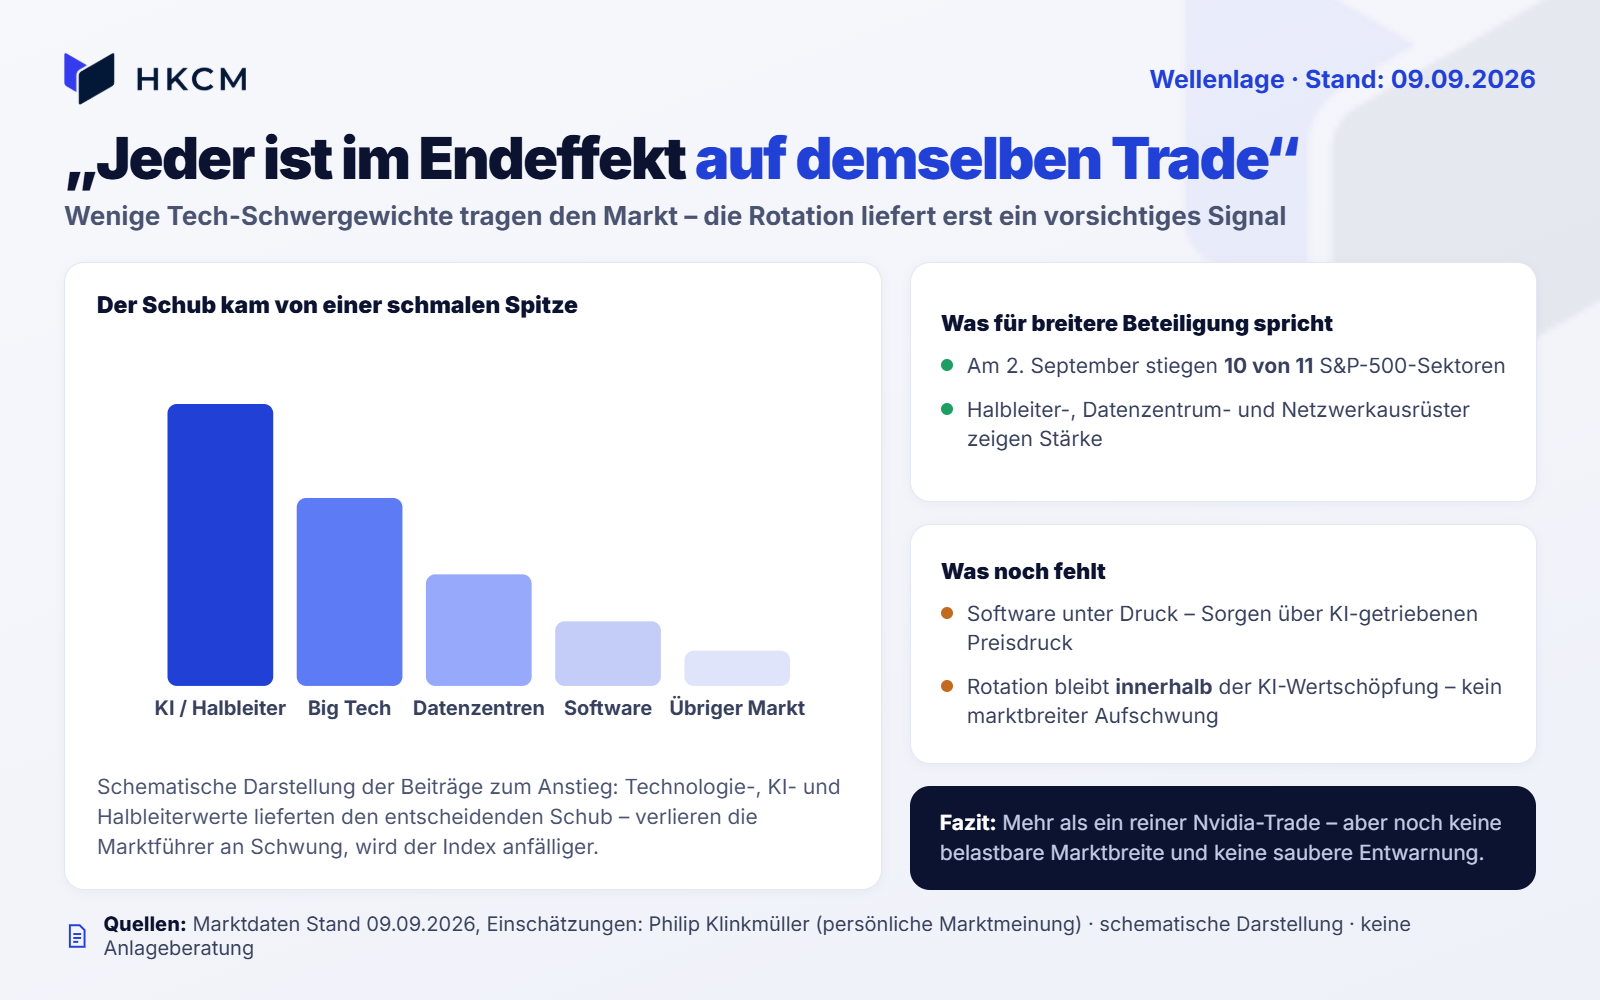
„Jeder ist im Endeffekt auf demselben Trade“,
sagt Klinkmüller. Gemeint ist die Wette auf weiter hohe KI-Investitionen und die anhaltende Stärke einiger weniger Schwergewichte. Wenn die Marktführer an Schwung verlieren, kann ein Index mit hoher Tech-Abhängigkeit anfälliger werden.
Die Chartfrage: Pause oder Beginn einer größeren Korrektur?
Technisch sieht Klinkmüller den S&P 500 an einer entscheidenden Stelle. In seinem Chart besteht Raum für einen erneuten Anlauf nach oben. Ein solcher technischer Gegenlauf wäre eine kurzfristige Erholung nach einem Rücksetzer; sie könnte sogar die jüngsten Höchststände noch einmal testen. Allein würde das seine skeptischere Lesart aber nicht widerlegen. Dafür müssten auch Marktbreite und Nasdaq-Entwicklung mitziehen.
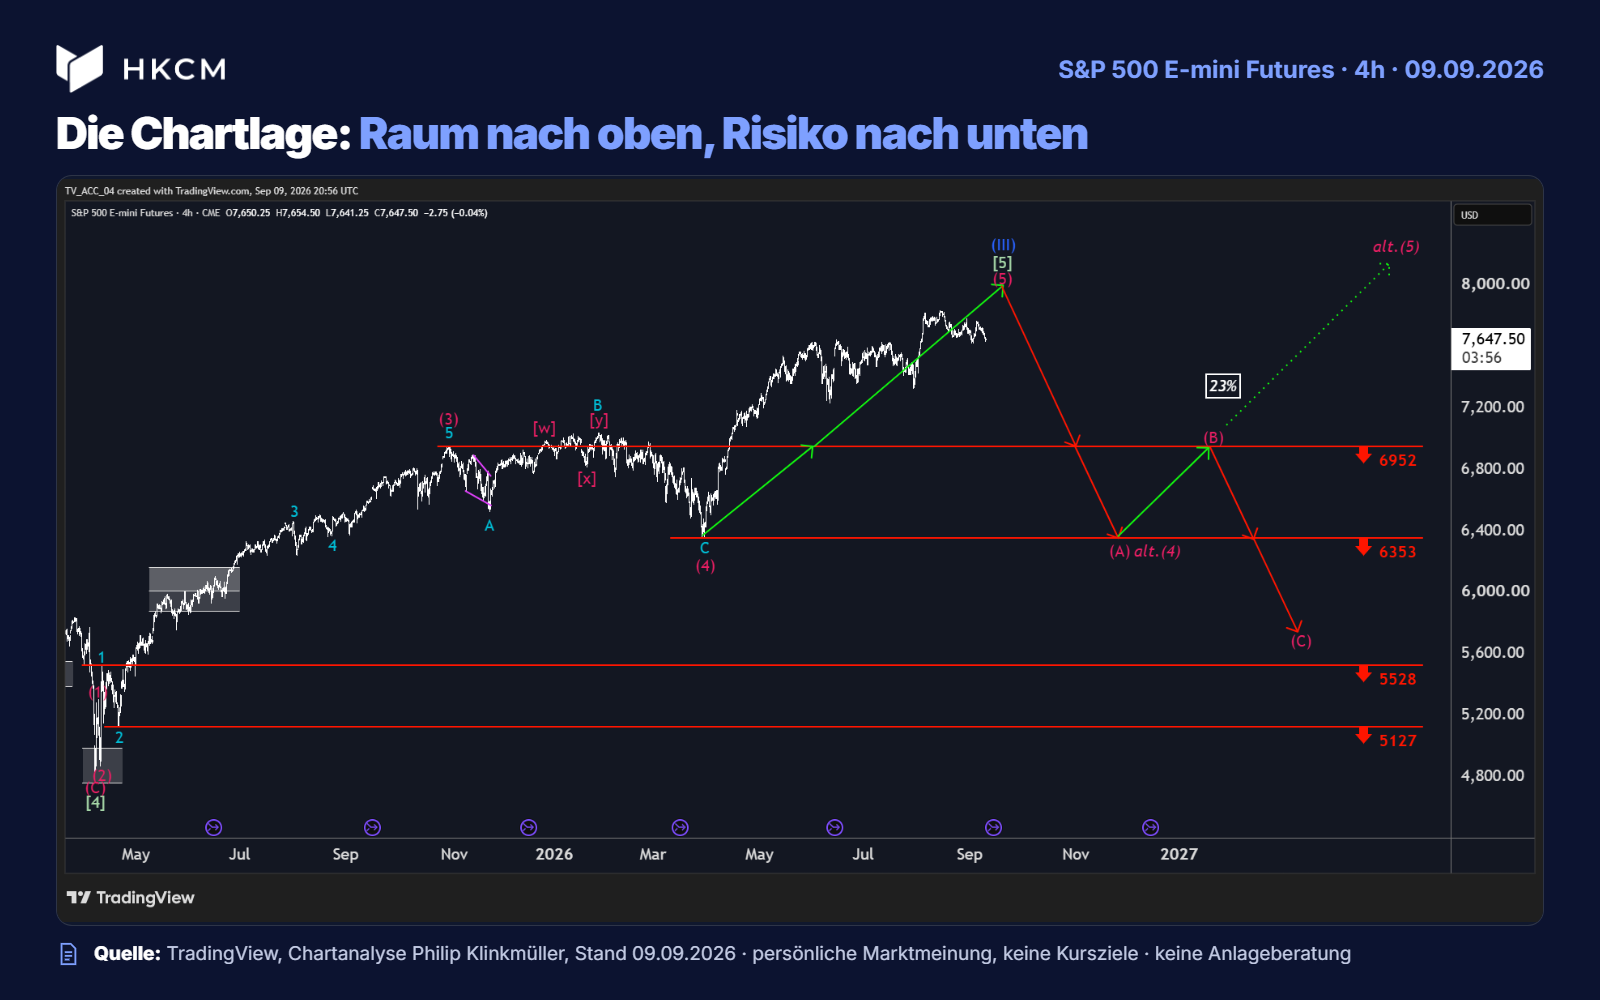
Besonders kritisch würde es für ihn, falls der Index zunächst die näher liegende, im Chart markierte Zone um 7600 Punkte und später die tiefere Unterstützungszone von etwa 6600 bis 6700 Punkten klar unterschreitet. Dann könnte sich der Rückgang seiner Einschätzung nach beschleunigen. Diese Marken sind keine Kursziele, sondern technische Beobachtungszonen aus seiner Chartanalyse.
„Für mich steht die Erwartung einer größeren Korrektur im Vordergrund.
Die Frage ist nicht, ob einzelne Aktien dann leiden würden, sondern wie schnell sich der Druck ausbreitet.“
Dollar, Japan und Öl: Der neue Makrotest
Klinkmüller erwartet eher Dollarstärke als eine schnelle Abwertung. Das wäre relevant, weil ein fester Dollar häufig Gegenwind für Rohstoffe, Gold, Silber, Bitcoin und international finanzierte Risikoanlagen bedeutet. Aktuell bestätigt der Dollarindex diese Sicht jedoch noch nicht klar: Er lag am 8. September bei 98.86 und damit unter 99. Die rasche Yen-Aufwertung verzerrt den Index zusätzlich.
Der wichtigere Punkt ist deshalb die Richtung der Finanzierungskonditionen. Öl über 100 USD erhöht das Risiko, dass Inflation und Renditen länger hoch bleiben. Höhere Renditen machen sichere Anleihen attraktiver und drücken den Barwert künftiger Gewinne – besonders bei Wachstumsaktien. Der höhere Ölpreis ist kein automatischer Auslöser für einen Aktiencrash. Er kann aber den Spielraum für Zinssenkungen verkleinern und damit die anfällige Seite der aktuellen Bewertung sichtbar machen.
Wenn Absicherung billig wirkt
Der VIX ist vereinfacht gesagt das Fieberthermometer für die erwartete Nervosität am US-Aktienmarkt. Er wird aus Preisen von Optionen auf den S&P 500 berechnet und spiegelt die vom Markt erwarteten Schwankungen über etwa 30 Tage wider. Ein Wert um 15 oder 16 steht gewöhnlich für ein vergleichsweise ruhiges Umfeld. Werte deutlich über 30 sieht man eher in ausgeprägten Stressphasen.
Am 9. September lag der VIX bei rund 16 Punkten. Das heißt nicht, dass ein Einbruch bevorsteht. Es bedeutet: Der Optionsmarkt rechnet weiterhin mit begrenzten Schwankungen. Genau darin liegt Klinkmüllers Vorbehalt. Wenn Risiken durch Öl, Renditen oder Japan steigen, während Absicherung noch relativ günstig erscheint, kann eine Überraschung größere Kursbewegungen auslösen. Auffällig ist deshalb, dass der kurzfristige Neun-Tage-VIX am Morgen des 9. September deutlich stieg, während der normale VIX noch niedrig blieb.
Hauptszenario, Alternative und der Punkt der Widerlegung
Klinkmüllers Hauptszenario bleibt eine größere Korrektur: Steigende Renditen, ein potenziell festerer Dollar und hohe Konzentration auf wenige KI-Schwergewichte treffen auf eine technische Marktstruktur, die er für verletzlich hält.
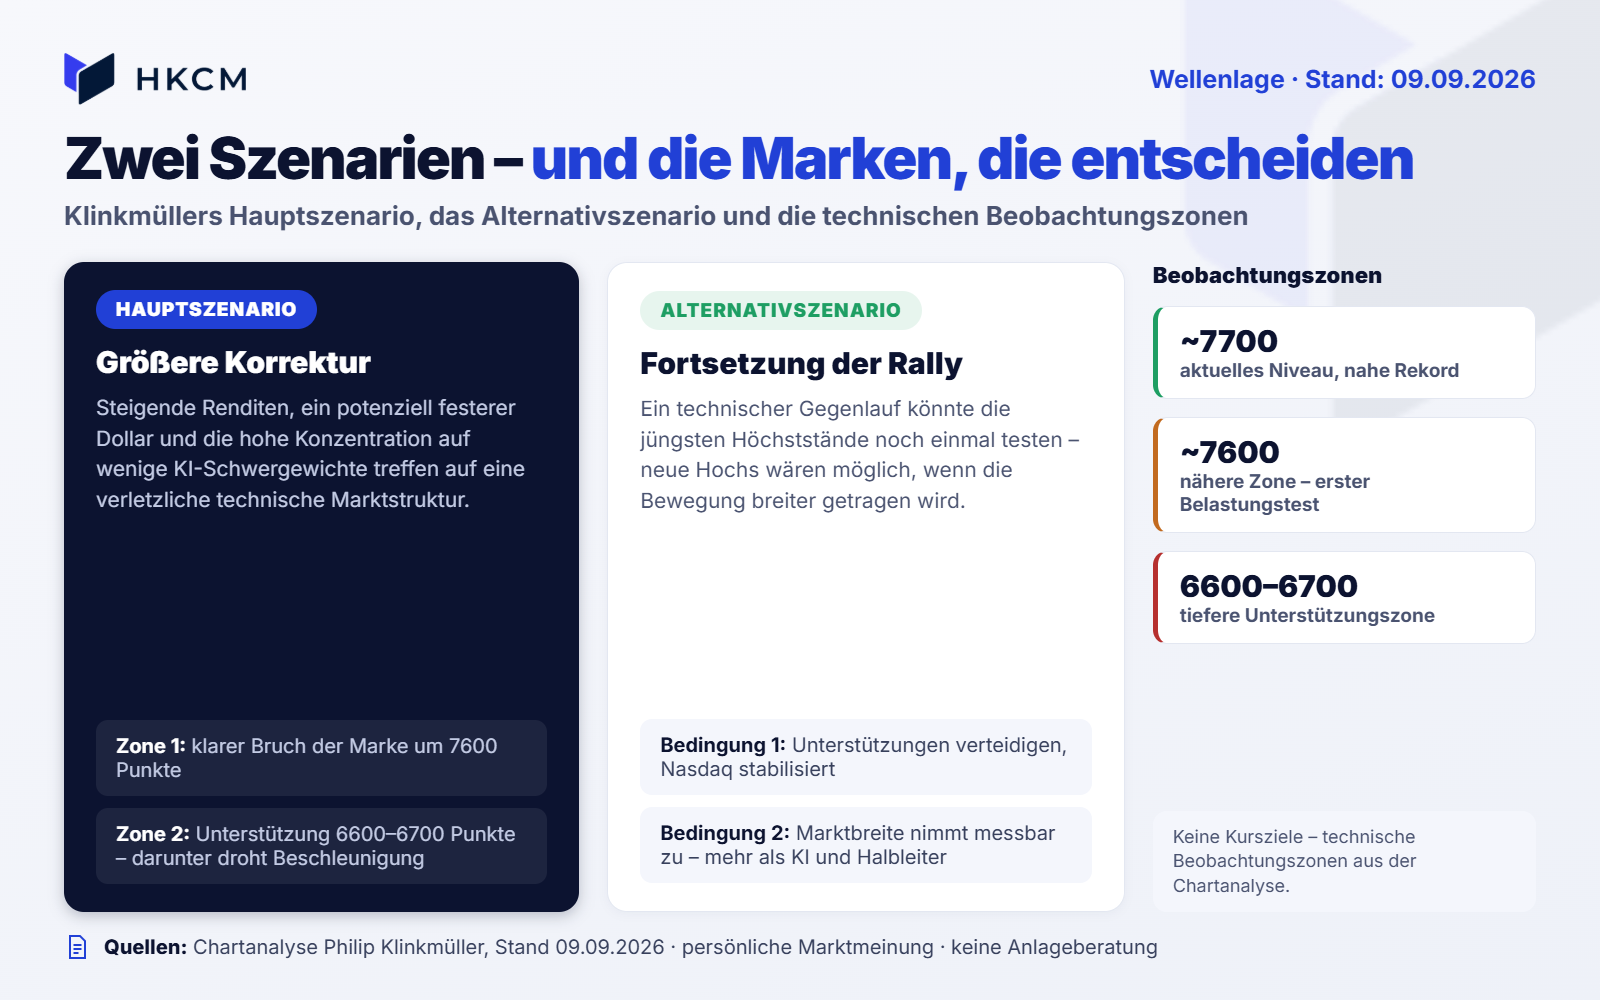
Das Alternativszenario ist eine Fortsetzung der Rallye. Dafür müsste der S&P 500 seine Unterstützungen verteidigen, der Nasdaq stabilisieren und die Marktbreite messbar zunehmen. Dann wären auch neue Hochs möglich. Entscheidend wäre, dass die Bewegung von mehr als einer kleinen Gruppe von KI- und Halbleitertiteln getragen wird.
Die jüngste Rotation liefert dafür ein erstes, noch vorsichtiges Beobachtungssignal. Dass einzelne Infrastruktur- und Halbleiterwerte Stärke zeigen, während Software unter Druck gerät, zeigt eine Veränderung innerhalb des Tech-Komplexes. Daraus folgt noch keine robuste Marktbreite. Sie könnte sich aber entwickeln, falls weitere Branchen und Unternehmensgruppen die Aufwärtsbewegung übernehmen.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.