Inflation in den USA sinkt: Gute Nachrichten für Bitcoin und Aktien?

Author
Gestern und heute hat die Statistikbehörde in den Vereinigten Staaten die Inflationszahlen für den abgelaufenen Monat August veröffentlicht – und für einige positive Überraschungen gesorgt. Sowohl der Verbraucherpreisindex (CPI) als auch der Erzeugerpreisindex (PPI) lagen unter den Erwartungen, was als wichtiger Schritt im Kampf gegen die Teuerung der letzten Jahre gewertet wird. Der Verbraucherpreisindex (CPI) verzeichnete einen Rückgang auf 2.5 Prozent, im Juli hatte er noch bei 2.9 Prozent gelegen. Der Erzeugerpreisindex (PPI), der die finanzielle Belastung von Unternehmen beim Einkauf von Waren misst, fiel von 2.1 auf 1.7 Prozent. Die Kerninflation, welche besonders schwankungsanfällige Posten wie Energie und Lebensmittel ausklammert, blieb bei 3.2 Prozent stabil. Die Inflation ist aber nicht überall unter Kontrolle, anhaltende Teuerung bei Wohnen und Dienstleistungen dämpft die Stimmung. Die Zentralbank Federal Reserve (Fed) dürfte damit gute Argumente für eine Zinssenkung haben, dabei aber angesichts stagnierender Kerninflation behutsam vorgehen. Die breite Wirtschaft sowie Risiko-Anlagen wie Bitcoin oder Aktien dürften davon mittelfristig profitieren – und dennoch sind die aktuellen Inflationszahlen nicht nur positiv zu deuten.
Inflation sinkt – oder doch nicht?
Darauf hat die Fed seit mehr als zwei Jahren gewartet: Die Inflation der Verbraucherpreise, gemessen im CPI, nähert sich der 2-Prozent-Marke. Der Verbraucherpreisindex (CPI) ist eine der wichtigsten Kennzahlen zur Messung der Teuerung über Zeit. Er misst die Preisentwicklung eines Warenkorbs, der typische private Konsumgüter wie Nahrungsmittel, Kleidung und Wohnkosten umfasst. Der jüngste Rückgang des CPI auf 2.5 Prozent signalisiert, dass sich der Preisdruck auf die Konsumenten langsam abschwächt. Für Haushalte bedeutet das eine Entlastung bei den Lebenshaltungskosten, während sich Unternehmen auf eine stabilere Nachfrage einstellen können, da die Konsumausgaben weniger von rasant steigenden Preisen beeinträchtigt werden. Eine anhaltend hohe Inflation hätte das Risiko eines Kaufkraftverlustes für die Verbraucher erhöht und Unternehmen zu weiteren Preisanpassungen gezwungen, was eine Rezession hätte verstärken können. Daher ist der sinkende CPI ein klares Zeichen dafür, dass die Bemühungen der Fed, die Inflation in den Griff zu bekommen, erste Früchte tragen. Ein weiteres Absinken könnte zudem Spielraum für künftige Zinssenkungen schaffen.
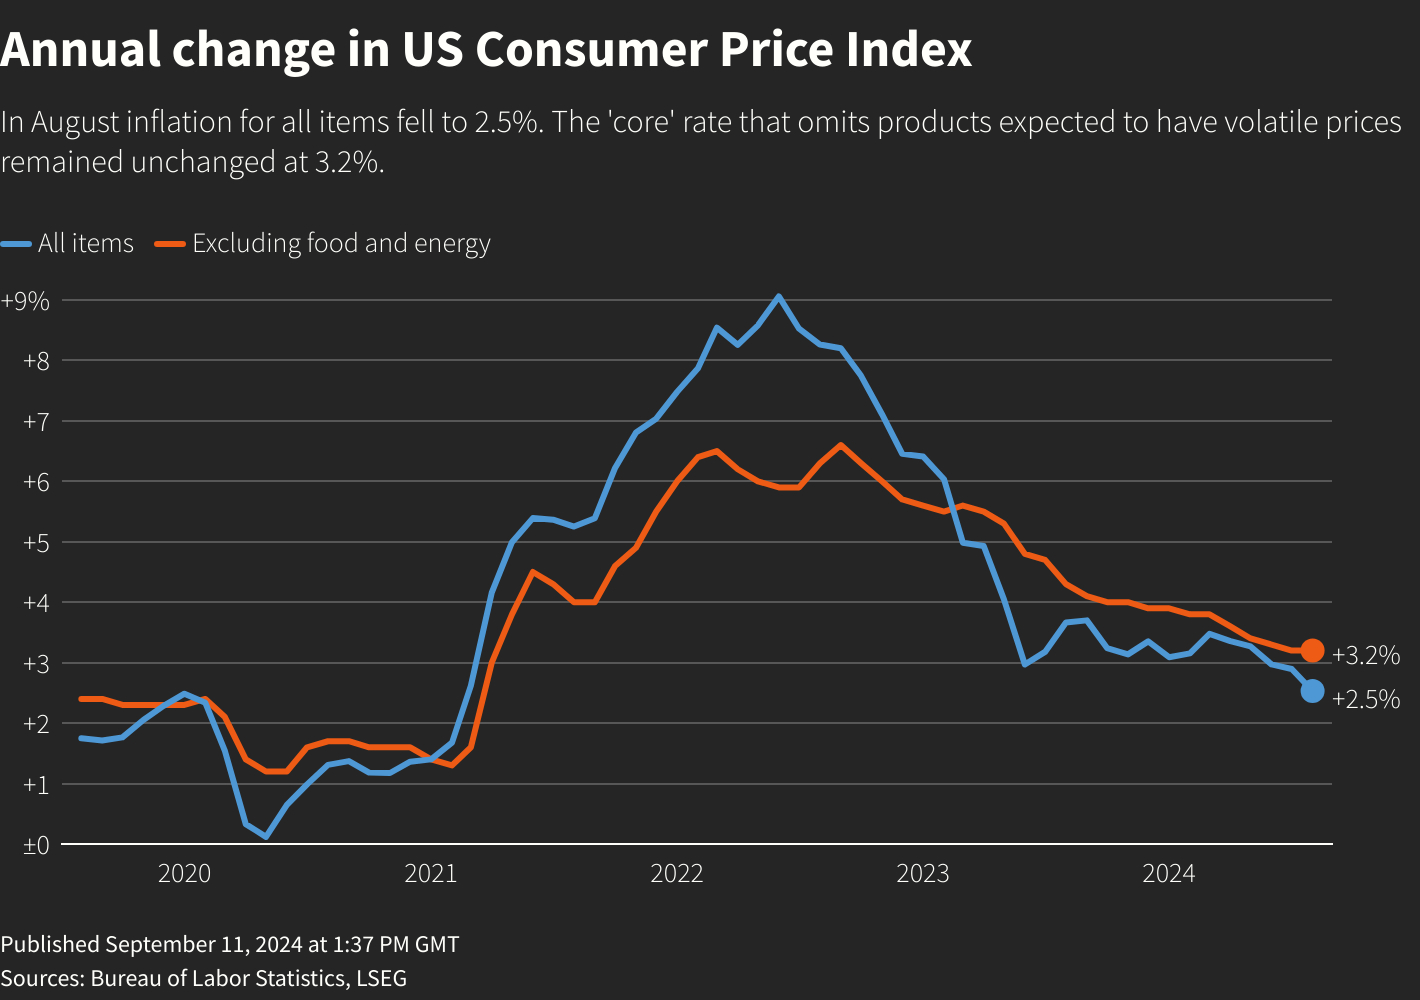 Der CPI (blau) ist dem Inflationsziel von zwei Prozent so nah wie seit drei Jahren nicht mehr. Die Kerninflation (orange) hängt hinterher
Die abgeschwächte Steigerung im CPI ist die geringste seit Februar 2021. Das aber ist nur ein Teil des Gesamtbilds. Mindestens genauso wichtig wie der CPI ist der Erzeugerpreisindex (engl.: Producer Price Index; PPI). Der PPI misst die Preise, die Unternehmen für die Herstellung von Gütern und Dienstleistungen verlangen. Im August sank der PPI auf 1.7 Prozent im Jahresvergleich, während im Juli noch ein Wert von 2.1 Prozent verzeichnet wurde. Dieser Rückgang deutet darauf hin, dass der Kostendruck in den Produktionsprozessen nachlässt, was langfristig dazu führen kann, dass auch die Verbraucherpreise weiter sinken. Die Kerninflation des PPI stieg zwar leicht von 2.3 auf 2.4 Prozent, blieb aber unter den Prognosen von 2.5 Prozent. Diese Entwicklung gibt Grund zur Hoffnung, dass sich die Produktionskosten in naher Zukunft weiter stabilisieren werden, was besonders für mittelständische Unternehmen von Bedeutung ist. Geringere Kosten bei der Herstellung ermöglichen es kleinen Firmen, wettbewerbsfähige Preise zu bieten, ohne die Margen zu schmälern.
Ist die Inflation besiegt? Abwarten!
Die jüngsten Inflationszahlen geben der Fed Rückenwind bei ihrer strategischen Planung. Seit 2022 verfolgt die Notenbank einen restriktiven Kurs mit mehrfachen Zinserhöhungen, um die Teuerungsrate unter Kontrolle zu bekommen. In den letzten Monaten wurde der Markt zusehends ungeduldig, vielerorts wurden Zinssenkungen gefordert. Fed-Chef Jerome Powell mahnte monatelang zur Geduld und widerstand auch den panischen Forderungen einer Not-Zinssenkung während der heftigen Abverkäufe bei Aktien und Bitcoin Anfang August. Die jüngsten Daten aus dem August zeigen, dass der harte Kurs der Fed Wirkung zeigt: Die Inflation sinkt allmählich, während die Wirtschaft bisher nicht in eine tiefe Rezession abzugleiten scheint. Sollte sich dieser Trend fortsetzen, könnte die Fed in den kommenden Monaten damit beginnen, die Zinsen vorsichtig zu senken, um das Wachstum zu stützen. Scharfe Zinssenkungen, etwa um 50 Basispunkte schon bei der Zinssitzung Mitte September, dürften vorerst aus dem Spiel sein – einerseits, weil die relativ soliden Wirtschaftsdaten der Fed Zeit verschaffen, andererseits, weil die Notenbank die nur langsam abkühlende Kerninflation nicht schon wieder befeuern möchte.
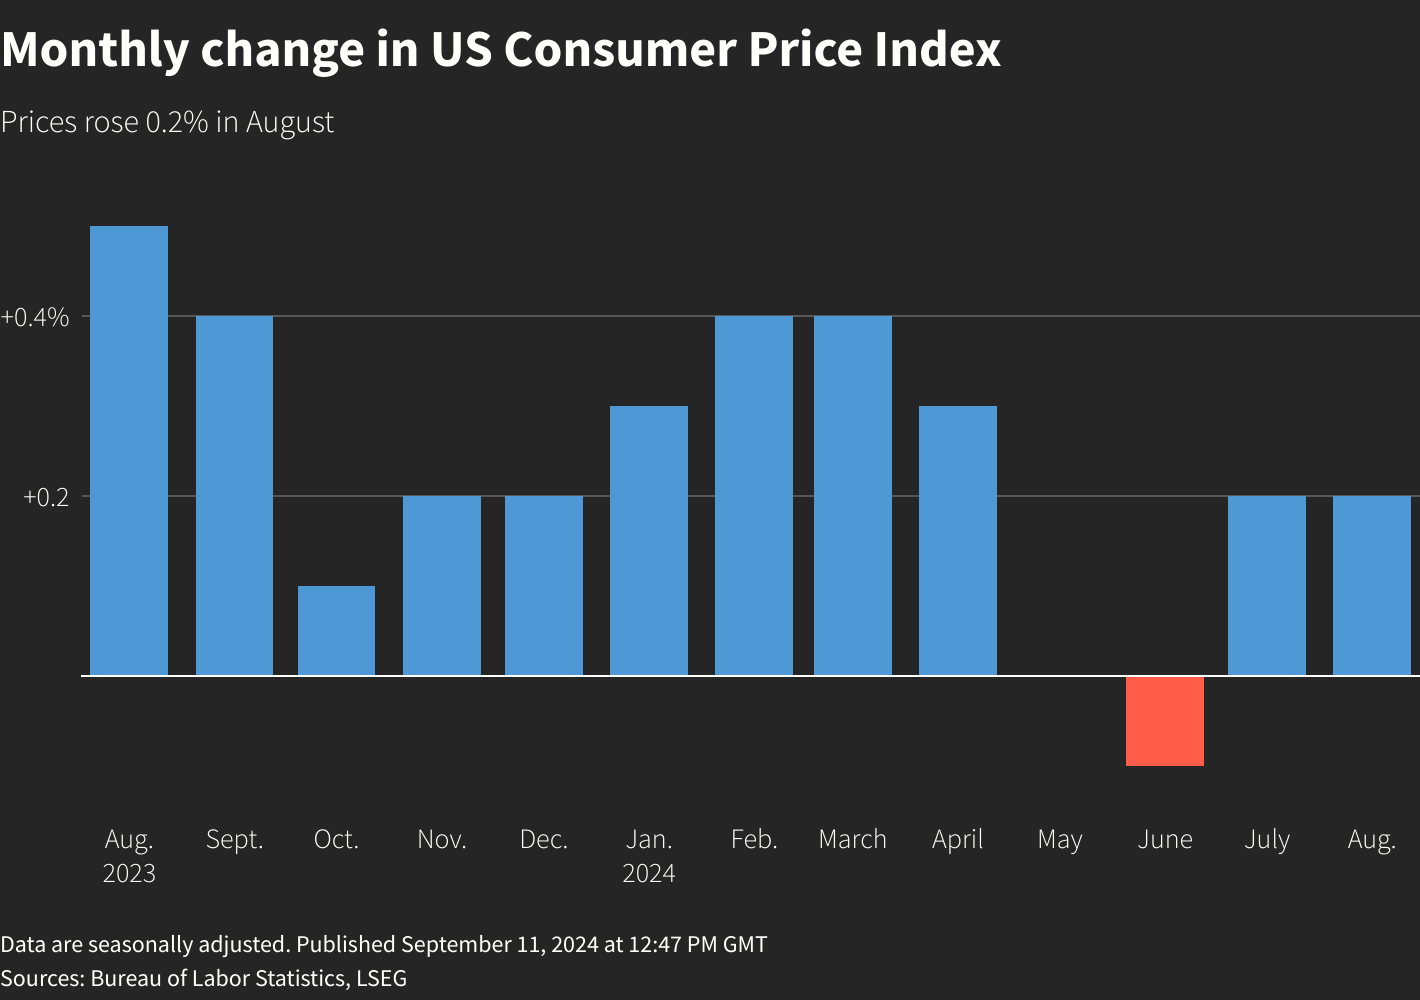 Auf Monatsebene bleibt das Bild durchwachsen: Im Vergleich zum Juli stieg die Inflation um 0.2 Prozentpunkte, die Zunahme ist seit dem Vormonat konstant
Ein Rückblick in die 1970er-Jahre zeigt, warum die aktuelle Entwicklung in den USA so entscheidend ist. Damals führte eine Kombination aus hoher Inflation und stagnierendem Wirtschaftswachstum – bekannt als Stagflation – zu einer der größten Wirtschaftskrisen der Nachkriegszeit. Die damalige Führungsriege der nordamerikanischen Zentralbank reagierte zunächst zu zögerlich auf die steigenden Preise, was die Krise nur noch verschärfte. Erst drastische Zinserhöhungen in den späten 1970er-Jahren führten zur Stabilisierung der Wirtschaft, allerdings auf Kosten einer tiefen Rezession, die schon kurze Zeit später einsetzte. Um ein Szenario wie in den 1970ern zu verhindern, hält die Fed seit nunmehr zwei Jahren die Zinsen hoch, damit die Inflation vor der nächsten Lockerung der Geldpolitik abkühlt und nicht sofort mit voller Härte zurückkehrt, sobald der Leitzins sinkt. Der Rückgang von CPI und PPI deutet darauf hin, dass der Fed ihr Spagat zwischen Senkung der Inflation und Drosselung der Wirtschaftsleistung durch strenge Geldpolitik gelingen könnte. Zu früh freuen sollte man sich aber nicht – schließlich könnte der Rückgang der Verbraucherpreise auch darin begründet liegen, dass die Kaufkraft bereits nachhaltig eingebrochen ist. Das wiederum könnte bedeuten, dass der US-Markt in die Rezession schlittert. Vorerst sind die guten Inflationsdaten aber eher Grund für Optimismus. Auch, wenn Risiko-Assets in Erwartung deutlicher Zinssenkungen wohl noch etwas Geduld brauchen.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


