Historisches Warnsignal: Was die invertierte Zinskurve mit der Rezession zu tun hat

Author
Staatsanleihen sind für viele Investoren so ziemlich das Langweiligste, was es am Finanzmarkt gibt. Das mag für die meisten Marktphasen auch stimmen. Aktuell aber sollte jeder, der sein Geld an der Börse anlegt, den Anleihenmarkt genau beobachten. Seit Wochen blicken Anleger bang auf die Zinskurven für kurz- und langfristige Staatsanleihen. Die Renditen dieser Anleihen sind aktuell im Begriff, eine historisch lange Inversion rückgängig zu machen. Einfach gesprochen: Seit fast zwei Jahren bekommt man für kurzfristige Anleihen mehr Zinsen als für langfristige. Das widerspricht der kapitalistischen Marktlogik und wird deshalb als Inversion, also Umkehrung des Normalzustandes bezeichnet. Wenn diese Inversion in der Vergangenheit auftrat, war das ein wichtiges Vorzeichen für eine bevorstehende Rezession. Akut wurden die Abschwünge, als die Inversion wieder aufgehoben wurde. Und genau an diesem Punkt stehen wir gerade. Wenn sich die Geschichte wiederholt, dann steht die Rezession nicht nur vor der Tür, sondern schon mitten im Raum und am Börsenparkett. Warum aber ist es so problematisch, wenn die Inversion der Zinskurven endet? Ist das nicht eigentlich die Rückkehr zum Normalzustand – und damit ein positives Zeichen?
Die Bedeutung der Zinskurven-Inversion
Die Botschaft einer Zinskurven-Inversion ist klar: Die Märkte erwarten, dass die nordamerikanische Zentralbank Federal Reserve (Fed) die Zinssätze zunächst hoch hält, um Inflation zu bekämpfen, sie jedoch später senken muss, um eine schwächelnde Wirtschaft zu stützen. Genauso ist es auch in den vergangenen Monaten passiert. Lange sträubte sich die Notenbank gegen Zinskürzungen, während Fed-Chef Jerome Powell eine weiche Landung für die Wirtschaftnversprach, schlugen viele Marktbeobachter Alarm und warnten vor einer verspäteten Lockerung der Geldpolitik. Während die Inflation tatsächlich zurückging, zeigte die Wirtschaft immer eklatantere Schwäche. Anfang August kam der erste große Knall, als erhöhte Arbeitslosenzahlen einen wichtigen Rezessions-Indikator ausschlagen ließen. Eine Zinskürzung im September halten Analysten mittlerweile für fast schon sicher, der Anleihenmarkt erwartet sie schon länger. Daher auch die Inversion der Zinskurve: Der Markt preist die Zukunft ein, in diesem Fall eben die Zinssenkung. Dass sich die Zinskurven nun wieder in den Normalzustand begeben, ist eigentlich ein gutes Zeichen.
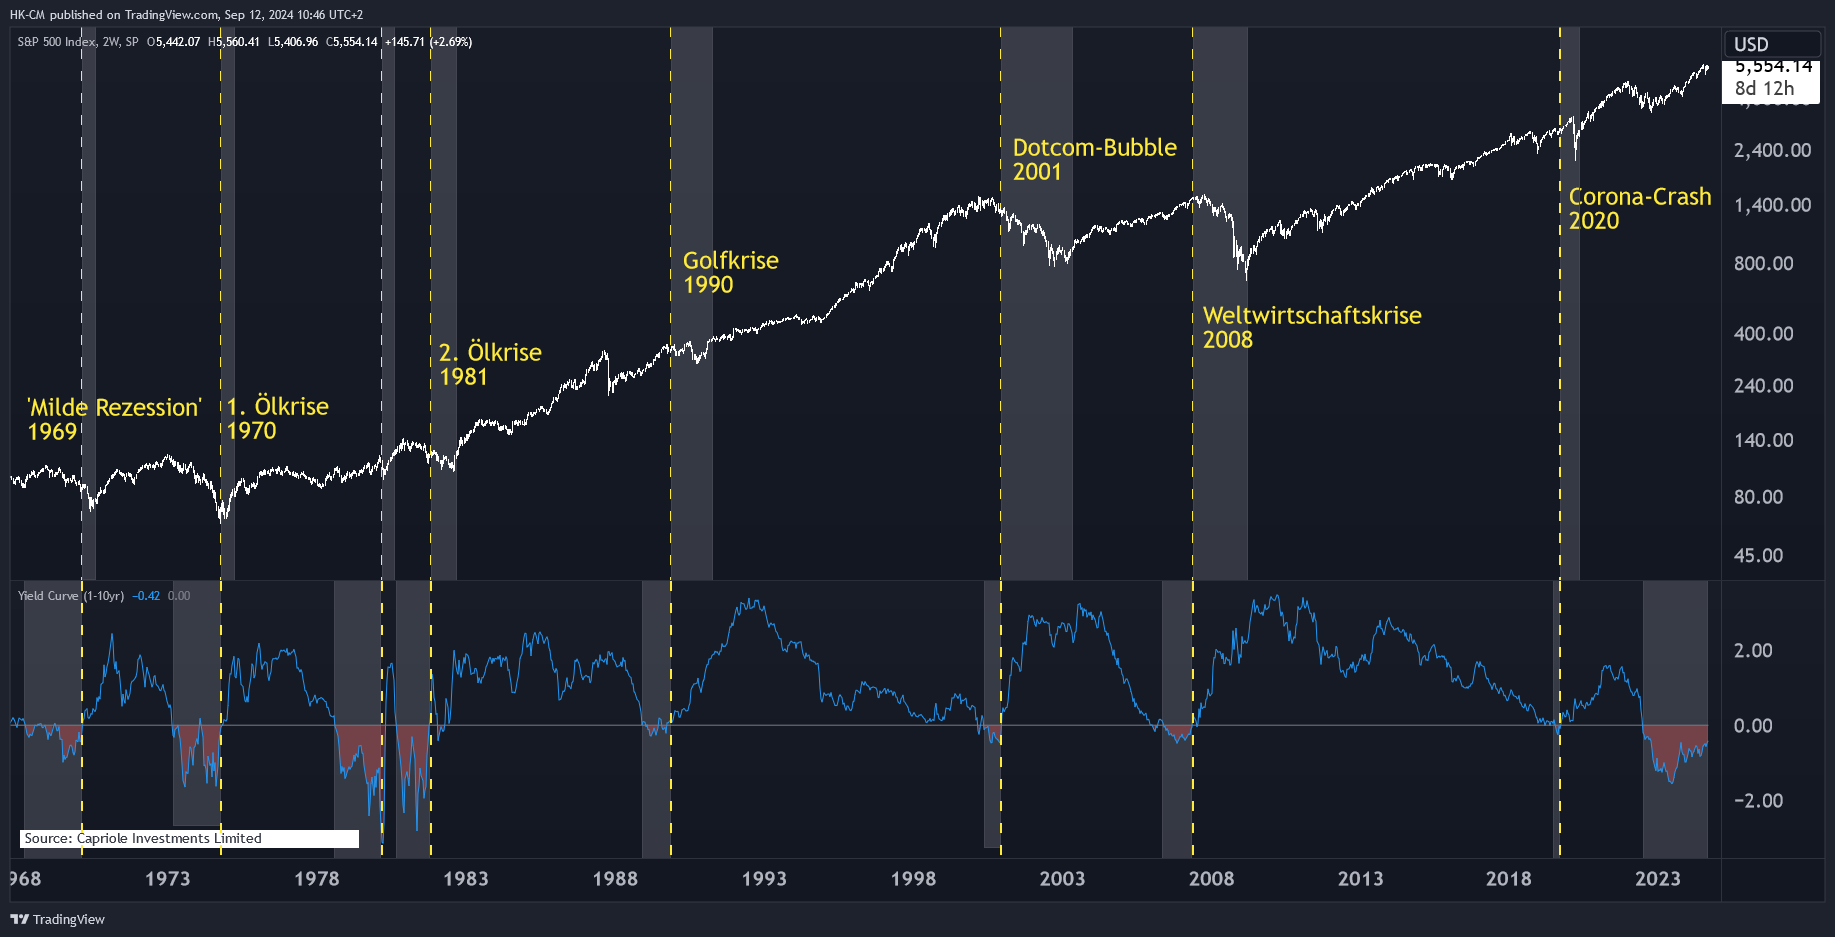 Große Rezessionen kamen, als sich die Inversion der Zinskurve wieder auflöste. Danach sorgte der 'Normalzustand' für lange Phasen wirtschaftlicher Erholung.
Für Risiko-Assets wie Aktien oder Kryptowährungen und die gesamte Wirtschaft ist eine Inversion der Zinskurve nicht gut: Die höheren kurzfristigen Zinsen belasten Verbraucher und Unternehmen, während die niedrigen langfristigen Renditen riskante Investitionen unattraktiv machen. Schließlich bekommen große Investoren für kurzfristige Anleihen dann fürstliche Renditen. Warum also das Risiko der Volatilität an der Börse in Kauf nehmen? Um die Brisanz dieser Entwicklung zu verstehen, muss man die Zinskurve als Indikator für die wirtschaftlichen Erwartungen betrachten. Normalerweise sind die Zinsen für langfristige Anleihen höher als die für kurzfristige, da Investoren für das Halten von Kapital über einen längeren Zeitraum eine höhere Rendite verlangen. Wenn sich jedoch die kurzfristigen Zinsen über die langfristigen erheben, sprechen Ökonomen von einer inversen Zinskurve. Investoren erwarten dann, dass das Wirtschaftswachstum in der Zukunft schwächer ausfallen wird und die Zentralbanken die Zinsen senken müssen. Solange die Zentralbank ihre Zinsen auf hohem Niveau belässt, um die Inflation zu bekämpfen, bleiben auch die Anleihen-Renditen hoch. Weil längerfristig aber Zinskürzungen erwartet werden, fallen langfristige Anleihezinsen ab.
Warum verdreht sich die Zinskurve?
Ein entscheidender Faktor für die Entstehung und Auflösung von Zinskurven-Inversionen ist die Geldpolitik der Zentralbanken. Die Fed hat im Zuge der hohen Inflation in den letzten Jahren die Zinsen mehrfach angehoben, um die Teuerungsrate zu dämpfen. Dies führte zu einem Anstieg der kurzfristigen Zinsen, während die langfristigen Zinsen auf die Erwartung einer späteren Rezession hin sanken. Wenn die Fed erkennt, dass die Wirtschaft tatsächlich zu schwächeln beginnt, senkt sie in der Regel die Zinsen, um die Wirtschaft zu stimulieren. Die historisch lange Umkehr der Zinskurve über die letzten Monate deutete darauf hin, dass Investoren das Vertrauen in langfristige Stabilität der Wirtschaft verlieren. Der Markt erwartet also, dass der Kampf gegen die Inflation durch hohe Zinsen gewonnen wird, das Wachstum der zinspolitisch ausgebremsten Wirtschaft aber nachlassen könnte. Dann wiederum erwartet der Anleihenmarkt, dass die Fed einspringt, die Zinsen kürzt und sich damit auch die Anleihe-Zinsen verringern. Das ist zwar bullisch für Risiko-Assets, weil große Investoren keine hohen Renditen mehr mit kurzfristigen Anleihen verdienen können und deshalb zur Börse schielen. Makroökonomisch ist diese Situation aber problematisch, weil Zinskürzungen bedeuten, dass die Fed gezwungenermaßen auf einen wirtschaftlichen Abschwung reagieren muss.
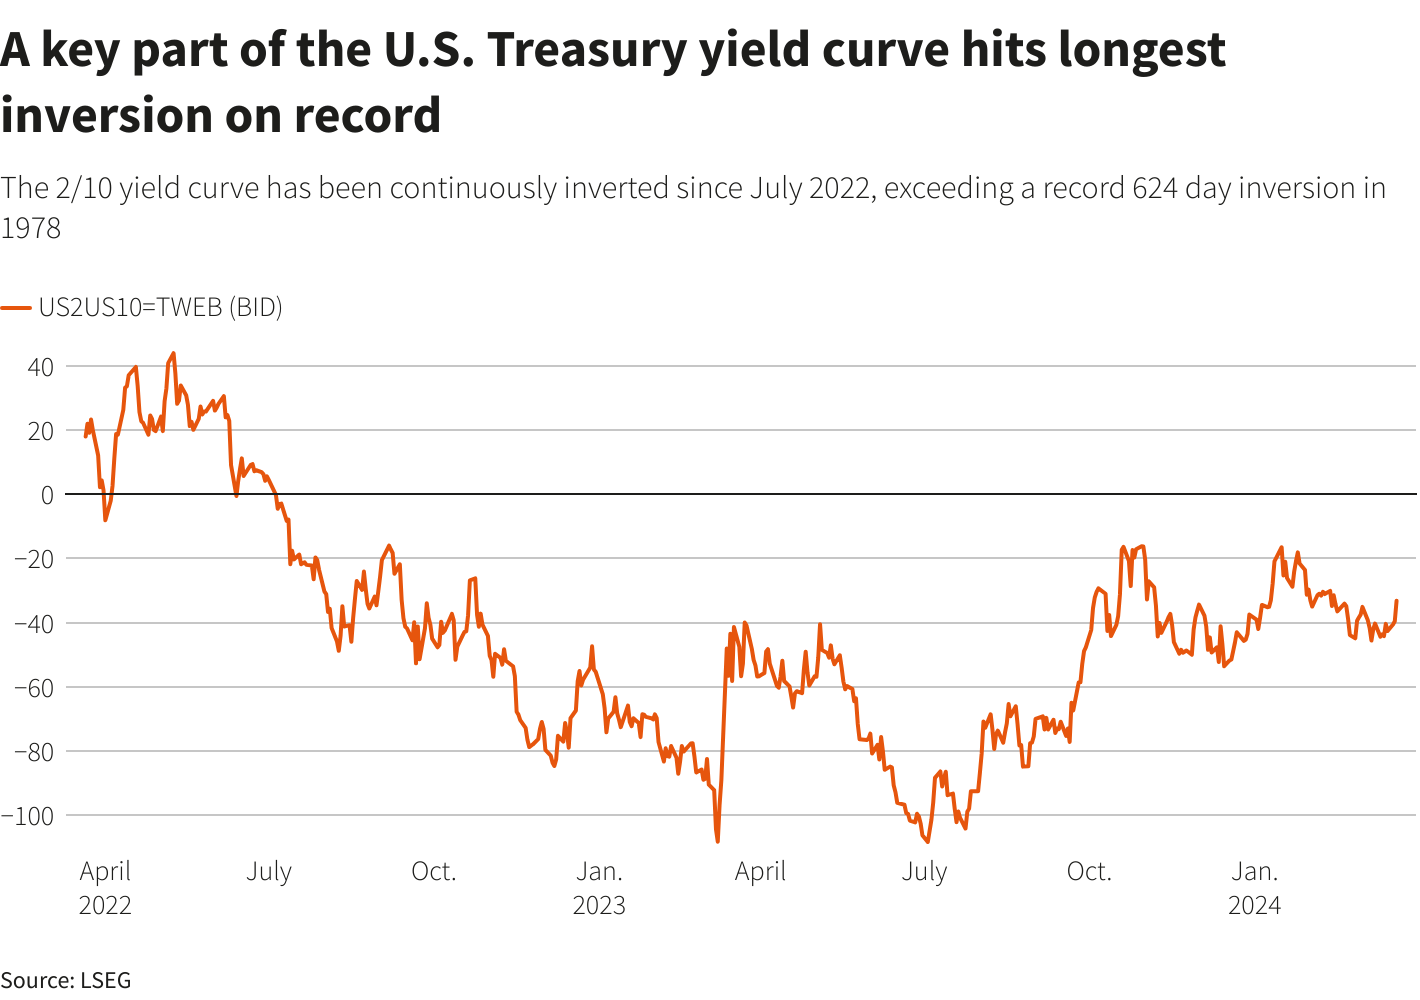 Die aktuelle Inversion der Zinskurve ist mit fast 800 Tagen die längste der Börsen-Geschichte. Den bisherigen Rekord hielt die Phase bis 1978 mit 624 Tagen.
Die aktuelle Zins-Situation birgt ebenfalls Gefahren für das Geldsystem. Eine Inversion der Zinskurve wirkt sich direkt auf die Banken und den Finanzmarkt aus. Banken leihen sich Geld zu kurzfristigen Zinssätzen und geben es zu langfristigen Konditionen weiter. Eine Inversion der Kurve schmälert die Margen, da Banken höhere Zinsen für kurzfristige Einlagen zahlen müssen, während sie für langfristige Kredite geringere Renditen erhalten. Das erschwert es Banken, rentabel zu arbeiten, und es kann zu einer Verknappung des Kreditangebots führen. Wenn Banken weniger bereit dazu sind, Kredite zu vergeben, werden Investitionen und Konsumausgaben eingeschränkt, was das Wirtschaftswachstum zusätzlich dämpfen kann. Die Bankenkrise im Frühjahr 2023, als mehrere Banken in den Vereinigten Staaten aufgrund von Liquiditätsproblemen scheiterten, wurde ebenfalls mit den Veränderungen in der Zinskurve in Verbindung gebracht. Auch hier ist die Rückkehr zum Normalzustand, also die Umkehrung der Inversion ein zweischneidiges Schwert: Banken können wieder günstigere Kredite vergeben, wenn die Fed die Leitzinsen senkt. Ob die Schäden der restriktiven Geldpolitik und hoher Zinsen besonders in mittelständischen Unternehmen schnell wieder behoben werden können, ist jedoch ungewiss.
Ist die Rezession schon da?
Trotz der anhaltenden Inversion der Zinskurve ist die Wirtschaft in den USA bislang nicht in eine Rezession geraten. Dies liegt unter anderem an den ungewöhnlichen Bedingungen, die nach der COVID-19-Pandemie herrschten. Die Konsumausgaben blieben hoch, da viele Haushalte in den Jahren der Pandemie erhebliche Ersparnisse anhäuften, die sie jetzt als Puffer gegen die steigenden Kreditkosten nutzen konnten. Auch die schnellen und gezielten Maßnahmen der Fed, um das Bankensystem durch Liquiditätshilfen zu stabilisieren, trugen dazu bei, das Vertrauen in die Finanzmärkte aufrechtzuerhalten. Allerdings könnte dies nur ein vorübergehender Effekt sein, denn langfristig wirkt eine invertierte Zinskurve als Bremse für Investitionen und das wirtschaftliche Wachstum. Wenn die Fed die Zinsen nun wieder senkt, womit der Anleihenmarkt schon lange rechnet, dürfte es durch das billigere Geld zu einem kurzfristigen Aufatmen der Wirtschaft kommen: Kapital wird für Investoren und Unternehmen wieder günstiger, ein positiver Impuls wie zu Zeiten der Corona-Pandemie könnte die Folge sein. Besonders nachhaltig erscheint eine mögliche Erholung angesichts der durchwachsenen Wirtschaftszahlen in den USA und der Rezessionsgefahr in Deutschland aber nicht.
Mit der jüngsten Umkehr der Zinskurve, bei der die kurzfristigen Zinsen nun wieder sinken, könnte ein entscheidender Wendepunkt bevorstehen. Historisch gesehen folgt auf diese Umkehrphase oft eine Rezession, da die Zentralbanken ihre Zinsen senken, um den Wirtschaftseinbruch zu verhindern oder abzumildern. Für Anleger und Unternehmen bedeutet diese Normalisierung der Zinskurve, dass die Zeit der teuren Kredite möglicherweise bald zu Ende geht – was positiv klingen mag, jedoch oft ein Zeichen dafür ist, dass die Wirtschaft an Fahrt verliert. Der Markt hat sich bisher als widerstandsfähig erwiesen, schwächelt in den letzten Wochen aber merklich. Und auch die langfristigen Auswirkungen der Zinssenkung sind noch nicht abzusehen. Experten warnen, dass das Wirtschaftssystem nicht dauerhaft mit einer inversen Zinsstruktur funktionieren kann, da das Kapitalismus-Prinzip darauf basiert, für langfristige Investitionen auch höhere Renditen zu erzielen. Wenn dies nicht mehr der Fall ist, kann die Wirtschaft nur schwer wachsen. Hat die historisch lange Inversion also irreversible Schäden angerichtet? Oder gelingt Jerome Powell und der Fed am Ende doch noch die viel beschworene weiche Landung durch rechtzeitige Zinskürzungen?
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.