Japan crasht die Weltwirtschaft: Warum Bitcoin profitiert

Author
Bis vor kurzem haben sich nur Finanz-Nerds und Superreiche für Staatsanleihen interessiert. Seit einigen Wochen sind die sogenannten Government Bonds aber zum Reizwort der internationalen Finanzmärkte avanciert. Alles begann mit einem sprunghaften Anstieg der Anleihezinsen in den USA –aktuell wohl das größte Risiko für die wirtschaftliche Gesundheit der Vereinigten Staaten. Noch schlechter steht es um die viertgrößte Volkswirtschaft der Welt, Japan. Dort droht ein Staatsbankrott wegen unkontrolliert steigender Anleihezinsen. Die japanische Zentralbank steckt in der Klemme und könnte zu Entscheidungen gezwungen sein, die einen weltweiten Aktiencrash auslösen könnten. Für Bitcoin könnte dieses Szenario zum Endspiel gegen das globale Geldsystem werden.
Japan geht es „schlechter als Griechenland“
Am Montag ließ Japans Premierminister Shigeru Ishiba die Bombe platzen: „Die wirtschaftliche Situation unseres Landes ist ohne Zweifel extrem schlecht – sogar schlechter als Griechenland.“ Damit spielte Ishiba auf den griechischen Staatsbankrott an, der seit mehr als 15 Jahren auf dem Haushalt der EU lastet. Die griechische Staatskrise begann 2009, als bekannt wurde, dass Griechenland seine Staatsverschuldung jahrelang schöngerechnet hatte – Investoren verloren das Vertrauen, und die Renditen für griechische Staatsanleihen schossen in die Höhe.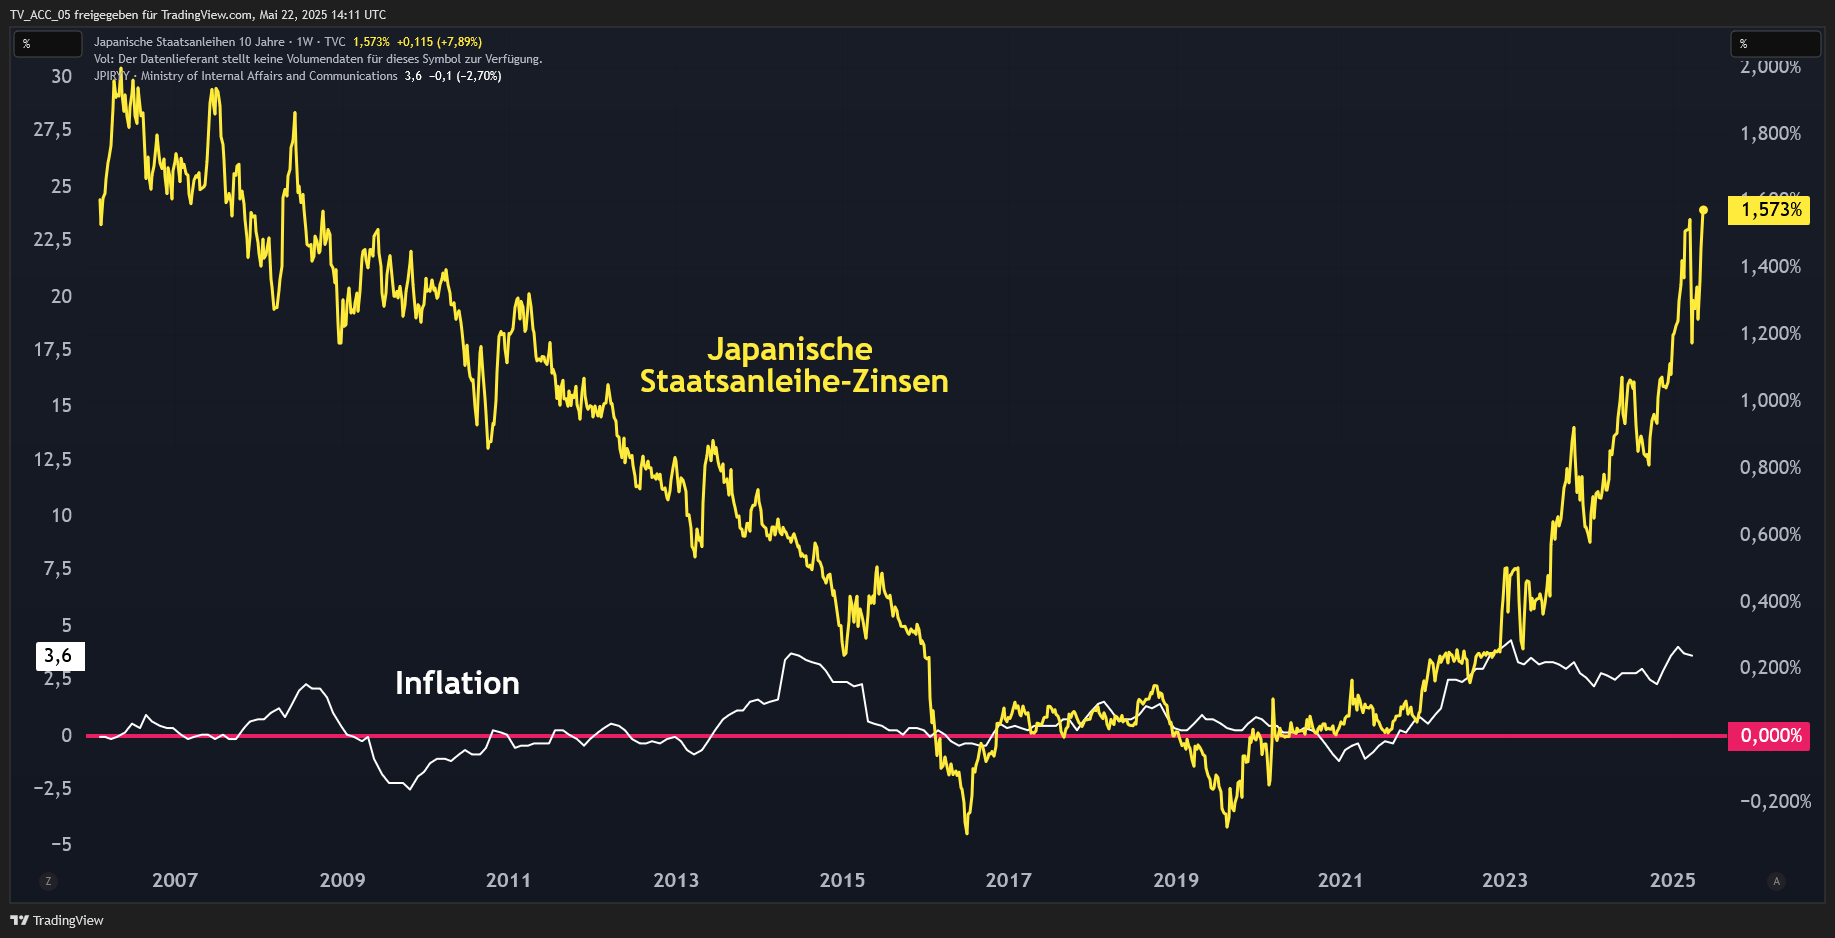 Jahrelang hatte Japan niedrige Anleihe-Zinsen und flache Inflation. Beides stieg zuletzt deutlich an. Ein dickes Problem für die Staatskasse.
Griechenland konnte sich nicht mehr selbst am Kapitalmarkt finanzieren und musste mit mehreren Rettungspaketen gestützt werden, um eine Staatspleite und den Zusammenbruch des Euro-Systems zu verhindern. Die griechische Schuldenkrise ist seither zum Symbol geworden für Staatspleiten, die durch globalen Vertrauensverlust in die Refinanzierbarkeit der nationalen Verbindlichkeiten entstehen. Einfach ausgedrückt bedeutet das: Andere Länder und Investoren trauen dem kriselnden Staat nicht mehr zu, seine Schulden zurückzuzahlen. Die staatlichen Schuldverschreibungen (also Staatsanleihen), die ein Land verkauft, um seinen Haushalt zu finanzieren, gelten dann als hochriskant.
Viele Geldgeber steigen in solchen Fällen aus und stoßen die Staatsanleihen des Landes ab. Durch das wachsende Angebot und die sinkende Nachfrage fällt der Wert der Anleihen, was die Zinsen nach oben treibt. Deshalb sind hohe Staatsanleihe-Zinsen in der Regel ein Zeichen für Vertrauensverlust in die Schuldenfähigkeit und Kreditwürdigkeit eines Staats. Das Land muss dann deutlich mehr Rendite zahlen, damit Anleger die Anleihen kaufen und gerät in eine Schuldenspirale: Es wird teurer, neue Schulden aufzunehmen, was die gesamte Schuldenlast steigert und die Zahlungsfähigkeit weiter einschränkt. Häufig führt diese selbstverstärkende Dynamik zur Implosion der Staatsfinanzen. So wie 2009 in Griechenland.
Japans Schulden werden immer teurer
Sehr ähnlich ergeht es gerade der japanischen Regierung. Regelmäßig führt das japanische Finanzministerium Auktionen für Staatsanleihen durch. Vereinfacht gesagt werden dabei die Anleihen zum Kauf angeboten und Interessenten – also andere Staaten, Unternehmen oder Großinvestoren – geben verdeckte Gebote ab. Je niedriger das Gebot (also je vorsichtiger der Bieter), desto höher die Zinsen, die Japan zahlen muss und umgekehrt. Die Bieter schlagen also einen Zinssatz vor, zu dem sie ihr Geld an Japan verleihen. Das japanische Finanzministerium nimmt die Gebote entgegen, sortiert sie nach Zinshöhe und akzeptiert sie in dieser Reihenfolge, bis das Zielvolumen erreicht ist.
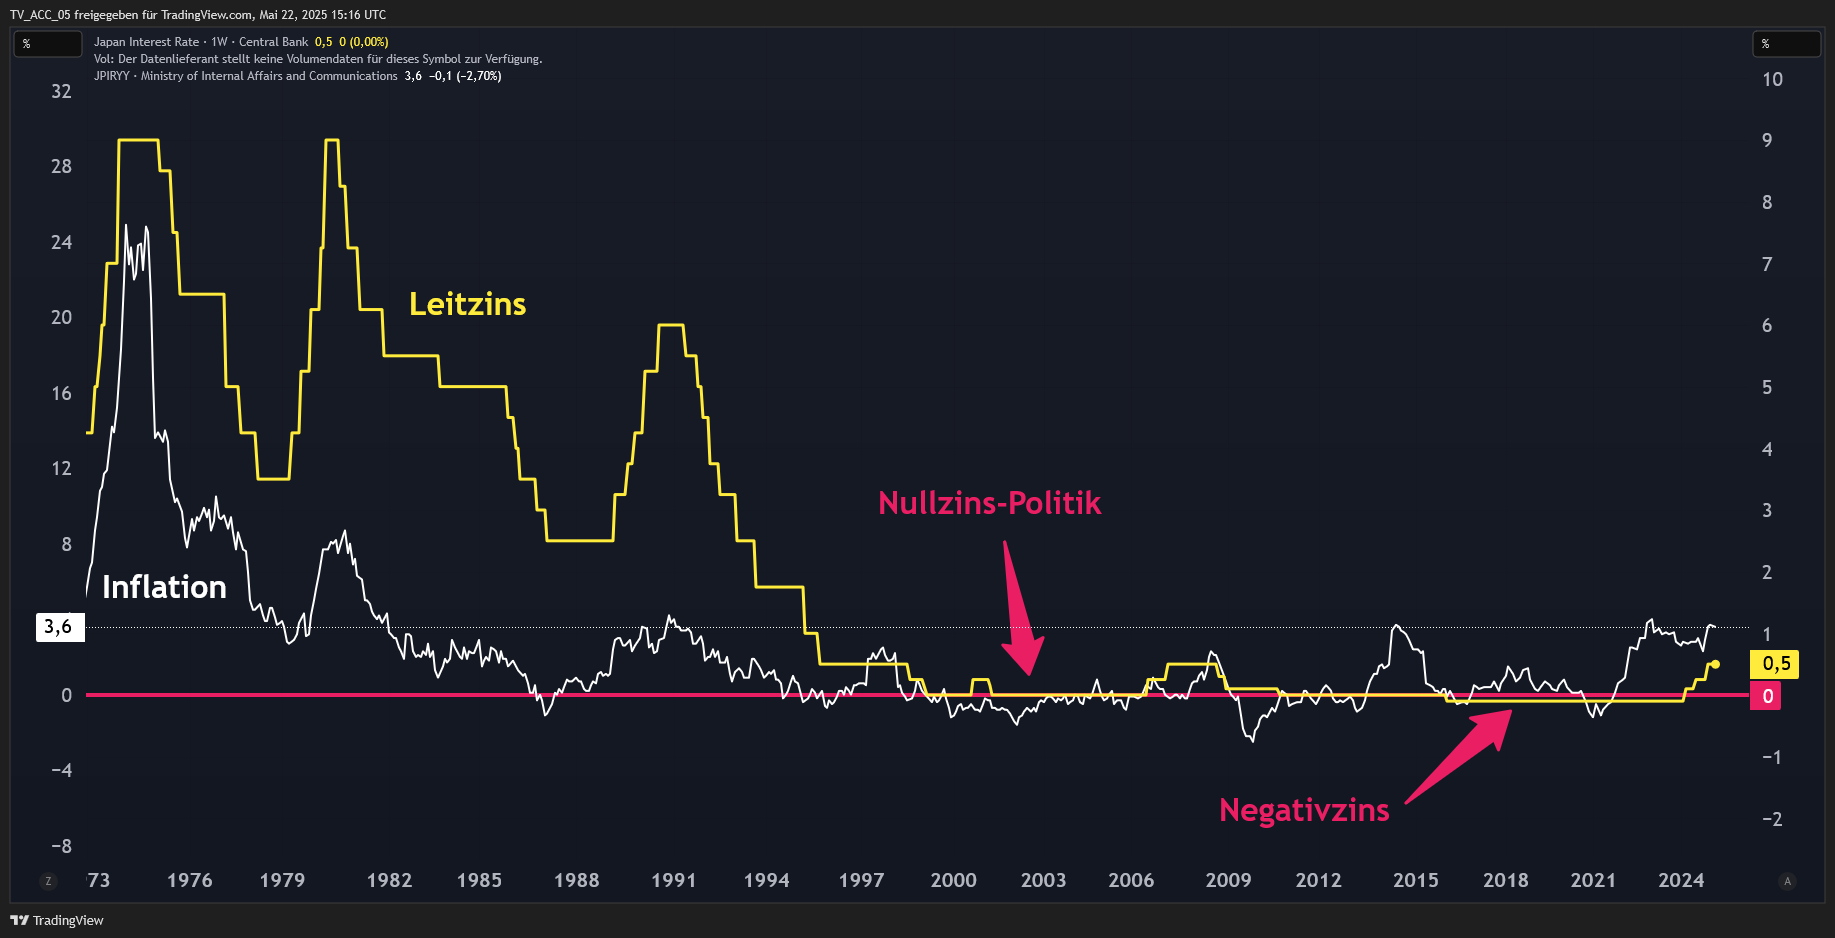 Die Bank of Japan steckt im Dilemma: Währung weiter abwerten und Geldgeber vergraulen oder Zinsen anziehen und einen globalen Marktcrash riskieren.
Das hört sich kompliziert an, ist mit einem Beispiel aber leicht zu verstehen: Angenommen, Japan braucht eine Billion Yen und will dafür Anleihen ausgeben. Der günstigste Bieter, ein Unternehmen aus den USA, bietet 100 Milliarden Yen an und will dafür einen Zins von 1.5 Prozent. Der zweite Bieter, eine Bank aus Deutschland, kann 500 Milliarden Yen zur Verfügung stellen und will dafür 1.55 Prozent Rendite. Und schließlich bietet eine weitere Bank aus Saudi-Arabien 600 Milliarden Yen für 1.57 Prozent an. Da der japanische Staat ein Interesse daran hat, möglichst wenig Zinsen zu zahlen, nimmt er die Gebote, angefangen vom günstigsten, in aufsteigender Reihenfolge an.
Um auf die gewünschte Billion Yen zu kommen, würde das Finanzministerium die 100 Milliarden des US-Unternehmens für 1.5 Prozent, die 500 Milliarden der Bank aus Deutschland für 1.55 Prozent und 400 Milliarden von der saudischen Bank für 1.57 Prozent nehmen. Das höchste Gebot wird nur teilweise ausgeschöpft, weil 400 Milliarden ausreichen, um auf eine Billion zu kommen. Dieses Verfahren funktioniert normalerweise reibungslos, weil Anleger die Sicherheit einer Staatsanleihe bei fester Rendite schätzen und deshalb die Nachfrage nicht abreißt. Probleme bekommt der Staat, wenn Käufer das Vertrauen verlieren – so wie aktuell in Japan. Am Dienstag ist eine japanische Staatsanleihen-Auktion auf die niedrigste Nachfrage seit einem Jahrzehnt getroffen.
Warum Japan die Weltwirtschaft crashen könnte…
Früher waren Staatsanleihen ein sicherer Hafen für große Kapitalmengen von institutionellen Anlegern oder Großinvestoren, um ohne Risiko gute Rendite zu erwirtschaften. Warren Buffetts Berkshire Hathaway und der Stablecoin-Emittent Tether gehören zu den größten privaten Haltern von US-Staatsanleihen, die in den Vereinigten Staaten als Treasuries bezeichnet werden. Treasuries sind aber auch bei anderen Staaten sehr beliebt. Großbritannien etwa hält mehr als 700 Milliarden Dollar in US-Staatsanleihen, China rund 750 Milliarden. Keiner aber kommt an den größten Halter von US-Anleihen heran. Das ist mit mehr als einer Billionen Dollar ausgerechnet Japan. Und da fangen die Probleme für das internationale Finanzsystem an.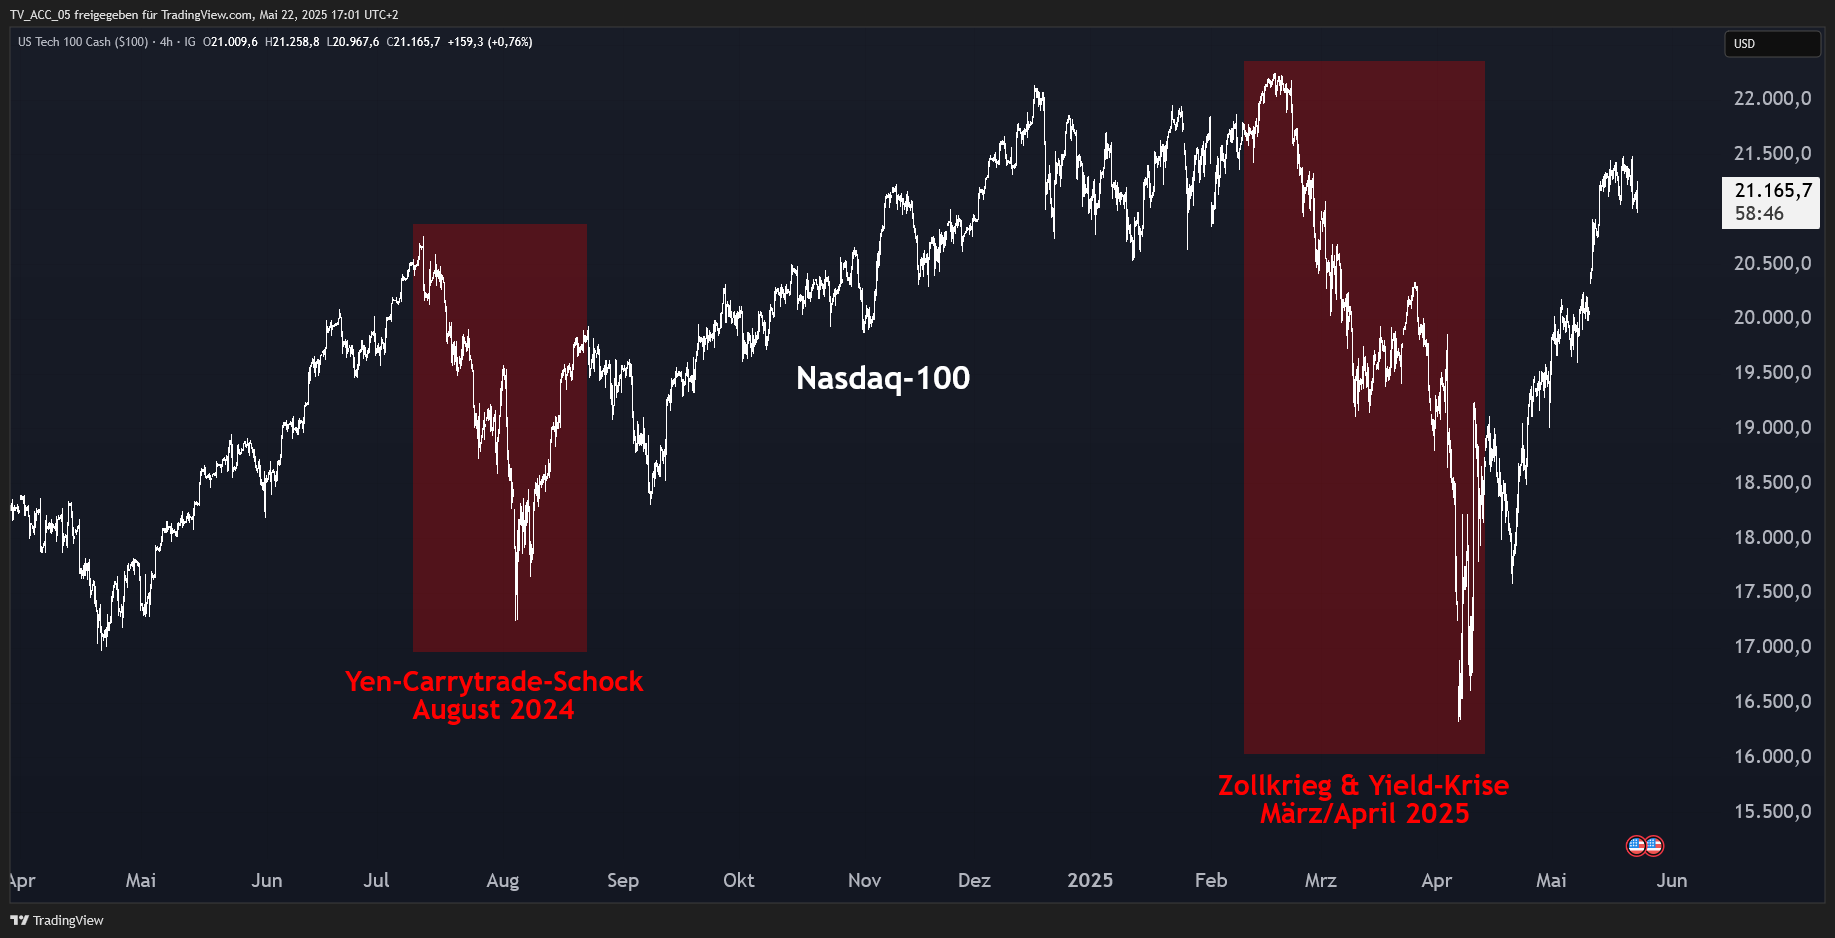 Als Japan seinen Leitzins im August des letzten Jahres anhob, brach Panik auf den Weltmärkten aus. US-Aktien und Kryptowährungen korrigierten scharf.
Im Falle einer Staatspleite, die durch einen Anleiheschock ausgelöst werden könnte, könnte Japan dazu gezwungen sein, internationale Anleihen aus dem eigenen Portfolio zu verkaufen, um liquide Mittel zu bekommen. Das würde die internationalen Anleihemärkte so unter Druck setzen und dadurch die Anleihezinsen in den USA und Europa dermaßen in die Höhe treiben, dass die größten Wirtschaftsmächte der Welt ernsthafte Probleme bekommen, ihre Schulden zu refinanzieren. Das könnte zum Kollaps des globalen Schuldensystems führen, das seit Jahrzehnten aufgebaut wurde. Das ist aber nicht das einzige Problem, das aus Japans Anleihekrise erwächst.
Ein weiterer zentraler Grund für den Anstieg der Anleihezinsen in Japan ist nämlich die Schwäche des japanischen Yen. Trotz zweier Jahrzehnte ultralockerer Geldpolitik (mit Ausnahme der Weltwirtschaftskrise 2008 konnte man sich seit Ende der 1990er Jahre praktisch zum Nullzins Geld bei der japanischen Zentralbank leihen) war die japanische Inflation lange niedrig geblieben. In den letzten Monaten ist sie aber deutlich gestiegen und stieg Anfang des Jahres auf fast vier Prozent. Um das Vertrauen der internationalen Geldgeber zurückzugewinnen muss die japanische Zentralbank eigentlich ihre Zinsen erhöhen und damit den Yen stärken sowie die Inflation bekämpfen. An dieser Stelle kommt aber das nächste große Problem ins Spiel: der Yen-Carrytrade.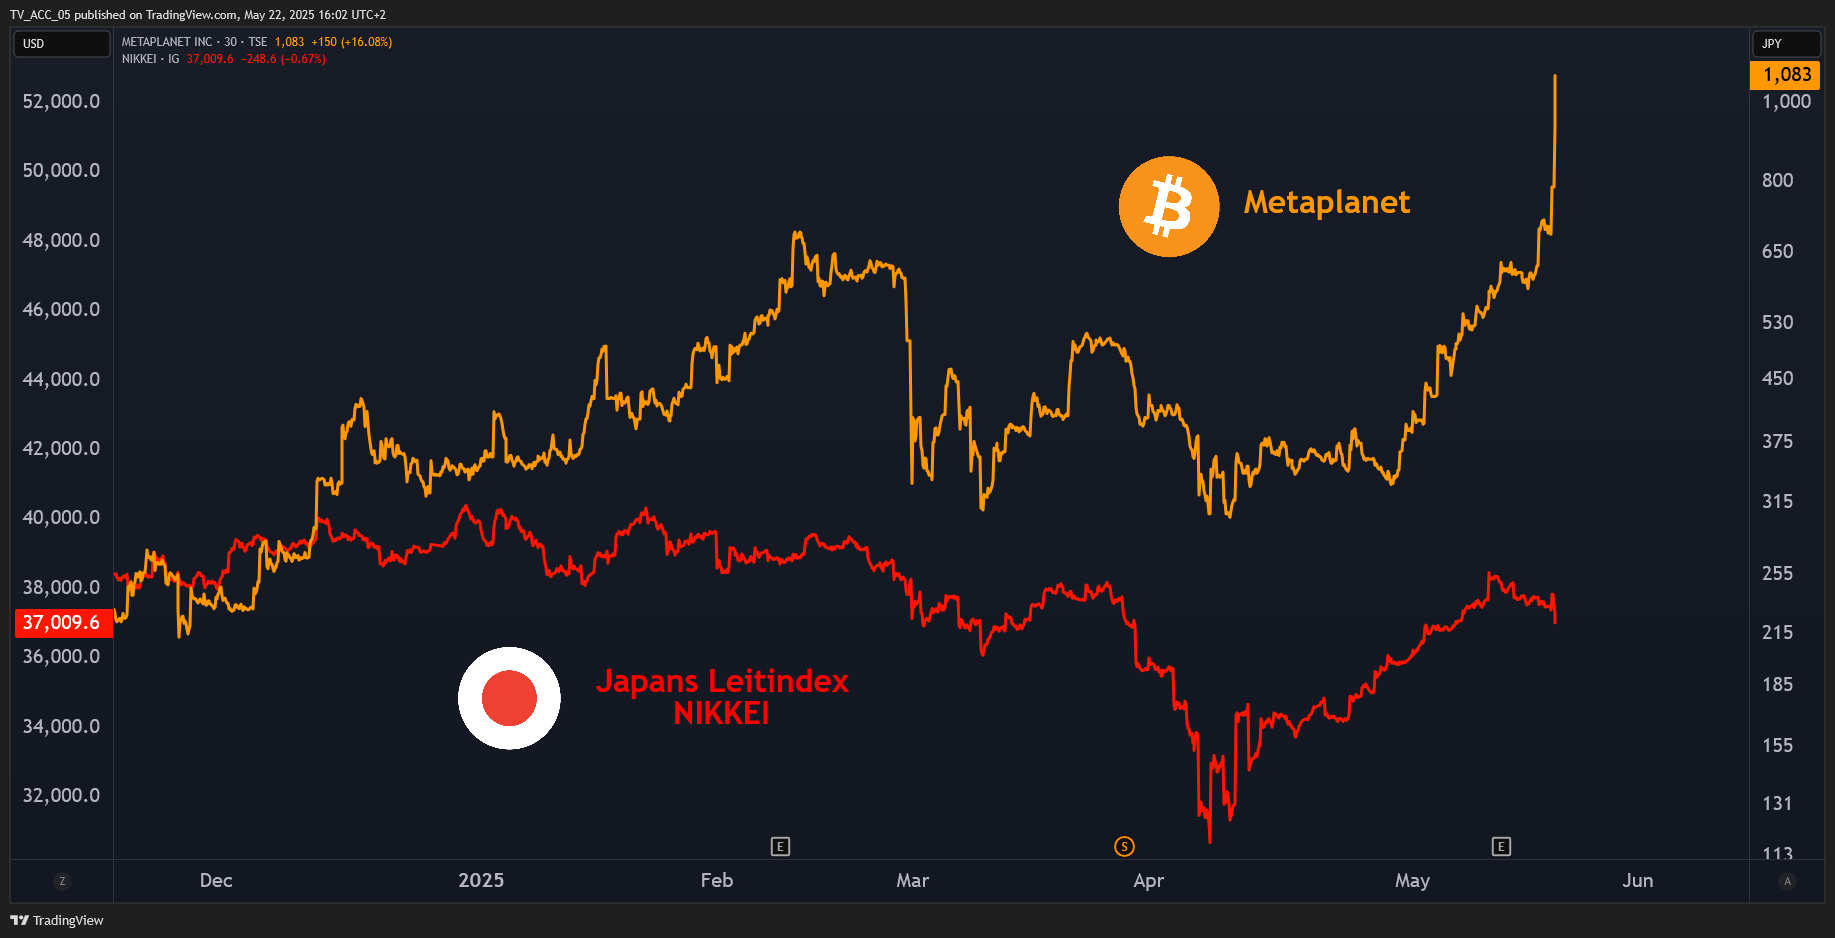 Anleger flüchten in Bitcoin: Während der Japan-Index Nikkei fällt, schießt Metaplanet (das 'japanische Microstrategy') in die Höhe.
Während der japanischen Nullzins-Politik haben sich Investoren weltweit Yen geliehen, um in ihren Heimatmärkten zu investieren. Das funktioniert wie Hebel-Trading: Man verwendet fremdes Geld, um damit zu spekulieren. Das passierte vor allem mit dem Yen, weil ein Kredit praktisch nichts kostete. Alles, was man mit diesem Geld an der Börse verdiente, konnte man also behalten. Hebt die japanische Zentralbank nun ihre Zinsen an, schrumpft diese Marge und viele Yen-Carrytrader sind nicht mehr profitabel. Daraufhin müssen sie ihre Positionen verkaufen, um ihre Yen-Kredite zurückzuzahlen. Dadurch würde an weltweiten Börsen immenser Abgabedruck entstehen, der zu einem globalen Aktiencrash führen könnte.
… und warum Bitcoin davon profitiert
Wie groß die Angst vor einer Auflösung des Yen-Carrytrades ist, zeigte sich im August des vergangenen Jahres. Damals verdoppelte die japanische Zentralbank ihren Leitzins von 0.1 auf 0.25 Prozent. Aktien in den Vereinigten Staaten und Europa brachen ein, Kryptowährungen kollabierten regelrecht – an den Börsen weltweit brach blanke Panik aus. Japan versuchte daraufhin, die Wogen zu glätten und versprach, mit weiteren Zinsanhebungen vorsichtig zu sein. Nun aber steckt die Bank of Japan in einem historischen Dilemma: Entweder die Zinsen niedrig lassen und eine weitere Yen-Abwertung in Kauf nehmen, die zu einer Negativ-Spirale bei Anleihezinsen und Staatsschulden führen würde. Oder die Zinsen weiter anheben und einen globalen Aktiencrash riskieren.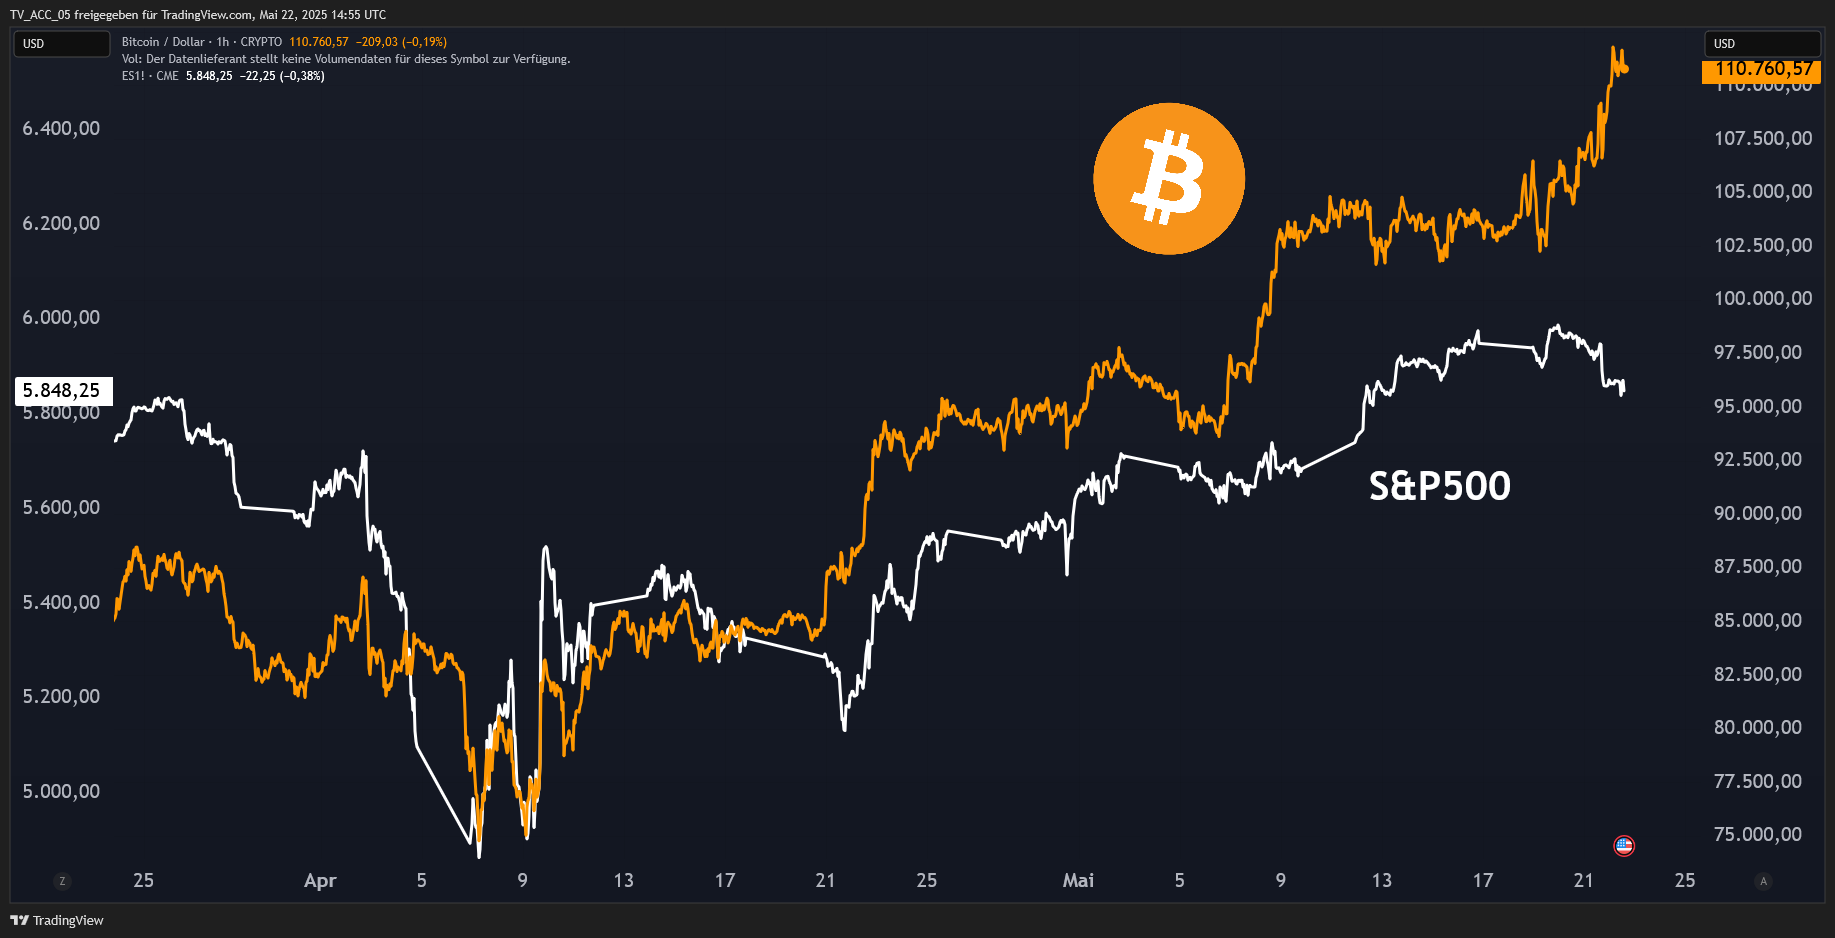 Ähnlich wie in Japan sieht es gerade in den USA aus: Bitcoin erreicht ein neues Allzeithoch, während der US-Leitindex S&P500 fällt.
Drohender Staatsbankrott oder weltweite Börsenkrise – das Dilemma könnte dramatischer kaum sein. Während vor allem die US-Aktienmärkte von der Anleihe-Krise gehörig unter Druck gesetzt werden, gibt es einen großen Profiteur des ganzen Durcheinanders: Mit einem Sprung über 110 000 US-Dollar hat ausgerechnet der als Risiko-Asset bekannte Bitcoin inmitten der globalen Börsensorgen ein neues Allzeithoch erreicht. Dabei kommt dem Krypto-Marktführer zugute, dass er als unabhängiges Asset außerhalb des staatlichen Geldsystems funktioniert. Die Aktie von Metaplanet, des einzigen japanischen Börsenunternehmens mit nennenswerten Bitcoin-Beständen, stieg in den letzten fünf Wochen um rund 170 Prozent an.
Wie nachhaltig diese Flucht der Anleger in Bitcoin ist, muss sich noch zeigen. Bemerkenswert ist diese temporäre Abkopplung des Kryptomarktes von den verängstigten Börsen allemal. Sollte Japan noch näher an den Staatsbankrott taumeln und die japanische Zentralbank den Yen-Carrytrade mit weiteren Zinsanhebungen unter Druck setzen, könnte die Luft aber auch für Bitcoin dünn werden. Einst hatte Satoshi Nakamoto seinen BTC als Alternative zum globalen Fiat-Geldsystem geschaffen, das derzeit so sehr wankt wie selten in den letzten Jahrzehnten Ein globaler Crash wäre Bitcoins erste Rezession – und seine Reaktion in Ermangelung historischer Daten kaum zu prognostizieren.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.