Crash oder Altcoin Season? Das größte Problem für Bitcoin

Author
Bitcoin und Altcoins haben gerade ein großes Problem: Die Zinsen auf US-Staatsanleihen sind so hoch wie lange nicht. Historisch gesehen ist das sehr negativ für Risiko-Assets wie Kryptowährungen. Denn hohe Anleihezinsen deuten auf wirtschaftliche Unsicherheit, straffe Geldpolitik und zurückhaltende Investitionen hin. Alle drei Faktoren schwächen Bitcoin und Altcoins, die vor allem in Phasen der geldpolitischen Expansion und des breiten Risikohungers reüssieren. Außerdem sind die hohen Anleihezinsen eine Gefahr für die ökonomische Gesundheit der Vereinigten Staaten, die sich unter Donald Trump als größter nationaler Krypto-Unterstützer positioniert haben. Für die USA gibt es drei Optionen, dieses Problem zu lösen – zwei davon könnten eine Altcoin Season lostreten.
Warum sind hohe Anleihezinsen schlecht?
Wenn ein Staat Geld braucht, leiht er es sich über sogenannte Staatsanleihen. Diese funktionieren im Prinzip wie ein Kredit: Investoren geben dem Staat Geld und bekommen dafür regelmäßig Zinsen. Am Ende der Laufzeit zahlt der Staat das geliehene Geld zurück. Der Zins – auch Rendite genannt – richtet sich danach, wie sicher die Rückzahlung eingeschätzt wird. Je höher das Risiko, desto mehr Zins verlangen die Anleger. Ändert sich das Vertrauen in die Zahlungsfähigkeit eines Landes, steigen oder fallen diese Zinsen.
Die Kurse von Anleihen und ihre Zinsen verhalten sich dabei umgekehrt: Wenn viele Investoren Staatsanleihen kaufen, steigt der Preis der Anleihen – und der Zins fällt. Umgekehrt gilt: Wenn Anleger ihre Anleihen verkaufen, fällt der Preis – und der Zins steigt. Dieses Spiel aus Angebot und Nachfrage beeinflusst täglich die Zinssätze am Anleihemarkt. Besonders stark reagieren diese Zinsen auf politische oder wirtschaftliche Unsicherheiten.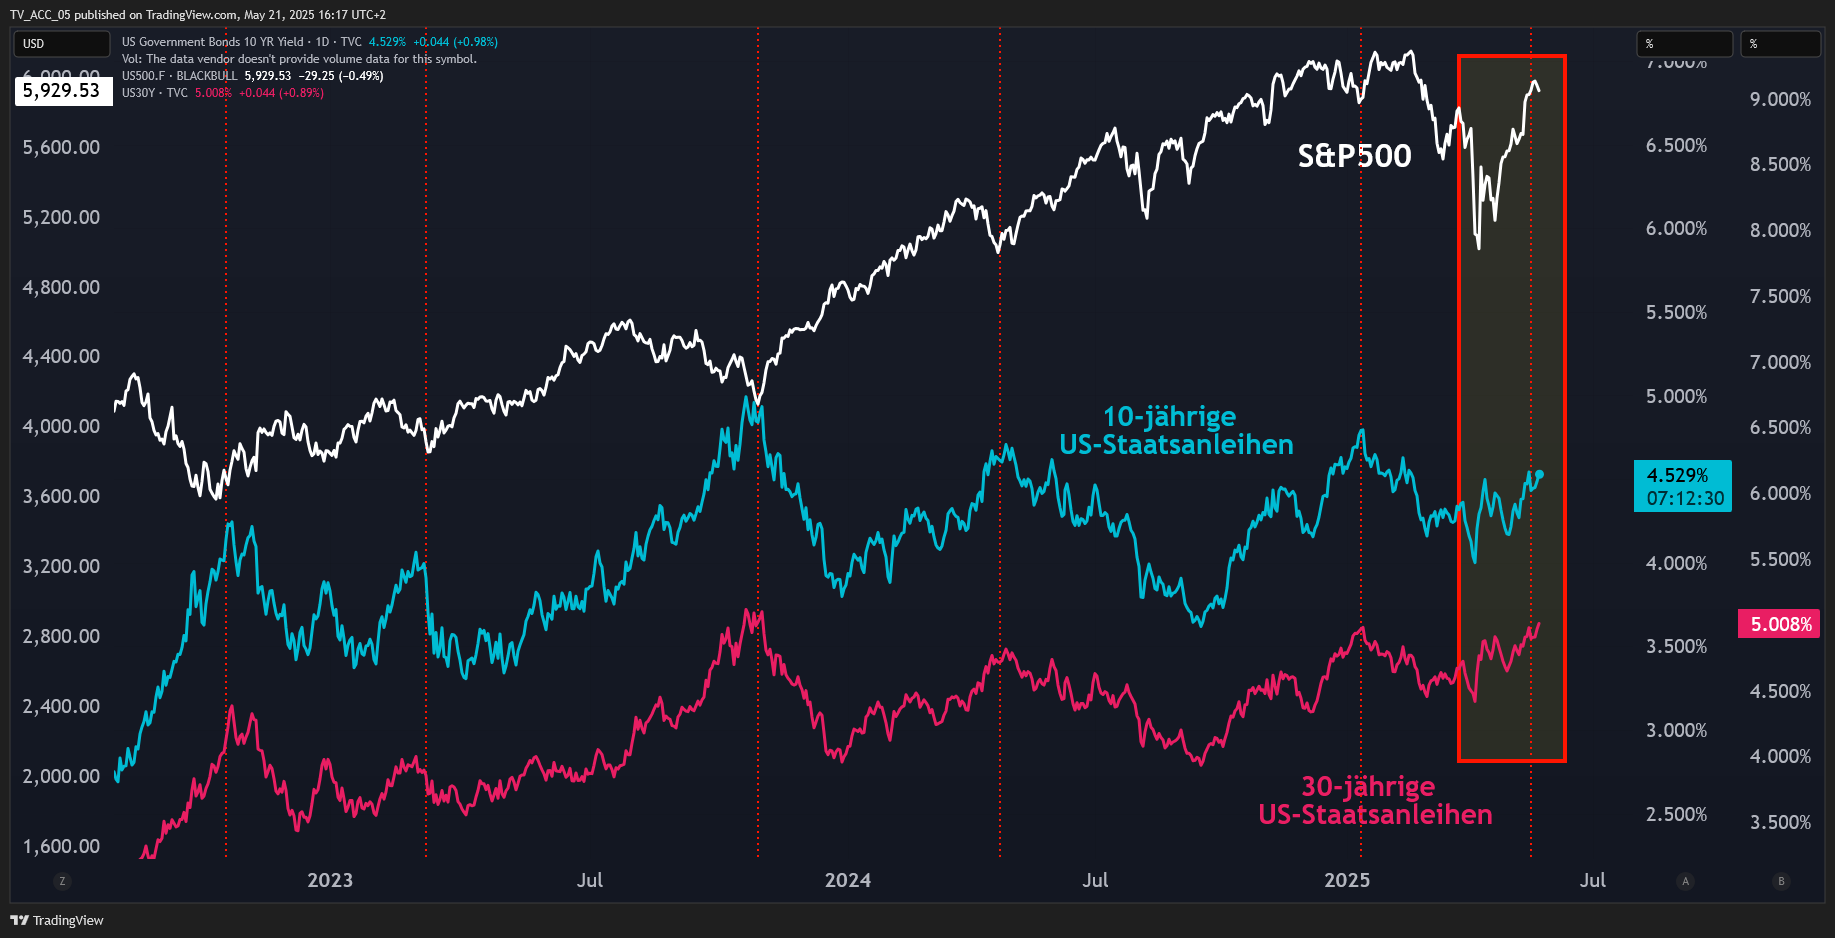 Trumps mögliches Kalkül beim April-Crash: Nachfrage nach sicheren Anleihen durch Panik steigern und damit die Rendite drücken. Hat bedingt funktioniert.
Wie fragil das Vertrauen in die staatliche Kreditwürdigkeit sogar bei den größten Wirtschaftsnationen der Welt sein kann, zeigte Ende letzter Woche die Entscheidung der Rating-Agentur Moody’s: Sie hat das Rating der USA von der Bestnote AAA auf AA1 gesenkt. Zwar bleibt die Bewertung der USA hoch, doch ein kleiner Makel an der Bonität reicht aus, um Anleger nervös zu machen. Viele verkaufen aus Vorsicht – und treiben so die Zinsen nach oben.
Moody’s war die letzte große Rating-Agentur, die eine Abstufung der US-Bonität vornahm. Die beiden Konkurrenten Fitch und S&P Global gingen diesen Schritt schon 2011 respektive 2023. Deshalb fiel die Reaktion an den Märkten verhalten aus. 2011 und 2023 folgten auf die damals noch überraschenderen Abwertungen durch Fitch und Moody’s scharfe Abverkäufe bei Tech-Aktien, Kryptowährungen und den großen US-Indizes S&P500 oder Nasdaq.
Anleger verlieren Vertrauen in die USA
Hohe Zinsen auf Staatsanleihen sind ein Warnsignal. Sie bedeuten, dass Investoren mehr Risiko sehen und daher höhere Erträge fordern. In Zeiten wirtschaftlicher Unsicherheit oder politischer Instabilität fliehen Anleger oft aus Aktien und riskanten Anlagen in sichere Anleihen; aber wenn selbst diese als riskanter gelten, steigen die Zinsen. Ein solches Umfeld spiegelt also Misstrauen in die wirtschaftliche und politische Stabilität wider – auch bei einer Volkswirtschaft wie der der USA.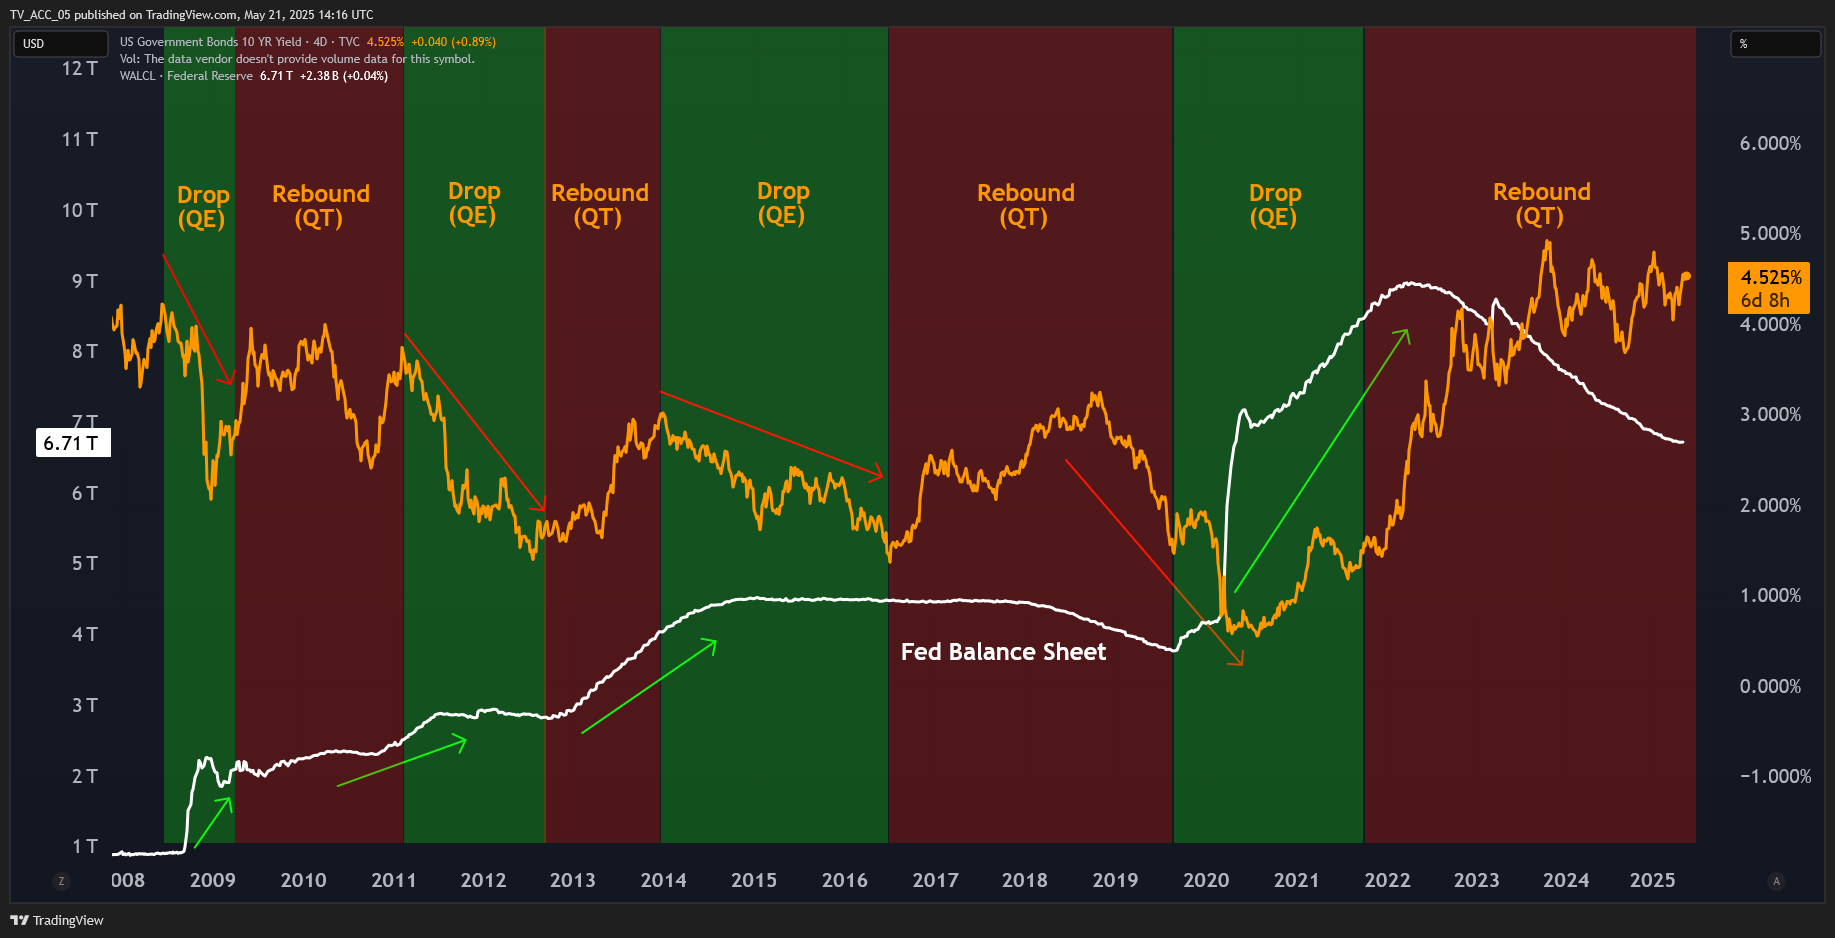 Eine Lösung für das Problem: Die Fed kauft Staatsanleihen und erhöht damit ihre Balance Sheet (weiß). Anleihe-Nachfrage steigt, Renditen (orange) sinken.
Ein weiterer Grund für hohe Anleihezinsen ist die Zinspolitik der US-Notenbank. Um die Inflation zu bekämpfen, hat sie die Leitzinsen stark erhöht. Das macht neue Anleihen mit höheren Zinsen attraktiver – ältere, niedrig verzinste Anleihen verlieren dadurch an Wert. Die steigenden Zinsen sind also auch eine direkte Folge der aktuellen Geldpolitik. Gleichzeitig wird das Geldleihen für Unternehmen und Haushalte teurer – was Investitionen bremst und die Konjunktur schwächen kann.
Hohe Anleihezinsen verteuern Kredite aller Art – vom Häuslebauer bis zum Großkonzern. Wenn sich Firmen teurer finanzieren müssen, investieren sie weniger, stellen seltener neue Leute ein oder streichen Jobs. Die Wirtschaft wächst langsamer oder schrumpft sogar. Gleichzeitig trifft das auch die Börsen: Wenn sichere Anleihen wieder attraktive Zinsen bringen, verlieren Aktien an Reiz. Es kommt häufiger zu Kursverlusten, besonders bei Tech-Aktien, die stark auf Wachstum und günstige Finanzierung angewiesen sind.
Neun Billionen Dollar Schulden
Für die US-Regierung sind die stark gestiegenen Zinsen ein finanzielles Problem. Denn ein großer Teil der bestehenden Schulden läuft bald aus und muss durch neue Anleihen ersetzt werden – das nennt man Refinanzierung. Doch diese neuen Anleihen sind wegen der gestiegenen Zinsen deutlich teurer. Im Jahr 2025 werden rund 9.2 Billionen US-Dollar an Schulden fällig – fast ein Drittel aller US-Schulden und knapp 30 Prozent der Wirtschaftsleistung. Über die Hälfte davon sogar schon vor Juli.
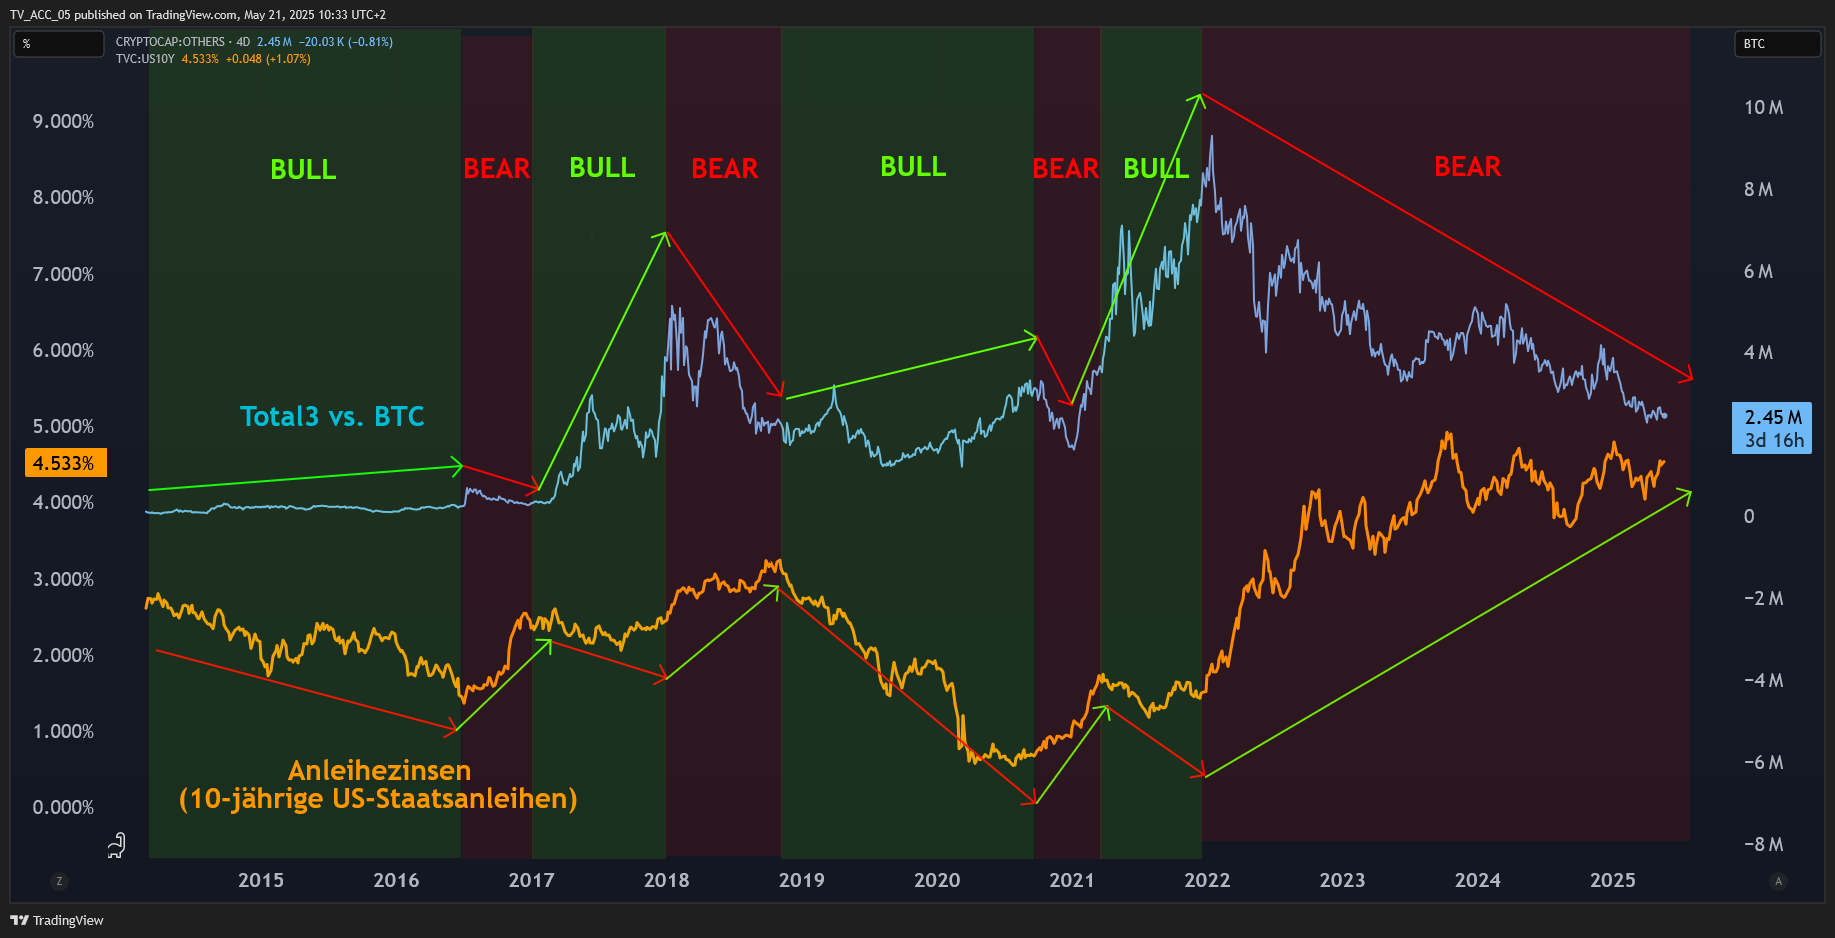 Wenn die Fed US-Staatsanleihen aufkauft (wodurch die Zinsen senken (orange)), spült sie frische Liquidität ins System. Altcoins profitieren davon.
Diese Summen müssen dann zu den aktuell hohen Zinssätzen neu aufgenommen werden. Das belastet den Staatshaushalt enorm. Die Zinskosten steigen rasant an und engen den finanziellen Spielraum der Regierung ein. Gleichzeitig könnte das auch Moody’s dazu bewogen haben, das Rating zu senken – denn die wachsende Zinslast erschwert die Schuldentragfähigkeit. Das wiederum befeuert den Anstieg der Anleihezinsen weiter – ein sich selbst verstärkender Kreislauf entsteht. Da ist es kein Wunder, dass Donald Trump mit aller Macht versucht, die Anleihezinsen zu drücken – und dafür sogar einen Börsencrash in Kauf nimmt.
Die Folgen sind weitreichend: Wenn der Staat für seine Schulden mehr zahlen muss, bleibt weniger Geld für andere Ausgaben – etwa Bildung, Infrastruktur oder Sozialprogramme. Gleichzeitig beobachten Investoren diesen Prozess ganz genau. Steigende Zweifel an der Haushaltsdisziplin oder Zahlungsfähigkeit führen dazu, dass Anleger ihr Geld in andere, riskantere Anlageformen wie Bitcoin oder Tech-Aktien stecken – nicht aus Vertrauen, sondern aus Frust über den Anleihemarkt. So geraten die Finanzmärkte insgesamt aus dem Gleichgewicht.
Wann ist die Altcoin Season: Anleihen als Startschuss?
Was ist die Lösung für das Problem mit den hohen Anleihezinsen? Zunächst muss man verstehen, dass die Vereinigten Staaten keinen direkten Einfluss auf die Zinshöhe ihrer Anleihen haben – das regelt der freie Markt. Staatsanleihen haben einen festen Ausgabepreis, an dem sich der Zinssatz starr orientiert. Wird eine Anleihe etwa für eine Million Dollar mit einem Zinssatz von zwei Prozent ausgegeben, so liefert sie konstant zwei Prozent Rendite auf ihren Nominalwert von einer Million Dollar. In diesem Fall läge die kontinuierliche Rendite bei 20 000 Dollar (zwei Prozent von einer Million) und würde sich auch nicht ändern, wenn der Preis der Anleihe steigt oder fällt.
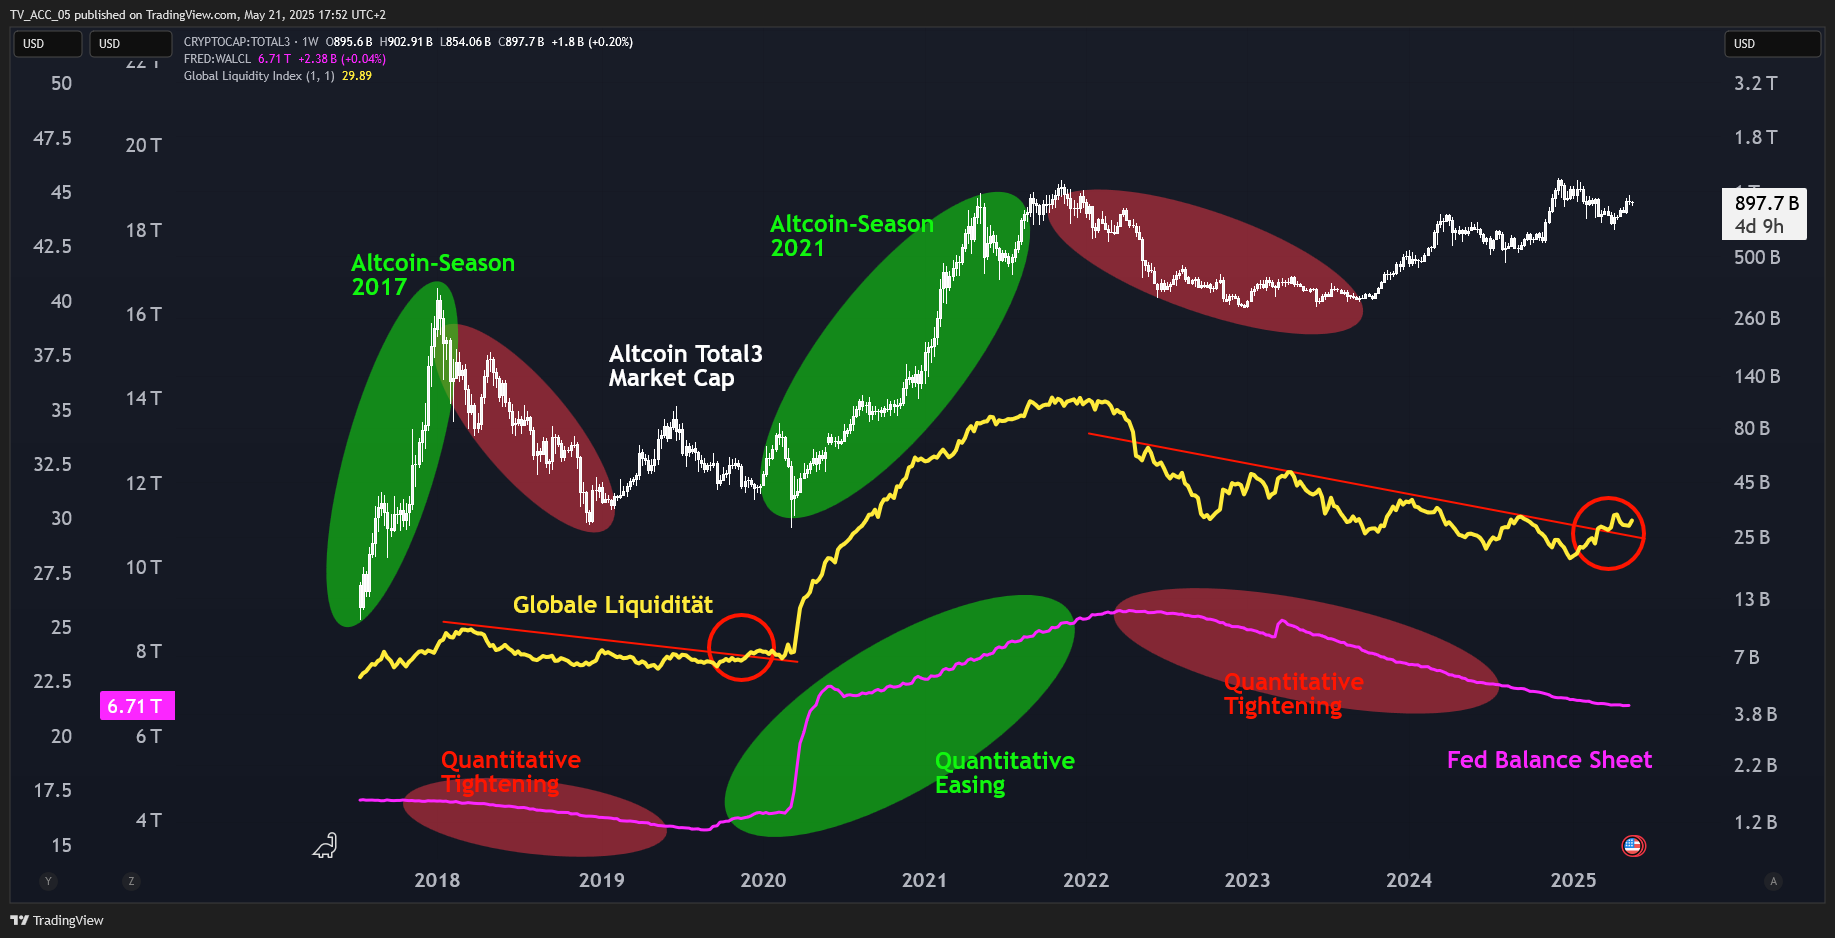 Wenn die Fed ihre Balance Sheet (hier violett) erhöht, wächst die globale Liquidität (gelb). Das hat in den letzten Zyklen zu starken Krypto-Rallyes geführt.
Werden viele Anleihen gekauft, so steigt der Preis der einzelnen Anleihe. Ihr Nominalwert und damit die festgeschriebene Zinszahlung bleiben aber gleich. Die prozentuelle Rendite sinkt also. Normalerweise orientieren sich Anleihe-Renditen am Leitzins des jeweiligen Landes. Der Markt und bestimmte Bewertungsmethoden für Anleihenpreise sorgt dafür, dass das Rendite-Niveau relativ konstant bleibt. Unerwartete Änderungen in der Aussicht der Marktteilnehmer (etwa durch Erwartungen steigender Zinsen wegen wachsender Inflation oder wegen eines Vertrauensverlusts in die Staatsfinanzen) können aber dazu führen, dass Anleihepreise durch verstärkte Käufe oder Verkäufe vom fairen Wert angesichts des aktuellen Zinsniveaus abweichen.
Dieses Phänomen ist aktuell in den Vereinigten Staaten zu beobachten: Die Nachfrage nach Staatsanleihen fällt überproportional stark, weil die Entwicklung der Inflation wegen möglicher künftiger Strafzölle nicht klar prognostizierbar ist. Außerdem sorgen Vertrauensverluste in die Kreditwürdigkeit der US-Regierung (wie etwa die Abwertung durch Moody's) dafür, dass Anleihen abgestoßen und nicht mehr so stark nachgefragt werden. Dadurch fällt der Preis einzelner Anleihen stärker als er mit Blick auf das aktuelle Zinsumfeld fallen sollte, was wiederum die Renditen stärker steigen lässt als bei der aktuellen Zinslage in den USA eigentlich angemessen wäre. Für die US-Regierung ist das ein doppeltes Problem: Ihre Schulden (also Verkäufe neuer Anleihen) werden durch die hohen Renditen, die am Markt als Risiko-Aufschlag verlangt werden immer teurer. Gleichzeitig schwindet das Vertrauen der Anleger und die Nachfrage sinkt weiter.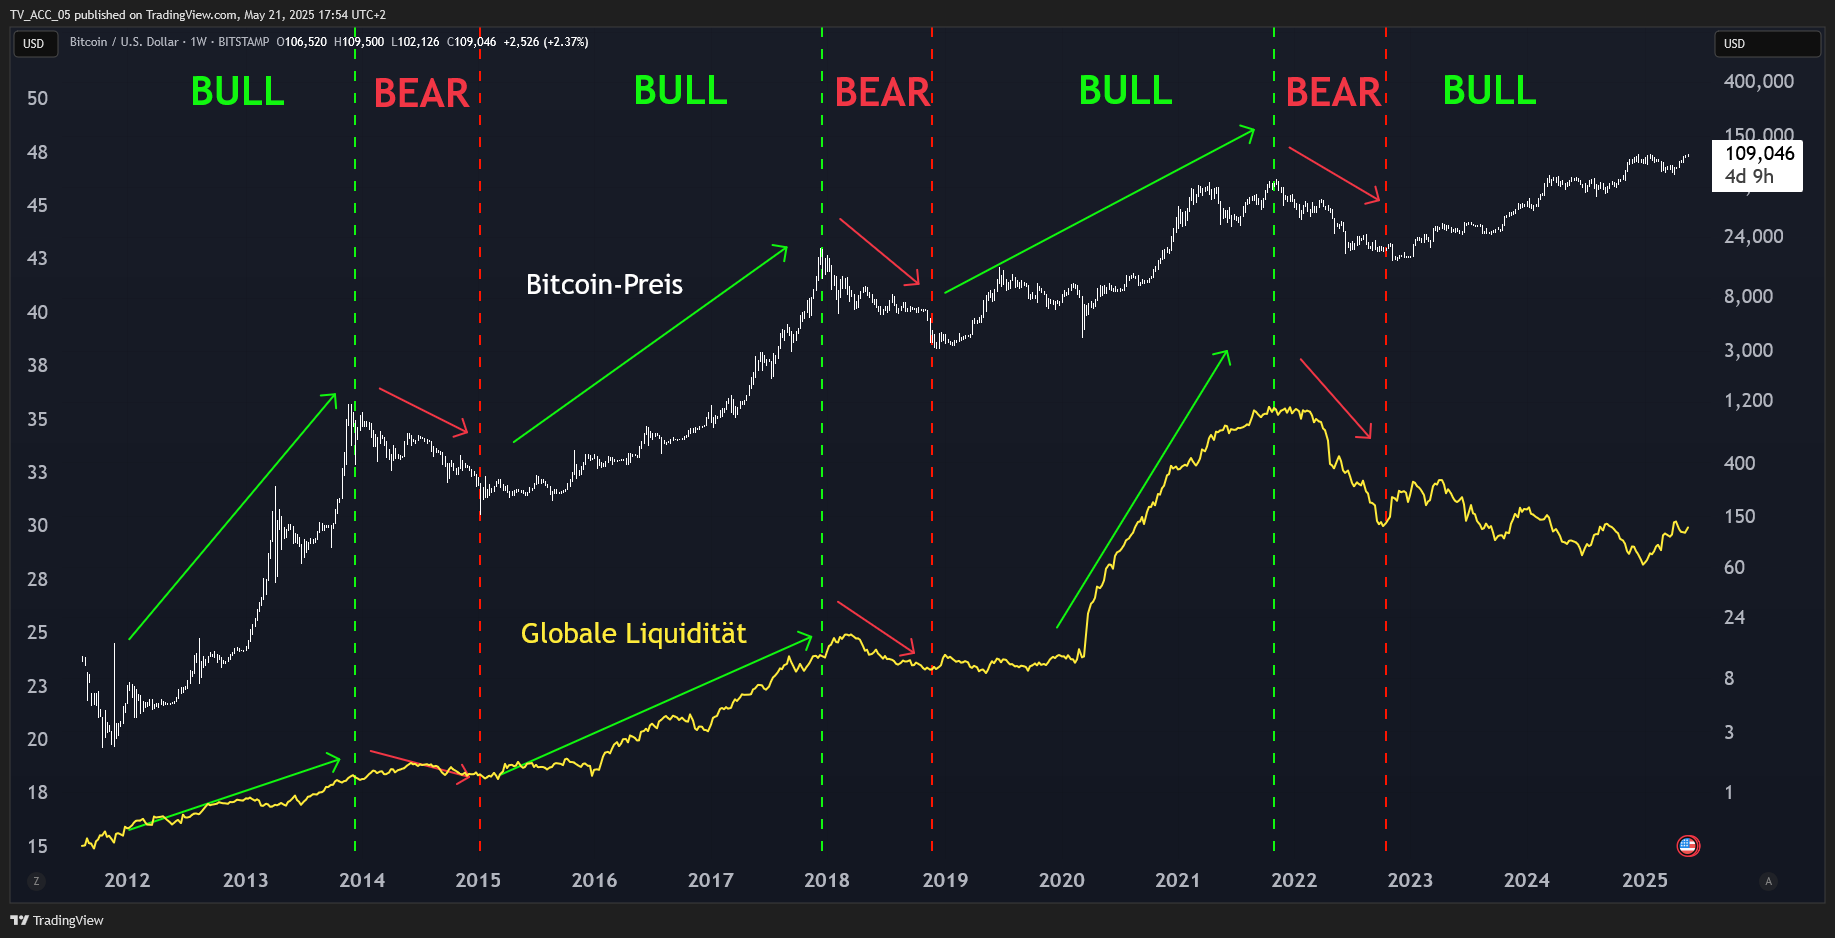 ... und auch Bitcoin profitiert von wachsender Liquidität: Seit seiner Entstehung korreliert BTC deutlich mit der golbalen Liquidität.
Um hohe Anleihezinsen zu bekämpfen, muss der Staat die Nachfrage nach Staatsanleihen steigern. Dafür gibt es grob gesprochen drei Möglichkeiten: Erstens, die Stimmung der Anleger mit besseren wirtschaftlichen Aussichten zu heben. Zweitens, den Leitzins zu senken, damit Staatsanleihen mit ihren relativ hohen Zinsen wieder attraktiver werden und stärker gekauft werden. Oder drittens, die Nachfrage eigenmächtig zu steigern, indem die Zentralbank selbst die nationalen Staatsanleihen kauft, um damit künstlich die Renditen zu drücken. Das bezeichnet man auch als Quantitative Easing, also geldpolitische Lockerung.
Alle drei Möglichkeiten haben in der Regel positive Auswirkungen auf Risiko-Anlagen wie Tech-Aktien oder Kryptowährungen. Wenn Anleger erstens positive wirtschaftliche Entwicklung erwarten, zweitens der Leitzins gesenkt wird und die Zentralbank womöglich sogar noch drittens zu Quantitative Easing übergeht, war das in der Vergangenheit der bullische Cocktail für explosive Kursanstiege bei Bitcoin und vor allem den Altcoins. So unsicher sich die Lage an den Anleihemärkten gerade auch anfühlt – so positiv könnte sich ihre Lösung auf Bitcoin und Altcoins auswirken. Man braucht wohl nur etwas Geduld und einen langen Atem.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.