Bitcoin- und Aktien-Crash: Warum eine Not-Zinssenkung gefährlich wäre

Author
Es sind Bilder, wie man sie zuletzt während des Corona-Crashs im Frühjahr 2021 oder am Höhepunkt der Finanzkrise 2008 gesehen hat. Amerikanische Medienhäuser bringen Sondersendungen über globale Börsenabstürze, tiefrote Kurse flimmern über Fernseh-Bildschirme und Experten appellieren an die Politik, den freien Fall der Märkte doch irgendwie aufzuhalten. Twitter quillt über vor bärischen Unkenrufen, selbst die standhaftesten Krypto-Influencer scheinen plötzlich weiche Knie zu bekommen. Überall ist die Rede von Risikomanagement und falscher Balance im Portfolio, jeder will schon vergangene Woche gewusst haben, dass es so kommen würde. Während der Finanzmarkt im Chaos zu versinken scheint und der Ton in den Kommentarspalten rauer wird, scheinen sich die meisten Marktteilnehmer doch auf eine Sache einigen zu können: Es braucht eine Menge frisches Geld. Und zwar jetzt. Noch vergangene Woche entschied sich die nordamerikanische Zentralbank Federal Reserve (Fed) dazu, den Leitzins unverändert zu lassen. Diese Entscheidung sorgt nun für Kontroversen, der Markt befürchtet, dass Jerome Powell und Co. zu langsam sein könnten, um die Rezession aufzuhalten. Schon ist die Rede von Not-Zinssenkungen. Aber wäre das überhaupt gut?
Die Geldpolitik der Fed „ergibt absolut keinen Sinn!“
„Ich fordere eine Notfallsenkung des Leitzinses“, forderte Jeremy Siegel, Wirtschaftsprofessor der nordamerikanischen Elite-Uni Wharton am Montag bei einer Sondersendung des Senders CNBC. Es brauche eine sofortige Reduktion der Zinsrate um 75 Basispunkte und bei der nächsten regulären Sitzung denselben Schritt noch einmal, drängte Siegel emotional – „und das ist das Minimum!“ Im Bild hinter Siegel war der Volatilitätsindex (VIX) zu sehen, an dem abzulesen ist, wie stark sich der Markt bewegt. Und noch während Siegel sprach, schoss der Volatilitätsindex auf ein Level, das er bisher nur zweimal erreicht hatte – während der Weltwirtschaftskrise 2008 und beim Corona-Crash 2021. Entsprechend aufgebracht war der Wirtschaftsprofessor und machte seinem Ärger Luft. Auf die Frage des Moderators, ob die Fed mit ihren geplanten Zinssenkungen zu spät komme, wetterte Siegel: „Im Juni sagte die Fed, dass die langfristige Zinsrate bei 2.8 Prozent liegen sollte, wenn die Inflation in Richtung zwei Prozent fällt und die Arbeitslosenquote bei 4.2 Prozent liegt. Das wäre die Normalität, also 2.8 Prozent. Am Freitag haben wir dieses Ziel für die Arbeitslosenzielen deutlich überschossen. Und wie weit hat die Fed die Zinsen gesenkt? Gar nicht, null! Das ergibt absolut keinen Sinn!“
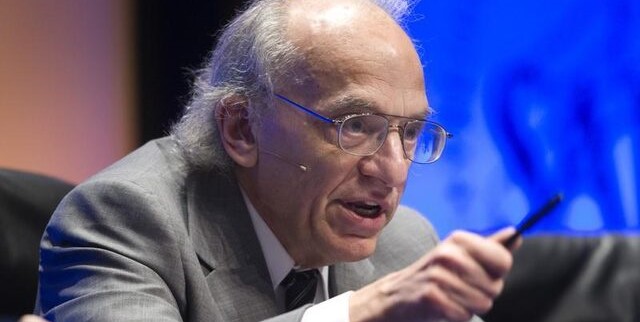 "Die Zinspolitik der Fed ergibt keinen Sinn": Wirtschaftsprofessor Jeremy Siegel forderte im Fernsehen sofortige und drastische Zinskürzungen
Weiterhin steht der Leitzins in den Vereinigten Staaten also bei 5.25 bis 5.5 Prozent. Damit hält die Federal Reserve schon deutlich länger an ihrer Hochzins-Politik fest als etwa die Europäische Zentralbank, die schon Anfang Juni die erste Zinskürzung vornahm. Schon damals wurden Forderungen an die Fed laut, im Gleichschritt mit ihren europäischen Kollegen zu kürzen – Jerome Powell und sein Gremium aber entschieden sich dagegen. Zunächst müsse die Inflation zurück auf die 2-Prozent-Marke gedrückt werden und außerdem signalisiere die Wirtschaft keinerlei Schwäche. Damals eilten die Indizes in den USA noch von einem Allzeithoch zum nächsten, ein Umschichten großer Investorengelder in Aktien mit kleinerer Marktkapitalisierung schien sogar auf eine gesündere Balance im Markt hinzudeuten. Zuvor hatte sich Sorge vor einem größeren Crash breit gemacht, weil der Aktienmarkt in seinem Wachstum zu abhängig wurde von Tech-Giganten wie Nvidia, Microsoft oder Apple. So zugespitzt auf wenige große Aktien wie im Frühling war der Aktienmarkt in den Vereinigten Staaten das letzte Mal zu Zeiten der Weltwirtschaftskrise 1929 oder beim Dot-Com-Crash. Auch deshalb hielt die Fed eine Leitzinssenkung nicht für nötig, schließlich schien der Markt keinen monetären Impuls zu benötigen.
Der Markt braucht frisches Geld! Oder?
Dieses Kalkül aber scheint zumindest aktuell nach hinten loszugehen. Zwar waren die Quartalszahlen von Tech-Giganten wie Apple und Amazon einigermaßen solide, der Ausblick auf die unmittelbare Zukunft aber fiel im ganzen Tech-Sektor ernüchternd aus. Apple etwa verkaufte deutlich weniger iPhones als noch im Quartal davor, Microsoft und Meta rechnen mit horrenden Ausgaben, um den Fortschritt bei der Entwicklung Künstlicher Intelligenz aufrecht zu erhalten. Mitten in die Schwächephase der großen Tech-Werte platzte Ende letzter Woche dann auch noch ein heftiger Abverkauf im Russell 2000. Plötzlich also brachen auch die kleinen Aktien ein, deren kurzer Aufschwung vorher noch auf eine gesunde Marktentwicklung hingedeutet hatte. Die Small-Cap-Romantik hatte die Fed in ihrer restriktiven Zinspolitik lange bestärkt und legitimiert, wurde am Montag aber ebenso abgewatscht wie der gesamte Markt.
 Bei der letzten Zinssitzung sagte Jerome Powell: "Wir nähern uns dem Punkt, den Leitzins zu senken, haben ihn aber noch nicht erreicht"
Angetrieben wurde die Panik vor allem von der Befürchtung, die Fed könnte mit der ersten Zinssenkung, die Jerome Powell für September in Aussicht stellte, zu spät kommen und den Makro-Abschwung damit nicht mehr aufhalten. Die logische Konsequenz lag für viele Marktbeobachter und Experten auf der Hand: Die amerikanische Wirtschaft braucht einen neuen monetären Stimulus. Oder, um es einfach zu sagen: Viel frisches neues Geld. Und zwar jetzt. Dabei wäre eine schnelle Zinssenkung gar nicht das Allheilmittel, das viele sich im Moment versprechen. Natürlich würde eine Senkung des Leitzinses dafür sorgen, dass viel neue Liquidität in den Markt kommt, dass sich kleinere Unternehmen wieder mit günstigeren Krediten eindecken können und dass dadurch das Wirtschaftswachstum in der Breite wieder Fahrt aufnimmt. Eine langfristige Lösung wäre das aber nicht. Und auch kurzfristig könnte es zu ernsthaften Verwerfungen auf dem Markt führen. Schließlich wäre eine sofortige Senkung des Leitzinses nichts anderes als ein Eingeständnis der Fed, sich in ihrem geldpolitischen Kurs dramatisch geirrt zu haben.
Eine Not-Zinssenkung wäre eine fatale Botschaft...
Dabei würde nicht nur die nordamerikanische Zentralbank erheblich an Glaubwürdigkeit verlieren – auch das Vertrauen der Anleger in die Gesundheit der Gesamtwirtschaft wäre nachhaltig geschädigt. Unsicherheit ist nie gut für den Markt – schon gar nicht, wenn die Panik offensichtlich von den Behörden ausgeht, die eigentlich dafür zuständig sind, für Stabilität und Sicherheit zu sorgen. Überstürzte Zinssenkungen, die infolge absehbarer Rezessionen erfolgten, waren in der Vergangenheit häufig Startpunkte größerer Abverkäufe an den globalen Börsen. Der Grund dafür liegt im eben erwähnten Vertrauensverlust: Der Markt preist die Zukunft ein – und wenn der Markt davon ausgeht, dass eine Rezession nicht mehr abzuwenden ist, fällt die erste Reaktion auf die vermeintliche Bestätigung der Behörden panisch aus. Hoffnung macht ein Blick zurück auf die Entwicklung nach dem Covid-Crash, auf den nach einem heftigen Abverkauf ein langer Bullenmarkt folgte. Das könnte auch jetzt passieren, allerdings war schon die Boom-Phase 2021 keine echte.
Das Wachstum in den Aktien war angesichts der schwachen Wirtschaft widersprüchlich und basierte hauptsächlich auf dem billigen Geld, das Anlegern zur Verfügung stand und deshalb massenhaft in den Markt floss. Entsprechend hart war die Phase der geldpolitischen Straffung danach, als die Fed trotz hoher Inflation die Zinsen steigern musste. Und je öfter man Wirtschaftswachstum quasi auf Pump aufbaut, desto wackliger wird das ganze Gebilde. Dass eine Notzinssenkung für sofortiges Aufwärtsmomentum an den Märkten sorgen würde, ist keineswegs sicher – und das liegt nicht nur an der möglichen Panikreaktion auf das Eingeständnis eines konjunkturpolitischen Fehlers der Fed. Vielmehr würde eine überstürzte Zinssenkung in den Vereinigten Staaten das Yen-Problem noch verschärfen. Gleichzeitig mit den Zinsen würden auch Renditen auf Staatsanleihen sinken. Investoren, die sich Yen geliehen haben, um mit Käufen von US-Anleihen kontinuierliche Rendite zu erwirtschaften, würden dann deutlich weniger verdienen. Gepaart mit den gestiegenen Zinsen auf ihre geliehenen Yen würde das den Druck weiter erhöhen, die geliehenen Yen so schnell wie möglich zurückzuzahlen und dafür riesige Positionen an den Märkten zu liquidieren.
... und könnte einen (weiteren) Crash provozieren!
Welches Ausmaß diese Rückabwicklung der Yen-Trade haben könnte, lässt sich nicht seriös beziffern. Schätzungen aber schwanken zwischen Investitionen von hunderten Milliarden bis mehreren Billionen US-Dollar. Der Abfluss dieser Liquidität könnte durch eine Not-Zinssenkung dramatisch beschleunigt werden. Auch deshalb gehen viele Marktbeobachter davon aus, dass die Fed vorerst die Füße stillhalten und erst im September kürzen wird. Etwas Luft zum Atmen bekommt die Notenbank aktuell wegen der deutlichen Erholung an den Märkten. Anders als eine Not-Zinssenkung könnte eine reguläre Reduktion der Zinsraten im September zumindest mittelfristig positive Auswirkungen auf die Märkte haben. Aber auch hier ist wegen der beschleunigten Dynamik in der geldpolitischen Lockerung Vorsicht geboten. Ein etwaiger Bullenzyklus würde nach schnelleren und stärkeren Zinskürzungen wohl früher zu einem Top kommen, bevor die Luft auch aus der nächsten Niedrigzins-Blase raus ist. Prinzipiell kann es Anlegern freilich egal sein, ob ihre Gewinne auf einer gesunden oder einer künstlich aufgeblähten Wirtschaft aufbauen – man muss nur den richtigen Ausstieg finden, um Gewinne zu realisieren. Das aber wird in einem historisch emotionalisierten Markt, der notorisch zwischen Rezessions-Panik und Weltuntergangsparty schwankt, enorm erschwert. Helfen können dabei unsere regelmäßigen Analyse-Updates zu den US-Märkten, den wichtigsten Tech-Aktien oder auch den spannendsten Kryptowährungen.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


