DAX vor der Schuldenfalle: Wie lange kann das noch gutgehen?

Author
Der DAX hat sich trotz schwacher Konjunktur, geopolitischer Unsicherheit und zahlreicher Probleme in der deutschen Industrie lange erstaunlich robust gezeigt und kratzte Ende August sogar an einem neuen Allzeithoch. Ein möglicher Grund dafür liegt ausgerechnet dort, wo derzeit eines der größten Risiken für den deutschen Kapitalmarkt entsteht: bei den massiven Ausgaben des Staates.
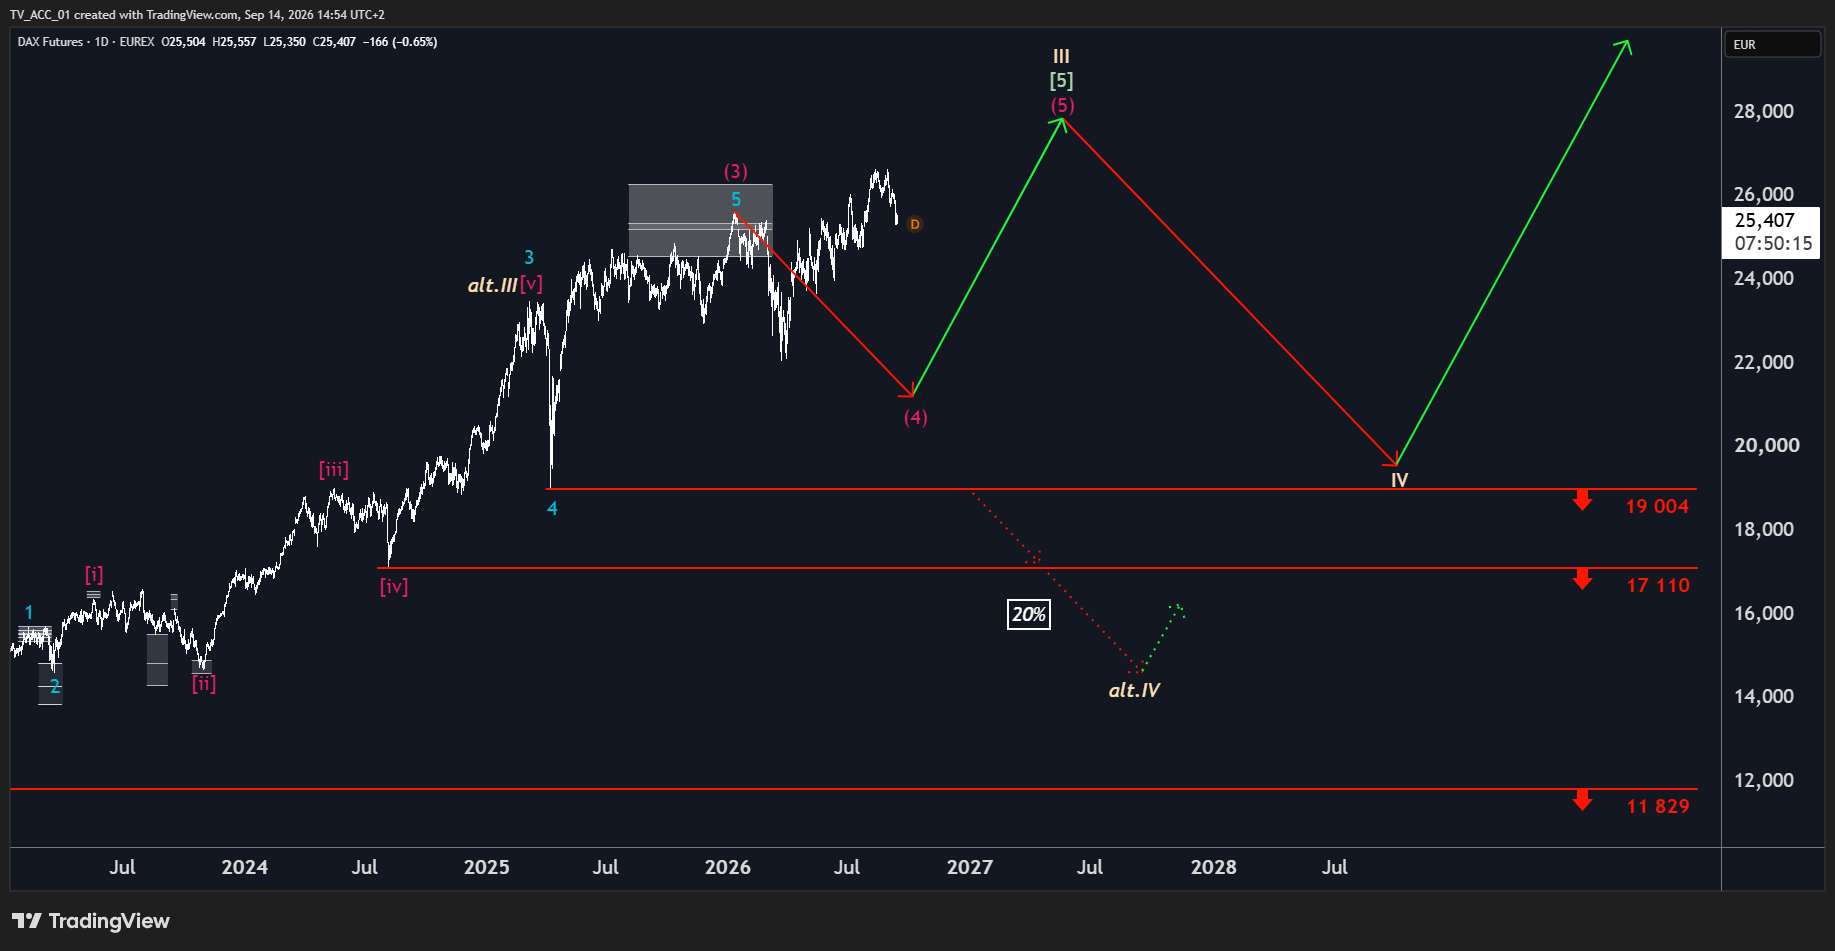 Nach seinem neuen Allzeithoch Ende August war der DAX zuletzt wieder stärker von Rücksetzern geprägt. Dennoch bewegt sich der deutsche Leitindex weiterhin auf einem historisch hohen Niveau.
Mit dem Sondervermögen für Infrastruktur und Klimaneutralität hat Deutschland ein Investitionsprogramm über 500 Milliarden Euro auf den Weg gebracht. Dazu kommen steigende Verteidigungsausgaben und weitere staatliche Fördermaßnahmen. Das Geld soll Infrastruktur modernisieren, Unternehmen entlasten und der deutschen Wirtschaft neuen Schwung verleihen.
Auf den ersten Blick spricht also einiges dafür, dass die zusätzlichen Milliarden der deutschen Wirtschaft zunächst zugutekommen. Doch unser Analyst sieht darin eine brisante Kehrseite, die für Anleger noch entscheidend werden könnte. Gerade mit Blick auf den derzeit starken DAX lohnt es sich deshalb, genauer hinzusehen. Denn während die Staatsausgaben kurzfristig für zusätzliche Impulse sorgen können, baut sich im Hintergrund ein Risiko auf, das am Aktienmarkt bislang kaum Beachtung findet. Im Gespräch mit ihm kam deshalb eine entscheidende Frage auf, die einen ganz anderen Blick auf das deutsche Milliardenpaket eröffnet:
Was passiert, wenn ausgerechnet die staatliche Unterstützung von heute zum Problem für den DAX von morgen wird?
Milliarden fließen in die Wirtschaft
2026 nimmt der Staat deutlich mehr Geld für Investitionen in die Hand. Insgesamt 128.7 Milliarden Euro sind im Bundeshaushalt, im Klima und Transformationsfonds sowie im Sondervermögen vorgesehen. Finanziert werden damit unter anderem Straßen, Schienen, Energieinfrastruktur und die Transformation der Industrie. Über öffentliche Aufträge und Förderprogramme können die zusätzlichen Milliarden damit auch direkt bei Unternehmen ankommen.
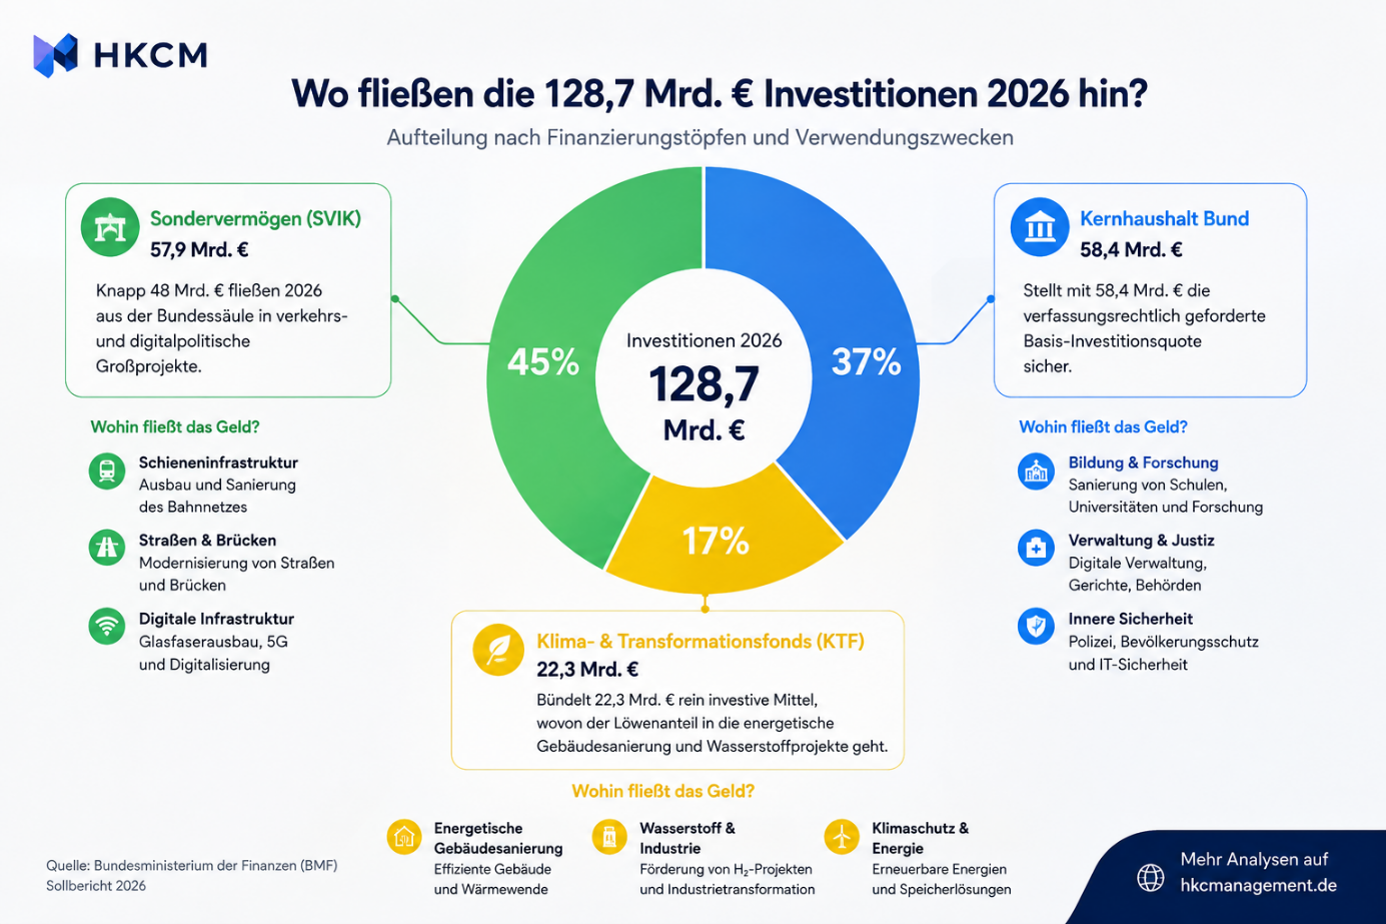 Die Investitionen des Bundes verteilen sich 2026 auf Kernhaushalt, Sondervermögen sowie Klima und Transformationsfonds und fließen von dort in unterschiedliche Bereiche.
Ein möglicher Grund für die Stärke deutscher Aktien?
Dass staatliche Sondervermögen direkt in den Bilanzen der Konzerne ankommen, zeigen die jüngsten Quartalsberichte führender DAX-Schwergewichte: So meldete Siemens Energy im Q3-Bericht 2026 einen Rekord-Auftragsbestand von 162 Milliarden Euro, getrieben durch staatlich geförderte Investitionen aus dem Klima- und Transformationsfonds (KTF) in den Stromnetzausbau und Offshore-Anbindungen. Beim Rüstungskonzern Rheinmetall kletterte der Gesamtauftragsbestand laut Halbjahresbericht 2026 auf 80.5 Milliarden Euro, da der Bund Milliarden aus dem Sondervermögen Bundeswehr direkt in Großbestellungen für Munition und Gefechtsfahrzeuge lenkt.
Diese öffentlich finanzierten Großaufträge sichern den Konzernen langfristige Umsätze und stützen somit indirekt deren Börsenbewertung. Als alleinige Erklärung für den DAX reicht der Fiskalimpuls allerdings nicht aus. Internationale Geschäfte, Unternehmensgewinne, Geldpolitik und Kapitalströme spielen ebenfalls eine entscheidende Rolle. Der Staat kann den Aktienmarkt also kurzfristig indirekt stützen. Spannend wird es bei der Frage, was diese Unterstützung langfristig kostet.
Die Unterstützung hat ihren Preis
Während die zusätzlichen Milliarden auf der einen Seite in die Wirtschaft fließen, wachsen auf der anderen Seite die Verbindlichkeiten. Das deutsche Staatsdefizit erreichte im ersten Halbjahr 2026 rund 71.3 Milliarden Euro. Ein Jahr zuvor waren es noch 34.7 Milliarden Euro. Innerhalb eines Jahres hat sich das Defizit damit mehr als verdoppelt. Mit 3.1 Prozent des Bruttoinlandsprodukts lag Deutschland zudem knapp oberhalb des Maastricht Referenzwerts von 3 Prozent.
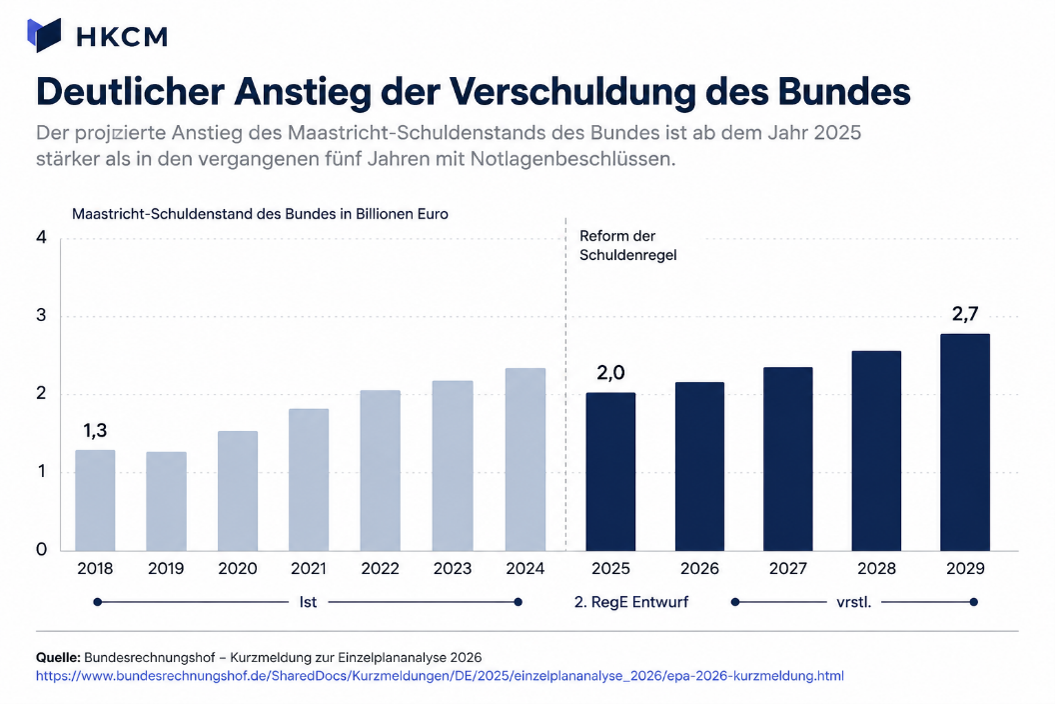 Nach der Reform der Schuldenregel dürfte die Verschuldung des Bundes deutlich schneller steigen. Bis 2029 wird ein Anstieg auf rund 2.7 Billionen Euro erwartet.
Die Grafik zeigt die Entwicklung des Maastricht Schuldenstands des Bundes. Die hellen Balken bilden die tatsächliche Verschuldung von 2018 bis 2024 ab. Ab 2025 zeigen die dunklen Balken die erwartete Entwicklung auf Grundlage des Haushaltsentwurfs und der reformierten Schuldenregel.
Demnach könnte die Verschuldung des Bundes von rund 2 Billionen Euro im Jahr 2025 auf 2.7 Billionen Euro bis 2029 steigen. Insgesamt plant der Bund zwischen 2025 und 2029 mit rund 850 Milliarden Euro neuen Schulden. Schon 2026 soll fast jeder dritte Euro des rund 630 Milliarden Euro schweren Haushalts kreditfinanziert sein. Genau diese Entwicklung könnte für Anleger langfristig zum entscheidenden Problem werden.
Das allein bedeutet noch keine Schuldenkrise. Deutschland verfügt weiterhin über eine hohe Kreditwürdigkeit und kann sich international vergleichsweise günstig finanzieren. Unser Analyst sieht das eigentliche Risiko deshalb auch weniger in der absoluten Höhe der Schulden. Entscheidend ist vielmehr, was passiert, wenn Deutschland immer mehr Kapital aufnehmen muss und dieses Kapital gleichzeitig immer teurer wird.
Der Anleihemarkt schickt die Rechnung
Wer mehr Schulden aufnehmen möchte, braucht jemanden, der diese Schulden finanziert. Der Bund verkauft dafür Staatsanleihen an Investoren. Verlangen diese höhere Renditen, verteuert sich die Finanzierung neuer Schulden. Genau diese Entwicklung ist inzwischen zu beobachten. Die Renditen deutscher Bundesanleihen sind deutlich gestiegen. Für den Staat bedeutet das, dass neue Schulden zunehmend höhere Zinszahlungen nach sich ziehen.
Schon im ersten Halbjahr stiegen die Zinsausgaben des deutschen Staates um 11.6 Prozent auf 27.3 Milliarden Euro. Dieses Geld finanziert keine neue Bahnstrecke, kein Stromnetz und keine Unternehmensförderung. Es bezahlt die Finanzierung der Staatsschulden.
Damit entsteht genau jener Kreislauf, auf den unser Analyst aufmerksam macht: Der Staat nimmt zusätzliche Schulden auf, um Investitionen und Wirtschaft zu unterstützen. Steigen dadurch und durch weitere Faktoren die Finanzierungskosten, muss ein wachsender Teil der staatlichen Einnahmen wiederum für Zinsen aufgewendet werden. Je größer dieser Posten wird, desto weniger finanzieller Spielraum bleibt für zukünftige Investitionen und Fördermaßnahmen.
Aus Rückenwind könnte Gegenwind werden
Genau hier könnte sich der Effekt der staatlichen Milliarden irgendwann umkehren. Denn je stärker sich der Bund verschuldet und je höher die Renditen am Anleihemarkt steigen, desto teurer wird nicht nur die Finanzierung des Staates. Auch Unternehmen müssen für neues Kapital tendenziell höhere Zinsen zahlen. Investitionen werden kostspieliger, während Anleihen gleichzeitig wieder attraktiver werden und damit stärker mit Aktien um das Kapital der Anleger konkurrieren.
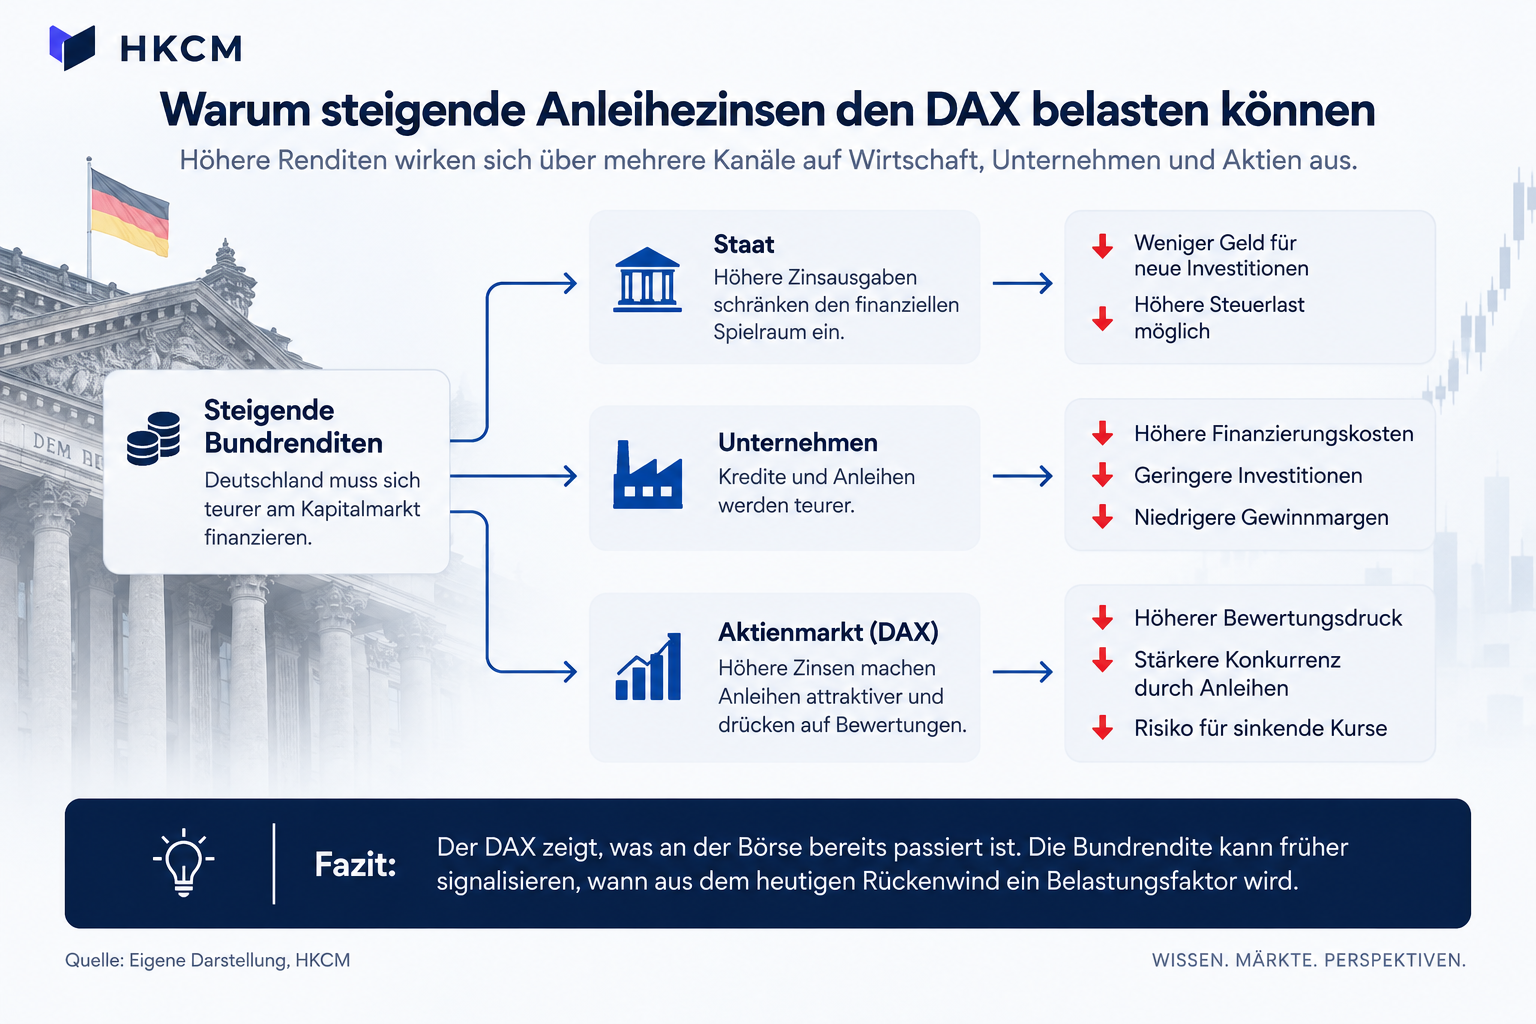 Steigende Bundrenditen verteuern nicht nur die Finanzierung des Staates. Über höhere Kapitalkosten und attraktivere Anleihen können sie auch zunehmend zum Belastungsfaktor für Unternehmen und den DAX werden.
Aus Sicht unseres Analysten liegt darin die eigentliche Gefahr: Der Staat kann Unternehmen heute mit schuldenfinanzierten Investitionen unterstützen, gleichzeitig aber die Bedingungen schaffen, die ihnen morgen das Leben schwerer machen. Bleiben die Finanzierungskosten dauerhaft hoch, schrumpft zudem der Spielraum des Staates für weitere Investitionen und Förderprogramme. Aus dem kurzfristigen Rückenwind könnte so Stück für Stück Gegenwind für Wirtschaft und DAX werden.
Wann kippt die Rechnung?
Einen festen Grenzwert gibt es dafür nicht. Kritisch wird es, wenn die zusätzlichen Schulden immer weniger Wachstum erzeugen, während Zinskosten und Finanzierungslasten weiter steigen. Dann fließt ein wachsender Teil des Haushalts in den Schuldendienst, der Spielraum für neue Investitionen schrumpft und auch Unternehmen bekommen die höheren Finanzierungskosten zunehmend zu spüren.
Und woran merken Anleger, dass Tag X näher rückt? Ein wichtiges Warnsignal sind die Renditen deutscher Staatsanleihen. Steigen sie dauerhaft, während Wirtschaft und Unternehmensgewinne nicht mithalten, wird die Rechnung zunehmend ungemütlich. Denn dann verteuert sich nicht nur die Finanzierung des Staates. Auch Kredite für Unternehmen werden tendenziell teurer und Anleihen werden zur attraktiveren Alternative gegenüber Aktien.
Die vielleicht wichtigste DAX-Zahl steht auf einem anderen Blatt
Genau deshalb könnte die Rendite zehnjähriger Bundesanleihen für DAX-Anleger künftig zu einem wichtigen Frühwarnsignal werden. Ein Anstieg bedeutet zwar nicht automatisch, deutschen Aktien den Rücken zu kehren. Entscheidend ist vielmehr das Verhältnis: Steigen Wirtschaft und Unternehmensgewinne schneller als die Finanzierungskosten, lässt sich ein höheres Zinsniveau verkraften.
Der DAX zeigt Anlegern also, was an der Börse bereits passiert ist. Die Bundrendite könnte früher zeigen, wann die staatlichen Ausgaben zunehmend zum Belastungsfaktor werden. Steigt sie dauerhaft, während Wirtschaft und Unternehmensgewinne zurückbleiben, könnte ausgerechnet der schuldenfinanzierte Anschub, der deutsche Unternehmen heute unterstützt, morgen zum Problem für den DAX werden.
Leseempfehlung: S&P 500 vor dem Riss? Philip Klinkmüller blickt exklusiv auf den womöglich letzten Anstieg
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.