Rheinmetall schlägt die Erwartungen: Doch ein Wert enttäuscht

Author
Das Wichtigste in Kürze:
- Rheinmetall übertrifft mit 3.29 Milliarden Euro Umsatz den Konsens.
- Das EPS steigt im ersten Halbjahr um 80 Prozent.
- Der freie Cashflow fällt auf minus 1616 Milliarden Euro.
| Q2 2026 Quartalsergebnisse | Ist-Wert | Schätzung |
|---|---|---|
| Umsatz | €3.29B | €3.15B |
| EPS | €8.43 | €6.46 |
| Fahrzeugsysteme | €2.431B | N/A |
| Waffen und Munition | €1.757B | N/A |
| Luftverteidigung | €478M | N/A |
Rheinmetall übertrifft die Erwartungen im zweiten Quartal 2026
Rheinmetall hat im zweiten Quartal 2026 einen Umsatz von 3.29 Milliarden Euro erzielt und damit die Analystenschätzung von 3.15 Milliarden Euro übertroffen. Die positive Abweichung belief sich auf 140 Millionen Euro. Auf Halbjahresbasis wuchsen die Erlöse gegenüber dem Vorjahr um 39 Prozent auf 5.23 Milliarden Euro.

Auch beim Gewinn je Aktie schnitt Rheinmetall besser ab als erwartet. Das EPS erreichte 8.43 Euro, während der Konsens bei 6.46 Euro gelegen hatte. Damit übertraf der Konzern die Prognose um 1.97 Euro. Gegenüber dem Vorjahreszeitraum stieg das EPS im ersten Halbjahr um 80 Prozent.
Das operative Ergebnis legte zugleich um 74 Prozent zu. Damit wuchs der operative Gewinn erheblich schneller als der Umsatz. Dies deutet auf eine hohe Auslastung der erweiterten Kapazitäten, einen günstigeren Produktmix und zunehmende Skaleneffekte im Verteidigungsgeschäft hin.
Fahrzeugsysteme sowie Waffen und Munition treiben das Wachstum
Den größten absoluten Wachstumsbeitrag lieferte die Sparte Fahrzeugsysteme. Ihr Umsatz stieg im ersten Halbjahr um 28 Prozent auf 2431 Milliarden Euro. Ein belastbarer Analystenkonsens für das Segment lag nicht vor. Wachstumstreiber waren Programme für taktische und radgetriebene gepanzerte Fahrzeuge sowie deutsche Logistikfahrzeuge. Ein vorteilhafter Produktmix erhöhte die operative Marge auf 11.3 Prozent.
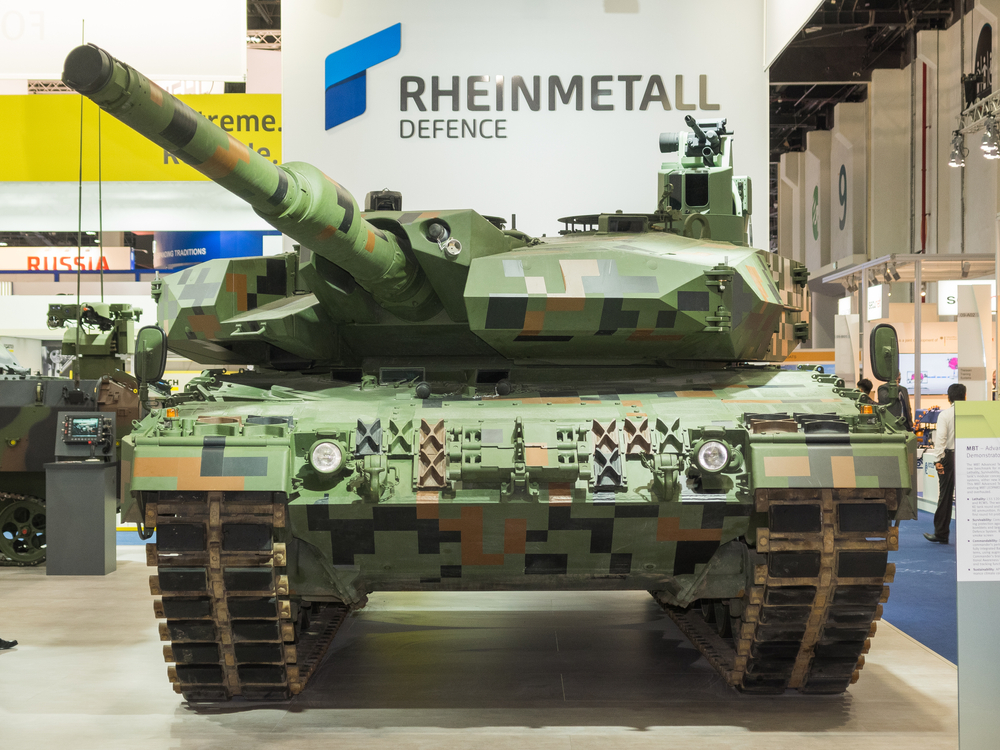 Rheinmetalls Fahrzeugsysteme sowie das Geschäft mit Waffen und Munition zählen zu den wichtigsten Wachstumstreibern des Konzerns.
Noch profitabler entwickelte sich Waffen und Munition. Der Segmentumsatz kletterte um 33 Prozent auf 1757 Milliarden Euro. Auch hier war keine Vergleichsschätzung verfügbar. Höhere Munitionslieferungen nach Ungarn und in die Ukraine sowie die zunehmende Produktionsskalierung ließen den operativen Gewinn um 49 Prozent auf 417 Millionen Euro steigen. Die Marge erreichte mit 23.7 Prozent den höchsten Wert unter den Rheinmetall-Sparten.
Beide Bereiche profitieren unmittelbar von steigenden europäischen Verteidigungsbudgets und langfristigen Beschaffungsprogrammen. Für Investoren unterstreicht dies die hohe Visibilität der militärischen Nachfrage.
Analyse für Rheinmetall
Die Ergebnisdynamik von Rheinmetall ist positiv, die Cashflow-Entwicklung fällt jedoch deutlich schwächer aus. Der freie Cashflow lag im ersten Halbjahr bei minus 1616 Milliarden Euro und verschlechterte sich gegenüber dem Vorjahr um 156 Prozent. Angaben zum operativen Cashflow, zur Bruttomarge und zum Nettogewinn wurden nicht bereitgestellt.
Belastet wurde die Mittelzufuhr durch verspätete Vorauszahlungen von Kunden, höhere Vorräte und umfangreiche Investitionen in neue Produktionskapazitäten. Diese Faktoren sind teilweise wachstumsbedingt, erhöhen aber kurzfristig den Finanzierungsbedarf. Die operative Marge von 17.1 Prozent zeigt gleichzeitig, dass Rheinmetall aus dem deutlichen Umsatzanstieg bereits erhebliche Skaleneffekte erzielt.
Für Investoren ergibt sich damit ein gemischtes Bild: Die Gewinnqualität verbessert sich auf operativer Ebene, während die Cash-Konversion vorübergehend schwach bleibt. Der Auftragsbestand von 80.5 Milliarden Euro und ein Book-to-Bill-Verhältnis von mehr als drei bieten eine hohe Umsatzvisibilität, müssen künftig aber stärker in freien Cashflow übersetzt werden.

Ausblick und Prognose für Rheinmetall
Rheinmetall erwartet für das Gesamtjahr 2026 einen Umsatz zwischen 13.7 Milliarden Euro und 14.2 Milliarden Euro. Die Prognose wurde infolge der Stornierung des F126-Fregattenprogramms reduziert. Dennoch hält das Management an einem organischen Umsatzwachstum von 28 Prozent bis 31 Prozent und einer operativen Marge von rund 19 Prozent fest.
Damit signalisiert die Führung, dass der Wegfall des Marineauftrags die grundlegende Wachstumsperspektive nicht verändert. Höhere Verteidigungsbudgets, Kapazitätserweiterungen und der margenstarke Produktmix bei Waffen und Munition dürften die Profitabilität weiter unterstützen. Zugleich bleibt die Umsetzung anspruchsvoll, weil neue Werke hochgefahren, Lieferketten abgesichert und umfangreiche Auftragsvolumina abgearbeitet werden müssen.
Für den Markt stehen nun zwei Punkte im Vordergrund: Rheinmetall muss die angehobene Produktionsleistung in die angestrebte Marge von rund 19 Prozent überführen und zugleich die schwache Cash-Konversion verbessern. Fortschritte bei Kundenvorauszahlungen und Vorräten könnten dabei für die weitere Kursentwicklung relevant werden.
📚 LeseempfehlungKurssturz trotz Buchungsboom: So stark trifft die Ölkrise die Lufthansa-Aktie wirklich
Rheinmetall überzeugt mit starkem Umsatz- und Gewinnwachstum, bleibt aber von Verteidigungsbudgets und Großaufträgen abhängig. Im Euro-Titans-Paket beobachten wir den Rüstungskonzern gemeinsam mit führenden europäischen Aktien wie Airbus, SAP, ASML, Siemens und Allianz. So erhalten Anleger Zugang zu fundierten Analysen ausgewählter Marktführer aus Technologie, Industrie und Finanzen. Zum Euro-Titans-Paket geht es HIER
Rheinmetall AG Fundamentaldaten - Jahresabschlüsse
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


