Deutsche Autoindustrie in der Krise: Wie Porsche, VW und Mercedes sich neu erfinden müssen

Author
Das Wichtigste in Kürze:
- Quartalszahlen offenbaren, dass Deutschlands Autoriesen in Krise stecken
- Konkurrenz aus China trifft die Hersteller zunehmend dort, wo sie bislang besonders viel Geld verdienten.
- Milliardenschwere Umbauten sollen die Konzerne zurück auf Kurs bringen
Druck auf Deutschlands Auto-Elite
Das „Made in Germany“ der Automobilwelt steht vor seinem härtesten Belastungstest seit Jahrzehnten: Volkswagen, Mercedes und Co. verliert jeden Tag Millionen an Wettbewerbsfähigkeit und die jüngsten Quartalszahlen sind erst der Anfang des Absturzes.
Das alte Erfolgsrezept zieht nicht mehr. Jahrelang war die deutsche Autoindustrie eine verlässliche Gelddruckmaschine, die nun an ihre Grenzen zu kommen scheint. An der Börse wie auf den Werksgeländen herrscht dieselbe Nervosität: Ist in den eingebrochenen Kursen schon das Schlimmste eingepreist? Oder drücken schrumpfende Margen und Milliardenkosten die Aktien weiter nach unten? Wer jetzt einsteigt, wettet darauf, dass radikale Sparkurse und neue Modelle das Ruder noch herumreißen können.
Drei Konzerne, drei völlig unterschiedliche Pfade
Trotz der identischen externen Belastungsfaktoren unterscheiden sich die gewählten Strategien zur Bewältigung der Transformation grundlegend.
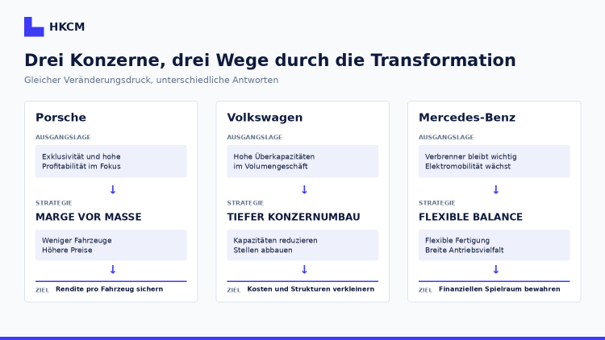 Porsche, Volkswagen und Mercedes setzen auf eigene Strategien.
Porsche setzt konsequenter denn je auf das betriebswirtschaftliche Prinzip Marge vor Masse. Der Traditionshersteller aus Zuffenhausen reduziert bewusst die geplante Fertigungsmenge und erhöht im Gegenzug die Verkaufspreise, um die Exklusivität sowie die Rendite der Marke auf hohem Niveau zu halten. Das Management nimmt dabei rückläufige Absatzzahlen billigend in Kauf, solange der Ertrag pro verkauftem Sportwagen stimmt, greift jedoch zur Sicherung der Ziele ebenfalls zu gezieltem Personalabbau.
Volkswagen hingegen steht vor der Herkulesaufgabe eines beispiellosen Konzernumbaus. Im Gegensatz zur hochprofitablen Luxustochter kämpft die Kernmarke VW mit gewaltigen Überkapazitäten im klassischen Volumensegment. Die Konzernführung versucht gegen den erbitterten Widerstand der Arbeitnehmervertreter schmerzhafte Einschnitte wie die Schließung ganzer Werkstandorte und die Streichung von zehntausenden Arbeitsplätzen durchzusetzen.
Mercedes-Benz wählt einen Mittelweg der Diversifizierung und setzt auf flexible Fertigungsstraßen sowie eine breite Antriebsvielfalt. Die Stuttgarter balancieren das weiterhin ertragreiche Verbrennergeschäft und den Hochlauf der Elektromobilität sehr behutsam aus, um finanzielle Spielräume für künftige Zukunftsinvestitionen zu wahren.
Große Konkurrenz aus Asien
Das Ausmaß der Asien-Krise zeigt sich längst nicht mehr nur am Aufstieg der E-Auto-Marken. Der Konkurrenzdruck erreicht inzwischen auch jene Segmente, in denen deutsche Autobauer für Gewöhnlich besonders hohe Margen erzielten: das Luxus- und Premiumgeschäft.
Besonders deutlich zeigt sich die Nachfrageschwäche bei vollständig importierten Fahrzeugen: Deren Verkäufe auf dem chinesischen Markt brachen im ersten Halbjahr laut CPCA um 29 Prozent gegenüber dem Vorjahreszeitraum ein.
Jahrzehntelang waren Autos das wichtigste deutsche Exportgut nach China, inzwischen ist die Automobilbranche jedoch hinter Maschinenbau und Elektrotechnik auf Platz drei zurückgefallen.
 Xiaomi zeigt, wie stark Tech-Konzerne inzwischen in das klassische Geschäft der Autobauer vordringen.
Gleichzeitig verändert sich die Konkurrenz selbst. Neben etablierten Autobauern drängen zunehmend Technologiekonzerne in den Markt. Besonders deutlich zeigt das Xiaomi: Innerhalb kürzester Zeit entwickelte sich der Smartphone-Hersteller zu einem ernstzunehmenden Wettbewerber, baute ein stark nachgefragtes E-Auto-Geschäft auf und erreichte mit seiner Fahrzeugsparte bereits die Gewinnzone. Während deutsche Hersteller Milliarden in die Transformation investieren und zugleich mit sinkenden Margen kämpfen, demonstriert Xiaomi, wie schnell neue Rivalen Marktanteile gewinnen können. Dass der Anteil sogenannter New Energy Vehicles an den chinesischen Neuzulassungen inzwischen in Richtung der Zwei-Drittel-Marke steigt, steht deshalb nicht nur für den rasanten Wandel des Marktes. Dahinter steckt ein immer härterer Verdrängungswettbewerb, der vor allem die etablierten westlichen Hersteller unter Druck setzt.
Schleppender E-Hochlauf und harter Sparzwang
Zusätzlich verläuft der weltweite Übergang zur Elektromobilität in den Kernmärkten deutlich schleppender als von den Vorständen einst prognostiziert. Wie Zahlen des europäischen Herstellerverbandes ACEA verdeutlichen, sackten die Neuzulassungen reiner Elektroautos in Deutschland nach dem Wegfall der Umweltprämie im ersten Halbjahr um 16.4 Prozent ab, während der E-Auto-Marktanteil europaweit bei mageren 12.5 Prozent verharre. Immense Investitionen in Forschung, Entwicklung und neue Produktionsanlagen treffen auf eine zögerliche Nachfrage der Kundschaft, was die Renditen im elektrifizierten Fahrzeugsegment massiv drückt.
 Der schleppende Verkauf von E-Autos erhöht den Kosten- und Spardruck bei Volkswagen.
Um diesen doppelten Druck wirksam auszugleichen, greifen sämtliche Vorstandsetagen zu tiefgreifenden Sparprogrammen und organisatorischen Umbauten. Der Zwang zu dauerhaften Effizienzsteigerungen ist überall greifbar, da hohe Fixkosten und steigende Energiepreise die finanzielle Handlungsfähigkeit der Traditionshäuser zunehmend einschränken.
Nervöse Börsen und die Sicht der Investoren
Die Reaktion an den Finanzmärkten auf die jüngsten Geschäftszahlen fiel deutlich aus. Enttäuschte Erwartungen und gesenkte Jahresaussichten schickten die Papiere der Autohersteller auf Talfahrt. Die Aktie von Volkswagen verlor nach den Zahlen zeitweise über 5 Prozent an Wert, während auch Mercedes-Benz und die Porsche AG spürbare Kursabschläge hinnehmen mussten. Besonders hart traf es die Dachgesellschaft Porsche SE: Wegen Milliarden-Abschreibungen auf ihre Beteiligungen an VW und der Porsche AG wies die Holding im ersten Halbjahr unter dem Strich einen Verlust von 2.2 Milliarden Euro aus. Investorinnen und Investoren bezweifeln schlichtweg, dass die angekündigten Einschnitte schnell genug durchgesetzt werden können.
Für Anlegerinnen und Anleger bedeutet diese Entwicklung eine Phase der Unsicherheit. Die Zeiten verlässlicher Kursgewinne und hoher Dividenden sind in der Automobilbranche vorerst vorbei. An der Börse werden künftig nur noch die Konzerne belohnt, die ihre hohen Kosten rasch senken und gleichzeitig bei Software und Batterietechnik nicht den Anschluss verlieren. Wer sein Geld in Autoaktien anlegen möchte, muss die Fortschritte bei den Sparprogrammen und den Umstrukturierungen deshalb ganz genau im Auge behalten.
Ein Weg in die Ungewissheit für die deutsche Automobilzukunft
Für alle drei Hersteller steht viel auf dem Spiel, doch jeder Konzern setzt an einer anderen Stelle an. Volkswagen muss vor allem seine hohen Kosten und Überkapazitäten im Volumengeschäft in den Griff bekommen und treibt dafür einen tiefgreifenden Konzernumbau voran. Porsche kämpft mit nachlassender Nachfrage und hohem Margendruck und setzt deshalb stärker auf Exklusivität, höhere Preise und geringere Stückzahlen. Mercedes-Benz versucht dagegen, mit flexibler Produktion und einer breiten Antriebspalette möglichst lange vom profitablen Verbrennergeschäft zu profitieren, ohne den Anschluss bei der Elektromobilität zu verlieren.

Für Anleger stellt sich damit vor allem die Frage, welcher der drei Konzerne den Turnaround am überzeugendsten schafft. Entscheidend wird sein, wer Kosten und Margen wieder in den Griff bekommt, seine Position in China stabilisiert und gleichzeitig technologisch konkurrenzfähig bleibt. Gelingt dieser Spagat, könnten die zuletzt stark unter Druck geratenen Aktien durchaus Aufholpotenzial bieten. Scheitern die Spar- und Umbaupläne jedoch oder verschärft sich der Wettbewerb weiter, dürfte der Druck auf die Bewertungen anhalten.
Leseempfehlung: Erster Impfstoff gegen Krebs! Diese Pharma-Aktie verdoppelt sich an einem Tag!
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.