Trump geschwächt, DAX auf Rekord: Jetzt bloß nicht zu früh freuen!

Author
Das Wichtigste in Kürze:
Die US-Midterms verändern die politischen Machtverhältnisse in Washington.
Der DAX zeigt sich robust, doch die Unsicherheit an den Märkten bleibt.
Welche Chancen ergeben sich daraus für deutsche Aktien?
Steht Deutschland nach den US-Midterms ein wirtschaftliches Sommermärchen bevor oder droht am Ende die große Ernüchterung?
Wenn ihr einen Zollsatz von null wollt, dann stellt eure Produkte hier in Amerika her. Mit diesen Worten machte US-Präsident Donald Trump im April 2025 deutlich, welchen Kurs er in der Handelspolitik einschlagen wollte. Die Reaktion ließ nicht lange auf sich warten: Allein am folgenden Handelstag brach der DAX um 3 Prozent ein, besonders exportorientierte Unternehmen gerieten unter Druck. Gut anderthalb Jahre später haben sich die politischen Kräfteverhältnisse in Washington verschoben. Die Demokraten haben bei den US-Zwischenwahlen beide Kongresskammern erobert. An den Börsen sorgte das zunächst für Erleichterung, während amerikanische Technologiewerte unter Druck gerieten.
Doch bedeutet weniger politischer Spielraum für Trump automatisch bessere Aussichten für deutsche Unternehmen? Und welche Aktien könnten langfristig von der Entwicklung profitieren? Wir haben mit unserem Deutschland-Analysten darüber gesprochen, welche Folgen die neuen Machtverhältnisse in Washington für den deutschen Aktienmarkt haben könnten und welche Unternehmen dabei besonders im Fokus stehen.
„Auch die Demokraten sind nicht anti-USA“: Was verändert sich wirklich?
Der Wahlsieg der Demokraten hat die Machtverhältnisse in Washington verändert. Ab Januar 2027 kontrollieren sie sowohl das Repräsentantenhaus als auch den Senat. Für Trump dürfte es damit schwieriger werden, politische Vorhaben durch den Kongress zu bringen. Welche Rolle die beiden Kammern spielen und warum die Midterms auch für internationale Aktienmärkte entscheidend sind, haben wir bereits in unserem Artikel „Brasilien-Schock: Warum für Schwellenländer-ETFs jetzt die Midterms zählen“ ausführlich erklärt. Wie viel für die deutsche Wirtschaft auf dem Spiel steht, zeigen die Handelszahlen: Im ersten Halbjahr 2026 gingen die deutschen Exporte in die USA um gut 6 Prozent zurück. Laut der Deutschen Industrie- und Handelskammer betrachtet zudem rund die Hälfte der befragten deutschen Unternehmen vor Ort die US-Wirtschaftspolitik als größtes Geschäftsrisiko. Entsprechend groß ist die Hoffnung auf mehr Planungssicherheit. Doch die neuen Mehrheiten bedeuten keineswegs, dass Trump seine wichtigsten handelspolitischen Instrumente verliert. Auf Grundlage bestehender US-Gesetze kann der Präsident weiterhin bestimmte Importzölle verhängen.
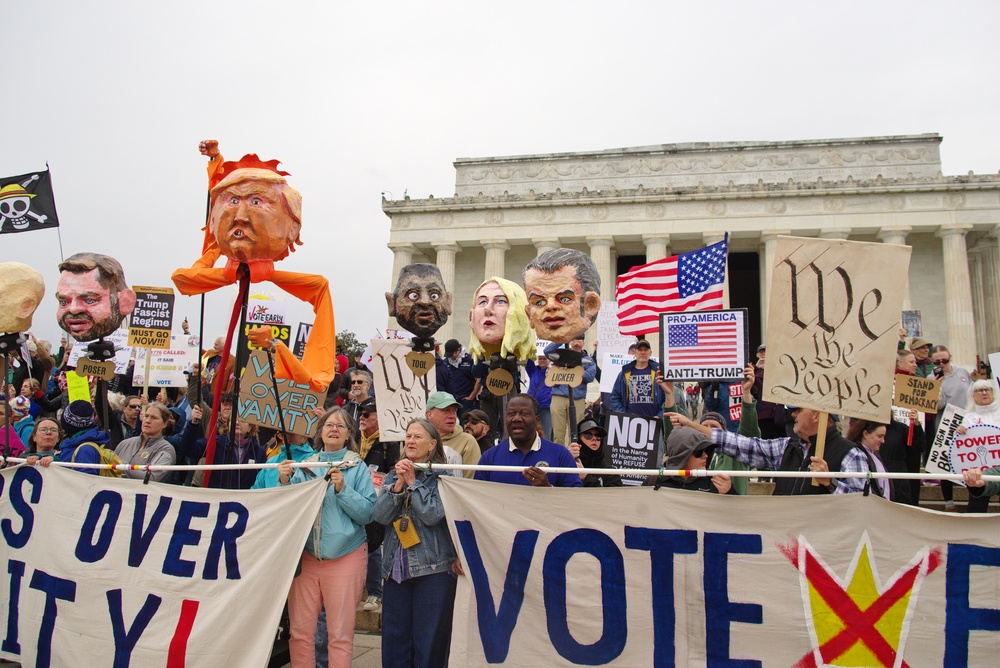
Bei einer Demonstration gegen Donald Trumps Politik in Washington machten zahlreiche Demonstranten ihrem Unmut Luft.
„Die Zölle, die es aktuell gibt, sind ja erst mal nicht weg“, betont unser Experte. Hinzu kommt, dass auch die Demokraten amerikanische Unternehmen vor ausländischer Konkurrenz schützen wollen. Bereits unter Joe Biden wurden bestehende Strafzölle auf chinesische Waren nicht nur beibehalten, sondern teilweise deutlich erhöht. So stiegen die US-Zölle auf Elektroautos aus China 2024 von 25 Prozent auf 100 Prozent. „Auch die Demokraten sind nicht anti-USA. Denen wird es primär um ihr eigenes Land gehen“, erklärt unser Analyst. Für deutsche Unternehmen könnte deshalb weniger entscheidend sein, wer den Kongress kontrolliert, als vielmehr, ob Washington tatsächlich Handelsbarrieren abbaut. Dafür gibt es bislang keine Gewissheit.
Der DAX zwischen Rekordhoch und Rücksetzer
An den Börsen wurde der Wahlausgang zunächst als positives Signal aufgenommen. Am 12. November kletterte der deutsche Leitindex schließlich erstmals auf knapp über 27 000 Punkte und markierte damit ein neues Allzeithoch. Anschließend verlor er allerdings wieder rund 1.3 Prozent, bevor er sich in den vergangenen Handelsstunden etwas erholen konnte.
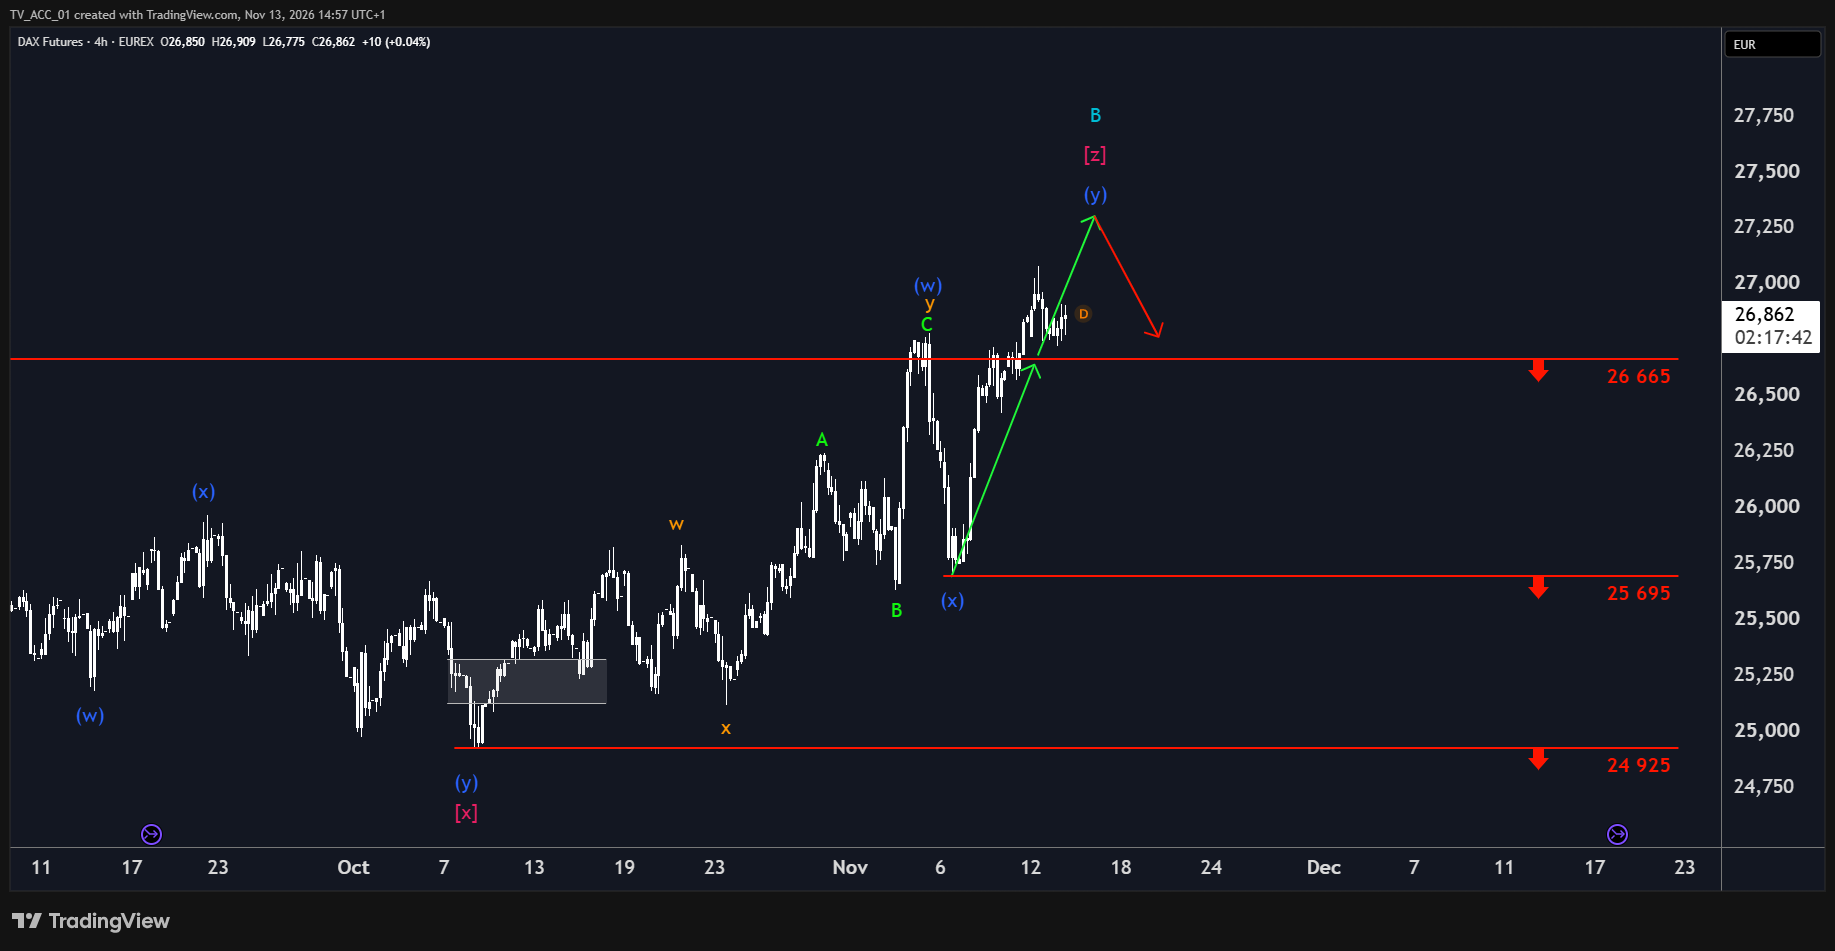
Gemäß unseres 4h-Charts des DAX-Futures-Kurses gehen wir zunächst von der Ausbildung weiterer Rekordhochs aus.
Die jüngsten Kursbewegungen zeigen allerdings noch nicht, ob sich die wirtschaftlichen Aussichten deutscher Unternehmen nachhaltig verbessert haben. Neben den politischen Veränderungen in Washington beeinflussen auch Unternehmenszahlen, Konjunkturerwartungen und die Entwicklung der Energiepreise den Aktienmarkt. Den Rekordstand allein auf den Ausgang der Midterms zurückzuführen, wäre deshalb zu kurz gegriffen.
Fließt das Geld jetzt von der Wall Street nach Europa?
Während der DAX neue Höchststände erreichte, gerieten amerikanische Technologiewerte unter Druck. Anleger hinterfragen zunehmend die hohen Bewertungen vieler KI-Unternehmen und die milliardenschweren Investitionen in neue Rechenzentren. Hinzu kommen Sorgen vor einer strengeren Regulierung durch die Demokraten. Damit rückt die Frage in den Vordergrund, ob Investoren ihr Kapital zunehmend aus US-Technologiewerten abziehen und stattdessen in andere Marktsegmente investieren.
Auch interessant: KI-Crash in Asien: Was Klinkmüller jetzt für die Wall Street befürchtet
Von einer solchen Umschichtung könnten grundsätzlich auch europäische Industrieunternehmen profitieren, deren Bewertungen häufig niedriger ausfallen als die großer amerikanischer Technologiekonzerne. Allerdings bedeutet ein Rückzug aus US-Techaktien nicht automatisch, dass das Geld nach Deutschland fließt. Ebenso könnten Anleger in andere internationale Märkte oder defensivere Branchen ausweichen. Ob sich tatsächlich eine nachhaltige Kapitalrotation zugunsten deutscher Aktien entwickelt, bleibt deshalb offen.
Unser Analyst zweifelt an einer breiten Erholung
Unser Analyst sieht die These einer groß angelegten Kapitalumschichtung in konjunkturabhängige Branchen skeptisch. Statt in deutsche Industrieunternehmen könnte das Geld verstärkt in defensive Basiskonsumgüter fließen, also beispielsweise in Unternehmen, deren Produkte auch in wirtschaftlich schwierigen Zeiten nachgefragt werden. Eine solche Entwicklung würde eher auf wachsende Konjunktursorgen hindeuten als auf die Erwartung eines wirtschaftlichen Aufschwungs. „Lass erst mal abwarten, ob die deutschen Aktien wirklich so stark davon profitieren“, gibt unser Experte zu bedenken. Die jüngste Stärke des DAX allein ist für ihn jedenfalls noch kein Beleg für eine nachhaltige Erholung.
Hinzu kommt, dass die Probleme der deutschen Wirtschaft durch den Wahlausgang nicht verschwinden. „Das beseitigt ja erst mal nicht die Probleme, die wir hier in unserem eigenen Land haben“, betont unser Analyst. Hohe Energiekosten, schwache Wachstumsperspektiven und internationaler Wettbewerbsdruck belasten zahlreiche Unternehmen weiterhin. Auch eine mögliche Entspannung der Handelsbeziehungen würde diese strukturellen Schwierigkeiten nicht unmittelbar lösen. Entscheidend ist deshalb, ob die Unternehmen ihre Gewinnerwartungen tatsächlich verbessern können und sich die Hoffnungen der Anleger in den Geschäftszahlen widerspiegeln.
Iran-Konflikt: Das unterschätzte Risiko für den DAX
Nicht nur die Handelspolitik der USA entscheidet über die Aussichten deutscher Unternehmen. Auch der Krieg im Iran und die Lage rund um die Straße von Hormuz bleiben wichtige Unsicherheitsfaktoren. Zwar ist der Preis für ein Fass Brent-Öl zuletzt wieder unter die Marke von 100 US-Dollar gefallen, doch eine dauerhafte Entspannung ist nicht gesichert. „Die Grundthematik, weswegen es diese Eskalation beim Ölpreis gab, ist ja nicht aus der Welt“, warnt unser Analyst. Eine erneute Zuspitzung könnte die Energiepreise wieder nach oben treiben und insbesondere energieintensive Unternehmen aus der Chemie- und Industriebranche belasten.
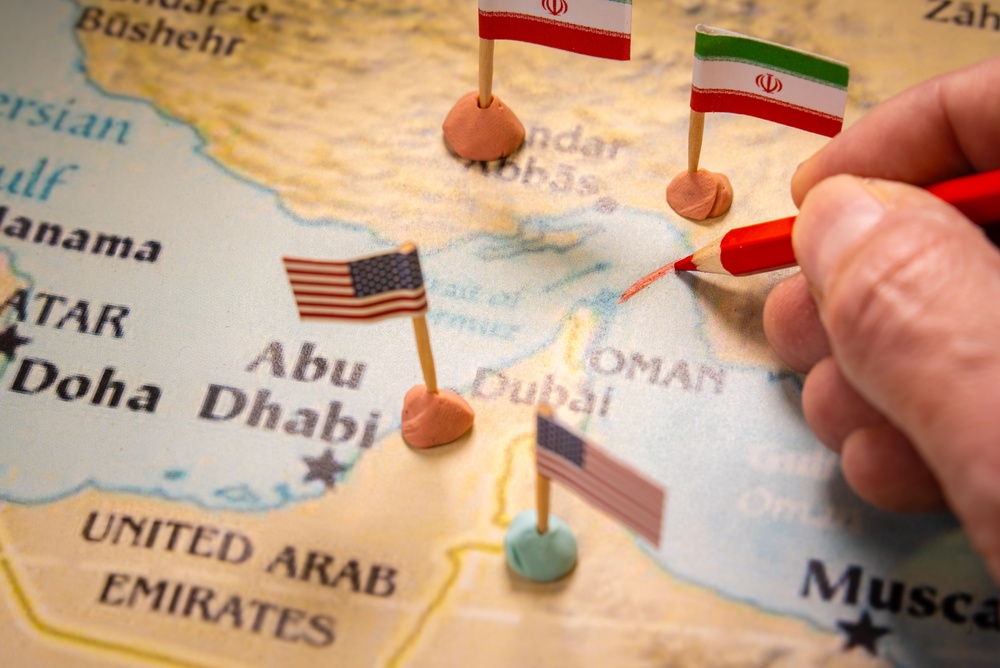
Der Konflikt zwischen den USA und dem Iran bleibt ein geopolitischer Risikofaktor, der insbesondere die Ölpreise und damit auch die deutsche Wirtschaft beeinflussen könnte.
Diese Sorge teilen auch andere Ökonomen. Carsten Brzeski von der ING hält es für möglich, dass Trump seinen eingeschränkten innenpolitischen Spielraum durch eine konfrontativere Außen- und Handelspolitik kompensiert. Jörg Krämer von der Commerzbank sieht insbesondere im Iran-Konflikt Risiken für die deutsche Wirtschaft. Eine andere Perspektive vertritt Holger Schmieding von der Berenberg Bank: Er sieht Chancen, dass die neuen Mehrheitsverhältnisse eine Deeskalation im Nahen Osten begünstigen könnten. Sinkende Ölpreise würden die Kaufkraft der Verbraucher stärken und die Produktionskosten vieler Unternehmen senken. Ob sich diese Hoffnung erfüllt, bleibt jedoch abzuwarten.
Bilanz unseres Analysten: Überwiegend misstrauisch
Trotz der jüngsten Rekordstände hält unser Analyst an seiner Erwartung einer größeren Korrektur des DAX fest. „Das heißt jetzt nicht, dass er nicht trotzdem noch ein paar Hundert Punkte steigen kann, meinetwegen auch noch knapp 1 000 Punkte.“ Aus Sicht seiner technischen Analyse dürfte anschließend jedoch eine stärkere Abwärtsbewegung folgen. Entscheidend sei dann, ob sich die wirtschaftlichen Rahmenbedingungen tatsächlich verbessert haben oder die Börsen lediglich zu viel Hoffnung eingepreist hatten.
Für Anleger heißt es deshalb vorerst: Während in Washington die politischen Karten neu gemischt werden, ist hierzulande vor allem eines gefragt: abwarten und Tee trinken.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.