Kurssturz trotz Buchungsboom: So stark trifft die Ölkrise die Lufthansa-Aktie wirklich

Author
Das Wichtigste in Kürze:
- Rekordumsätze und volle Maschinen täuschen über operative Belastungen bei der Lufthansa hin.
- Geopolitische Krisen im Nahen Osten treiben die Kerosinpreise und erzwingen teure Umwege.
- Wie Absicherungsgeschäfte den Gewinneinbruch verzögern, ihn aber nicht verhindern können.
Der Sommer nähert sich seinem Höhepunkt, die Ferienflieger sind voll und die Reiselust ist ungebrochen. Für die Deutsche Lufthansa sind damit eigentlich beste Voraussetzungen für ein starkes Geschäft gegeben. Doch ein Blick aufs Parkett zeigt ein anderes Bild: Die Aktie des Luftfahrtkonzerns geriet zuletzt spürbar unter Druck und sackte nach einem kräftigen Rücksetzer zeitweise um bis zu acht Prozent ab.
Auslöser für den jüngsten Kursrutsch sind die frischen Zahlen für das zweite Quartal. Sie enthüllen, wie groß der operative Druck hinter den Kulissen bereits ist. Der Gewinn ist dramatisch eingebrochen und der Vorstand musste seine Jahresprognose vorsichtiger ansetzen. Während das Flugangebot im restlichen Europa laut Branchendaten im ersten Halbjahr bereits bei bis zu 114 Prozent des Vor-Corona-Niveaus lag, erreicht der Heimatmarkt Deutschland mühsame 89 Prozent. Was bremst den MDAX-Konzern trotz hoher Ticketpreise und voller Terminals so stark aus? Die Antwort liegt in einer Mischung aus geopolitischen Brandherden, kletternden Rohstoffpreisen und hausgemachten Problemen.
Geopolitische Spannungen am Ölmarkt
Militärische Eskalationen im Nahen Osten, unter Beteiligung der USA und des Irak, bringen die globalen Energiemärkte schlagartig in Aufruhr. Wenn Schifffahrtsrouten bedroht werden oder der Luftraum über Krisengebieten gesperrt wird, reagieren die Ölbörsen sofort mit spürbaren Risikoaufschlägen. Im Zuge der aktuellen Spannungen stieg der Preis für die europäische Referenzsorte Brent zeitweise von rund 70 auf knapp 100 US-Dollar je Barrel, ist inzwischen jedoch wieder auf etwa 80 US-Dollar zurückgefallen. Wie stark geopolitische Krisen den Ölmarkt bewegen können, zeigte sich bereits nach dem russischen Angriff auf die Ukraine 2022: Anfang März kletterte Brent zeitweise auf mehr als 120 US-Dollar je Barrel.
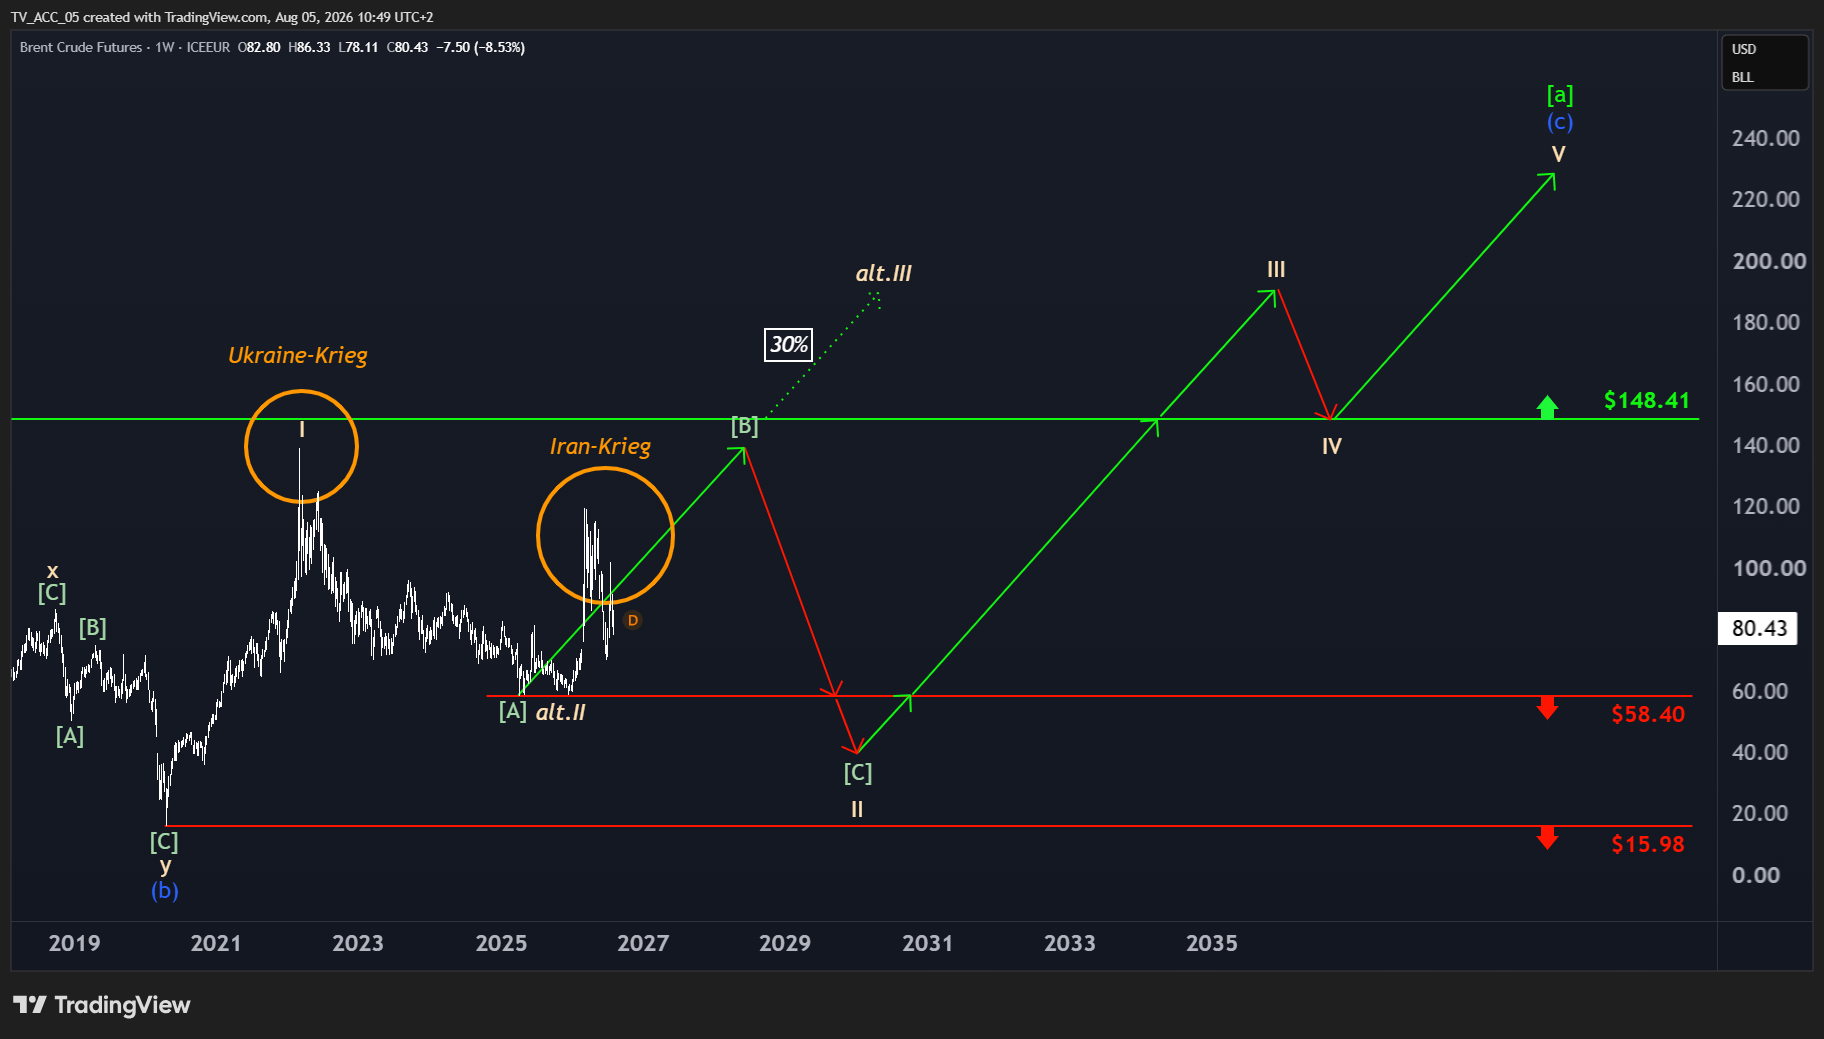 Geopolitische Krisen sorgen immer wieder für Bewegung beim Ölpreis und damit auch für Risiken bei den Treibstoffkosten von Lufthansa.
Für Fluggesellschaften zählt Treibstoff zu den größten Kostenfaktoren. Da Kerosin aus Rohöl hergestellt wird, macht sich ein steigender Ölpreis früher oder später auch bei den Airlines bemerkbar. Je länger Rohöl und Kerosin teuer bleiben, desto stärker geraten die operativen Margen unter Druck.
Warum das Hedging die Bilanz nur zeitweise schützt
Airlines kaufen ihren Treibstoff selten kurzfristig zum aktuellen Marktpreis. Beim sogenannten Fuel Hedging, also der Absicherung gegen schwankende Treibstoffpreise, sichert sich Lufthansa einen Teil ihres künftigen Kerosinbedarfs bereits im Voraus ab. Dafür nutzt der Konzern Finanzinstrumente wie Termingeschäfte oder Optionen, deren Wert an die Entwicklung der Energiepreise gekoppelt ist. Die Strategie ist in der internationalen Luftfahrt seit Jahrzehnten verbreitet und soll Airlines besser vor starken und kurzfristigen Preissprüngen schützen.
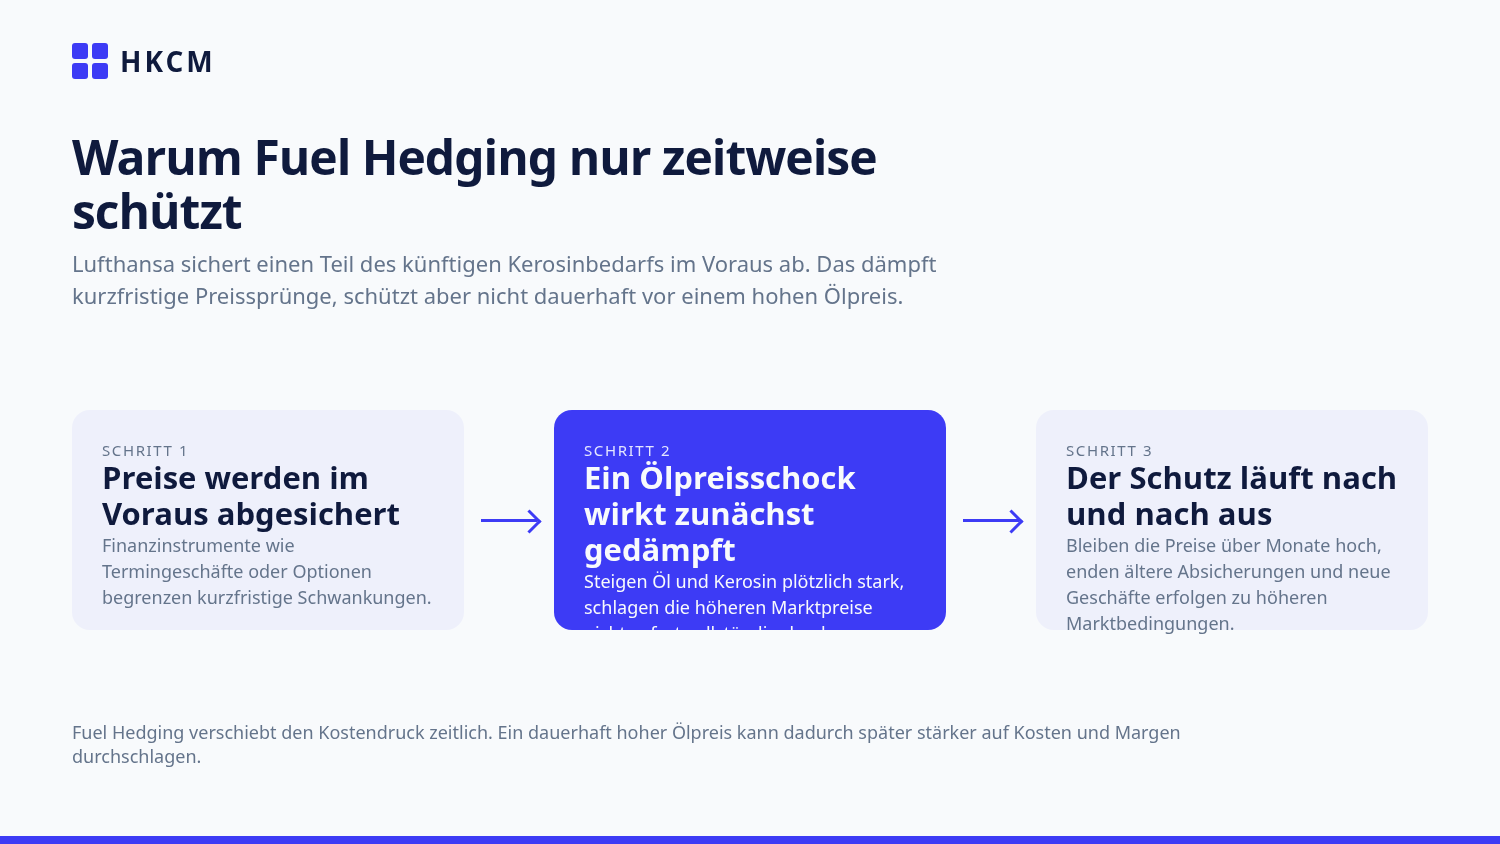 Fuel Hedging federt kurzfristige Preissprünge ab, bietet bei dauerhaft hohen Kerosinpreisen aber nur begrenzten Schutz.
Für Lufthansa bedeutet das: Steigt der Öl- und Kerosinpreis plötzlich stark an, schlagen die höheren Marktpreise zunächst nicht vollständig auf die Treibstoffrechnung durch. Der Schutz ist jedoch zeitlich begrenzt. Bleiben die Preise über Monate hoch, laufen ältere Absicherungsgeschäfte nach und nach aus und neue müssen zu den dann geltenden Marktbedingungen abgeschlossen werden. Ein länger anhaltender Ölpreisschock kann deshalb mit Verzögerung immer stärker auf die Kosten und Margen des Konzerns durchschlagen.
Doppelter Zangeffekt auf den Flugrouten
Zu den reinen Beschaffungskosten gesellt sich eine operative Hürde. Durch Konflikte im Irak und den Nachbarregionen müssen Krisengebiete weiträumig umflogen werden. Das betrifft vor allem die margenstarken Langstreckenverbindungen zwischen Europa und Asien.
Die Maschinen verbringen auf diesen Ausweichrouten deutlich mehr Zeit in der Luft. Das bedeutet im Klartext: Die Fluggesellschaft zahlt nicht nur einen höheren Preis pro Liter Kerosin, sondern verbraucht auf demselben Flug auch noch erheblich mehr Treibstoff. Dieser doppelte Effekt frisst die operativen Margen der Lufthansa auf. Branchenberechnungen von Eurocontrol zeigen, dass jede zusätzliche Flugstunde auf der Langstrecke mit rund 8000 Euro an Mehrkosten für Treibstoff, Crew und Material zu Buche schlägt. Hochgerechnet auf das globale Streckennetz der Lufthansa summiert sich dieser geopolitische Umweg schnell auf zweistellige Millionenbeträge pro Quartal.
Standortnachteile am Heimatmarkt Deutschland
Neben den externen Einflüssen leidet der Konzern unter den Bedingungen an seinen Heimatdrehkreuzen Frankfurt am Main und München. Staatlich festgelegte Gebühren, darunter die Luftverkehrsteuer, Luftsicherheits- und Flugsicherungsabgaben, summieren sich in Deutschland mittlerweile auf rund 30 bis 35 Euro pro Passagier für einen normalen Europflug. An ausländischen Drehkreuzen wie Madrid oder Istanbul liegt dieser Wert teils bei unter der Hälfte. Als Reaktion auf diesen Kostendruck hat die Lufthansa unrentabel gewordene Zubringerflüge im Inland gestrichen.
 Frankfurt ist eines der wichtigsten Lufthansa-Drehkreuze, doch hohe Standortkosten belasten das Geschäft in Deutschland.
Das kann jedoch Folgen für das gesamte Streckennetz haben. Viele Passagiere fliegen zunächst aus Städten wie Hamburg, Stuttgart oder Hannover nach Frankfurt oder München und steigen dort auf eine Langstreckenverbindung um. Werden solche Zubringerflüge gestrichen, fehlen Lufthansa potenzielle Passagiere auf den wichtigen Verbindungen nach Nordamerika oder Asien. Damit können hohe Standortkosten in Deutschland indirekt auch das lukrative Langstreckengeschäft belasten.
Sinkende Margen trotz hoher Ticketpreise
Auf den Fernstrecken zeigt sich zudem eine spürbare Normalisierung des Buchungsverhaltens. Die Phase extrem hoher Ticketpreise direkt nach der Pandemie flacht ab, da die internationale Konkurrenz ihr Flugangebot wieder aufgestockt hat. Die Durchschnittserlöse pro Sitzplatz sinken, während die operativen Kosten steigen.
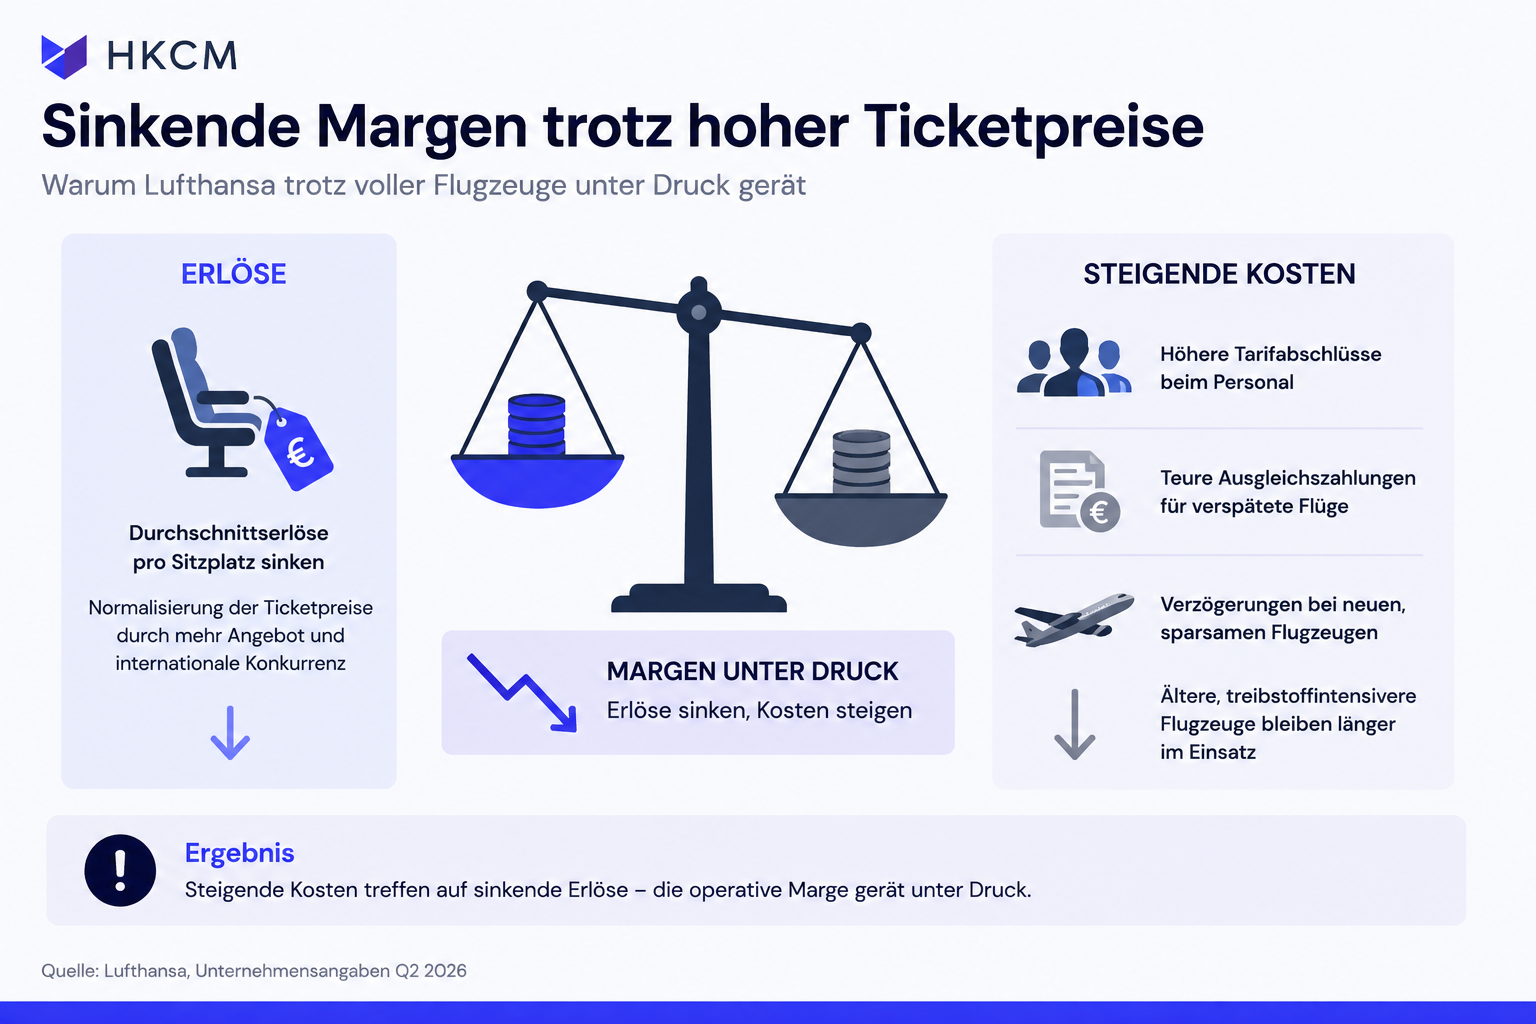 Sinkende Erlöse treffen auf steigende Kosten und setzen die Margen von Lufthansa unter Druck.
Zusätzlich belasten interne Faktoren wie höhere Tarifabschlüsse beim Personal und teure Ausgleichszahlungen für verspätete Flüge das Ergebnis. Auch Verzögerungen bei der Auslieferung neuer, sparsamerer Flugzeuge durch die Hersteller zwingen den Konzern dazu, ältere und treibstoffintensivere Maschinen länger in der Luft zu halten.
Ausblick und Risiken für Anleger
Für die Lufthansa-Aktie bedeutet diese Lage ein anhaltend volatiles Umfeld. Solange die geopolitischen Konflikte ungelöst bleiben und die Kerosinpreise hoch verharren, bleibt der Druck auf das operative Ergebnis hoch. Der Konzern steht vor der Herausforderung, steigende Kosten über Effizienzprogramme aufzufangen, ohne die Kundennachfrage durch zu hohe Ticketpreise zu überfordern.

Anleger müssen daher genau hinschauen. Volle Maschinen sind in der Luftfahrtbranche ein gutes Signal, aber sie garantieren längst keine hohen Gewinne mehr, wenn die Kostenseite aus den Fugen gerät. Die kommenden Quartale werden zeigen, wie widerstandsfähig das Geschäftsmodell gegen die geopolitischen Stürme tatsächlich ist.
Leseempfehlung: "Wir sind nahe am Top": Warum einer der berühmtesten Investoren „biblischen Ausmaße“ sieht
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


