Expert's View: Nur 29 000 neue US-Jobs – der Arbeitsmarkt kühlt ab
Expert's View: Im Expert's View ordnet unser Analyst regelmäßig die Themen ein, die die Kapitalmärkte in der laufenden Woche bewegen. • In den USA entstanden im September nur 29 000 neue Stellen, erwartet waren rund 90 000. Die Arbeitslosenquote stieg auf 4.2 Prozent. • Die Kernrate der PCE-Inflation lag im August bei 3.0 Prozent und damit unter der Erwartung von 3.3 Prozent. • Chinas offizieller Industrie-Einkaufsmanagerindex liegt mit 50.1 Punkten wieder knapp über der Wachstumsschwelle. |
Drei Fragen hatte unser Analyst für diese Woche formuliert. Bestätigt der US-Arbeitsmarkt die jüngste Zinserhöhung der Federal Reserve? Bleibt die Inflation hoch genug für weitere Zinsschritte? Und stabilisiert sich die globale Konjunktur durch bessere Signale aus China? Seit Freitag liegen alle Daten vor: Der Arbeitsmarkt hat enttäuscht, die Inflation fiel niedriger aus als erwartet, China meldete eine knappe Stabilisierung. Über allem stand seine Leitfrage: „Verträgt die Weltwirtschaft das aktuelle Zinsniveau, ohne dass Wachstum und Beschäftigung spürbar nachgeben?“ Die drei Themen der Woche im Überblick.
US-Arbeitsmarkt: Der August war wohl ein Ausreißer
Der Arbeitsmarktbericht vom Freitag fiel deutlich schwächer aus als erwartet. Im September entstanden außerhalb der Landwirtschaft nur 29 000 neue Stellen, der Markt hatte mit rund 90 000 gerechnet. Die Arbeitslosenquote stieg von 4.1 auf 4.2 Prozent. Zugleich korrigierte die Statistikbehörde die beiden Vormonate um zusammen 60 000 Stellen nach unten. Der August steht nun bei 133 000 statt 162 000 Stellen, der Juli bei minus 10 000 anstatt plus 21 000.
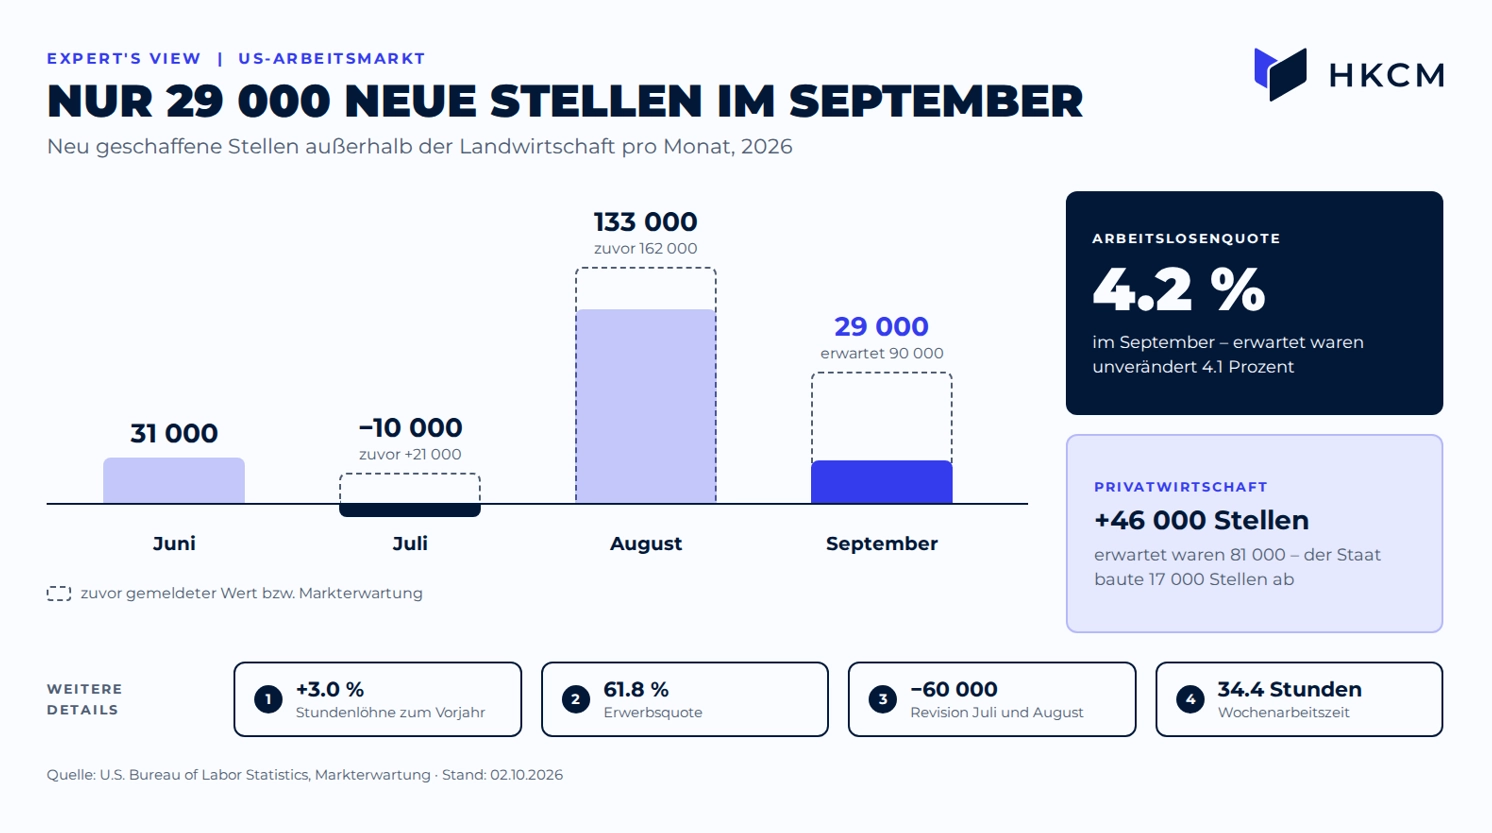
Im September entstanden nur 29 000 neue US-Stellen – August und Juli wurden zusammen um 60 000 Stellen nach unten revidiert
Somit stand vorab die Frage im Raum, ob die Stärke vom August nachhaltig ist oder lediglich ein Ausreißer nach oben war. Die neuen Zahlen sprechen nun klar für den Ausreißer. Auch die Details fielen verhalten aus: Die Privatwirtschaft schuf 46 000 Stellen statt der erwarteten 81 000, der Staat baute 17 000 ab. Die Stundenlöhne stiegen im Jahresvergleich um 3.0 Prozent, erwartet waren 3.1 Prozent. Die Erwerbsquote legte auf 61.8 Prozent zu. Ein Teil des Anstiegs der Arbeitslosenquote geht also auf mehr Arbeitssuchende zurück.
Für die Geldpolitik ist das besonders relevant. Ein robuster Arbeitsmarkt hätte die Haltung der Fed gestützt, die bei ihrer Zinserhöhung auf fortbestehende Inflationsrisiken verwiesen hatte. Die zentrale Frage unseres Analysten lautete: „Bleibt der Arbeitsmarkt stark genug, um das ‚Higher for Longer‘-Narrativ zu bestätigen?“ Für den Fall eines schwächeren Berichts hatte er skizziert, dass Zinssenkungserwartungen gefördert werden und Wachstumsaktien Rückenwind erhalten könnten. Seine Kernthese vor dem Bericht: „Die US-Arbeitsmarktdaten werden den stärksten Einzelimpuls der Woche liefern und womöglich den Ton für das vierte Quartal setzen.“
PCE-Inflation: Kernrate fällt niedriger aus als erwartet
Schon am Mittwoch hatten die PCE-Daten überrascht. Der Core-PCE, das bevorzugte Inflationsmaß der Fed, stieg im August um 0.2 Prozent zum Vormonat, erwartet waren 0.3 Prozent. Im Jahresvergleich lag die Kernrate bei 3.0 Prozent, die Gesamtrate bei 3.4 Prozent. Ökonomen hatten mit 3.3 und 3.7 Prozent gerechnet. Ein Teil des Rückgangs ist allerdings statistisch bedingt: Das Bureau of Economic Analysis hat mit seiner Jahresrevision die Berechnung mehrerer Komponenten etwas geändert, was sich dabei wiederum bemerkbar machte.
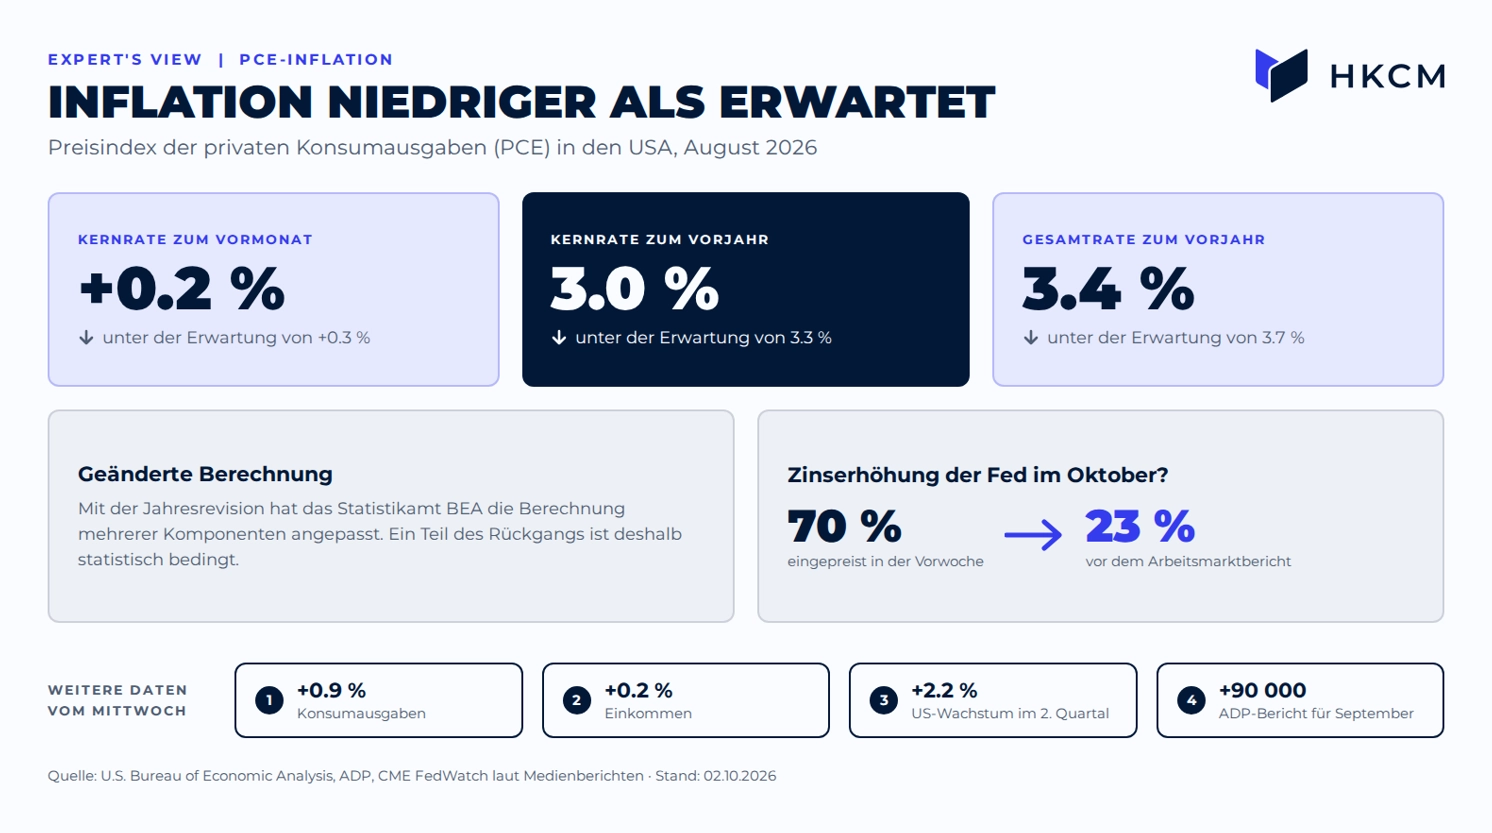
Die PCE-Kernrate lag im August bei 3.0 Prozent und damit unter der Erwartung von 3.3 Prozent – auch wegen einer geänderten Berechnung
„Eine schwache Wirtschaft zeigen die Daten vom Mittwoch nicht.“, sagte unser Analyst. Die Konsumausgaben legten im August um 0.9 Prozent zu, die Einkommen um 0.2 Prozent. Das annualisierte Wachstum im zweiten Quartal wurde von 1.5 auf 2.2 Prozent nach oben revidiert. Der ADP-Bericht meldete für September 90 000 neue Stellen in der Privatwirtschaft und lag damit über den Erwartungen. Die offiziellen Zahlen vom Freitag zeichneten zwei Tage später ein schwächeres Bild.
Unser Analyst hatte die Märkte vorab in einem schwierigen Gleichgewicht gesehen: „Zu starke Daten sprechen für weitere Zinserhöhungen. Zu schwache Daten nähren Konjunktursorgen.“ Sinkende Inflationsdaten würden die Wahrscheinlichkeit weiterer Zinserhöhungen reduzieren, so seine Einordnung. Tatsächlich fiel die eingepreiste Wahrscheinlichkeit einer Zinserhöhung im Oktober deutlich: von rund 70 Prozent in der Vorwoche auf 23 Prozent vor dem Arbeitsmarktbericht.
Am Anleihemarkt blieb die Entspannung dagegen aus. Die Rendite zehnjähriger US-Staatsanleihen stieg am Mittwoch zeitweise auf 5.31 Prozent und damit auf den höchsten Stand seit 2002. Die Kernthese unseres Analysten: „Die Rentenmärkte werden die Inflationsdaten wahrscheinlich stärker gewichten als die Aktienmärkte. Dort entscheidet sich, ob die Diskussion über weitere Zinsschritte wieder an Dynamik gewinnt.“
China: Knappe Rückkehr über die Wachstumsschwelle
Aus China kam am Mittwoch die dritte Antwort. Der offizielle Einkaufsmanagerindex für das verarbeitende Gewerbe stieg im September von 49.8 auf 50.1 Punkte. Er liegt damit nach zwei Monaten wieder über der Wachstumsschwelle von 50 Punkten und traf genau die Erwartung. Der Index für Dienstleistungen und Bau legte von 49.0 auf 50.2 Punkte zu. Für exportorientierte DAX-Unternehmen zählen diese Daten zu den wichtigsten Frühindikatoren der globalen Industriekonjunktur.
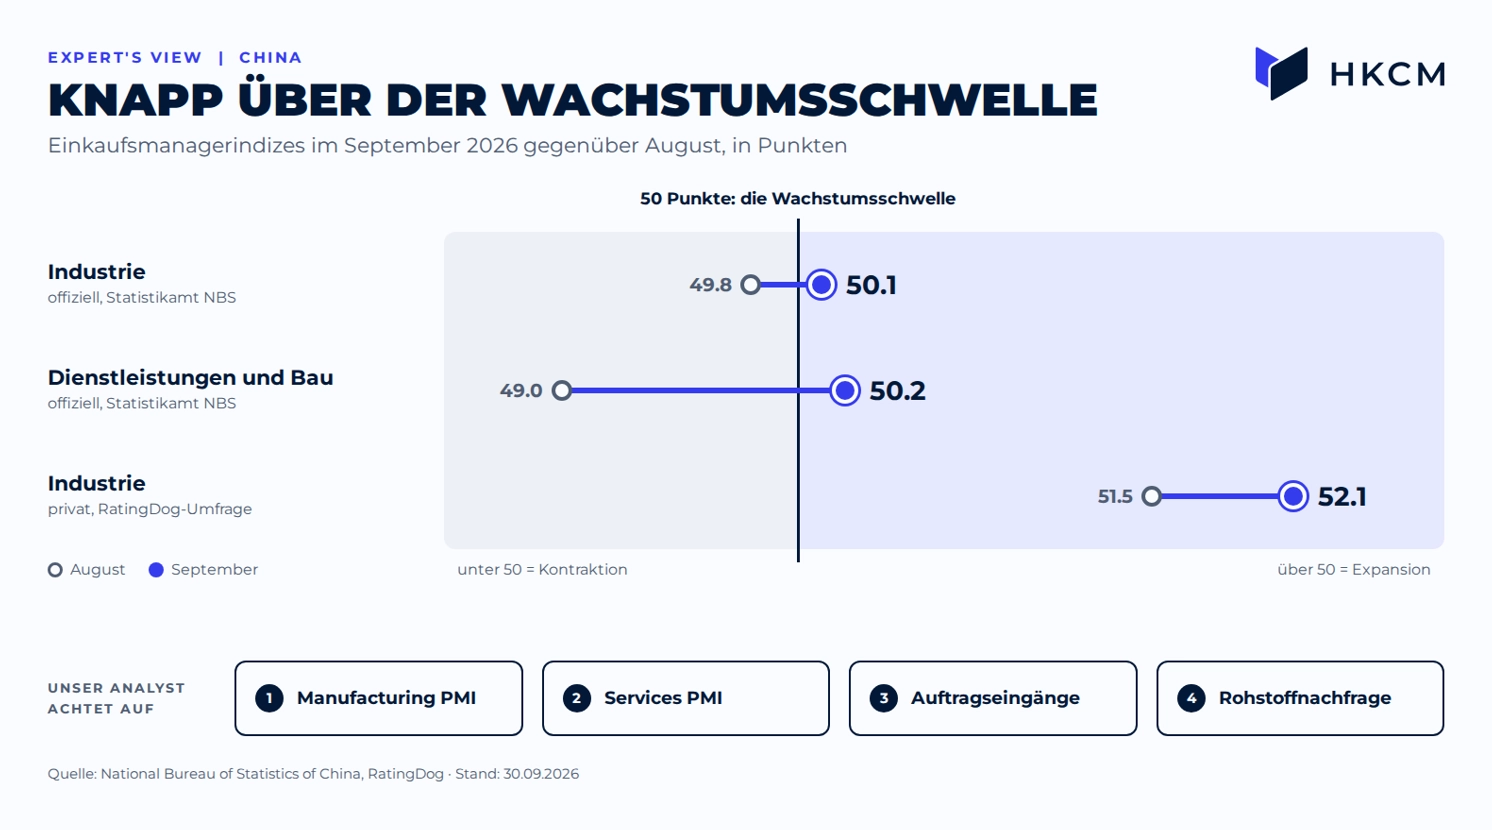
Chinas offizieller Einkaufsmanagerindex für die Industrie stieg im September auf 50.1 Punkte und liegt damit knapp über der Wachstumsschwelle
Ein Wert nahe der 50-Punkte-Marke signalisiert für unseren Analysten eine fragile Stabilisierung. Für viele Industrie-, Chemie- und Automobilunternehmen bleibe China der wichtigste externe Wachstumstreiber. Seine zentrale Frage: „Zeigt die weltweite Industrie wieder Wachstumstendenzen oder bleibt die Erholung fragil?“ Positive PMI-Daten stärken aus seiner Sicht die Hoffnung auf eine Stabilisierung der globalen Industriekonjunktur. Profitieren könnten DAX-Schwergewichte aus Industrie, Chemie, Maschinenbau und Automobil, ebenso Rohstoffe wie Kupfer und Eisenerz. Seine Kernthese: „Die China-Daten könnten der wichtigste Impulsgeber für den DAX und europäische Zykliker werden.“
Die entscheidende Frage der Woche
Für Anleger hatte unser Analyst die Woche auf eine Frage zusammengefasst: „Bleiben Konjunktur und Arbeitsmarkt stark genug, um höhere Zinsen zu rechtfertigen, oder zeigen die Daten erstmals deutliche Bremsspuren der restriktiven Geldpolitik?“ Die Daten liefern ein gemischtes Bild. Konsum und Wachstum zeigen sich robust, der Arbeitsmarkt hat dagegen an Tempo verloren. Die nächste Zinsentscheidung der Fed fällt am 28. Oktober. Bis dahin folgen noch die Verbraucherpreise für September.
Leseempfehlung: Totgesagte laufen länger: DIESER Software-Aktie traut unser Phantom Großes zu!
Hinweis: Dieser Beitrag gibt die persönliche Einschätzung unseres Analysten wieder und dient ausschließlich der Information. Er stellt keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar.
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.