Expert's View: Die Fed hat geliefert – jetzt zählt der Anleihemarkt
Expert's View: Im Expert's View ordnet unser Analyst regelmäßig die Themen ein, die die Kapitalmärkte in der laufenden Woche bewegen. • Die Fed hat den Leitzins am 16. September angehoben – nun entscheiden die Signale zur Dauer des restriktiven Kurses. • Die globalen Flash-PMIs liefern den ersten Blick auf die Konjunkturdynamik im vierten Quartal. • Der Anleihemarkt bleibt aus Sicht unseres Analysten der Taktgeber für die Aktienmärkte. |
Die wichtigste geldpolitische Entscheidung liegt hinter den Märkten. Am 16. September hat die Federal Reserve ihren Leitzins um 25 Basispunkte auf 3.75 bis 4.00 Prozent angehoben – die erste Erhöhung seit Juli 2023. Der Fokus verschiebt sich damit auf die Kommunikation der Notenbank, auf die vorläufigen Einkaufsmanagerindizes und auf die Renditen am US-Anleihemarkt. „Aus meiner Sicht ist die entscheidende Frage nicht, ob die Fed noch einmal erhöht“, sagt unser Analyst. „Viel wichtiger ist: Wie lange bleiben die Zinsen auf einem erhöhten Niveau?“ Woran er das festmacht und worauf Anleger jetzt besonders achten müssen, zeigen drei Themen der Woche.
Was die Fed nach der Zinserhöhung signalisiert
In dieser Woche sprechen mehrere hochrangige Fed-Vertreter, darunter John Williams, Philip Jefferson und Thomas Barkin. Anleger werden jedes Signal auf mögliche weitere Zinsschritte prüfen. Bei ihrer Entscheidung hatte die Fed deutlich gemacht, dass sie die Inflationsrisiken weiterhin aufmerksam beobachtet. Der Markt versucht nun einzuschätzen, ob die September-Anhebung ein Einzelschritt war oder weitere Maßnahmen folgen könnten.
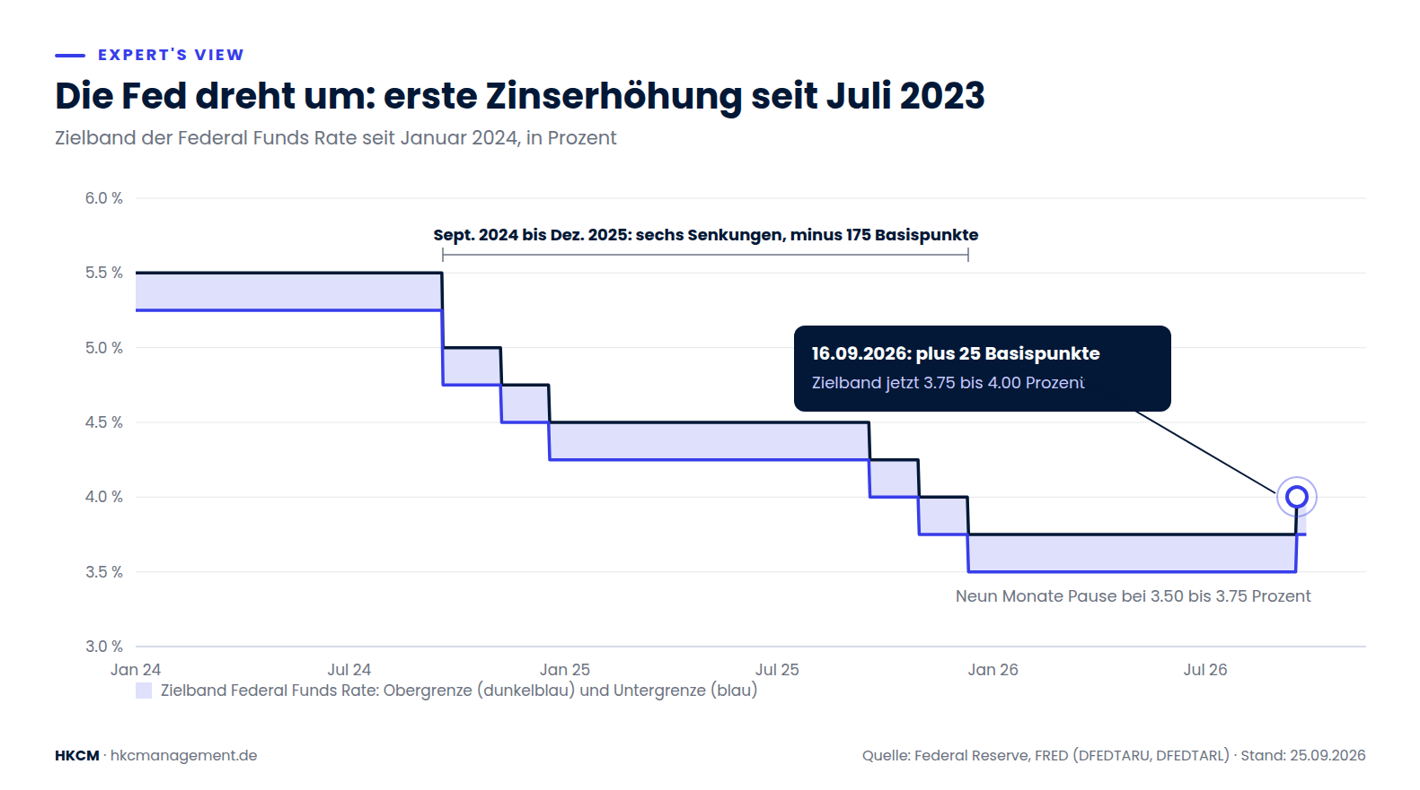
Nach sechs Zinssenkungen und neun Monaten Pause hat die Fed am 16. September 2026 erstmals seit Juli 2023 wieder erhöht – auf 3.75 bis 4.00 Prozent
Für unseren Analysten geht diese Debatte am Kern vorbei. Die Dauer des erhöhten Zinsniveaus wiegt für ihn schwerer als der nächste Einzelschritt. Davon hingen Unternehmensbewertungen, Kapitalmarktzinsen und die Attraktivität von Risikoanlagen ab. Seine Kernthese: „Die Märkte befinden sich weiterhin im ‚Higher for Longer‘-Modus. Entscheidend wird sein, ob die Fed diesen Eindruck bestätigt oder abschwächt.“
Konkret bedeutet das: Deuten weitere Fed-Mitglieder einen länger restriktiven Kurs an, könnten vor allem Wachstums- und Technologieaktien unter Druck geraten. Entspanntere Signale würden die Zinssorgen dagegen reduzieren. Unser Analyst achtet deshalb besonders auf Aussagen zur Kerninflation, auf Hinweise zu weiteren Zinsschritten, auf die Entwicklung der US-Staatsanleiherenditen und auf die Reaktion der Wachstumswerte.
Flash-PMIs: der erste Blick auf das vierte Quartal
Die vorläufigen Einkaufsmanagerindizes zählen zu den wichtigsten Frühindikatoren für die globale Wirtschaft. Sie zeigen sehr früh, wie Unternehmen ihre Geschäftslage einschätzen und ob sich das Wachstum beschleunigt oder verlangsamt. Die zuletzt veröffentlichten US-Industrieindikatoren deuteten weiterhin auf Wachstum hin. Der Markt hofft nun auf eine robuste Konjunktur ohne neue Inflationssignale.
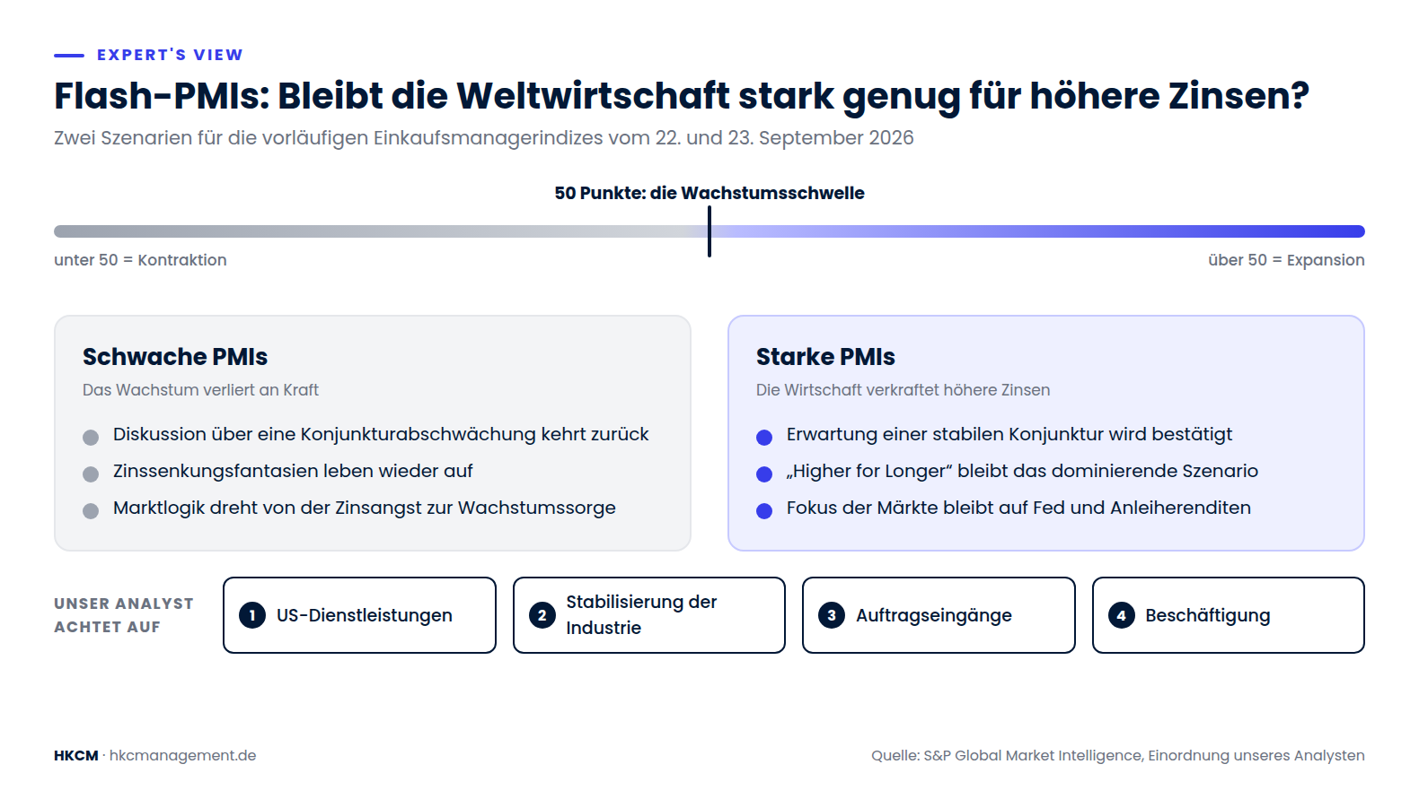
Die Flash-PMIs liefern den ersten Blick auf das vierte Quartal – und entscheiden, ob an den Märkten die Zinsangst oder die Wachstumssorge dominiert.
Für unseren Analysten beantworten die PMIs letztlich eine einfache Frage: „Bleibt die Weltwirtschaft stark genug, um höhere Zinsen zu verkraften?“ Fallen die Daten überraschend schwach aus, dürfte die Diskussion über eine Abschwächung der Konjunktur schnell zurückkehren. Im Blick hat er die US-Dienstleistungsbranche, eine mögliche Stabilisierung der Industrie sowie die Auftragseingänge und die Beschäftigungskomponenten der Umfragen.
Seine Einschätzung: „Die PMI-Daten könnten zum wichtigsten Konjunktursignal der Woche werden, weil sie erstmals Hinweise auf die Dynamik des vierten Quartals liefern.“ Starke PMIs würden die Erwartung einer stabilen Wirtschaft bestätigen. Schwächere Daten könnten dagegen Rezessionsdiskussionen und Zinssenkungsfantasien wieder beleben. Damit würde sich die Marktlogik innerhalb weniger Tage drehen – von der Zinsangst zur Wachstumssorge.
Der Anleihemarkt gibt weiter den Takt vor
Die Entwicklung der langfristigen Anleiherenditen beeinflusst derzeit nahezu alle Anlageklassen. Besonders Wachstums- und Technologieaktien reagieren empfindlich auf Veränderungen der Finanzierungskosten. In dieser Woche stehen mehrere Auktionen von US-Staatsanleihen an. Die Rendite zehnjähriger US-Staatsanleihen markierte am Mittwoch mit 5.11 Prozent ein neues Jahreshoch. Viele Marktteilnehmer achten aktuell stärker auf die US-Renditen als auf einzelne Unternehmensnachrichten.
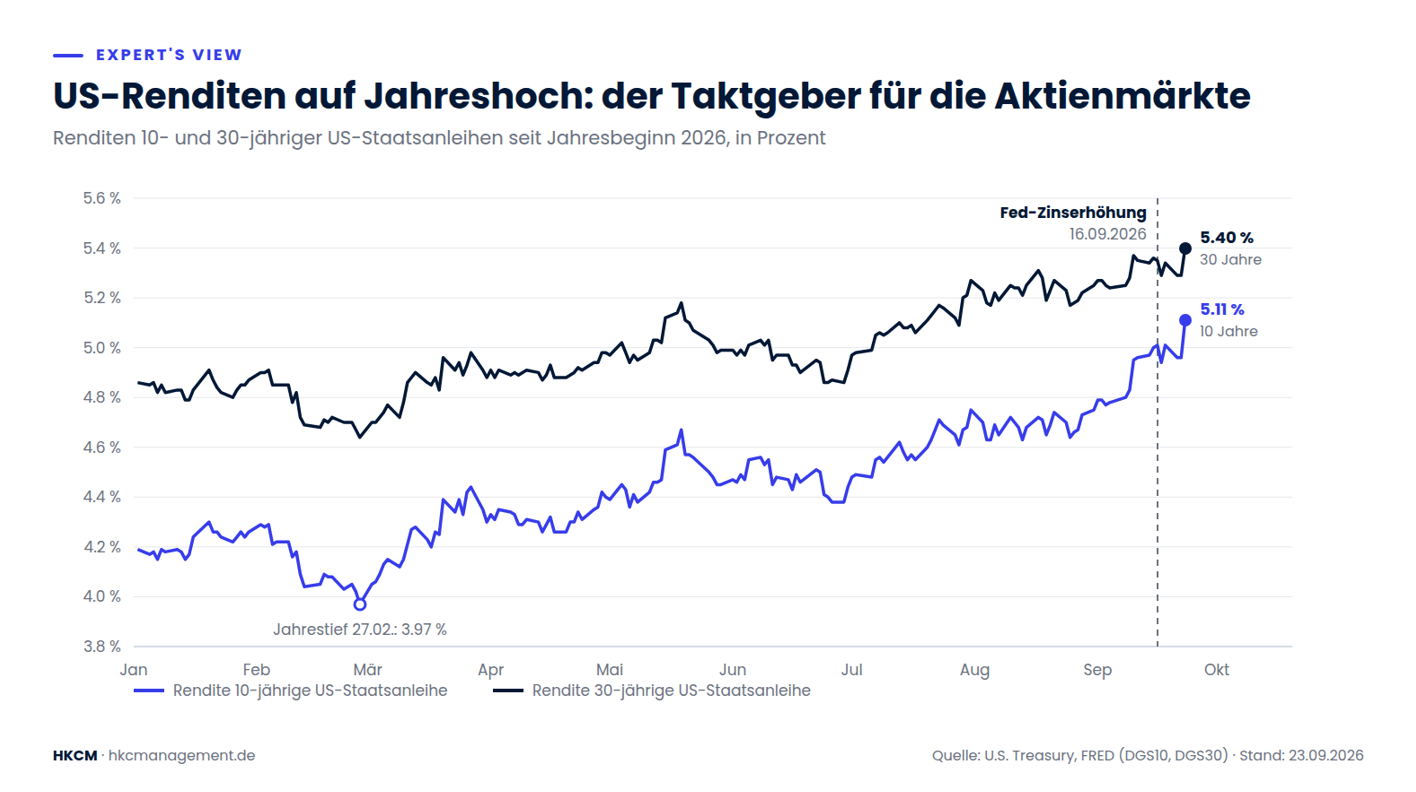
Die Rendite zehnjähriger US-Staatsanleihen ist seit dem Februartief von 3.97 auf 5.11 Prozent gestiegen – Wachstumswerte reagieren empfindlich
„Mich interessiert vor allem, ob die Renditen nach dem Fed-Entscheid weiter steigen oder ob der Markt die höheren Zinserwartungen bereits eingepreist hat“, sagt unser Analyst. Die Antwort darauf werde maßgeblich bestimmen, wie sich Risikoanlagen in den kommenden Wochen entwickeln. Entscheidend sind für ihn die zehnjährige und die 30-jährige US-Staatsanleihe, die Nachfrage bei den Treasury-Auktionen und die Reaktion des US-Dollars.
Steigende Renditen können die Bewertung vieler Aktien unter Druck setzen. Stabilisierungstendenzen würden dagegen die Grundlage für eine freundlichere Marktstimmung schaffen. Seine Kernthese: „Der Anleihemarkt dürfte auch in dieser Woche der entscheidende Indikator für die weitere Entwicklung der Aktienmärkte bleiben.“ Wer Aktien handelt, kommt in diesen Tagen am Blick auf die Renditekurve kaum vorbei.
Die entscheidende Frage der Woche
Alle drei Themen laufen für unseren Analysten auf eine zentrale Frage zu: „Kann die Weltwirtschaft auch unter dauerhaft höheren Zinsen robust wachsen?“ Die Antworten darauf liefern in dieser Woche vor allem die Fed-Kommunikation, die PMI-Daten und die Entwicklung der Anleiherenditen. Die entscheidende Frage für Anleger lautet für ihn: „Bleibt das globale Wachstum stark genug, um höhere Zinsen zu verkraften, oder beginnt sich die restriktive Geldpolitik nun zunehmend in den Frühindikatoren und Kapitalmärkten bemerkbar zu machen?“
Hinweis: Dieser Beitrag gibt die persönliche Einschätzung unseres Analysten wieder und dient ausschließlich der Information. Er stellt keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar.
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.