Wachstum vs. Deflation: Kriegt China die Kurve?

Author
Chinas Wirtschaft durchlebt seltsame Zeiten. Milliardenschwere Stimulus-Pakete der Regierung in Peking sollen die zuletzt schwächelnde Konjunktur ankurbeln und zeigen erste Erfolge: Im vergangenen Jahr ist das Bruttoinlandsprodukt im Reich der Mitte stärker gewachsen als prognostiziert. Trotz des frischen Geldes droht die zweitgrößte Volkswirtschaft der Welt in eine Spirale der Deflation zu geraten. China hat also genau gegensätzliche Probleme zum Westen, wo man versucht, die Inflation der vergangenen Jahre mit hohen Zinsen wieder einzufangen. Die möglichen Folgen von Deflation sind allerdings genauso verheerend wie die von hoher Inflation. Probleme könnte die chinesische Wirtschaft auch durch die neuen Strafzölle bekommen, die Donald Trump unlängst gegen die wichtigsten Handelspartner der USA verhängt hat. Ein möglicher Zollkrieg käme für China zur Unzeit, schließlich erholt sich die Handelsbilanz gerade erst wieder.
China wächst – aber kämpft mit Deflation
Jahrelang hatte Chinas Wirtschaft zweistellige jährliche Wachstumsraten vorzuweisen. Damit ist es aber spätestens seit Corona vorbei. Das Jahr 2023 enttäuschte mit rund fünf Prozent Zuwachs im Bruttoinlandsprodukt, hinzu kam die schwere Immobilienkrise, die im vergangenen Frühjahr zu zwischenzeitlicher Panik am chinesischen Aktienmarkt führte. Dennoch lief es in den letzten zwölf Monaten etwas besser für die zweitgrößte Volkswirtschaft der Welt: Das Bruttoinlandsprodukt legte um 5.4 Prozent zu und übertraf damit nicht nur das Jahr 2023 und die Erwartungen des Marktes, sondern erreichte auch die ökonomischen Vorgaben der Regierung in Peking. Auch die Handelsbilanz gibt Grund zur Hoffnung auf baldige Besserung der schwierigen konjunkturellen Lage: Gut 100 Milliarden Yen Handelsüberschuss generierten chinesische Exporte im Dezember, im Jahresvergleich ein Plus von 10.7 Prozent. Aufs Jahr gerechnet wuchsen die Exporte sogar um fast elf Prozent, 2023 war man mit 1.5 Prozent nur knapp in die grünen Zahlen gekommen.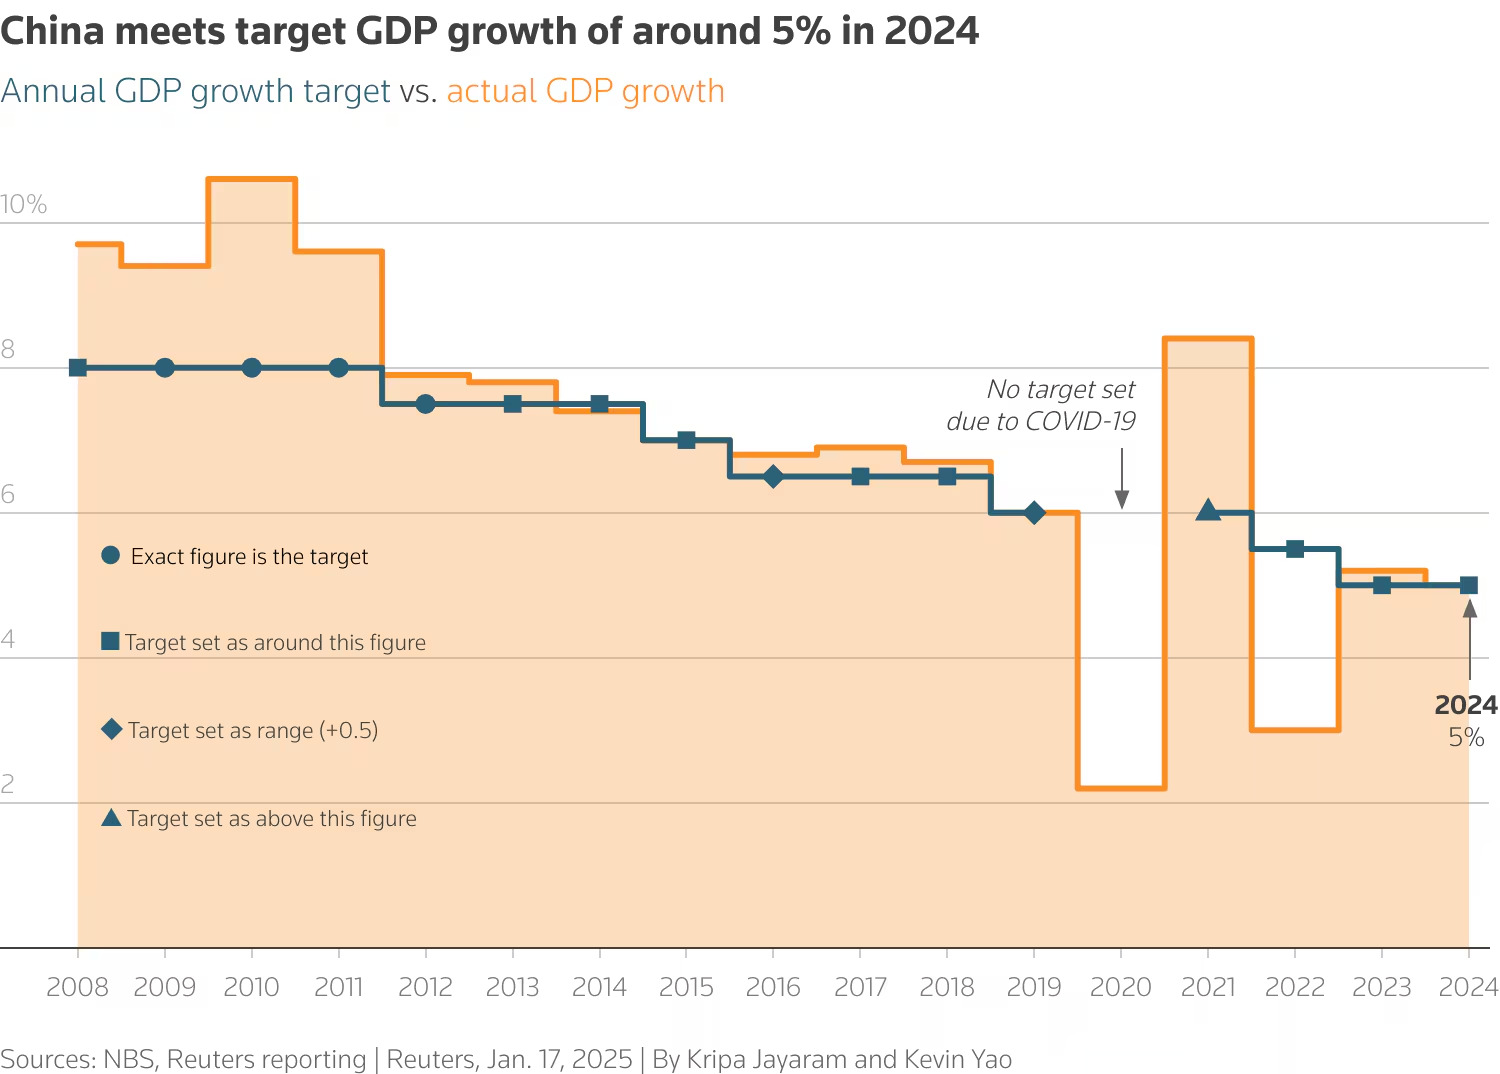 China hat mit den gut fünf Prozent Wirtschaftswachstum 2024 sein selbst gesetztes Ziel erreicht. Das war in den vergangenen Jahren alles andere als selbstverständlich.
Und dennoch hat China ein ernstes Problem: Die Erzeugerpreise, also die Inflation bei Rohstoffen und Produktionsmitteln, gingen im vergangenen Jahr um 2.3 Prozent zurück. Der Verbraucherpreisindex, also die klassische Maßzahl für die Inflation, liegt aufs Jahr gerechnet bei einem marginalen Plus von 0.1 Prozent. Auf den Monat gerechnet lag die Inflationsrate im Dezember sogar bei null. Aus westlicher Perspektive könnte man diese Konstanz in den Verbraucher- und den Rückgang in den Produzentenpreisen auf den ersten Blick für ein Luxusproblem halten. Schließlich wünschen sich in Europa und den USA viele Konsumenten günstigere Lebensmittel- und Energiepreise, während die Zentralbanken mit hohen Zinsen die Inflation bekämpfen. Deflation, also sinkende Preise, sind für eine Volkswirtschaft aber langfristig ebenso gefährlich wie eine zu hohe Inflation.
Während hohe Inflation die Kaufkraft der Menschen mindert, führt Deflation oft zu wirtschaftlichem Stillstand. Sinkende Preise verleiten Konsumenten und Unternehmen dazu, Investitionen aufzuschieben, weil sie weiter fallende Preise erwarten. Dadurch sinkt die Nachfrage, Unternehmen erzielen geringere Einnahmen und müssen Kosten senken, was oft in Entlassungen mündet. Ein Teufelskreis entsteht: Weniger Konsum führt zu noch weiter sinkenden Preisen und einer wachsenden Wirtschaftskrise. Während hohe Inflation, wie in Europa oder den USA seit der Corona-Pandemie, zwar den Konsum dämpft, bleibt das Wirtschaftswachstum zumindest stabil. Deflation aber führt zu stagnierender oder schrumpfender Wirtschaftsleistung.
Expansive Geldpolitik und Binnenkonsum sollen helfen
Ein weiteres Problem der Deflation ist die steigende reale Schuldenlast. Während Inflation Schulden entwertet, macht Deflation sie teurer. Unternehmen und Staaten müssen real mehr zurückzahlen, was die Investitionsbereitschaft weiter hemmt. In China trifft dies besonders den hoch verschuldeten Immobiliensektor und die Kommunen. Die USA und Europa hingegen profitieren trotz hoher Inflation von einer anhaltenden wirtschaftlichen Aktivität, welche die Beschäftigung stabil hält. Langfristig kann anhaltende Deflation China in eine stagnierende Wachstumsfalle führen, ähnlich wie in Japan seit den 1990er-Jahren. Während hohe Inflation kontrollierbar bleibt, kann Deflation eine Ökonomie langfristig lähmen und zu anhaltender Rezession führen.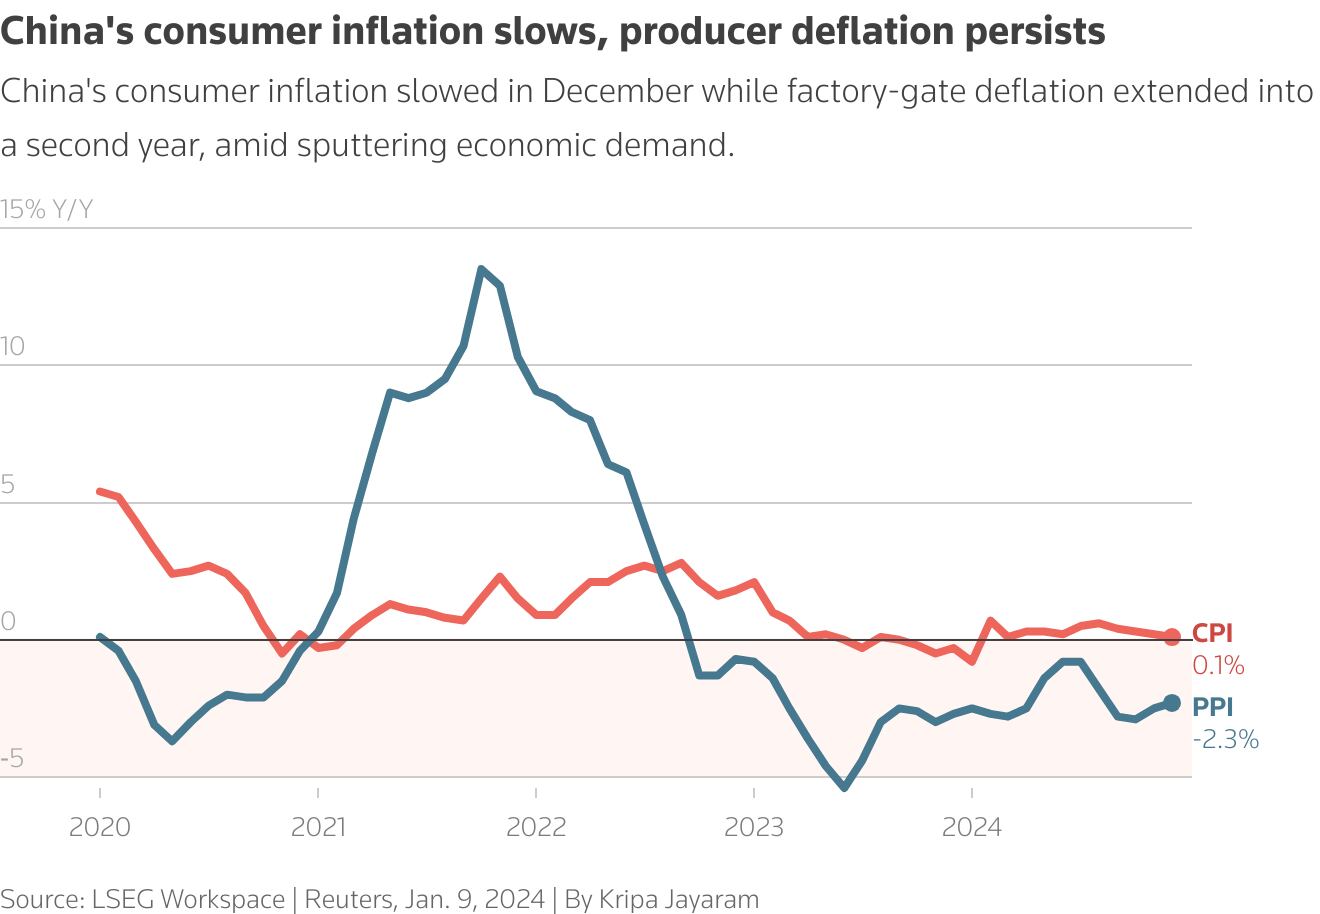 Deflationskrise in China? 2023 fiel der Produzentenpreisindex auf den tiefsten Stand seit Jahren und ist weiterhin negativ. Die Konsumentenpreise sind konstant.
Bedingt wird die Deflation in Teilen durch strukturelle Probleme in der chinesischen Wirtschaft. Eine starke Überproduktion, wie etwa im chinesischen Immobiliensektor, führt zu einem Preisverfall, weil das Angebot die Nachfrage deutlich übersteigt. Gleichzeitig können technologische Fortschritte oder sinkende Rohstoffpreise dazu beitragen, dass Waren günstiger werden, was die Deflation verstärkt. Besonders gefährlich wird Deflation, wenn sie nicht nur einzelne Sektoren betrifft, sondern sich auf die gesamte Wirtschaft ausweitet. Dann geraten Unternehmen, Verbraucher und Regierungen in eine Spirale fallender Preise, sinkender Löhne und steigender Schuldenlasten, die schwer zu durchbrechen ist.
China versucht, dieser Spirale durch expansive Geldpolitik zu entfliehen. Die zirkulierende Geldmenge ist im vergangenen Jahr um 7.3 Prozent gewachsen, das Volumen neuer Kredite stieg im Dezember auf 990 Milliarden Yen (136 Milliarden US-Dollar). Noch im November waren es gerade einmal 580 Milliarden Yen (80 Mrd. USD) gewesen, erwartet hatten Analysten für den letzten Monat des Jahres 760 Milliarden (104 Mrd. USD). Trotz dieses Zuwachses ist man weit von den Werten des Januars 2024 entfernt, als neue Kredite in Höhe von fünf Billionen Yuan (686 Mrd. USD) vergeben wurden. Dennoch scheint sich die Situation zu entspannen, auch der Binnenkonsum erholt sich: Im vergangenen Jahr stiegen die Einzelhandelsumsätze um 3.7 Prozent, 2023 hatte man runde drei Prozent verzeichnet. Die Erwartungen lagen für 2024 bei 3.5 Prozent.
Gefährden Trumps Strafzölle den Aufschwung?
Anfang der Woche verhängte der frischgebackene US-Präsident Donald Trump Zölle in Höhe von zehn Prozent auf chinesische Einfuhren in die Vereinigten Staaten. Für die chinesische Wirtschaft ist das eine Hiobsbotschaft, schließlich verkauft das Reich der Mitte jährlich Waren von mehr als einer halben Billion US-Dollar in die USA, die damit Chinas wichtigster staatlicher Handelspartner sind. Prompt legte China vor der Welthandelsorganisation (WTO) Beschwerde ein und konterte mit eigenen Zöllen von 15 Prozent auf Kohle und Erdgas sowie zehn Prozent auf Erdöl. Außerdem will die Staatsführung in Peking Untersuchungen gegen US-Firmen wie Nvidia oder Google einleiten, um den Druck auf ausländische Anbieter im wichtigen chinesischen Absatzmarkt zu erhöhen.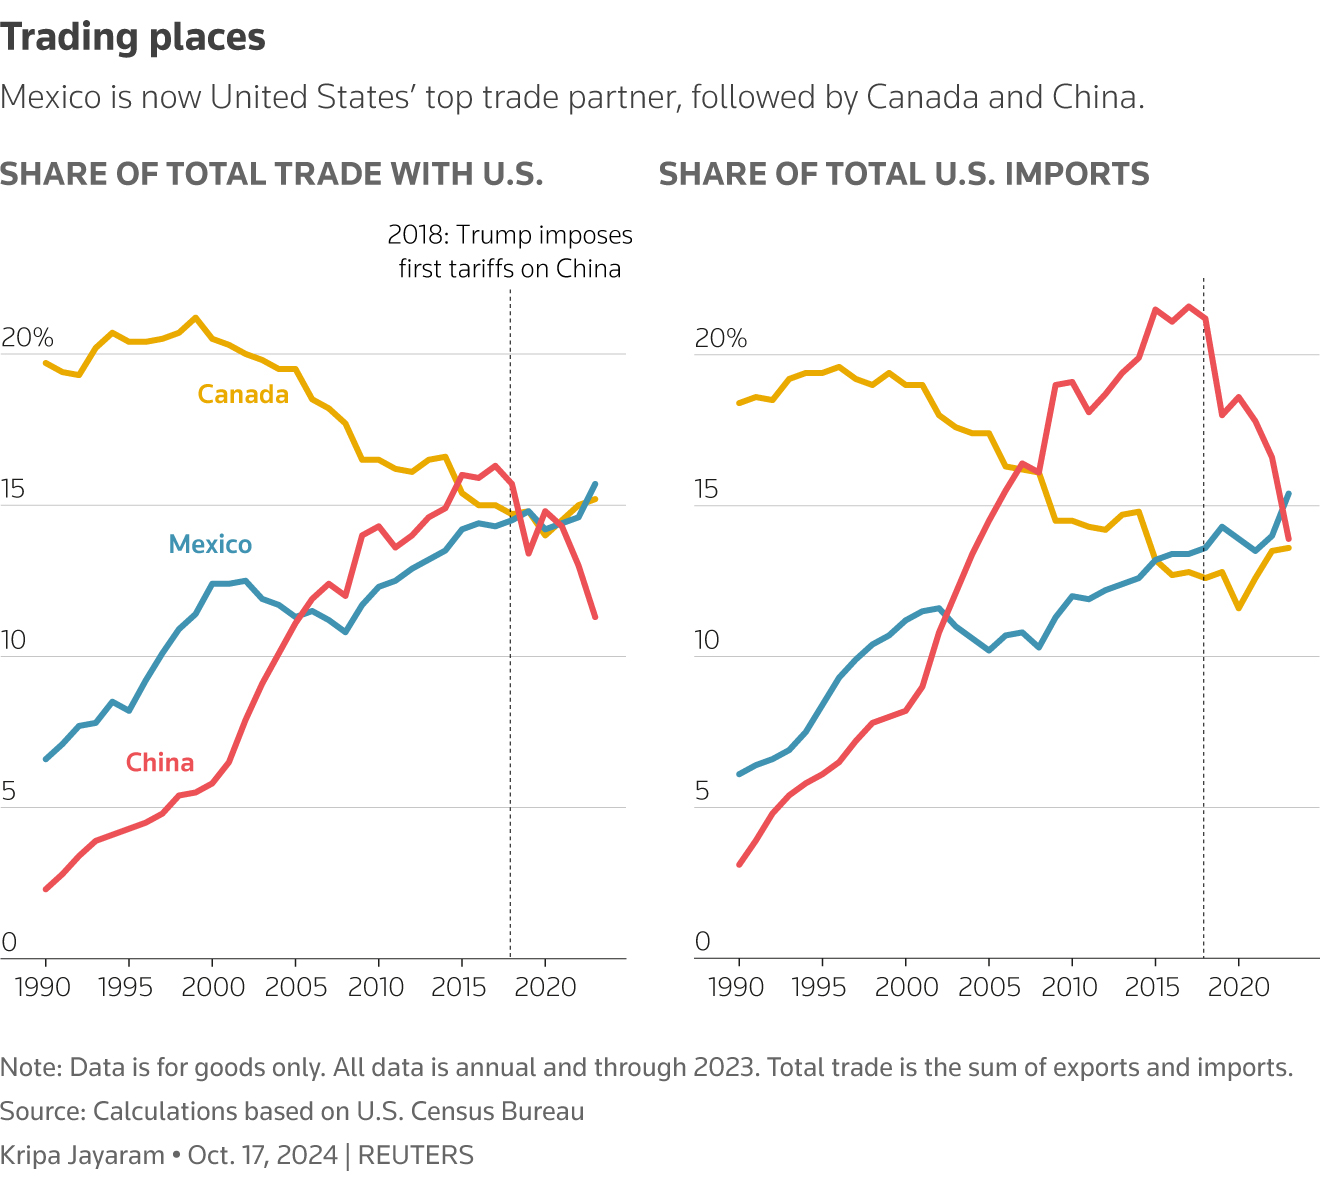 Als Trump 2018 Strafzölle gegen China (rot) beschloss, fiel das Handeslvolumen zwischen den USA und der Volksrepublik erheblich. Wiederholt sich das Muster?
Problematisch sind die Zölle auch für US-Unternehmen: Apple etwa produziert zu großen Teilen in China, 95 Prozent aller iPads werden im Reich der Mitte gefertigt. Die Bank of America schätzt, dass 80 Millionen Apple-Geräte jedes Jahr von China in die USA importiert werden. Schon jetzt läuft der iPhone-Absatz bei Apple schleppend, in China fiel der Quartalsumsatz erneut. Laut einem Sprecher des Weißen Hauses soll Präsident Xi Jinping bereits versucht haben, Trump für ein Gespräch über die Zölle zu erreichen, Verhandlungen stehen in Aussicht. Trump selbst nimmt die Sache bisher gelassen. Angesprochen auf den chinesischen Konter in Form von Einfuhr-Abgaben auf Öl, Gas und Kohle sagte der US-Präsident gestern lakonisch: „Das ist schon okay.“
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


