Bitcoin & Co. keine Wertpapiere: SEC und CFTC bewerten Krypto-Sektor neu
Das Wichtigste in Kürze:
- SEC und CFTC ordnen Krypto-Assets neu ein.
- Die CFTC wird wichtiger, weil viele Token eher als Rohstoffe gelten.
- Unter Paul Atkins vollzieht die SEC damit eine Pro-Krypto-Kehrtwende.
Jahrelang war der US-Kryptomarkt wie eine Kreuzung ohne Ampel. Auf der einen Seite stand die SEC, die viele Token unter das Wertpapierrecht zog. Auf der anderen Seite stand die CFTC, die bei Bitcoin, Ether und Krypto-Derivaten schon lange die Rohstofflogik betonte. Jetzt haben beide Behörden erstmals gemeinsam eine neue Ordnung aufgestellt: Nach einem Memorandum of Understanding vom 11. März folgte am 17. März eine 68-seitige Interpretation der SEC, der sich die CFTC ausdrücklich anschloss. Die Kernaussage ist ein Bruch mit der alten Praxis: Die meisten Krypto-Assets sind nicht selbst Wertpapiere. Genau deshalb wird die CFTC für den Markt plötzlich noch wichtiger.
Die Wende nach Jahren des Streits zwischen SEC und CFTC
Die politische Vorgeschichte ist wichtig. Der ehemalige SEC-Chef Gary Gensler kündigte seinen Abgang für den 20. Januar 2025 an. Nur einen Tag später startete der damalige Acting Chairman Mark Uyeda die neue Crypto Task Force unter Leitung von Hester Peirce. Das Ziel war ausdrücklich, klare Grenzen zu ziehen, praktikable Registrierungswege zu schaffen und die SEC von einer rückblickenden Regulierung über Klagen wegzuführen. Paul Atkins übernahm den Vorsitz dann am 21. April 2025. Im November kündigte er bereits eine Token-Taxonomie an, die stärker an ökonomischer Realität und den Grenzen des Howey-Tests ansetzen sollte.
Dass diese Wende nicht nur Rhetorik ist, zeigt der Rückblick der Behörde selbst. Im offiziellen Factsheet schreibt die SEC, sie habe vor 2025 keinen passgenauen Krypto-Rahmen entwickelt und stattdessen vor allem über Enforcement gearbeitet. Das neue MOU mit der CFTC soll nun genau diese Reibung entschärfen: gemeinsame Definitionen, abgestimmte Aufsicht, weniger Doppelregulierung und ein eigener Harmonisierungsprozess für Krypto-Assets.
Die neue Taxonomie: Welche Krypto-Assets nun als was gelten
Die folgende Übersicht stützt sich auf das öffentliche SEC-Factsheet und die gemeinsame CFTC/SEC-Kommunikation. Sie ist derzeit die beste offizielle Kurzfassung dessen, was nun als was gilt.
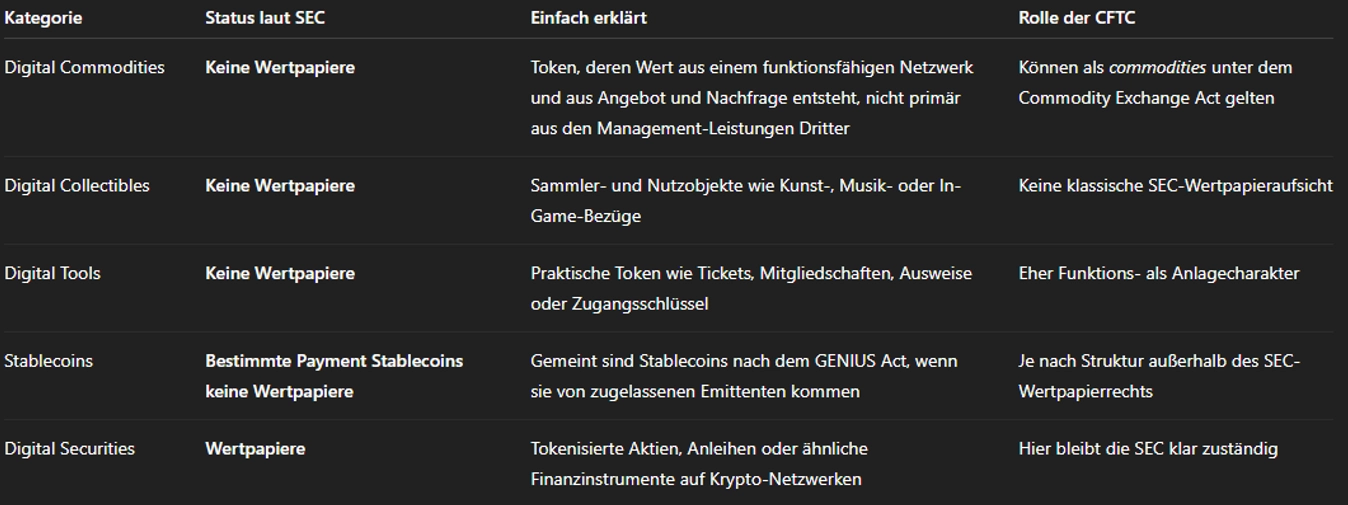 SEC und CFTC Einstufung
Der wichtigste Zusatz steckt im Kleingedruckten: Ein Krypto-Asset kann zwar an sich kein Wertpapier sein, aber zeitweise Teil eines investment contract werden, wenn ein Emittent mit Versprechen über eigene wesentliche Leistungen Renditeerwartungen erzeugt.
Ebenso wichtig ist die neue Gegenrichtung: Dieser Status kann wieder enden, wenn diese Versprechen erfüllt sind oder wegfallen. Zudem erklärt die SEC, dass Protokoll-Mining, Protokoll-Staking, das Wrappen eines Nicht-Wertpapier-Tokens und bestimmte Airdrops nicht als Wertpapierangebot gelten. Bei Stablecoins bleibt es differenziert; andere Stablecoins als die im GENIUS-Act erfassten können je nach Konstruktion weiter unter das Wertpapierrecht fallen.
Warum die CFTC jetzt wichtiger wird als viele Anleger denken
Die CFTC ist deshalb so entscheidend, weil sie die Rohstoffseite des Kryptomarkts abdeckt. Wenn ein Token kein Wertpapier ist, verschwindet er nicht in einem rechtsfreien Raum. Dann rückt die Frage in den Vordergrund, ob er als commodity gilt. Genau hier setzt die CFTC an: Sie hat volle Aufsichts- und Durchsetzungsbefugnisse bei Derivaten wie Futures und Optionen auf digitale Rohstoffe und kann im Kassamarkt gegen Betrug und Manipulation vorgehen. Die Behörde erklärt das selbst sehr schlicht: Bitcoin und andere virtuelle Währungen sind Rohstoffe im Sinn des Commodity Exchange Act; bei Spot-Märkten ist ihre laufende Aufsicht begrenzt, ihre Anti-Betrugs- und Anti-Manipulationsmacht aber real.
Damit verschiebt sich der Schwerpunkt der Debatte. Früher lautete die Leitfrage oft: Fällt fast jeder Token am Ende unter die SEC? Jetzt lautet sie häufiger: Gehört dieses Asset auf die Wertpapierseite der SEC - oder auf die Rohstoffseite der CFTC? Für Börsen, Broker, Emittenten und Anleger ist das ein großer Unterschied. Die SEC beaufsichtigt klassische Wertpapiermärkte. Die CFTC denkt vom Rohstoff- und Derivatemarkt her. Gerade weil viele Krypto-Assets nun ausdrücklich nicht als Wertpapiere beschrieben werden, wird ihre Rohstofflogik zum neuen Zentrum der US-Debatte.
Was Atkins verändert - und was weiter offen bleibt
Atkins hat diese Trendwende politisch klar markiert. In der gemeinsamen Veröffentlichung vom 17. März sagt er sinngemäß, die frühere Linie habe nicht anerkennen wollen, dass die meisten Krypto-Assets nicht selbst Wertpapiere sind. Gleichzeitig bleibt offen, wie dauerhaft diese Wende ist. Die neue Auslegung ersetzt den Howey-Test nicht, sie ist eine Interpretation der Behörde und sie steht noch im Schatten der Gesetzgebung, an der der Kongress weiter arbeitet. Die Ampel ist also endlich sichtbar - aber die Straße wird noch gebaut.
Gerade in solchen Phasen erhöhter Volatilität hilft unsere Elliott-Wellen-Analyse zu Bitcoin und Ethereum, kühlen Kopf zu behalten. Sie ersetzt keine eigene Entscheidung, kann aber durch nüchterne technische Betrachtung helfen, Kursstrukturen, Wahrscheinlichkeiten und kritische Marken besser einzuordnen, wenn Schlagzeilen den Markt im Minutentakt bewegen und Unsicherheit den Handel dominiert.
Leseempfehlung: Polkadot plötzlich wieder cool: Spot-ETF trifft auf DOT-Halving
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.