Polkadot plötzlich wieder cool: Spot-ETF trifft auf DOT-Halving
Das Wichtigste in Kürze:
- Neuer US-ETF: TDOT bringt Polkadot an die Nasdaq
- Weniger neue DOT: Neues Modell halbiert die Emission
- Mehr Zugang und knapperes Angebot: DOT wieder gefragt
Polkadot war zuletzt kein Coin der ganz großen Schlagzeilen. Das hat sich in diesem März geändert. Auf der einen Seite hat der Krypto-Gigant 21Shares mit TDOT einen US-Spot-ETF gestartet, der die DOT-Preisentwicklung nachbilden soll. Auf der anderen Seite läuft bei Polkadot nun das neue Token-Modell: mit einer Obergrenze von 2.1 Milliarden DOT, einer ersten Stufe ab 14. März und einer frühen Emissionsreduktion um 53.6 Prozent gegenüber dem bisherigen Modell. Polkadot ist plötzlich wieder spannend und könnte von institutioneller Seite kräftigen Rückenwind bekommen.
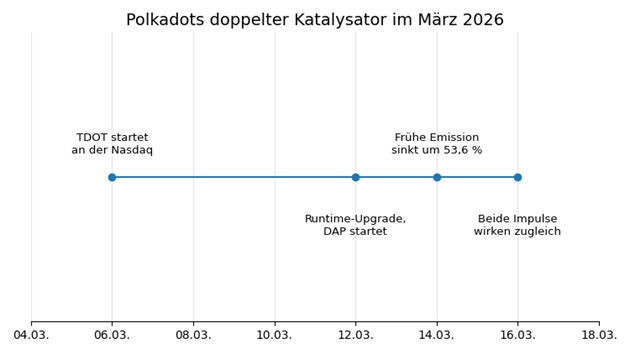 Innerhalb weniger Tage treffen bei Polkadot zwei Trigger zusammen: TDOT startet am 6. März, die Emissionsreform greift ab dem 12. bis 14. März.
Aber der Reihe nach: Der 21Shares Polkadot ETF (TDOT) ist am 6. März 2026 an der Nasdaq gestartet und wurde laut Marktberichten mit rund elf Millionen US-Dollar Seed-Kapital aufgelegt; das 21Shares-Factsheet weist zum Start ein Fondsvolumen von rund 11.46 Mio. US-Dollar aus. Bis zum 16. März 2026 stieg das verwaltete Vermögen laut Emittent auf 12.60 Mio. US-Dollar, was in den ersten Handelstagen für ein moderates Nettoplus von rund 1.14 Millionen US-Dollar spricht; eine detaillierte tägliche Aufschlüsselung von Inflows und möglichen Outflows ist öffentlich bislang nur eingeschränkt verfügbar. Die Bedeutung des TDOT-ETFs ist aber ohnehin nicht nur an den nackten Zahlen zu messen.
Was der Polkadot-ETF jetzt verändert
TDOT wird an der Nasdaq gehandelt, soll die DOT-Preisentwicklung über die CME-CF-Referenzrate abbilden und hält dafür DOT direkt. Laut Auskunft von 21Shares ist außerdem vorgesehen, dass der Fonds einen Teil der Bestände staken kann, sofern der Herausgeber das regulatorisch für vertretbar hält. Auf der Produktseite von 21Shares lag das verwaltete Vermögen per 13. März bereits bei rund 11.5 Millionen US-Dollar, die ausgewiesene Management Fee bei 0.3 Prozent.
Für Polkadot ist das vor allem ein Relevanzschub. Denn TDOT macht DOT für Anleger sichtbar, die keine Wallet aufsetzen, keine Token selbst verwahren und keine Kryptobörse nutzen wollen. Gleichzeitig bleibt das Produkt riskant: Auch wenn der Fonds im Hintergrund DOT hält und dessen Kursentwicklung abbilden soll, kaufen Anleger damit nicht die Token selbst, sondern Anteile am ETF über ihr Depot.
Genau deshalb spricht 21Shares davon, dass TDOT kein direktes Investment in DOT ist. Wer TDOT kauft, kann sich die hinterlegten DOT nicht einfach selbst auszahlen lassen und hat auch nicht automatisch alle Vorteile oder Ansprüche, die mit einem direkten DOT-Besitz verbunden sein können. Hinzu kommt, dass TDOT nicht unter den Investment Company Act von 1940 fällt und laut 21Shares mit erheblicher Volatilität bis hin zum möglichen Totalverlust verbunden ist.
Was die neue Token-Ökonomie für DOT verändert
Der zweite Trigger kommt direkt aus dem Netzwerk. Die DOT-Community hat vor einigen Wochen in einer Abstimmung eine neue geldpolitische Logik beschlossen – und genau diese gilt nun im System. Das Gesamtangebot wird auf 2.1 Milliarden DOT begrenzt. Die erste Stufe begann am 14. März. Danach sollen alle zwei Jahre 13.14 Prozent des jeweils noch verbleibenden Spielraums bis zur Obergrenze emittiert werden.
Die Emission in der Anfangsphase des neuen Modells fällt dabei laut Parity sofort um 53.6 Prozent geringer aus als im bisherigen Modell. Parity ist das Entwicklungsunternehmen hinter Polkadot. Es hat die zentrale Software für das Netzwerk gebaut und entwickelt sie maßgeblich weiter.
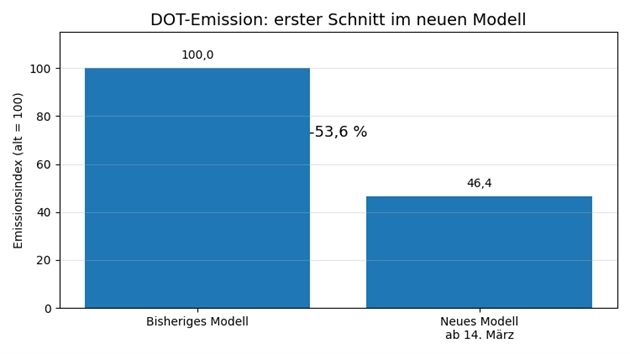 Der erste Schritt der neuen DOT-Geldpolitik fällt deutlich unter das bisherige Emissionsniveau – genau darin steckt der unmittelbare Angebotsschock.
Genau das macht die Story so ungewöhnlich. Normalerweise bekommen Altcoins entweder ein neues Narrativ oder eine Änderung auf der Angebotsseite. Polkadot bekam in derselben Woche beides. Der ETF erleichtert den Zugang zu DOT. Das neue Modell drosselt zugleich den Nachschub neuer Token. Für den Markt ist das die Art von Doppelimpuls, aus der kurzfristige Aufmerksamkeit und langfristig neues Interesse an Polkadot entstehen kann – dank dem ETF jetzt auch aus institutioneller Richtung.
Ist das wirklich ein Halving bei Polkadot?
Das Polkadot-Halving funktioniert nach Bitcoins Beispiel, funktioniert aber nicht genauso wie bei BTC. Bei Bitcoin halbiert sich der Block-Reward nach einem festen, seit Jahren bekannten Schema. Polkadot stellt dagegen auf ein gestuftes Emissionsmodell um. Der Begriff Halving ist hier also eher vereinfachte Kurzsprache als eine exakte Technikbeschreibung. Präziser ist: Polkadot erlebt gerade einen Halving-ähnlichenalving-ähnlichen Emissionsschnitt. Denn die neue Regel senkt die frühe Emission nicht um exakt 50 Prozent, sondern sogar um 53.6 Prozent.
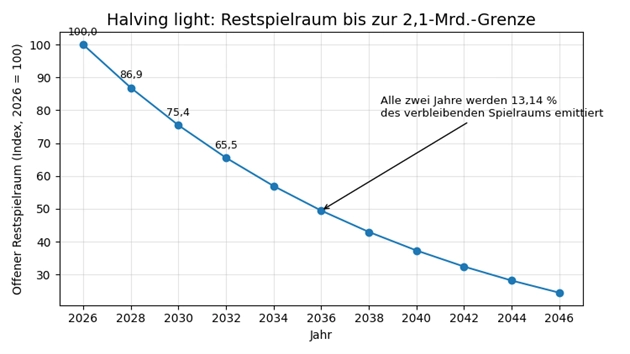 Polkadot halbiert nicht wie Bitcoin, sondern verkleinert den offenen Spielraum zur 2,1-Milliarden-Grenze stufenweise im Zwei-Jahres-Rhythmus.
Trotzdem ist der Halving-Vergleich nicht aus der Luft gegriffen. Auf den offiziellen Polkadot-Kanälen und im Ökosystem wurde die Umstellung schon vorab als erste große Zäsur der Emissionspolitik beschrieben. Der entscheidende Punkt ist simpel: Ab jetzt kommen deutlich weniger neue DOT in den Markt als bisher.
Wichtig dabei: Neue DOT werden nicht wie bei Bitcoin per Proof of Work tgeschürft, sondern gezielt im Protokoll ausgegeben — vor allem zur Finanzierung und Absicherung des Netzwerks, etwa für Staking-Anreize. Danach wird diese Ausgabe im Zwei-Jahres-Rhythmus weiter abgesenkt. Das ist kein Bitcoin-Klon, aber in der Marktlogik kann es ähnlich wirken: Weniger neues Angebot kann den Preisdruck auf der Verkaufsseite senken.
DOT jetzt zu alter Stärke
Ob daraus mehr wird als ein kurzfristiger Hype, entscheidet sich in den nächsten Wochen. Bleiben die ETF-Zuflüsse nach dem Start stabil, trifft neues Kapital auf ein System, das gerade weniger neue DOT ausgibt. Genau daraus speist sich die neue Polkadot-Erzählung. Noch ist TDOT mit gut 11.5 Millionen Dollar Fondsvermögen ein kleines Produkt. Aber als Narrativ ist Polkadot damit plötzlich wieder groß genug, um ernsthaft beachtet zu werden: erst US-Börsenzugang, dann Halving light. Für einen Coin, um den es zuletzt eher leise war, ist das ein bemerkenswert lauter Doppeltrigger.
Inhaltlich ist TDOT der erste US-Spot-ETF auf Polkadot und gibt Anlegern über ein klassisches Börsenprodukt direkten Zugang zur Entwicklung von DOT, ohne Wallets oder eigene Verwahrung. Das Produkt ist physisch hinterlegt, erhebt eine Managementgebühr von 0.30 Prozent und setzt damit auf das Narrativ, dass Polkadot als Infrastruktur für die Kommunikation verschiedener Blockchains institutionell investierbar wird. Das erste Handelsfazit fällt daher vorsichtig konstruktiv aus: keine erkennbare Abflusswelle zum Auftakt, stattdessen ein Anstieg des Fondsvolumens von etwa 11.46 auf 12.60 Mio. US-Dollar in den ersten Börsentagen.
Polkadot ist zudem Teil unseres Altcoin-Pakets.
Leseempfehlung: Polkadot 2.0 kommt näher: DOT will (zurück) an die Spitze
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.