Tierisch gesund, aber 70% abgestürzt: Ist diese Aktie bereit für ein Comeback?
Das Wichtigste in Kürze:
- Die Zoetis-Aktie ist von 249 auf rund 76 US-Dollar gefallen – rund 85 Milliarden Dollar Börsenwert sind verschwunden.
- Das Geschäft bleibt hochprofitabel: 9.47 Milliarden Dollar Umsatz und 28 Prozent Nettomarge im Jahr 2025.
- Entscheidend ist, ob das schwache US-Haustiergeschäft dreht – sonst wird aus dem Qualitätswert eine Value-Falle.
Ende 2021 kostete eine Zoetis-Aktie 249.27 US-Dollar. Heute sind es rund 76. Der Weltmarktführer für Tiergesundheit hat damit rund 85 Milliarden Dollar an Börsenwert verloren. Das Ungewöhnliche daran: Das Unternehmen verdient weiterhin Milliarden. 2025 standen 9.47 Milliarden Dollar Umsatz und 2.67 Milliarden Dollar Gewinn in den Büchern. Die Nettomarge liegt bei 28 Prozent. Selbst Starinvestor Michael Burry hat zuletzt zugekauft. Bahnt sich hier ein Comeback an – oder ist Zoetis eine klassische Value-Falle?
Vom Dauerläufer zum
Sanierungsfall der Wall Street
Der Absturz kam in Etappen. Bis Ende 2021 war Zoetis ein Musterwert. Aus 26 Dollar beim Börsengang 2013 wurden binnen neun Jahren 249 Dollar. Dann begann die Erosion. Ab August 2025 folgte eine Serie enttäuschender Quartalsberichte. Im November 2025 verlor die Aktie an einem einzigen Tag rund 14 Prozent. Am 7. Mai 2026 waren es nach den Quartalszahlen sogar 21.5 Prozent. Binnen zwölf Monaten halbierte sich der Kurs.
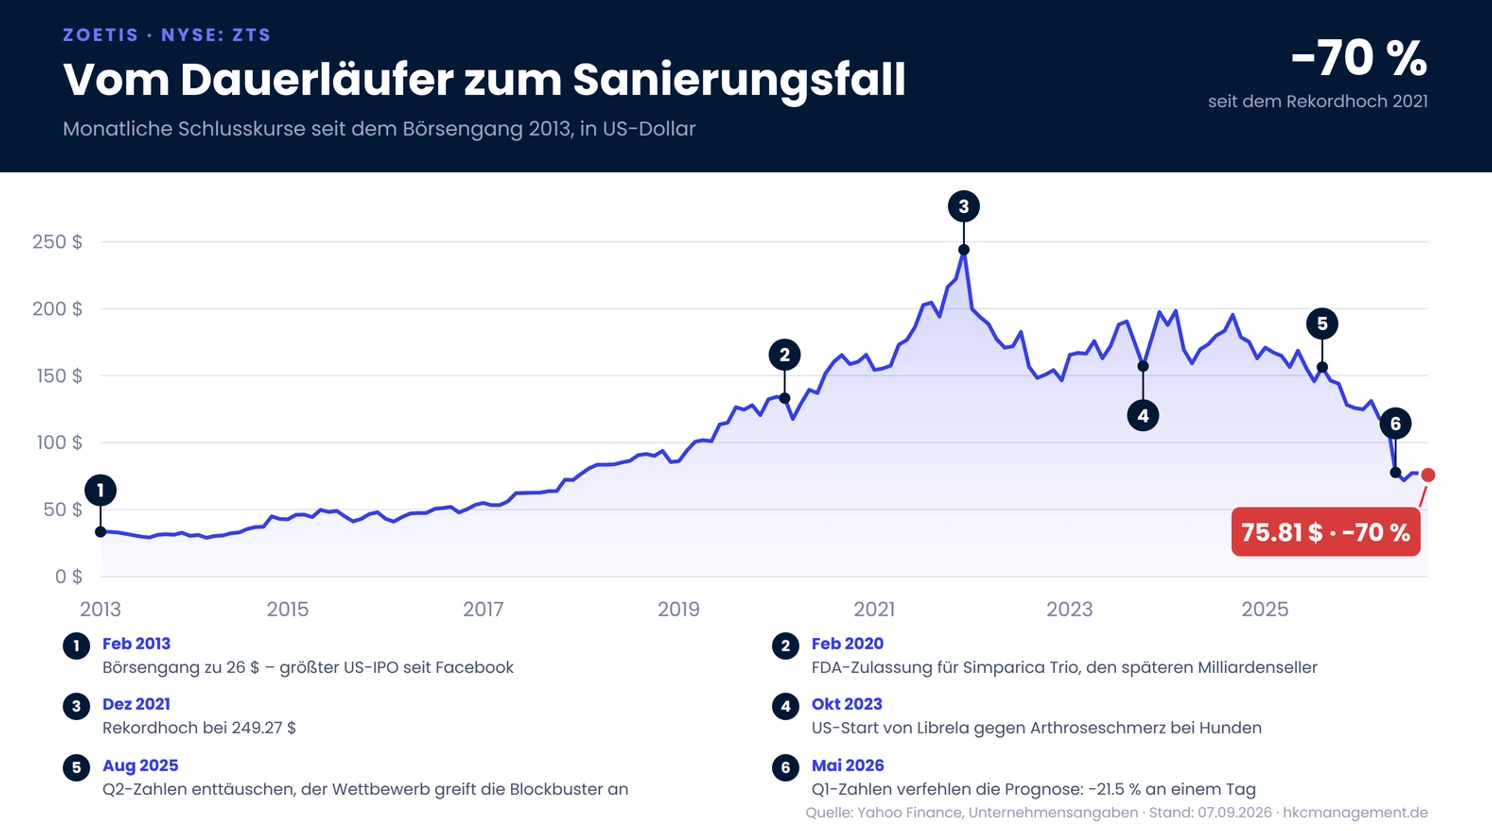 Zoetis-Kursverlauf seit dem Börsengang 2013 mit den wichtigsten Meilensteinen
Die Bewertung hat sich damit komplett gedreht. Mitte 2024 zahlten Anleger noch das knapp 35-Fache des Jahresgewinns. Heute liegt das Kurs-Gewinn-Verhältnis bei rund 12.6. Der US-Pharmasektor kommt im Schnitt auf etwa 16. Der Weltmarktführer ist also günstiger bewertet als seine eigene Branche. Die Dividendenrendite ist im Gegenzug auf 2.8 Prozent gestiegen. Genau diese Konstellation macht den Titel für konträr denkende Anleger interessant.
Pfizer schuf 2013 den Weltmarktführer der Tiermedizin
Die Wurzeln reichen bis 1950 zurück. Damals entdeckten Forscher beim Pharmakonzern Pfizer das Antibiotikum Terramycin. Zwei Jahre später entstand eine eigene Sparte für Tiermedizin. 2012 kündigte Pfizer die Abspaltung an, im Februar 2013 folgte der Börsengang zu 26 Dollar je Aktie. Es war der größte US-Börsengang seit Facebook. Noch im selben Jahr verkaufte Pfizer seine restliche Beteiligung. Der Name Zoetis leitet sich vom griechischen Wort für Leben ab.
Heute verkauft der Konzern in mehr als 100 Ländern. Er bedient acht Kernarten, darunter Hunde, Katzen, Rinder, Schweine, Geflügel und Fische. Rund 300 Produktlinien verteilen sich auf sieben große Kategorien. Dazu zählen Parasitenmittel, Impfstoffe, Dermatologie, Antiinfektiva, Schmerztherapien und Diagnostik. Zoetis betreibt 21 Produktionsstandorte und beschäftigt rund 1700 Menschen in Forschung und Entwicklung. Anders als große Pharmagruppen konzentriert sich das Unternehmen ausschließlich auf Tiergesundheit.
Vier Marken, 42 Prozent Umsatz: Segen und Klumpenrisiko
Der wirtschaftliche Schwerpunkt hat sich klar zu Haustieren verschoben. 2025 kamen rund 70 Prozent der Produktumsätze aus dem Companion-Animal-Geschäft. In den USA lag der Anteil sogar bei 83 Prozent. Zoetis profitiert damit direkt von steigenden Ausgaben für Hunde und Katzen. Gleichzeitig hängt viel an wenigen Marken. Simparica und Simparica Trio sowie Apoquel und Apoquel Chewable lieferten zusammen rund 28 Prozent des Konzernumsatzes.
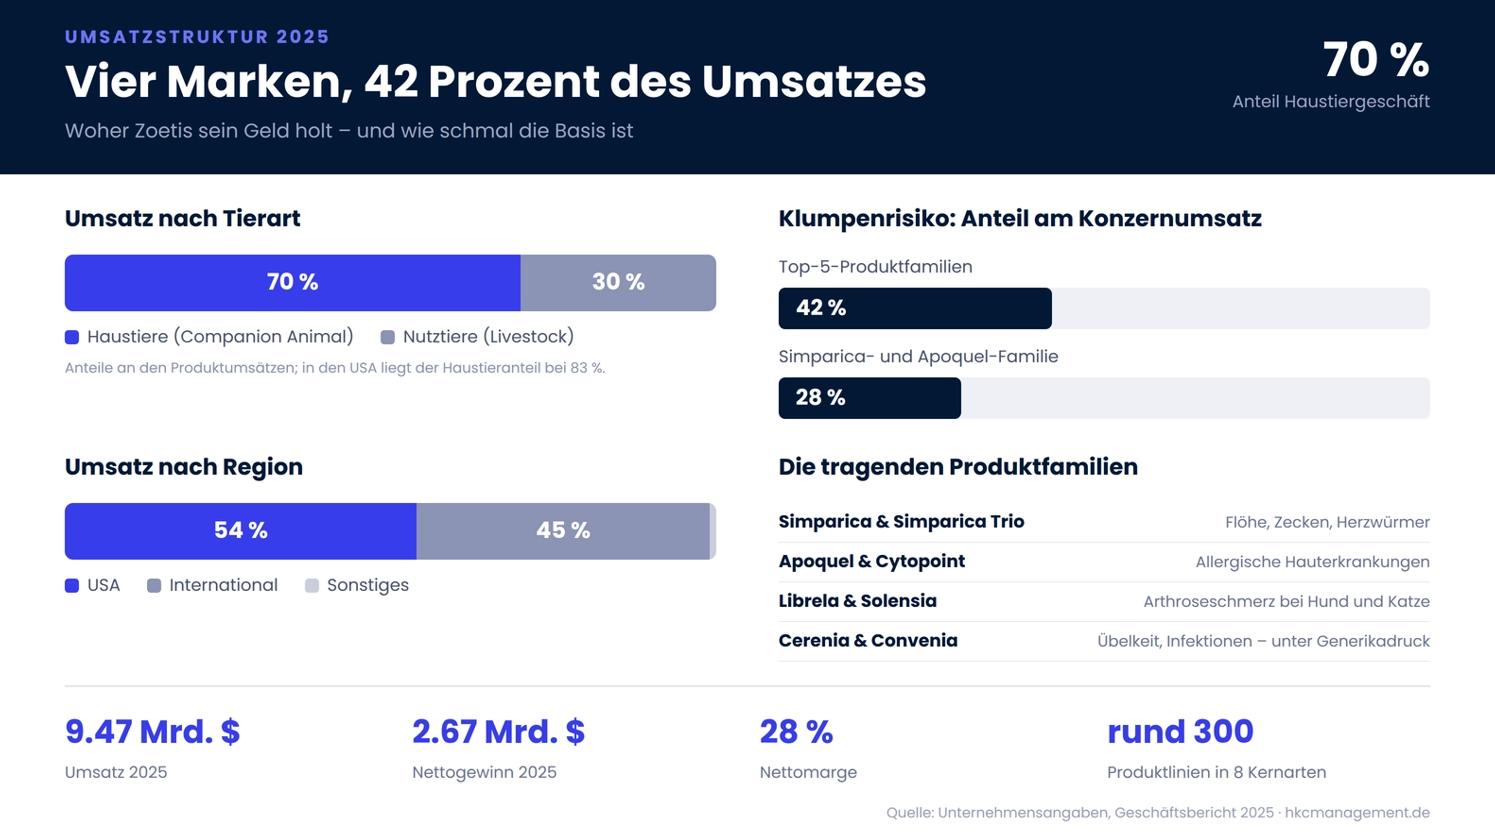 Umsatzstruktur 2025: Woher Zoetis sein Geld holt – und wie schmal die Basis ist
Simparica Trio schützt Hunde vor Flöhen, Zecken und Herzwürmern. Apoquel und Cytopoint adressieren allergische Hauterkrankungen. Mit Librela für Hunde und Solensia für Katzen hat Zoetis einen neuen Markt für Arthrose-Schmerztherapien mit monoklonalen Antikörpern aufgebaut. Die fünf größten Produktfamilien steuerten 2025 rund 42 Prozent zum Umsatz bei. Diese Konzentration schafft enorme Skaleneffekte. Sie macht den Konzern aber angreifbar, sobald Generika oder neue Konkurrenzprodukte auftauchen.
Hunde minus 11 Prozent, Rinder plus 23 Prozent
Genau dieser Fall trat 2026 ein. Im zweiten Quartal setzte Zoetis 2.47 Milliarden Dollar um und stagnierte damit. Das US-Haustiergeschäft brach um elf Prozent ein. Das Konkurrenzprodukt Zenrelia von Elanco greift Apoquel an, Generika drücken Cerenia und Convenia. Dazu kamen weniger Tierarztbesuche und preissensiblere Halter. Gleichzeitig wuchs das US-Nutztiergeschäft um 23 Prozent. Ein Ausbruch des Neuweltschraubenwurms treibt dort die Nachfrage nach Rinderprodukten.
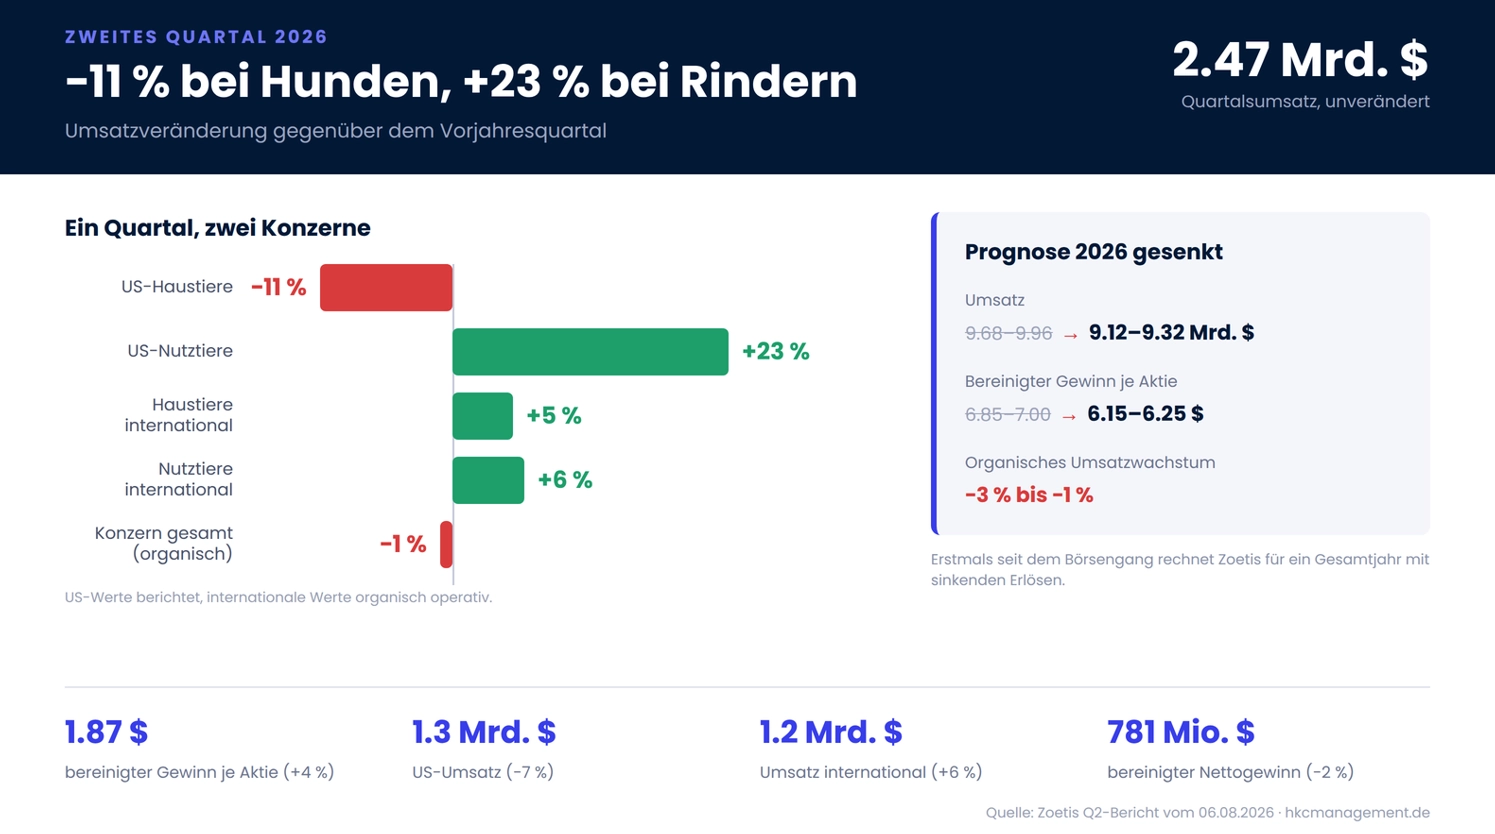 Das zweite Quartal 2026 im Überblick – und die zweifach gesenkte Jahresprognose
Die Konsequenz war deutlich. Zoetis senkte die Umsatzprognose für 2026 von 9.68 bis 9.96 auf 9.12 bis 9.32 Milliarden Dollar. Der bereinigte Gewinn je Aktie soll nur noch 6.15 bis 6.25 Dollar erreichen. Erstmals seit dem Börsengang rechnet der Konzern mit sinkenden Jahreserlösen. Zusätzlich belastet eine Sammelklage. Anleger werfen dem Management irreführende Angaben zu Librela, Simparica Trio und Apoquel vor.
Rinder, Labore, Blockbuster: Woran die Wende jetzt hängt
Der zweite Motor läuft dabei bemerkenswert rund. Das Nutztiergeschäft mit Rindern, Schweinen, Geflügel und Fischen wächst zweistellig. International legte der Umsatz um sechs Prozent zu. Auch die Diagnostik zieht an. 2025 übernahm Zoetis die Veterinary Pathology Group in Großbritannien und Irland, zuletzt kam die Teleradiologie-Plattform VitalRADS dazu. Geplant ist außerdem die Übernahme des Tiergenomik-Geschäfts von Neogen.
Langfristig argumentiert Zoetis mit strukturellem Wachstum. Der erweiterte Tiergesundheitsmarkt soll sich bis 2035 auf rund 90 Milliarden Dollar nahezu verdoppeln. Der Konzern arbeitet an Therapien für Nieren-, Krebs- und Herzerkrankungen. Ende 2025 sprach das Management von zwölf Pipeline-Kandidaten mit Blockbuster-Potenzial. Der langwirksame Arthrose-Antikörper Lenivia ist bereits in Kanada und der EU gestartet. Entscheidend ist nun das Tempo der Kommerzialisierung.
KGV 12: Comeback oder Value-Falle?
Beide Lesarten sind vertretbar. Für ein Comeback spricht die Substanz: Marktführerschaft, 28 Prozent Nettomarge, wiederkehrende Nachfrage und eine breite Pipeline. Die Kursziele der Analysten reichen von 85 bis 130 Dollar und liegen damit deutlich über dem aktuellen Kurs. Michael Burry hat seine Position ausgebaut, auch Insider kauften zuletzt zu. Skeptiker halten dagegen: Ein niedriges KGV nützt wenig, wenn die Gewinne weiter schrumpfen.
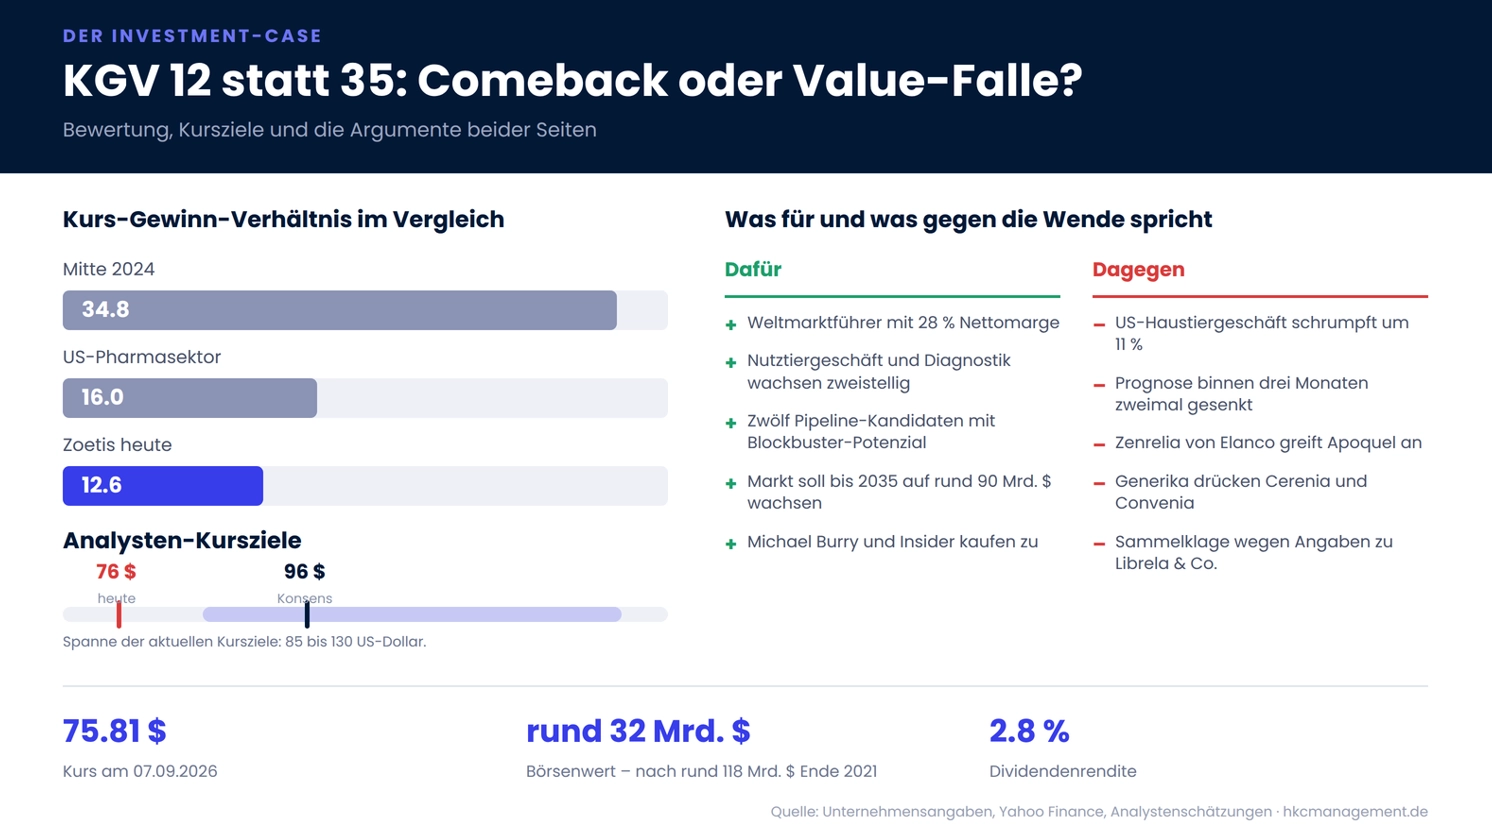 Bewertung, Kursziele und die Argumente für und gegen ein Comeback
Entscheidend wird das US-Haustiergeschäft. Stabilisieren sich Marktanteile und Tierarztbesuche, war der Absturz übertrieben. Verliert Zoetis dagegen dauerhaft Terrain an Elanco und Generika, bleibt die alte Bewertung eine Erinnerung. Der nächste Quartalsbericht im November dürfte deshalb ungewöhnlich wichtig werden. Bis dahin bietet Zoetis das, was Anleger selten bekommen: einen Weltmarktführer zum Abschlag auf die eigene Branche.
Bewertung, Kursziele und die Argumente für und gegen ein Comeback
Neu ist außerdem, dass Zoetis ab sofort Teil des HKCM-Hype-Pakets ist. Die Analysten von HKCM sehen im weiteren Verlauf Potenzial in dem Titel und werden die Entwicklung der Aktie entsprechend eng begleiten. Nach der deutlichen Korrektur rückt damit insbesondere die Frage in den Fokus, ob sich aus technischer Sicht ein attraktives Chance-Risiko-Verhältnis herausbildet. Abonnenten des Hype-Pakets erhalten hierzu künftig die laufenden Einschätzungen, relevanten Kursmarken und Updates der HKCM-Analysten.
Leseempfehlung: Dieses Bitcoin-Signal startete 2019 & 2023 den Bullrun (Es ist zurück – aber Vorsicht!)
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.