Jeder bezahlt Lehrgeld: Wie Anleger aus Verlusten lernen können

Author
Das Wichtigste in Kürze:
- Verluste beeinflussen Anlageentscheidungen stärker als gleich hohe Gewinne.
- Besonders gefährlich wird es, wenn Anleger auf Rückschläge spontan reagieren.
- Gewisse Kriterien bei Depotverlusten über Ausstieg oder Halten entscheiden
Warum Verluste an der Börse besonders wehtun
Ein Minus im Depot gehört zum Investieren. Trotzdem fühlt sich ein Verlust von 1000 Euro für viele Anleger deutlich schwerwiegender an als ein Gewinn in gleicher Höhe. Was zunächst wie eine persönliche Schwäche wirken mag, ist ein gut untersuchtes psychologisches Phänomen. Die sogenannte Verlustaversion (das A gehört da wirklich hin) beschreibt die Tendenz, Verluste stärker zu gewichten als vergleichbare Gewinne.
Die Grundlage dafür legten die Psychologen Daniel Kahneman und Amos Tversky mit ihrer 1979 veröffentlichten Prospect Theory. Menschen beurteilen finanzielle Entscheidungen demnach nicht ausschließlich anhand ihres endgültigen Vermögens. Entscheidend ist vielmehr, ob sie eine Veränderung gegenüber einem bestimmten Ausgangspunkt als Gewinn oder Verlust wahrnehmen. Kahneman beschrieb später etwa, dass viele Menschen eine Wette mit einem möglichen Verlust von 20 US-Dollar erst akzeptieren, wenn auf der anderen Seite ein Gewinn von mehr als 40 US-Dollar winkt.
Wenn aus einem Buchverlust eine psychologische Falle wird
An der Börse bekommt dieser Mechanismus eine besondere Bedeutung. Ein Anleger kauft beispielsweise eine Aktie für 100 Euro. Fällt der Kurs anschließend auf 70 Euro, werden die ursprünglichen 100 Euro schnell zum persönlichen Referenzpunkt. Statt neu zu beurteilen, ob das Unternehmen beim aktuellen Kurs noch attraktiv ist, lautet die entscheidende Frage plötzlich: Wann komme ich endlich wieder auf meinen Einstiegskurs?
Genau hier kann der sogenannte Dispositionseffekt entstehen. Anleger neigen dazu, profitable Positionen relativ früh zu verkaufen und Verlustpositionen länger festzuhalten. Der Ökonom Terrance Odean untersuchte dieses Verhalten anhand realer Anlegerdepots und fand eine deutliche Präferenz dafür, Gewinne zu realisieren und Verluste zunächst laufen zu lassen. Ökonomisch sinnvoll ist das nicht automatisch. Der ursprüngliche Kaufpreis sagt schließlich wenig darüber aus, wie sich ein Unternehmen künftig entwickeln wird.
Verkaufen, aussitzen oder nachkaufen?
Nach größeren Verlusten lassen sich häufig drei Reaktionen beobachten. Einige Anleger verkaufen möglichst schnell, um weitere Verluste zu verhindern. Andere halten eine Position allein deshalb fest, weil sie den Verlust nicht realisieren wollen. Eine dritte Gruppe kauft nach, um den durchschnittlichen Einstiegspreis zu senken. Jede dieser Entscheidungen kann sinnvoll sein. Problematisch wird sie erst dann, wenn sie hauptsächlich der eigenen Gefühlslage folgt.
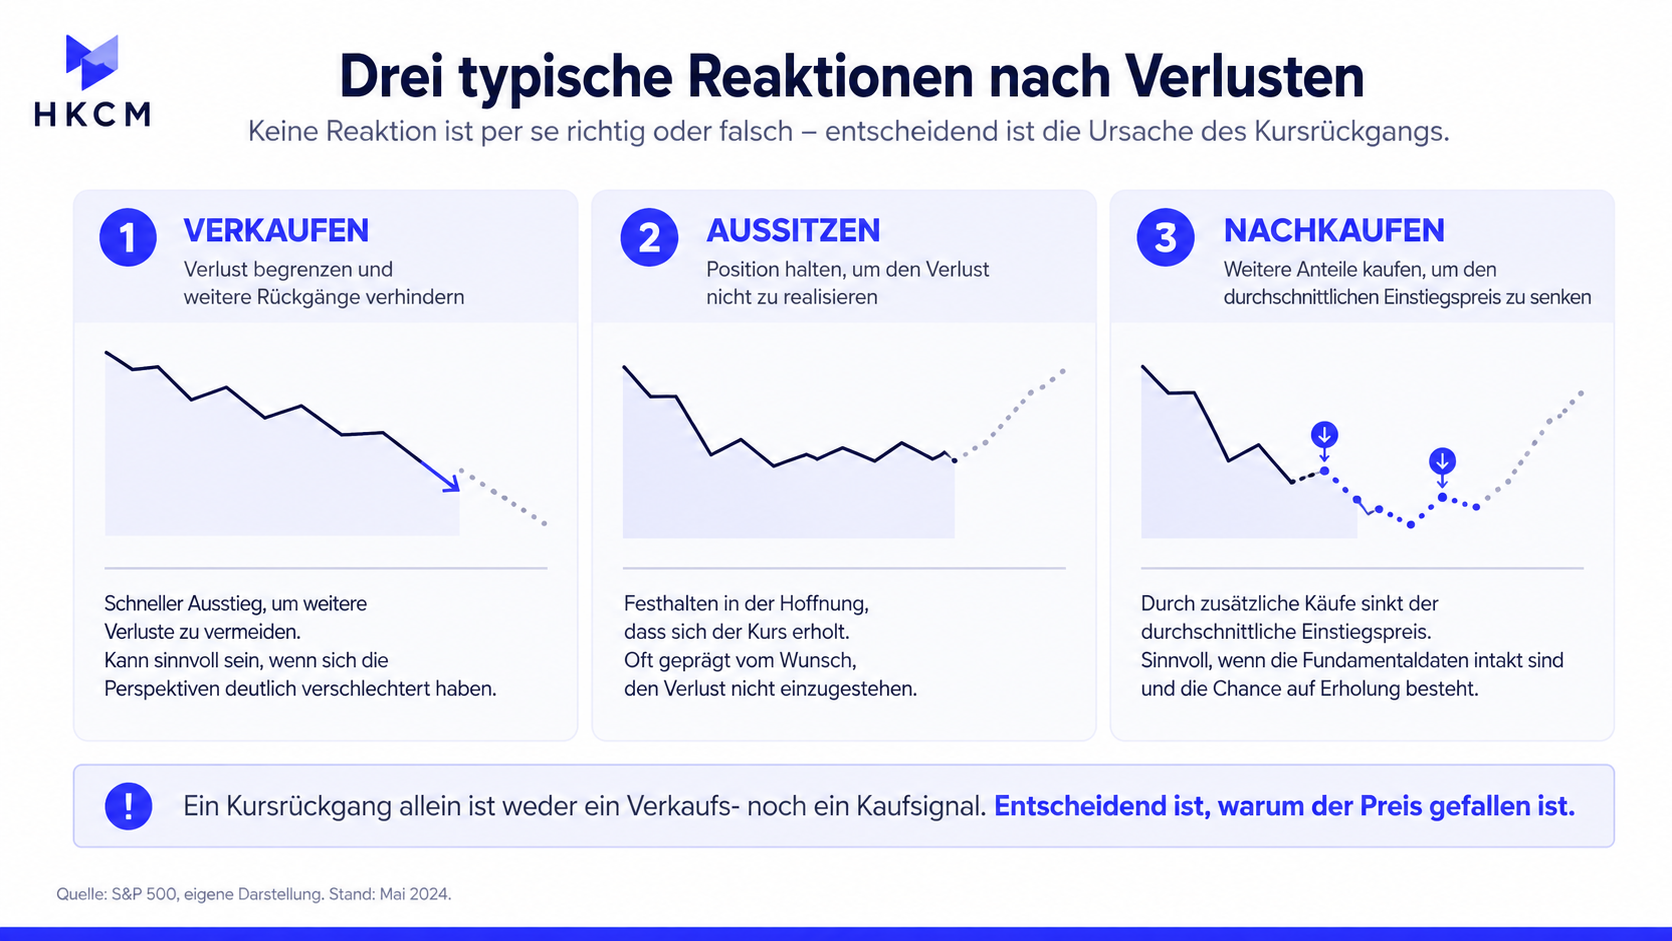
Ein Kursrückgang allein ist deshalb weder ein Verkaufs- noch ein Kaufsignal. Entscheidend ist, warum der Preis gefallen ist. Hat sich bei einer Einzelaktie das Geschäftsmodell verschlechtert, steigen die Schulden oder brechen dauerhaft Gewinne weg, kann ein Verkauf trotz Verlust vernünftig sein. Fällt dagegen ein breit gestreutes Aktienportfolio während einer allgemeinen Marktkorrektur, ist die Ausgangslage eine andere. Eine Korrektur bezeichnet üblicherweise einen Rückgang von mindestens zehn Prozent vom vorherigen Hoch. Solche Phasen sind historisch keineswegs selten. Seit 1980 verzeichnete der S&P 500 in 48 Prozent der Kalenderjahre zwischenzeitlich einen Rückgang von mindestens zehn Prozent.
Aktionismus kann die Rendite kosten
Gerade nach Verlusten entsteht schnell das Gefühl, handeln zu müssen. Doch häufiges Kaufen und Verkaufen kann die Rendite belasten. Brad Barber und Terrance Odean untersuchten die Depots von mehr als 60 000 US-Haushalten. Während der durchschnittliche Haushalt nach Kosten eine annualisierte Rendite von 15.3 Prozent erzielte, kamen die aktivsten 20 Prozent der Anleger nur auf 10.0 Prozent. Häufiges Handeln führte also nicht zu besseren Ergebnissen, sondern ging mit einer deutlich niedrigeren Rendite einher.
Auch Morningstar zeigt, wie wichtig der Zeitpunkt von Käufen und Verkäufen ist. In den zehn Jahren bis Ende 2024 erzielten untersuchte Fonds und ETFs durchschnittlich 8.2 Prozent Rendite pro Jahr. Der durchschnittlich investierte US-Dollar der Anleger kam dagegen nur auf 7.0 Prozent. Die Lücke von 1.2 Prozentpunkten entstand durch Mittelzu- und -abflüsse.
Wie entsteht diese Lücke von 1.2 Prozent?
Typisches Anlegerverhalten in der Praxis:
- Zu spät einsteigen (FOMO): Wenn ein Fonds extrem gut gelaufen ist, lesen die Leute davon, bekommen Torschusspanik und kaufen auf dem Höchststand nach (hoher Mittelzufluss).
- Zu spät aussteigen (Panik): Wenn die Kurse krachen, halten die Leute die Schmerzen irgendwann nicht mehr aus und verkaufen auf dem Tiefpunkt (hoher Mittelabfluss).
Genau solche Entscheidungen können dazu führen, dass Anleger weniger verdienen als die Anlage, in die sie investiert haben.
Panik ist teuer, Abwarten aber nicht immer richtig
Wie groß solche Unterschiede in einzelnen Jahren ausfallen können, zeigte 2024 besonders deutlich. Nach Berechnungen des Marktforschungsunternehmens DALBAR erzielte der durchschnittliche Aktienfondsanleger damals 16.54 Prozent, während der S&P 500 einschließlich Dividenden auf 25.02 Prozent kam. 2025 verringerte sich diese Lücke erheblich: Der durchschnittliche Aktienfondsanleger erreichte 17.16 Prozent gegenüber 17.88 Prozent beim S&P 500. Die Differenz schrumpfte damit auf 0.72 Prozentpunkte.
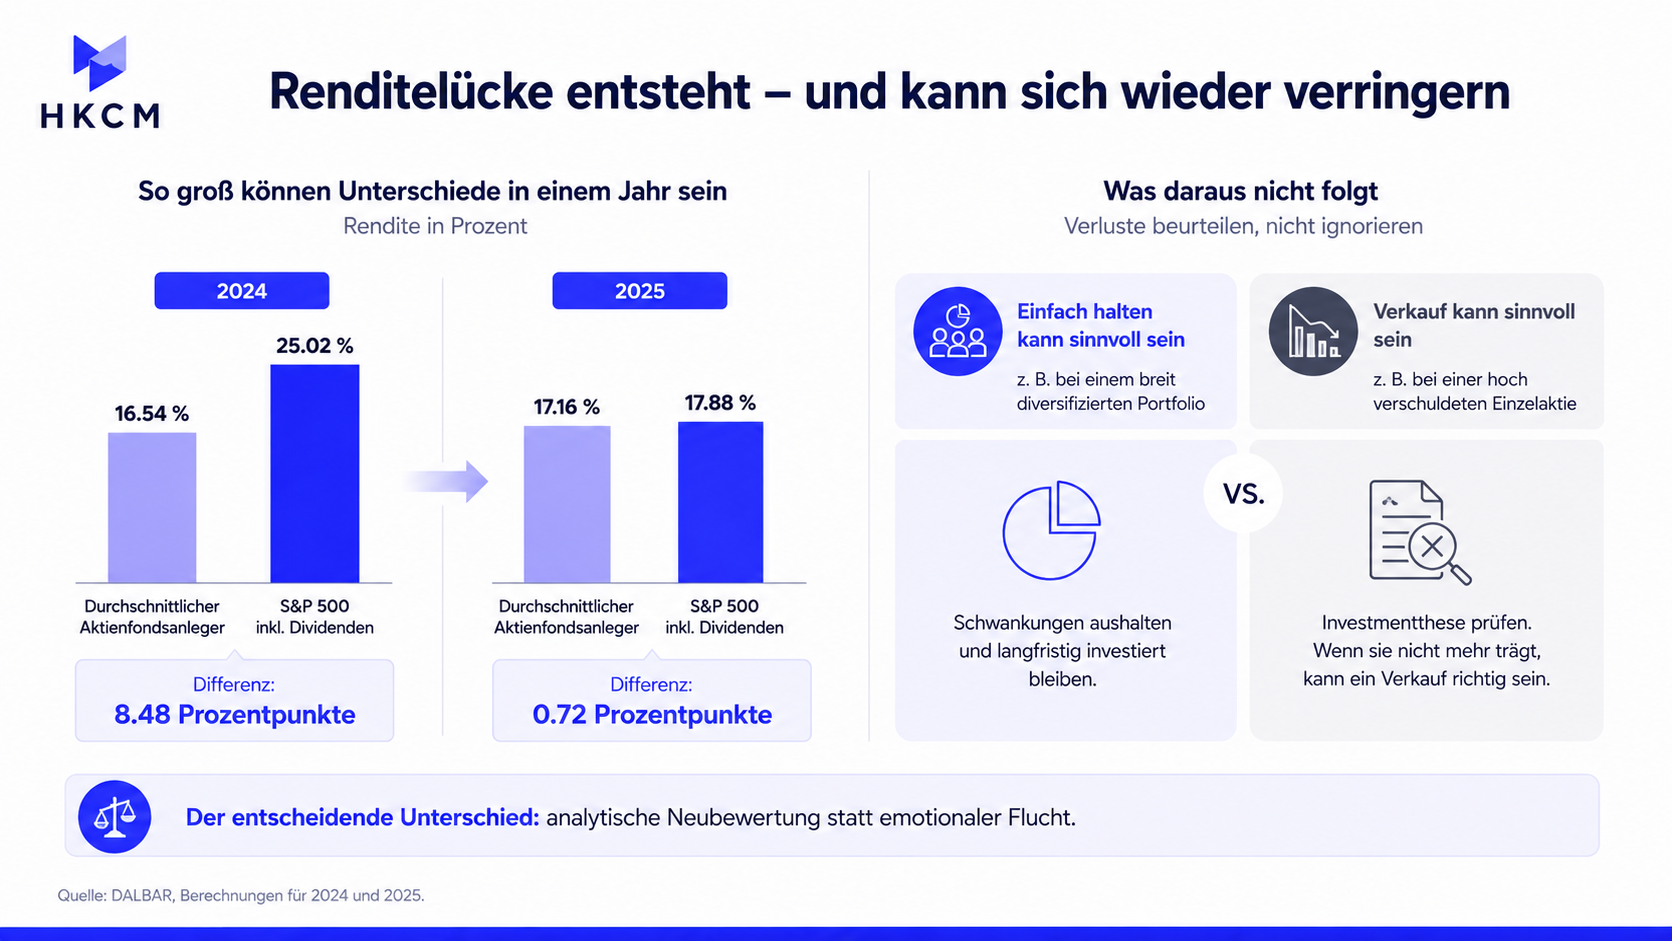
Daraus folgt allerdings nicht, dass Anleger Verluste grundsätzlich ignorieren sollten. „Einfach halten“ kann bei einem breit diversifizierten Portfolio etwas völlig anderes bedeuten als bei einer hoch verschuldeten Einzelaktie. Auch ein Verkauf mit Verlust kann eine gute Entscheidung sein, wenn die ursprüngliche Investmentthese nicht mehr trägt. Der entscheidende Unterschied liegt zwischen einer analytischen Neubewertung und einer emotionalen Flucht aus einer Position.
Die teuersten Tage des Jahres verpassen
Wer während einer heftigen Abwärtsbewegung vollständig aus dem Markt aussteigt, steht zudem vor einem zweiten Problem: Irgendwann muss das Geld wieder investiert werden. Gerade die kräftigsten Erholungstage liegen historisch häufig nahe an besonders schlechten Handelstagen. Anleger müssten deshalb nicht nur den richtigen Zeitpunkt für den Ausstieg treffen, sondern anschließend auch rechtzeitig zurückkehren.
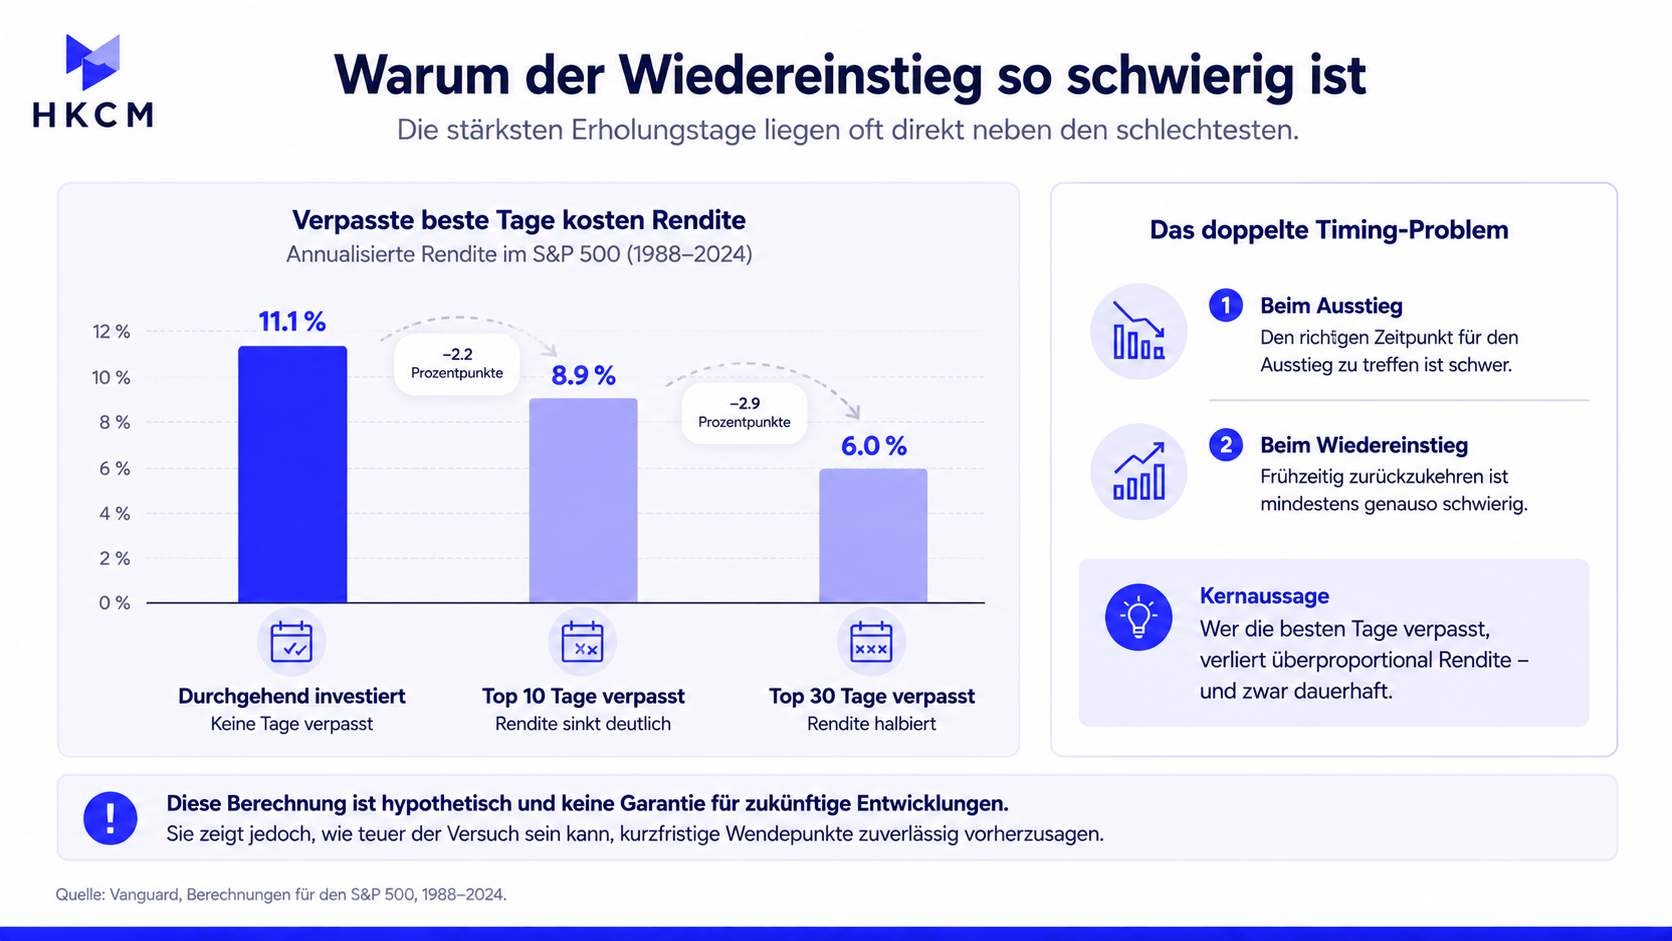
Wie schwierig das ist, zeigt eine Berechnung von Vanguard für den S&P 500 zwischen 1988 und 2024. Wer während des gesamten Zeitraums investiert blieb, kam demnach auf eine annualisierte Rendite von 11.1 Prozent. Ohne die zehn besten Handelstage waren es nur noch 8.9 Prozent. Wer die 30 stärksten Tage verpasste, erreichte lediglich 6.0 Prozent pro Jahr. Die Rechnung ist hypothetisch und keine Garantie für zukünftige Entwicklungen. Sie zeigt aber, wie teuer der Versuch sein kann, kurzfristige Wendepunkte zuverlässig vorherzusagen.
So wird aus einem Verlust tatsächlich Lehrgeld
Verluste werden nicht automatisch zu einer wertvollen Erfahrung. Wer nach jedem Rückschlag lediglich auf den nächsten Gewinn hofft, hat wenig gelernt. Hilfreicher ist eine nüchterne Analyse: Warum wurde eine Position ursprünglich gekauft? Welche Annahme hat sich als falsch erwiesen? War der Verlust Folge einer unvorhersehbaren Entwicklung oder wurde ein erkennbares Risiko unterschätzt? Und würde man dieselbe Position zum heutigen Preis erneut kaufen?
Für langfristige Anleger können feste Regeln dabei helfen, solche Fragen zu beantworten. Dazu gehören eine zur persönlichen Risikotoleranz passende Aktienquote, ausreichende Diversifikation und klar definierte Kriterien für Einzelinvestments. Regelmäßige Sparpläne können zusätzlich verhindern, dass jede Investition von der aktuellen Marktstimmung abhängig gemacht wird. Beim sogenannten Durchschnittskosteneffekt wird in festen Abständen derselbe Betrag investiert. Dadurch werden bei niedrigen Kursen mehr und bei hohen Kursen weniger Anteile erworben. Eine Garantie für Gewinne bietet diese Strategie allerdings ebenfalls nicht.
Der größte Fehler kann nach dem Verlust kommen
Kursverluste gehören zur Börse wie steigende Kurse: Selbst breit diversifizierte Märkte geraten regelmäßig ins Straucheln oder erleben phasenweise schwere Einbrüche. Rote Zahlen lassen sich schlichtweg nicht vermeiden. Entscheidend für den langfristigen Erfolg ist daher nicht das Minus im Depot, sondern die Reaktion darauf.
Das eigentliche Lehrgeld an der Börse ist nicht zwangsläufig der verlorene Betrag. Wertvoll wird die Erfahrung erst, wenn daraus eine bessere Entscheidung entsteht. Manchmal bedeutet das, eine fehlerhafte Position konsequent zu verkaufen. In anderen Fällen besteht die schwierigere Entscheidung darin, überhaupt nichts zu tun. Wer diesen Unterschied erkennt, hat aus einem Verlust mehr gewonnen als nur die Hoffnung, ihn beim nächsten Trade wieder hereinzuholen.
Leseempfehlung: Die Börse ist kein Sprint, sondern eine Bergwanderung
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.