Die geheime Notenskala der Fondsmanager: Wie Profis ihren Börsenerfolg messen

Author
Das Wichtigste in Kürze
- Eine hohe Rendite ist nur die halbe Wahrheit.
- Profis messen, welches Risiko für den Ertrag nötig war.
- Keine Kennzahl ersetzt den Blick auf Strategie, Kosten und Verluste.
Ein Fonds wirbt mit 18 Prozent Rendite. Ein anderer schafft nur zwölf Prozent. Auf den ersten Blick ist der Sieger klar. Genau so einfach rechnen professionelle Investoren aber nicht. Sie wollen wissen, wie turbulent der Weg zu dieser Rendite war, wie tief die zwischenzeitlichen Verluste ausfielen und ob der Fonds seinen Vergleichsindex wirklich aus eigener Kraft geschlagen hat.
Dafür nutzen Fondsmanager, Analysten und institutionelle Anleger wichtige Kennzahlen mit sperrigen Namen: Sharpe Ratio, Sortino Ratio, Treynor Ratio und Information Ratio. Hinter ihnen steckt eine einfache Idee: Ein Fonds soll nicht nur möglichst viel verdienen, sondern für jedes übernommene Risiko möglichst viel Ertrag liefern. Diese vier Kennzahlen funktionieren wie Schulnoten in einem Gesamtzeugnis – und sind auch für Privatanleger interessant.
Warum Rendite allein wenig aussagt
Stellen wir uns zwei Fonds über ein Jahr vor. Fonds eins, nennen wir ihn Tempo, erzielt 14 Prozent Rendite. Der zweite Fonds, hier mit Namen Stabil, kommt auf elf Prozent. Der risikofreie Zins, etwa als grobe Vergleichsgröße für kurzfristige Staatsanleihen, liegt in unserem fiktiven Beispiel bei zwei Prozent.
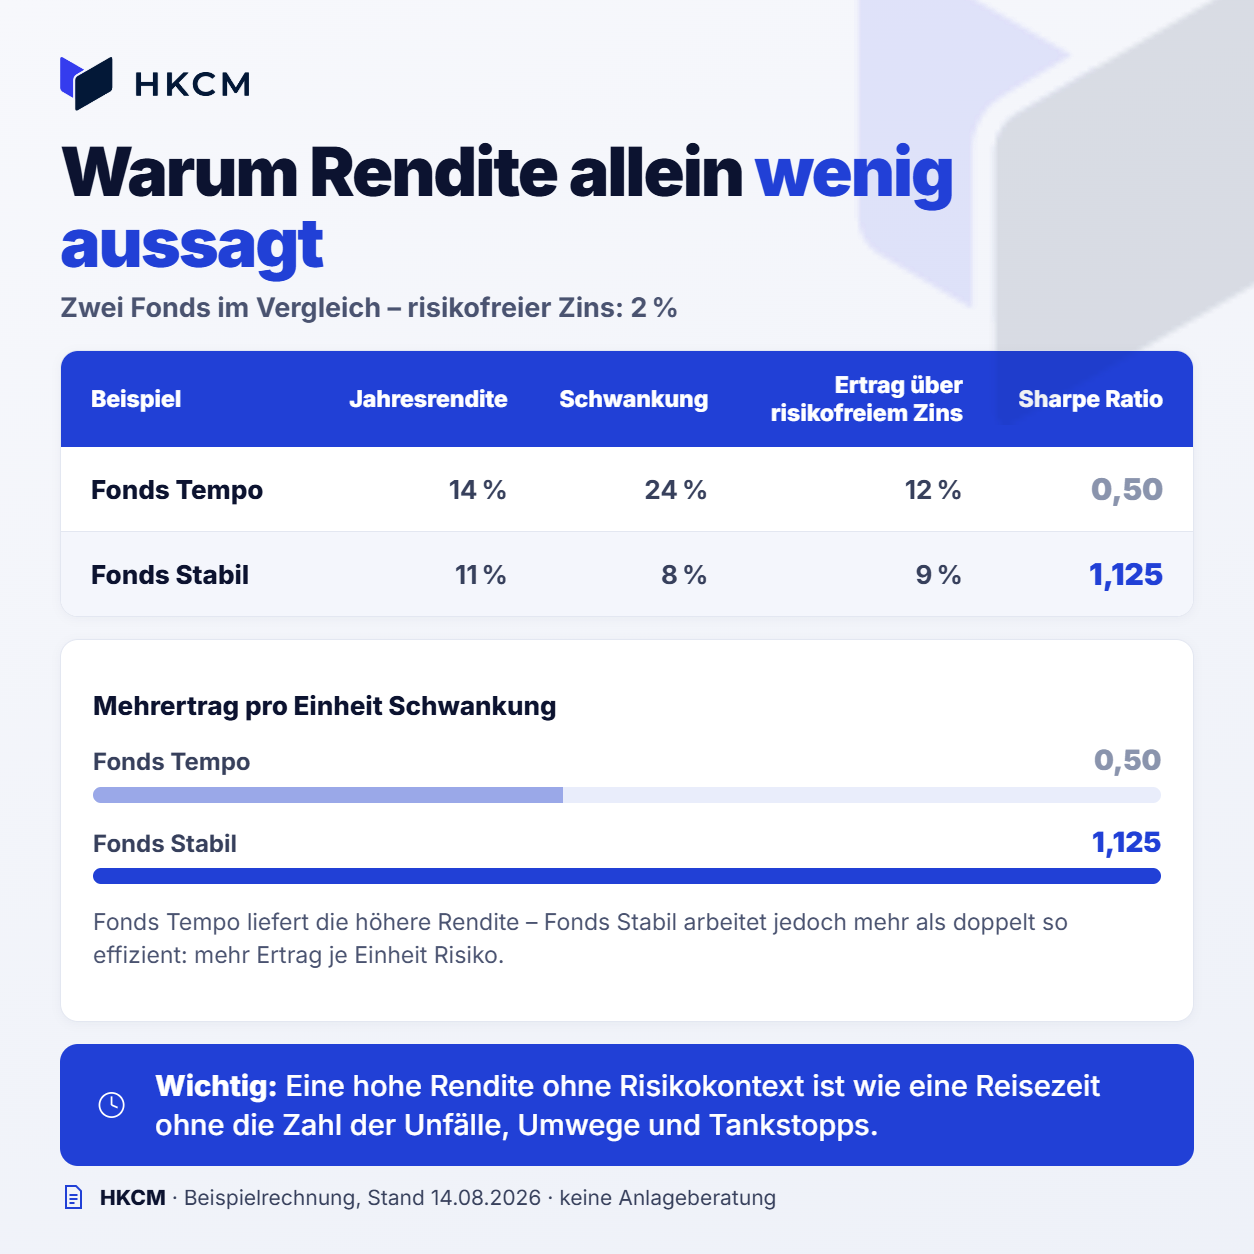
Fonds Tempo hat die höhere absolute Rendite. Fonds Stabil hat aber deutlich effizienter gearbeitet: Für seine neun Prozent Mehrertrag gegenüber dem risikofreien Zins musste er viel weniger Schwankung in Kauf nehmen. Aus Sicht eines professionellen Risikomanagers ist das ein wesentlicher Unterschied. Das ist aber nicht das einzige Kriterium für professionelle Anleger.
Die Grundidee: Ertrag und Risiko gehören zusammen
Alle vier zu Beginn genannten Kennzahlen folgen derselben Logik. Im Zähler steht ein Ertrag, im Nenner das Risiko. Je höher das Ergebnis, desto besser war der Ertrag im Verhältnis zu dem Risiko, das der Fonds dafür übernommen hat.
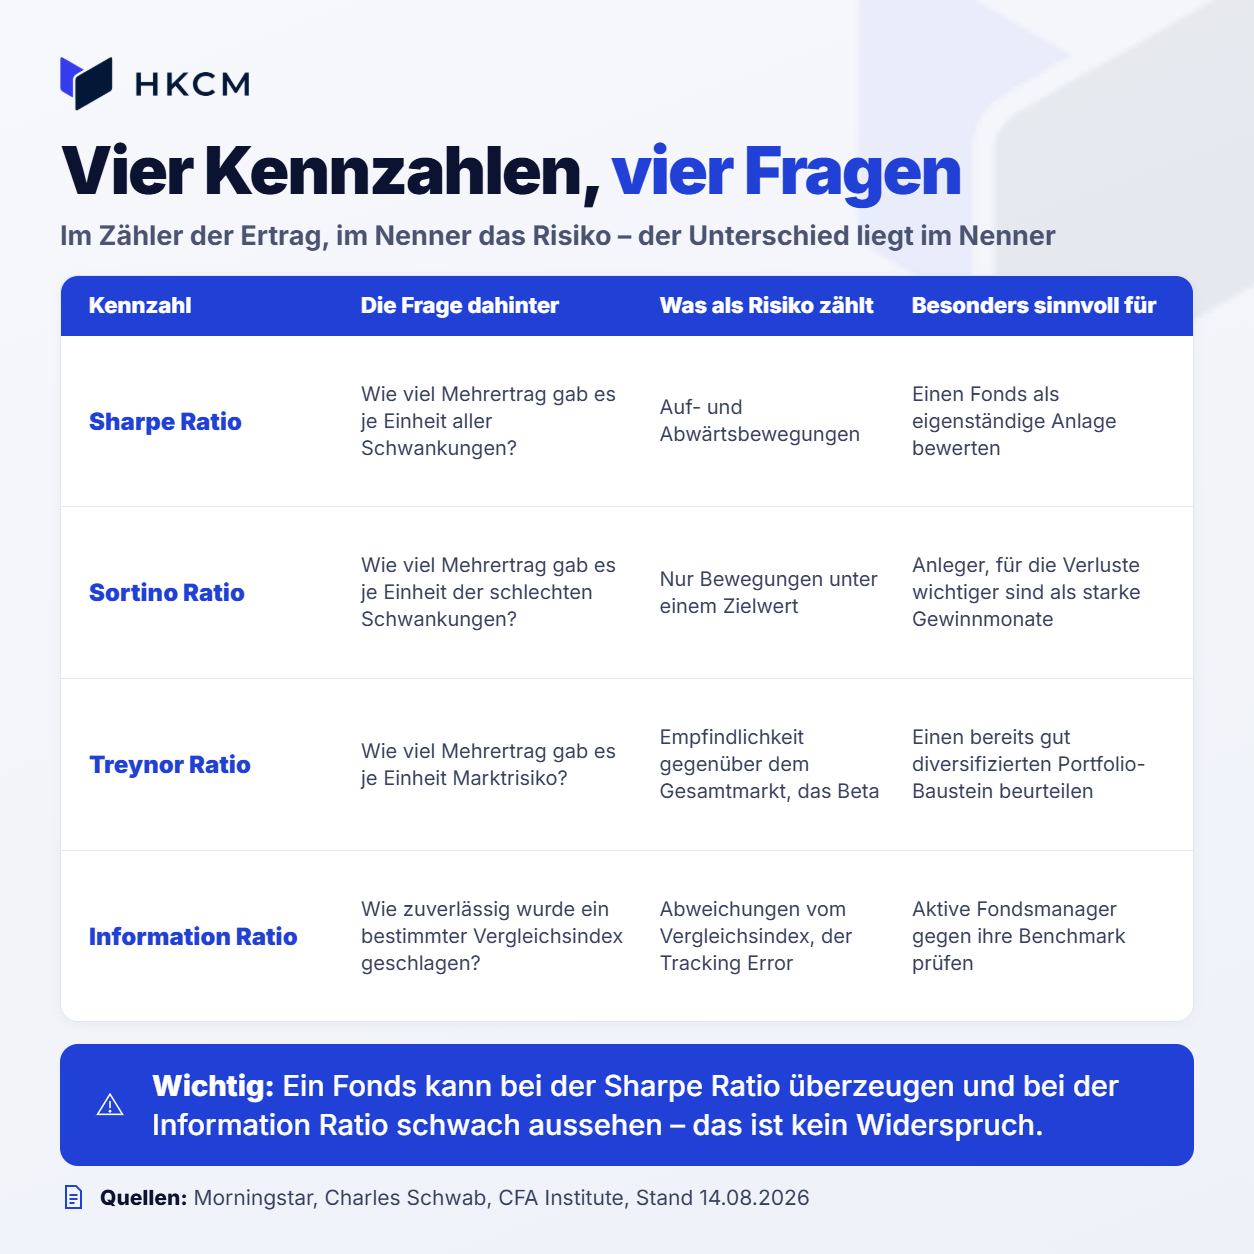
Die Unterschiede im Nenner sind entscheidend. Ein Fonds kann bei der Sharpe Ratio überzeugen, aber bei der Information Ratio schwach aussehen. Das ist kein Widerspruch. Es bedeutet nur, dass der Fonds als eigenständige Anlage effizient gearbeitet haben kann, ohne seinen Vergleichsindex besonders regelmäßig zu übertreffen.
1. Sharpe Ratio: Genug Schmerzensgeld für den Stress?
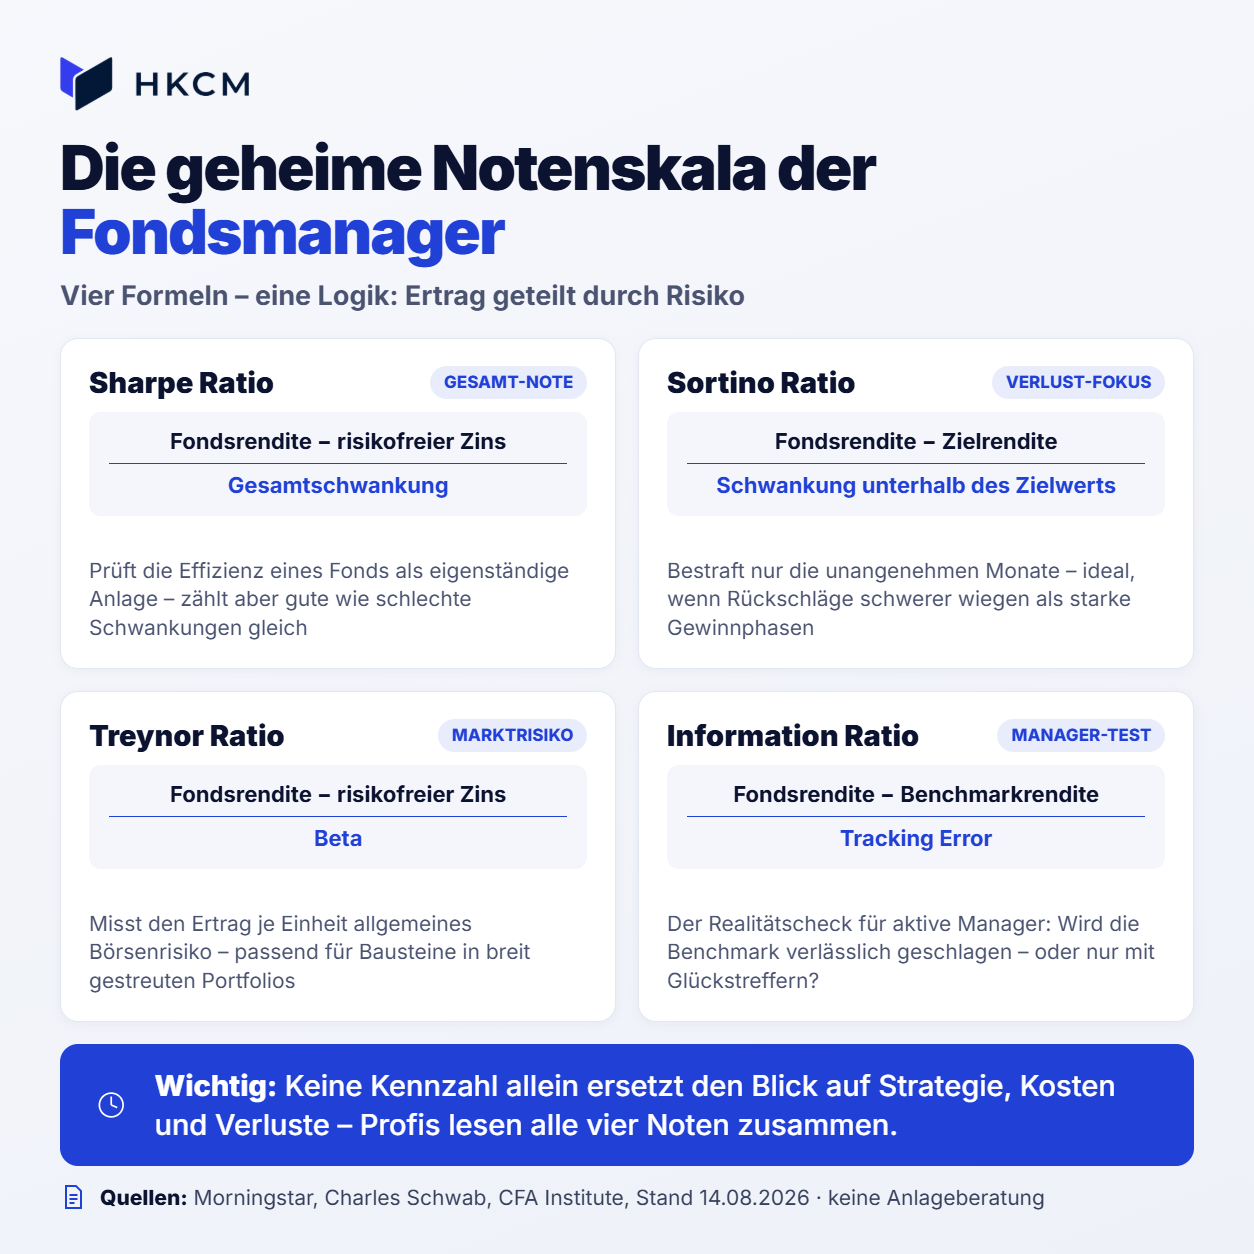
Die Sharpe Ratio setzt den Mehrertrag eines Fonds über den risikofreien Zins ins Verhältnis zu seiner gesamten Schwankung. Entwickelt wurde sie vom Nobelpreisträger William F. Sharpe. Je höher die Kennzahl, desto mehr Ertrag hat der Fonds historisch pro Einheit Schwankung erzielt.
Vereinfacht lautet die Formel:
Sharpe Ratio = (Fondsrendite − risikofreier Zins) ÷ Gesamtschwankung
Die Stärke der Sharpe Ratio ist ihre Einfachheit. Sie beantwortet eine praktische Frage: Wenn ich diesen Fonds allein betrachte, wie gut wurde ich für die Berg- und Talfahrt entschädigt? Oder etwas flapsig: Bekomme ich ausreichend Schmerzensgeld für den Stress, den ich mir angetan habe? Deshalb wird sie häufig verwendet, um Fonds innerhalb einer vergleichbaren Kategorie zu prüfen.
Ihre Schwäche liegt im gleichen Detail: Sie behandelt gute und schlechte Schwankungen gleich. Ein überraschend starker Gewinnmonat erhöht die gemessene Schwankung genauso wie ein heftiger Verlustmonat. Für viele Anleger fühlt sich das unlogisch an. Sie stört nicht, wenn ein Fonds nach oben ausschlägt – sie stört, wenn er stark fällt. Genau dort setzt die Sortino Ratio an.
2. Sortino Ratio: Die Note für die unangenehmen Monate
Die Sortino Ratio ist eine Variante der Sharpe Ratio. Sie zählt nicht jede Bewegung als Risiko, sondern nur die schlechten: also Renditen, die unter einen zuvor festgelegten Zielwert fallen. Dieser Zielwert kann der risikofreie Zins sein, aber auch eine vom Anleger definierte Mindestrendite.
Sortino Ratio = (Fondsrendite − Zielrendite) ÷ Schwankung unterhalb des Zielwerts
Das macht die Kennzahl besonders anschaulich. Zwei Fonds können dieselbe Gesamtschwankung haben. Der eine schwankt, weil er abwechselnd stark gewinnt und leicht verliert. Der andere schwankt, weil er regelmäßig heftige Rückschläge erleidet. Die Sharpe Ratio bestraft beide für ihre Beweglichkeit. Die Sortino Ratio trifft den zweiten Fonds stärker, weil sie nur die Abweichungen nach unten zählt.
Das ist nützlich, aber nicht perfekt. Die Kennzahl hängt davon ab, welchen Zielwert man wählt. Und sie schaut in den Rückspiegel: Gute historische Sortino-Werte garantieren nicht, dass ein Fonds künftig in Stressphasen stabil bleibt. Charles Schwab weist zudem darauf hin, dass kurze Zeitreihen die Aussagekraft deutlich schwächen können.
3. Treynor Ratio: Die Note für das Marktrisiko
Die Treynor Ratio wirkt auf den ersten Blick wie die Sharpe Ratio. Auch sie misst den Mehrertrag gegenüber dem risikofreien Zins. Im Nenner steht aber nicht die gesamte Schwankung, sondern das Beta. Beta beschreibt vereinfacht, wie stark ein Fonds typischerweise auf Bewegungen des Gesamtmarkts reagiert. Ein Beta von 1.0 bedeutet ungefähr: Bewegt sich der Markt, bewegt sich der Fonds im historischen Durchschnitt ähnlich stark. Ein Beta von 1.5 steht für stärkere Ausschläge, ein Beta unter 1.0 für geringere Marktreaktionen.
Treynor Ratio = (Fondsrendite − risikofreier Zins) ÷ Beta
Die Treynor Ratio fragt also nicht: Wie unruhig war der Fonds insgesamt? Sie fragt: Wie viel Mehrertrag kam je Einheit allgemeines Börsenrisiko heraus? Das passt vor allem dann, wenn ein Fonds nur ein Baustein in einem bereits gut diversifizierten Portfolio ist. In so einem Portfolio sollen die speziellen Risiken einzelner Aktien oder Anleihen weitgehend verteilt sein. Übrig bleibt vor allem das Risiko, das der gesamte Markt mit sich bringt.
Die Grenze ist klar: Ein schlecht diversifizierter Fonds kann ein niedriges Beta haben und trotzdem gefährlich sein, etwa weil er auf wenige Titel konzentriert ist. Die Treynor Ratio übersieht dieses unternehmensspezifische Risiko weitgehend. Deshalb sollte sie niemals allein über einen konzentrierten Fonds oder ein Einzelinvestment urteilen.
4. Information Ratio: Der Realitätscheck für aktive Fondsmanager
Für einen aktiven Aktienfonds ist häufig eine andere Frage wichtiger als der risikofreie Zins: Hat der Manager seinen Vergleichsindex geschlagen? Und hat er das regelmäßig geschafft – oder nur mit einem glücklichen Ausreißer?
Die Information Ratio misst den Mehrertrag gegenüber einer konkreten Benchmark, zum Beispiel einem Aktienindex, geteilt durch den Tracking Error. Dieser Tracking Error ist die Schwankung der Abweichungen zwischen Fonds und Index.
Information Ratio = (Fondsrendite − Benchmarkrendite) ÷ Tracking Error
Ein Beispiel: Ein globaler Aktienfonds liegt über mehrere Jahre leicht vor dem Welt-Aktienindex. Wenn er diesen Vorsprung mit relativ ähnlichen Ergebnissen Jahr für Jahr erzielt, ist sein Tracking Error niedrig und die Information Ratio hoch. Schlägt er den Index dagegen nur in einem einzigen außergewöhnlichen Jahr, liegt danach deutlich zurück und schwankt stark um die Benchmark, fällt die Kennzahl schlechter aus.
Die Information Ratio ist also ein Maß dafür, wie viel aktiven Mehrertrag ein Portfolio im Verhältnis zum eingegangenen aktiven Risiko erzielt – und wie konsistent der Manager seinen Index übertrifft. Für Anleger ist sie deshalb besonders interessant, wenn sie beurteilen wollen, ob die Gebühren eines aktiven Fonds durch eine nachvollziehbare Leistung gedeckt sind.
Die Benchmark ist jedoch alles. Vergleicht ein Fonds sich mit einem zu leichten Index, kann eine gute Information Ratio eher die schlechte Messlatte als die Fähigkeit des Managers zeigen. Ein globaler Nebenwertefonds gegen den DAX oder ein Technologie-Fonds gegen einen breiten Weltindex wären beispielsweise keine sauberen Vergleiche.
Warum Profis mehrere Noten gleichzeitig ansehen
Professionelle Anleger kombinieren die vier vorgestellten Ratios gerne bei der Zusammenstellung ihres Portfolios. Sie wählen ihre Assets entlang einer bestimmten Frage aus: Was soll diese Anlage im Portfolio leisten? Genau danach richtet sich auch die Ratio, mit der ein Asset bewertet wird. Was auf den ersten Blick kompliziert klingt, wird auf den zweiten verständlich.
Ein defensiver Mischfonds muss vor allem harte Rückschläge begrenzen. Dann ist die Sortino Ratio (Orientierung an einer Zielrendite) oft aufschlussreicher als die Treynor Ratio (variables Beta). Ein aktiv verwalteter Europa-Aktienfonds wird daran gemessen, ob er seinen Europa-Index nach Gebühren verlässlich schlägt; dort gehört die Information Ratio auf den Tisch. Ein neuer Baustein, der allein mit anderen Fonds verglichen wird, lässt sich über die Sharpe Ratio gut einordnen. Und ein Fonds in einem großen, bereits breit gestreuten institutionellen Depot kann über die Treynor Ratio auf seinen Beitrag zum Marktrisiko geprüft werden.
Lesetipp: IBM warnt, Cramer verkauft: Der Quanten-Countdown für Bitcoin
Die Kennzahlen ergänzen sich also. Wer nur eine von ihnen betrachtet, kann die falsche Geschichte erzählen. Der Fondsmanager mit der besten Sharpe Ratio hat vielleicht einfach wenig Aktienrisiko genommen. Der Manager mit der besten Information Ratio könnte einen sehr einfachen oder unpassenden Index als Benchmark gewählt haben. Der Fonds mit der besten Sortino Ratio könnte in einer ruhigen Marktphase noch keinen echten Stresstest erlebt haben.
Die Grenzen der geheimen Notenskala
Diese Kennzahlen arbeiten mit historischen Renditen. Sie wissen nicht, ob sich ein Fondsmanager, seine Strategie, die Kosten oder das Marktumfeld bereits verändert haben. Sie können auch seltene Extremverluste unterschätzen. Eine Strategie, die viele Monate kleine, ruhige Gewinne erzielt und dann einmal sehr stark verliert, kann vor dem großen Rückschlag hervorragende Sharpe- und Sortino-Werte zeigen.
Zusätzlich beeinflussen technische Entscheidungen das Ergebnis: Welcher Zeitraum wurde betrachtet? Wurden Monats- oder Tagesrenditen verwendet? Welcher risikofreie Zins und welche Zielrendite wurden gewählt? Wurden die Renditen vor oder nach Kosten ausgewiesen? Schon kleine Unterschiede können die Kennzahlen spürbar verändern. Vergleichbar sind sie deshalb vor allem bei gleicher Berechnungsmethode, gleichem Zeitraum und einer passenden Vergleichsgruppe.
Profis messen nicht nur, wer gewinnt – sondern wie
Die geheime Notenskala der Fondsmanager ist kein Zaubertrick. Sie zwingt dazu, Rendite und Risiko zusammen zu betrachten. Die Sharpe Ratio prüft die Gesamt-Effizienz, die Sortino Ratio konzentriert sich auf schmerzhafte Rückschläge, die Treynor Ratio isoliert das allgemeine Marktrisiko und die Information Ratio prüft die Fähigkeit eines aktiven Managers gegen seine Benchmark.
Damit machen die Kennzahlen aus einer einfachen Rangliste eine bessere Frage: War der Ertrag das Ergebnis von Können, einer passenden Strategie und bewusst übernommenem Risiko – oder vor allem von Glück und einer besonders wilden Fahrt? Eine einzelne Zahl kann diese Frage nie abschließend beantworten. Gemeinsam helfen die vier Kennzahlen jedoch, aus einer schönen Renditezahl eine professionellere Leistungsbilanz zu machen.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.