Die Börse ist kein Sprint, sondern eine Bergwanderung

Author
Das Wichtigste in Kürze
- Rückschläge gehören zur Strecke.
- Geduld ist kein passives Abwarten.
- Ein Plan schützt vor Impulsentscheidungen.
Wer eine lange Bergwanderung plant, konzentriert sich nicht nur auf den Gipfel. Route, Wetter, Kräfte und Reserven entscheiden darüber, ob die Tour gelingt. Niemand erwartet, dass der Weg acht Stunden lang steil nach oben führt. An der Börse sind die Erwartungen oft anders: Viele wünschen sich schnelle Fortschritte, eine klare Richtung und möglichst keine schmerzhaften Zwischenetappen.
Genau dort beginnt der Fehler. Vermögensaufbau ist kein Wettbewerb darum, wer als Erster Rendite sieht. Er ist ein langfristiger Prozess, in dem Rückenwind und Durststrecken zum selben Weg gehören. Entscheidend ist nicht, jede Marktbewegung vorherzusagen. Entscheidend ist, eine Strategie zu wählen, deren Rückschläge man finanziell und emotional tragen kann.
An der Börse gewinnt nicht zwangsläufig, wer am schnellsten startet. Entscheidend ist, wer seinen Plan auch dann noch versteht, wenn die Sicht schlechter wird.
Warum die Börse kein Sprint belohnt
Ein Sprint hat einen klaren Start und Zielstrich. Eine Bergwanderung verlangt dagegen ein Tempo, das zur Strecke passt. Ein schlechter Abschnitt entscheidet noch nicht über die ganze Tour. Für die Börse gilt etwas Ähnliches.
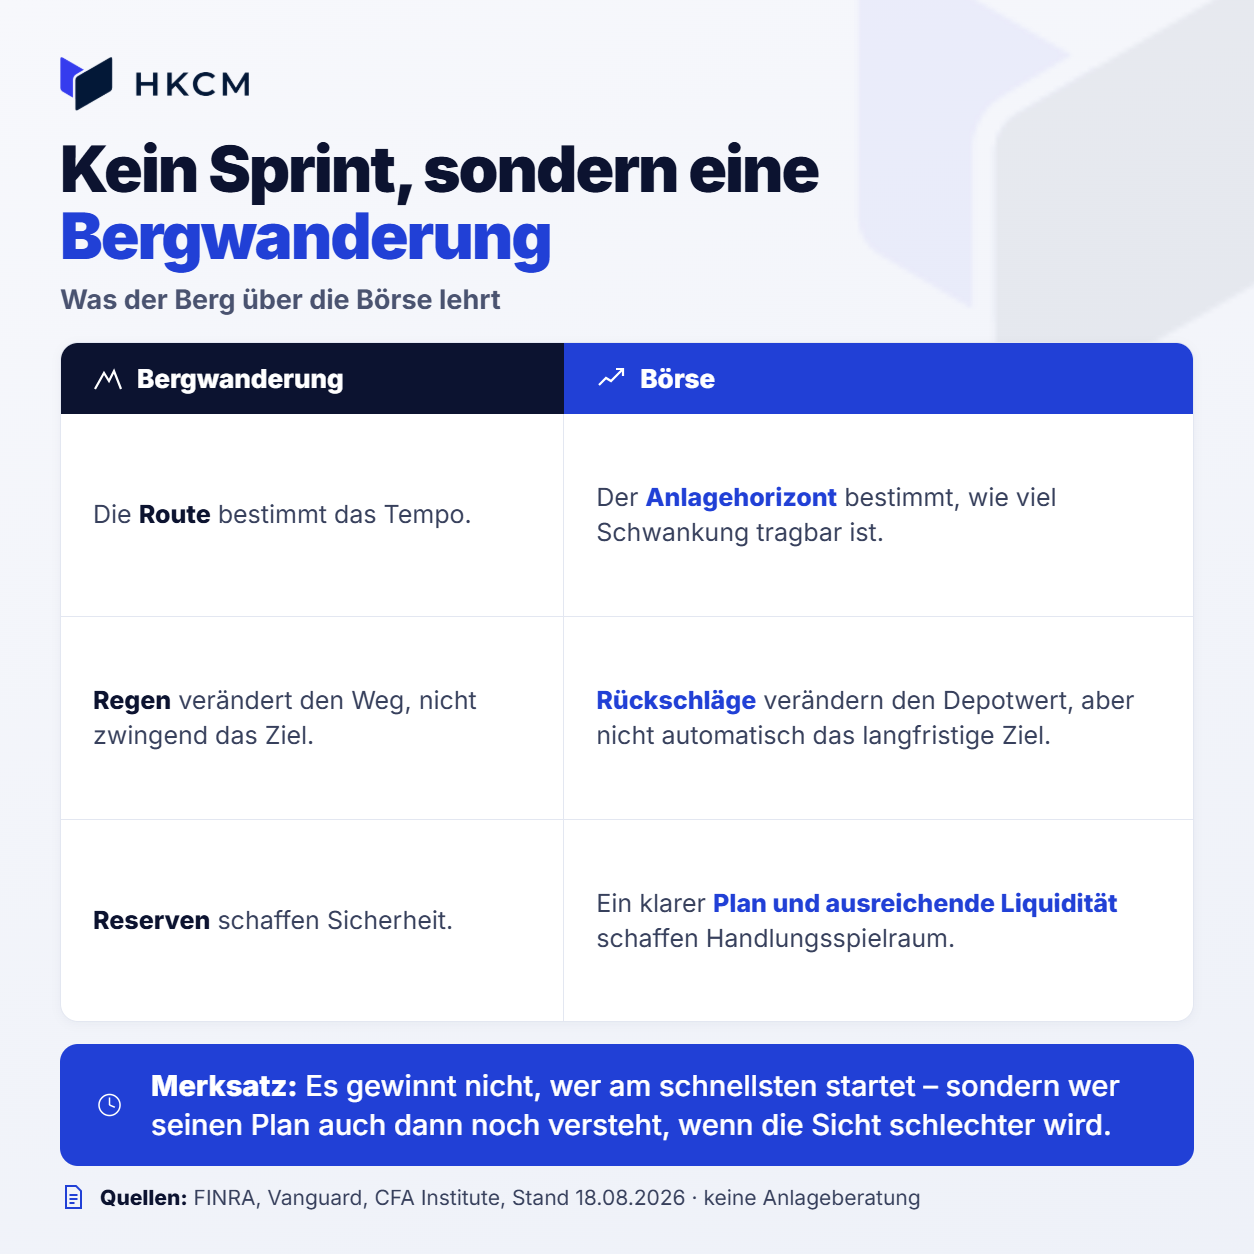
Volatilität – also Kursschwankungen – gehört zu Kapitalmärkten. Ob sie zum Problem wird, hängt auch vom Zeitpunkt ab, zu dem Geld gebraucht wird. Für einen nahen Kauf, eine anstehende Ausbildung oder eine andere konkrete Ausgabe können Verluste besonders schmerzhaft sein. Wer einen längeren Zeitraum vor sich hat, besitzt dagegen mehr Flexibilität, eine schwache Phase zu überbrücken. FINRA (Financial Industry Regulatory Authority) betont diesen Zusammenhang zwischen Zeithorizont, Liquiditätsbedarf und dem Umgang mit Volatilität.
Zeit ist dabei keine Garantie. Märkte können auch langfristig fallen, und Verluste bleiben möglich. Sie kann aber die Gefahr verringern, ausgerechnet in einer schlechten Marktphase verkaufen zu müssen. Das ist der Unterschied zwischen einem Renditeversprechen und realistischer Planung.
Durststrecken sind nicht der Gegenbeweis
Die schwierigsten Börsenphasen fühlen sich selten wie ein normaler Teil des Plans an. Sie wirken wie der Beweis, dass die Strategie falsch war. Genau dann entsteht der Drang, Risiken komplett abzuschalten, in Cash zu wechseln oder gefallene Positionen nur deshalb zu verkaufen, weil sie gefallen sind.
Unter Stress handeln Menschen nicht wie nüchterne Rechner. Verlustangst, die Orientierung an jüngsten Schlagzeilen und der Wunsch, „endlich etwas zu tun“, gewinnen an Gewicht. Das CFA Institute beschreibt, dass Anleger in solchen Phasen häufig in Rückgänge hinein verkaufen und damit langfristige Ergebnisse beschädigen können.
Das bedeutet nicht, dass Durchhalten immer richtig ist. Eine Strategie muss überprüft werden, wenn sich Ziele, Einkommenssicherheit oder der Zeitpunkt einer geplanten Auszahlung verändern. Ein schwacher Börsentag allein ist jedoch noch keine neue Lebenssituation. Eine Anpassung aus einem klaren Grund ist Strategie. Eine Anpassung aus Panik ist meist nur Reaktion.
Warum ein Verlust mehr als ein roter Prozentwert ist
Rückschläge sind mathematisch asymmetrisch. Nach einem Verlust von 30 Prozent bleiben von 100 Euro noch 70 Euro. Um wieder auf 100 Euro zu kommen, braucht es dann nicht 30 Prozent, sondern 42.9 Prozent Wertzuwachs. Nach einem Rückgang von 50 Prozent ist ein Anstieg von 100 Prozent nötig.
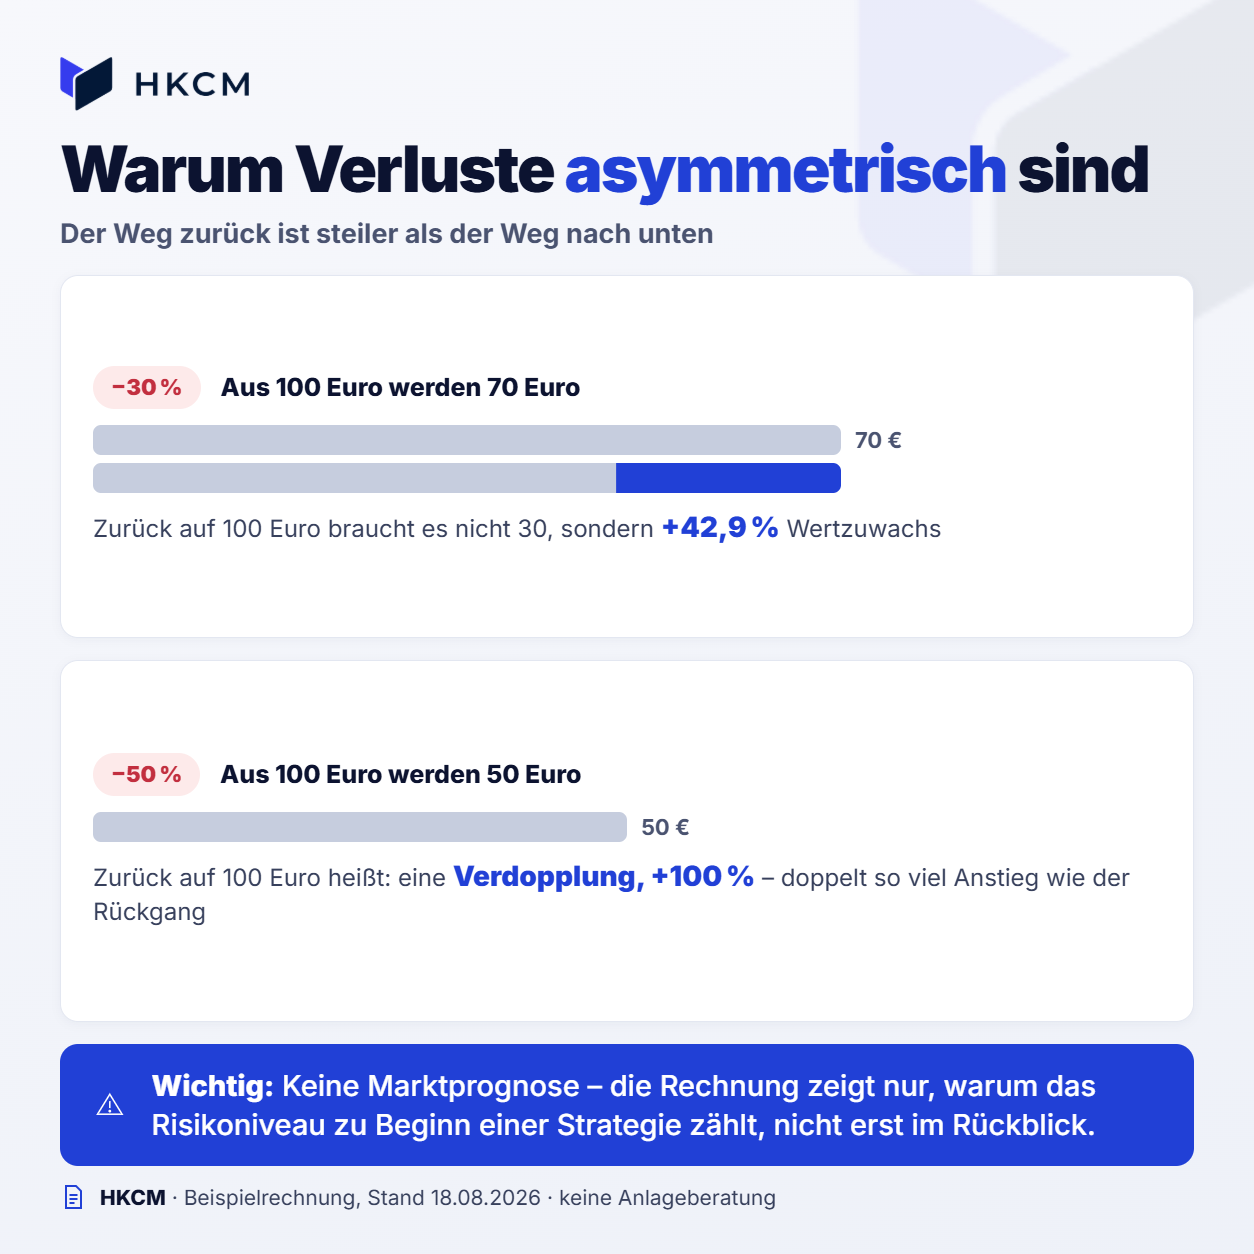
Diese Rechnung ist keineswegs eine Marktprognose. Sie zeigt nur, warum das Risikoniveau zu Beginn einer langfristigen Strategie wichtig ist. Wer nur auf mögliche Rendite schaut, übersieht die Frage, ob ein zwischenzeitlicher Verlust tatsächlich tragbar ist.
Vanguard zeigt in einer historischen Untersuchung des US-Aktienmarkts seit 1980, dass Korrekturen – dort definiert als mindestens 10 Prozent Rückgang vom vorherigen Höchststand – sehr unterschiedlich tief sind und unterschiedlich lange bis zu einem neuen Höchststand dauern . Eine verlässliche Schablone für die nächste Erholung gibt es nicht. Das macht den perfekten Aus- und Wiedereinstieg so verlockend – und so schwer umzusetzen.
Erwartungsmanagement: Der unterschätzte Erfolgsfaktor
Viele Enttäuschungen entstehen nicht nur durch schwache Ergebnisse, sondern durch falsche Erwartungen. Wer mit der Vorstellung startet, Renditen kämen gleichmäßig Monat für Monat, wird jede Korrektur als Ausnahmezustand erleben. Wer Schwankungen als Teil des Risikos versteht, bewertet denselben Markt anders.
Ein tragfähiger Plan beantwortet diese Fragen, bevor die Kurse schwanken:
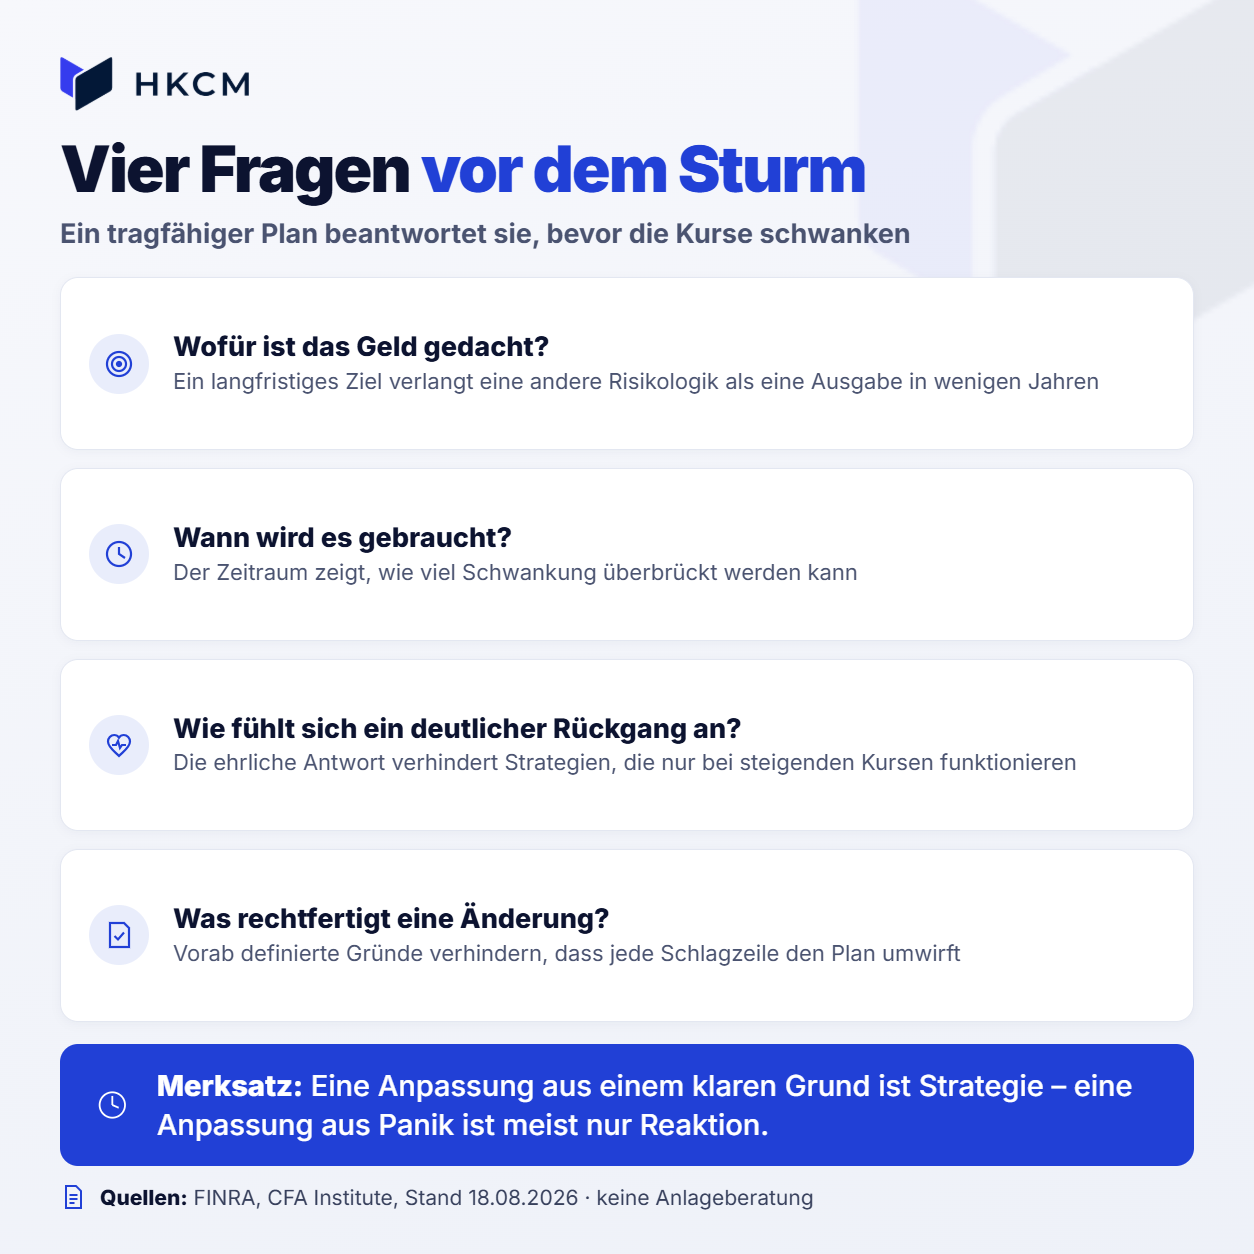
Diese Fragen klären, welche Unsicherheit akzeptabel ist und welche nicht. FINRA rät in volatilen Phasen ebenfalls dazu, Ziele zu priorisieren, die Gesamtstruktur im Blick zu behalten und Impulsentscheidungen zu vermeiden.
Geduld ist kein passives Abwarten
Langfristig denken heißt nicht, einmal zu investieren und dann nie wieder hinzuschauen. Es heißt auch nicht, Verluste zu ignorieren oder an einer unpassenden Idee festzuhalten. Geduld bedeutet, zwischen wichtigen Veränderungen und bloßem Marktlärm zu unterscheiden.
Sinnvolle Überprüfungen drehen sich um Ziele, Zeitplan und Risikotragfähigkeit. Die tägliche Suche nach einem Grund, etwas umzuschichten, ist etwas anderes. Vanguard beschreibt „am Plan festhalten“ ausdrücklich nicht als set it and forget it (einmal setzen und vergessen): Ziele und Lebensereignisse dürfen überprüft werden. Die Untersuchung warnt jedoch davor, bei jeder Unruhe reflexhaft in Cash zu wechseln; ihre historische Illustration aus 2025 ist keine Prognose und keine Garantie.
Nachhaltiger Vermögensaufbau entsteht aus Wiederholung
Nicht das spektakulärste Investment ist der Kern nachhaltigen Vermögensaufbaus. Entscheidend ist eine Reihe unspektakulärer Entscheidungen: einen nachvollziehbaren Plan verfolgen, Risiken verstehen, Kosten im Blick behalten und die Strategie nicht ausgerechnet in der schlechtesten Phase wechseln.
Lesetipp: Achtung, KI-Falle: Diese Aktien verdienen am Boom – diese verbrennen Milliarden
Eine Strategie ist nur dann dauerhaft, wenn sie nicht nur auf dem Papier gut aussieht, sondern auch in einem schwachen Jahr noch verständlich bleibt. Dauerndes Kurs-Checking und zugespitzte Schlagzeilen können den Eindruck erzeugen, man müsse ständig handeln. Erkenntnisse aus der Verhaltensforschung zeigen jedoch, dass gerade Entscheidungen unter emotionalem Druck langfristige Ziele gefährden können.
Der Gipfel gehört denen, die ihre Kräfte einteilen
Eine Bergwanderung wird nicht besser, weil man die steilsten Passagen leugnet. Sie wird besser, wenn man sie vorher einplant. An der Börse sind Rückschläge, unruhige Nachrichtenlagen und Phasen ohne sichtbaren Fortschritt kein Fehler im System. Sie gehören zu den Risiken, die mit Renditechancen verbunden sind.
Langfristiger Vermögensaufbau ist deshalb weniger eine Frage der Geschwindigkeit als der Belastbarkeit. Realistische Erwartungen, ein passender Anlagehorizont und vorab definierte Gründe für Veränderungen liefern keine Garantie gegen Verluste. Sie helfen jedoch dabei, dass eine schwierige Marktphase nicht automatisch aus einer langfristigen Strategie einen kurzfristigen Fehltritt macht.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.