Der schwarze Schwan. Im Herzen Europas?

Author
- Frankreichs Schulden wachsen, während höhere Zinsen die Staatskasse zusätzlich belasten.
- Japan könnte als wichtiger Geldgeber nach Jahrzehnten plötzlich wegfallen.
- Ein französischer Finanzkollaps könnte eine globale Kettenreaktion auslösen.
Guten Morgen!
Die Angst vor einem Black Swan wächst: Anleger fürchten eine Erschütterung der globalen Märkte durch eine unvorhergesehene Krise. Die Welt blickt auf Japan und die USA. Washington ächzt unter Schulden, Stagflation und einem geldpolitischen Krieg im Weißen Haus. Tokio muss den Geldhahn zudrehen, der jahrzehntelang den Aktien-Boom im Westen finanzierte. Doch der vielleicht heißeste Black-Swan-Kandidat liegt im Herzen Europas: Frankreich wird zum unterschätzten Risiko für das globale Finanzsystem. Eine Kettenreaktion droht.
Kommt der nächste Black Swan aus Europa?
Frankreich steht vor einem teuren Problem: Die Staatsverschuldung liegt bei rund 116 Prozent der Wirtschaftsleistung, während das Haushaltsdefizit bei etwa fünf Prozent verharrt. Gleichzeitig steigen die Zinskosten rapide. Allein im ersten Halbjahr 2026 summierten sich die Zinszahlungen auf rund 34.5 Milliarden Euro. Für den Gesamtstaat droht die Belastung damit zu einem der größten Ausgabenposten zu werden.
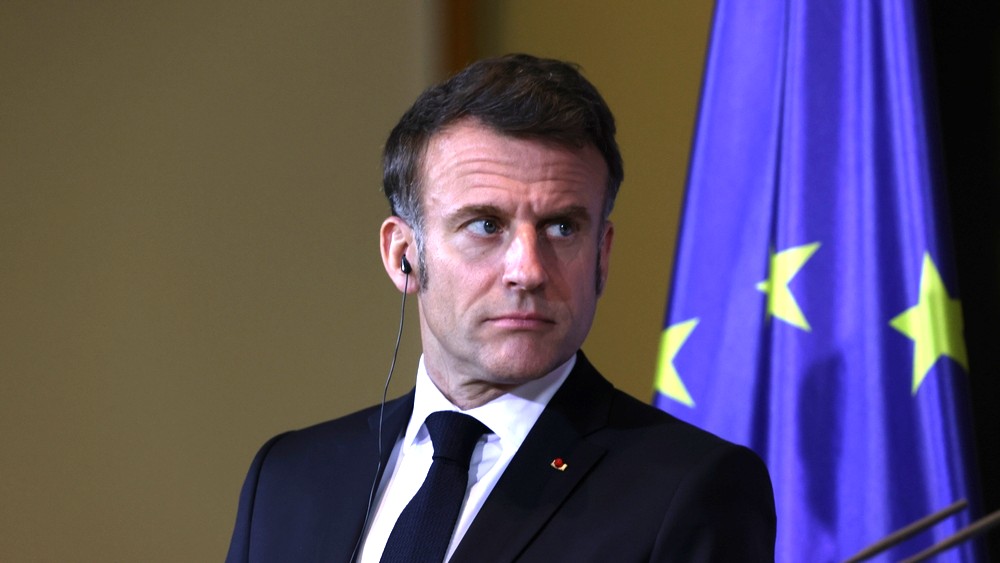
Toxischer Cocktail: Frankreichs Emmanuel Macron muss sich mit hohen Staatsschulden, teuren Anleihen und politischer Spaltung herumschlagen.
Besonders ungünstig ist der Zeitpunkt. Die Inflation im Euroraum ist im August auf 3.3 Prozent gestiegen und liegt damit deutlich über dem EZB-Ziel. Der Markt rechnet deshalb mit einer weiteren Zinserhöhung um 25 Basispunkte auf 2.5 Prozent. Für Frankreich bedeutet das einen zusätzlichen Druck auf die Refinanzierung. Während Paris dringend niedrigere Finanzierungskosten bräuchte, kann die EZB angesichts des neuen Inflationsschubs nicht einfach zur geldpolitischen Unterstützung einschreiten und französische Anleihen kaufen.
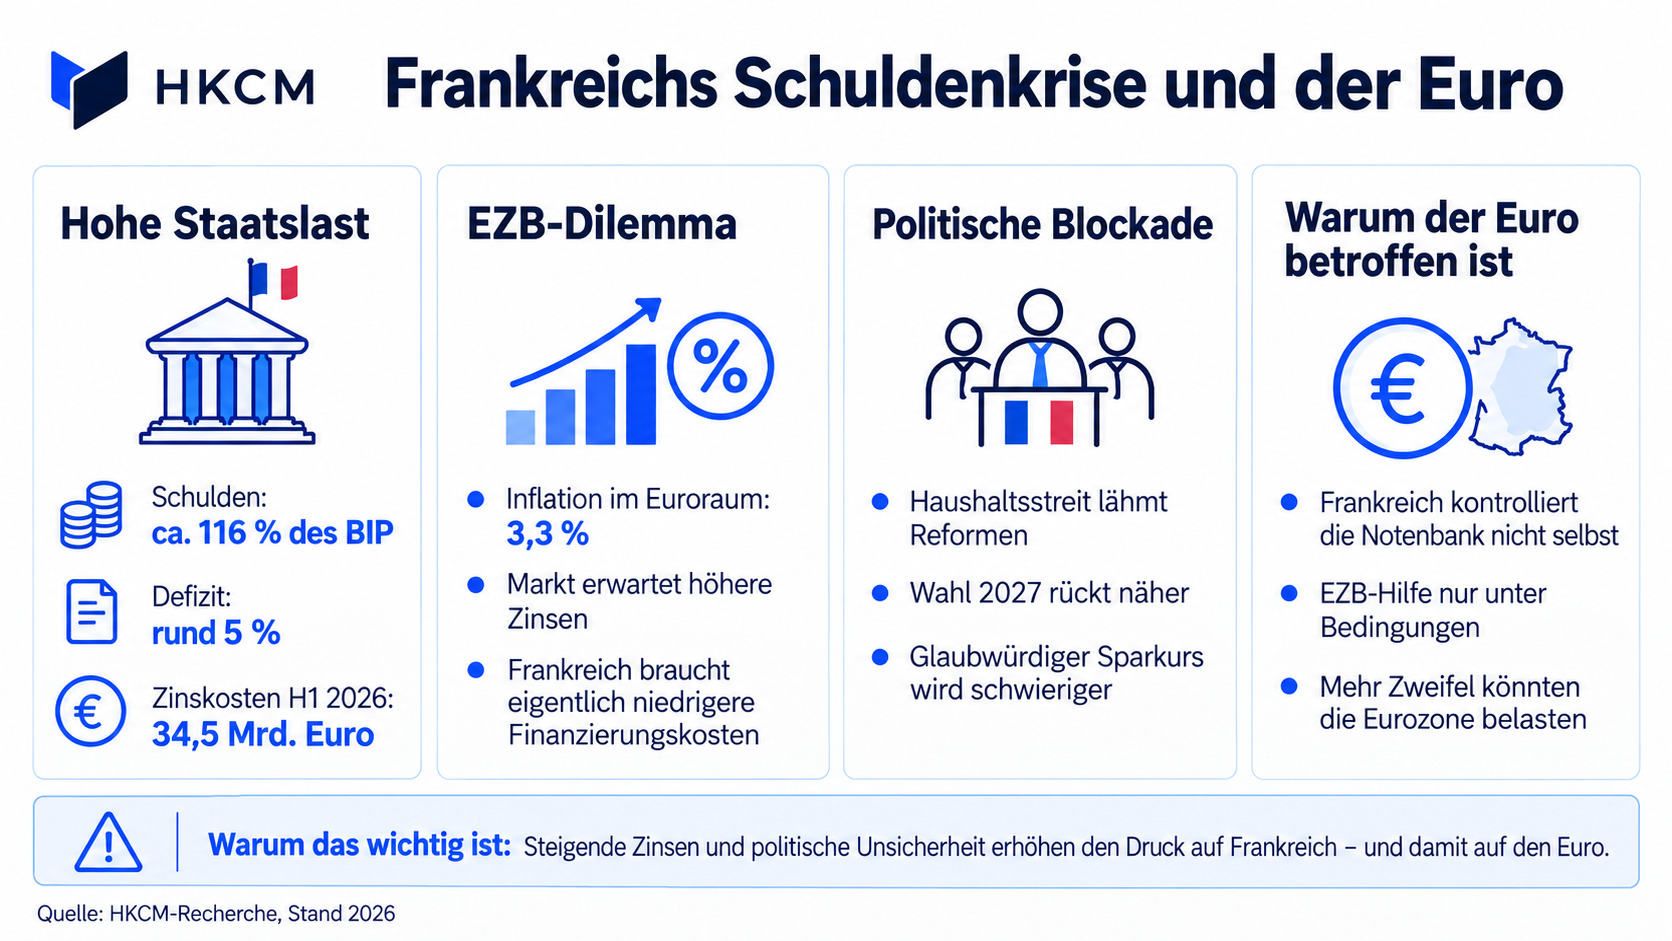
Die vier Pfeiler des französischen Problems: Die Schulden wachsen, Inflation bleibt hoch, politische Blockaden verschärfen die Lage und die EZB kann vorerst kaum helfen.
Hinzu kommt die politische Blockade. Mehrere Regierungen sind bereits an den französischen Haushaltsstreitigkeiten gescheitert, gleichzeitig rückt die Präsidentschaftswahl 2027 näher. Ein glaubwürdiger Konsolidierungskurs wird dadurch schwieriger. Steigende Anleiherenditen treffen Frankreich zudem stärker als Japan oder die USA: Paris verschuldet sich in einer Währung, deren Notenbank es nicht kontrolliert. Die EZB kann im Krisenfall intervenieren – aber ihre Unterstützung ist an Bedingungen geknüpft und kein Blankoscheck.
Japans Krise verstärkt den Würgegriff
Ausgerechnet Japan könnte Frankreichs Problem weiter verschärfen. Der Grund ist einfach: Japanische Anleger gehören zu den wichtigsten ausländischen Gläubigern Frankreichs. Allein der staatliche Pensionsfonds GPIF hält französische Staatsanleihen im Wert von rund 5.8 Billionen Yen, umgerechnet etwa 36 bis 40 Milliarden Euro. Hinzu kommen Banken, Versicherer und andere japanische Anleger, womit Japan seit Jahrzehnten einer der wichtigsten ausländischen Kapitalgeber Frankreichs ist.
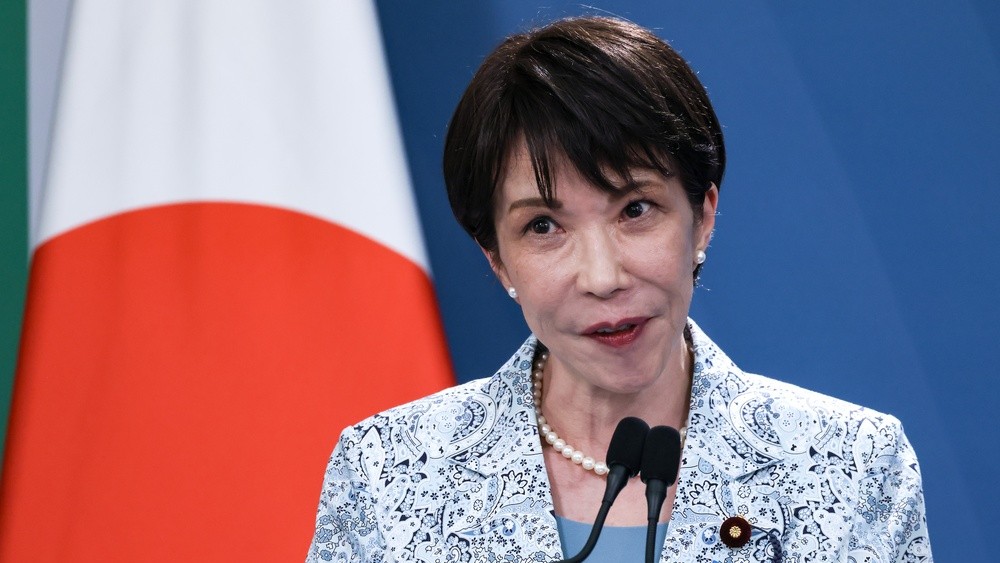
Japans Macht in der Finanzwelt wird oft unterschätzt. Die Regierung unter Premier Sanae Takaichi hält Billionen an französischen Schulden, will nun aber Kapital ins Land zurückholen.
Jetzt aber verändert sich die Lage. In Japan steigen die Zinsen, und Staatsanleihen werfen wieder deutlich mehr Rendite ab. Gleichzeitig will die Regierung, dass japanische Pensionsfonds und Anleger stärker im eigenen Land investieren. Das könnte dazu führen, dass weniger japanisches Geld nach Europa fließt oder bestehende Anlagen zurück nach Japan verlagert werden. Für Frankreich wäre das ungünstig: Paris muss wegen seines hohen Defizits laufend neue Staatsanleihen verkaufen und braucht dafür ausreichend Käufer.
Für Frankreich wäre das eine gefährliche Kombination: Der Staat muss immer mehr Zinsen zahlen, braucht gleichzeitig neue Käufer für seine Schulden und kann nicht einfach auf eine starke Zinssenkung der EZB hoffen. Denn die Inflation im Euroraum liegt mit 3.3 Prozent deutlich über dem Ziel der Notenbank. Steigen die französischen Zinsen weiter, könnte dadurch ein Teufelskreis entstehen: höhere Zinskosten, größere Haushaltsprobleme, mehr Zweifel an Frankreich – und noch höhere Zinsen. Im schlimmsten Fall würde daraus eine Vertrauenskrise für den Euro.
Globale Kettenreaktion? Der schwarze Schwan spreizt die Flügel
Ein Black-Swan-Event zeichnet sich dadurch aus, dass kaum jemand damit rechnet. Und tatsächlich geht der globale Blick der Börsianer gerade eher nach Tokio oder Washington als nach Paris. Dabei wären die globalen Auswirkungen massiv, wenn mit Frankreich die zweitgrößte Volkswirtschaft der Eurozone kippt. Frankreich kann nicht einfach eigenes Geld drucken, um seine eigenen Schulden zurückzukaufen, wie es etwa in Japan oder den USA möglich ist. Denn der Euro ist eine Gemeinschaftswährung, die von der EZB gesteuert wird.
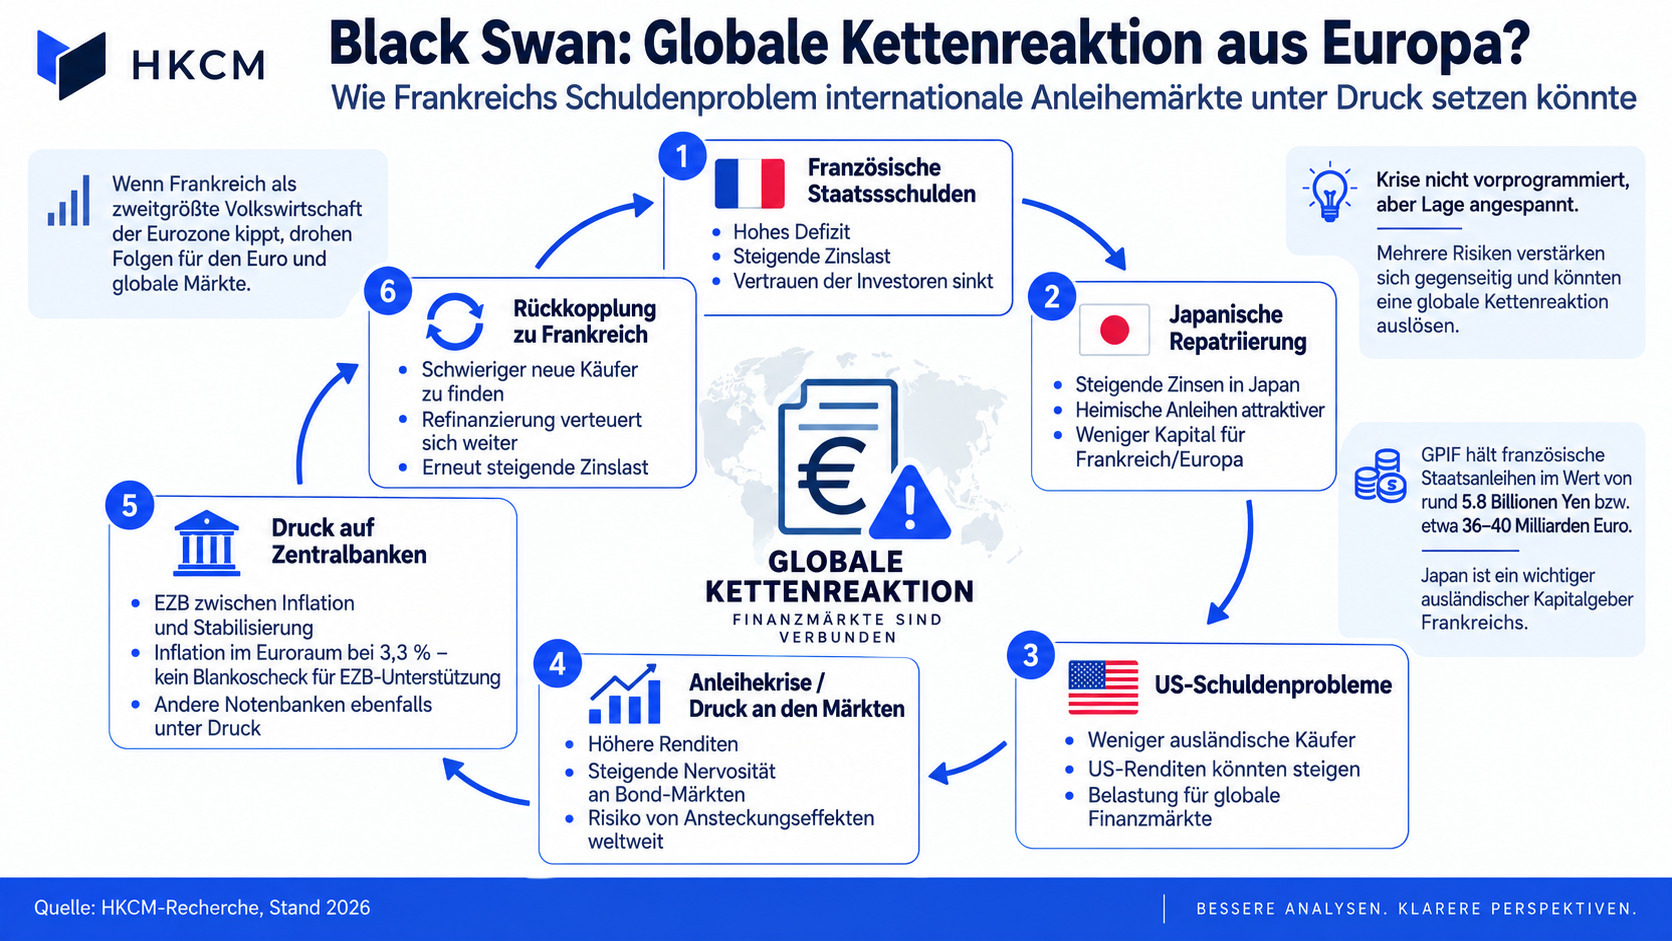
Globale Kettenreaktion? Die französische Schuldenkrise wird von Japan und den USA verschärft und könnte globale Folgen haben.
Japan und die USA verstärken nicht nur den Druck auf Paris – eine mögliche französische Schuldenkrise könnte auch auf sie zurückwirken. Steigende Zinsen in Japan machen heimische Anlagen dort attraktiver und könnten japanisches Geld aus dem Ausland zurückholen. Ein stärkerer Yen könnte zudem viele sogenannte Carry Trades unter Druck setzen. Gleichzeitig könnte weniger japanisches Geld in US-Staatsanleihen fließen. Die USA müssten dann möglicherweise höhere Zinsen bieten, um neue Käufer anzulocken.
So kann aus einem Problem in Frankreich schnell eine internationale Kettenreaktion werden: Höhere Zinsen in Japan und den USA erhöhen den Druck auf die europäischen Anleihemärkte und damit auf Frankreich. Japan war jahrzehntelang eine wichtige Quelle für günstiges Kapital für frische Schulden fremder Länder, doch dieser Kapitalstrom könnte sich umkehren. In dieser Kettenreaktion ist Frankreich eines der schwersten, aber auch eines der schwächsten Glieder. Eine Krise ist nicht vorprogrammiert, aber die Lage ist angespannt.
Nervöse Märkte, aber keine Krisenstimmung
An dieser Stelle ist wichtig zu verstehen: Eine große Krise oder sogar ein vollständiger Kollaps Frankreichs zeichnet sich noch nicht konkret ab. Die Lage ist angespannt, aber nicht virulent. Panik ist in solchen Situationen ein schlechter Ratgeber. Dennoch sollten Anleger die angespanne Lage in Frankreich nicht ignorieren. Schließlich ist die Ignoranz wichtiger Krisenherde der fruchtbarste Nährboden für einen unerwarteten Black Swan.
An den Börsen herrscht bislang keine Krisenstimmung. Europas führendes Börsenbarometer, der Euro Stoxx 50, steht bei 6377 Punkten und damit nur knapp unter seinem Allzeithoch von rund 6600 Punkten. In drei Jahren hat der Index in der Spitze fast 60 Prozent gewonnen, seit dem Rücksetzer Ende März waren es zwischenzeitlich mehr als 20 Prozent.
Auch in den USA herrscht vergleichsweise Ruhe: Der S&P 500 stagniert um 7700 Punkte, der Nasdaq-100 hält sich bei rund 29 500 Punkten. Bitcoin kämpft mit der Marke von 80 000 Dollar, Ethereum verteidigt 2500 Dollar. Gleichzeitig steigt der Gegenwind: WTI kletterte zuletzt in Richtung 95 Dollar, während Gold unter 4500 Dollar zurücksetzte.
HKCM-Gewinner und -Verlierer
Wertsteigerung am vergangenen Handelstag in Prozent
| Keel Infrastructure | +7.49 |
| AMD | +5.90 |
| Freeport McMoRan | +5.35 |
| Amgen | -10.08 |
| Atlassian | -7.57 |
| Shopify | -6.94 |
Die spannendsten Themen
- Was gerade in Japan passiert, ist gar nicht gut...
- Dieses Bitcoin-Signal beendete 2018 & 2022 den Bärenmarkt (es ist zurück!)
- Vom Fernseher zum KI-Giganten: Startet Panasonic neu durch?
HKCM-Signal
Heute veröffentlichen wir Analysen zu folgenden Titeln aus unserem Europa-Paket: SAP, Adidas, Allianz und Fugro.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


