85-Prozent-Crash trotz Solar-Boom: Weltmarktführer-Aktie unterbewertet?

Author
Das Wichtigste in Kürze:
- JinkoSolar bleibt trotz Solarkrise weltweiter Marktführer bei Solarmodulen.
- Aktie startet nach 85-Prozent-Crash erste mögliche Comeback-Bewegung.
- Speicherboom und bessere Margen liefern Hoffnung auf Trendwende.
Die Solarbranche erlebt derzeit einen historischen Widerspruch: Noch nie wurde weltweit so viel neue Photovoltaik-Leistung installiert wie heute – und gleichzeitig kämpfen selbst die größten Hersteller mit massiven Gewinnproblemen. Genau in diesem Spannungsfeld bewegt sich auch JinkoSolar. Der Konzern ist seit 2019 Weltmarktführer bei Solarmodulen, profitierte vom globalen Solarboom aber zuletzt kaum noch an der Börse.
JinkoSolar ist Weltmarktführer für Solarmodule. Zuletzt lief es nicht mehr rund, weil harte Konkurrenz und enge Margen die Profite drücken. Ist die Aktie unterbewertet?
Die Aktie verlor seit ihrem Allzeithoch von rund 90 Dollar im Herbst 2022 zeitweise fast 85 Prozent und fiel im April 2025 auf nur noch knapp über 10 Dollar zurück. Doch seitdem mehren sich die Zeichen einer möglichen Stabilisierung: Die Aktie kletterte wieder über die Marke von 20 Dollar, Margen und Verluste verbesserten sich zuletzt deutlich und das Speichersegment wächst dynamisch. Genau deshalb wird JinkoSolar ab Montag, dem 01.06., neu in unser China-Titans-Analysepaket aufgenommen und ersetzt dort Hong Kong China Gas.
Weltmarktführer trotz Solarkrise: Das Geschäftsmodell von JinkoSolar
JinkoSolar gehört zu den wichtigsten Unternehmen der globalen Solarindustrie. Der Konzern entwickelt und produziert Solartechnologie entlang großer Teile der Wertschöpfungskette selbst – von Wafern über Solarzellen bis hin zu fertigen Modulen. Diese vertikale Integration gilt als großer Wettbewerbsvorteil, weil sie Skaleneffekte, technologische Kontrolle und niedrigere Produktionskosten ermöglicht.
JinkoSolar bricht Lieferrekorde und verkauft immer mehr ins Ausland. Das ist gut fürs Geschäft, weil außerhalb Chinas die Margen größer sind.
Besonders stark ist JinkoSolar bei modernen N-Type- und TOPCon-Modulen positioniert. Die neue Tiger-Neo-Serie erreicht inzwischen Leistungen von bis zu 660 Watt und zählt zu den leistungsstärksten Solarmodulen der Branche. Gleichzeitig baut das Unternehmen sein Energiespeichersegment massiv aus, um sich breiter aufzustellen und weniger abhängig vom klassischen Modulgeschäft zu werden.
Die globale Marktstellung bleibt beeindruckend. JinkoSolar liefert inzwischen in fast 200 Länder und überschritt 2026 als erster Hersteller weltweit die Marke von 400 Gigawatt (GW) ausgelieferter Solarmodule. Allein im ersten Quartal 2026 gingen über 80 Prozent der Lieferungen ins Ausland – ein Zeichen der enormen internationalen Reichweite.
Schwache Zahlen trotz Rekordmarkt: Warum selbst Marktführer kämpfen
Trotz des globalen Solarbooms laufen die Geschäfte aktuell schwierig. 2025 verkaufte JinkoSolar Solarmodule mit einer Leistung von rund 86 GW, genug für rund 170 Millionen Haushalte. Dennoch brach der Umsatz wegen massiv gefallener Preise um 29 Prozent auf 65.5 Milliarden Renminbi (rund neun Milliarden US-Dollar) ein. Unter dem Strich stand ein Nettoverlust von 4.45 Milliarden Renminbi (600 Millionen US-Dollar).
Harte Konkurrenz und hohe Rohstoff-Preise für Silber und Silizium: Ein hartes Geschäftsumfeld lastet auf JinkoSolars Zahlen.
Das Problem der Branche: Die Nachfrage wächst zwar rasant, doch gleichzeitig sorgen Überkapazitäten und aggressiver Wettbewerb für immer niedrigere Preise. Besonders chinesische Hersteller stehen unter enormem Druck. Hinzu kommen steigende Rohstoffkosten für Polysilizium und Silber sowie geopolitische Belastungen und Handelskonflikte.
Immerhin zeigen die jüngsten Quartalszahlen erste Stabilisierungstendenzen. Im ersten Quartal 2026 verbesserte sich die Bruttomarge deutlich auf 8.3 Prozent nach nur noch 0.3 Prozent im Vorquartal. Gleichzeitig verringerte sich der Nettoverlust spürbar. Das Management erwartet zudem stabilere Modulpreise und setzt verstärkt auf margenstärkere Hochleistungsprodukte.
Speicher statt Preiskampf? So will JinkoSolar das Comeback schaffen
Die JinkoSolar-Aktie (Ticker JKS) hat eine bewegte Börsengeschichte hinter sich: Vor mehr als 15 Jahren stieg das IPO an der New York Stock Exchange. In den frühen 2010er-Jahren überstieg das globale Angebot die Adaption im Solarsektor, JKS fiel deutlich. Über Expansion nach Afrika und Asien erreichte man neue Lieferrekorde, eine zwischenzeitliche Subventionskürzung in China für den gesamten Sektor sorgte 2018 für einen neuerlichen scharfen Rücksetzer.
2020 kam dann der große Hype, der bis heute wieder abgekühlt ist. Konkurrenz und teure Rohstoffe drückten bald auf die Margen, JinkoSolar versucht nun, sich in neuen Sektoren weiterzuentwickeln. Die JKS-Aktie war und ist stark hypegetrieben, sehr volatil und spekulativ. Der lange Abverkauf von den Hochs der frühen 2020er war begleitet von immer schwierigeren Marktbedingungen. Die Aktie ist historisch gesehen günstig, das Geschäftsmodell wird aber auf eine harte Probe gestellt.
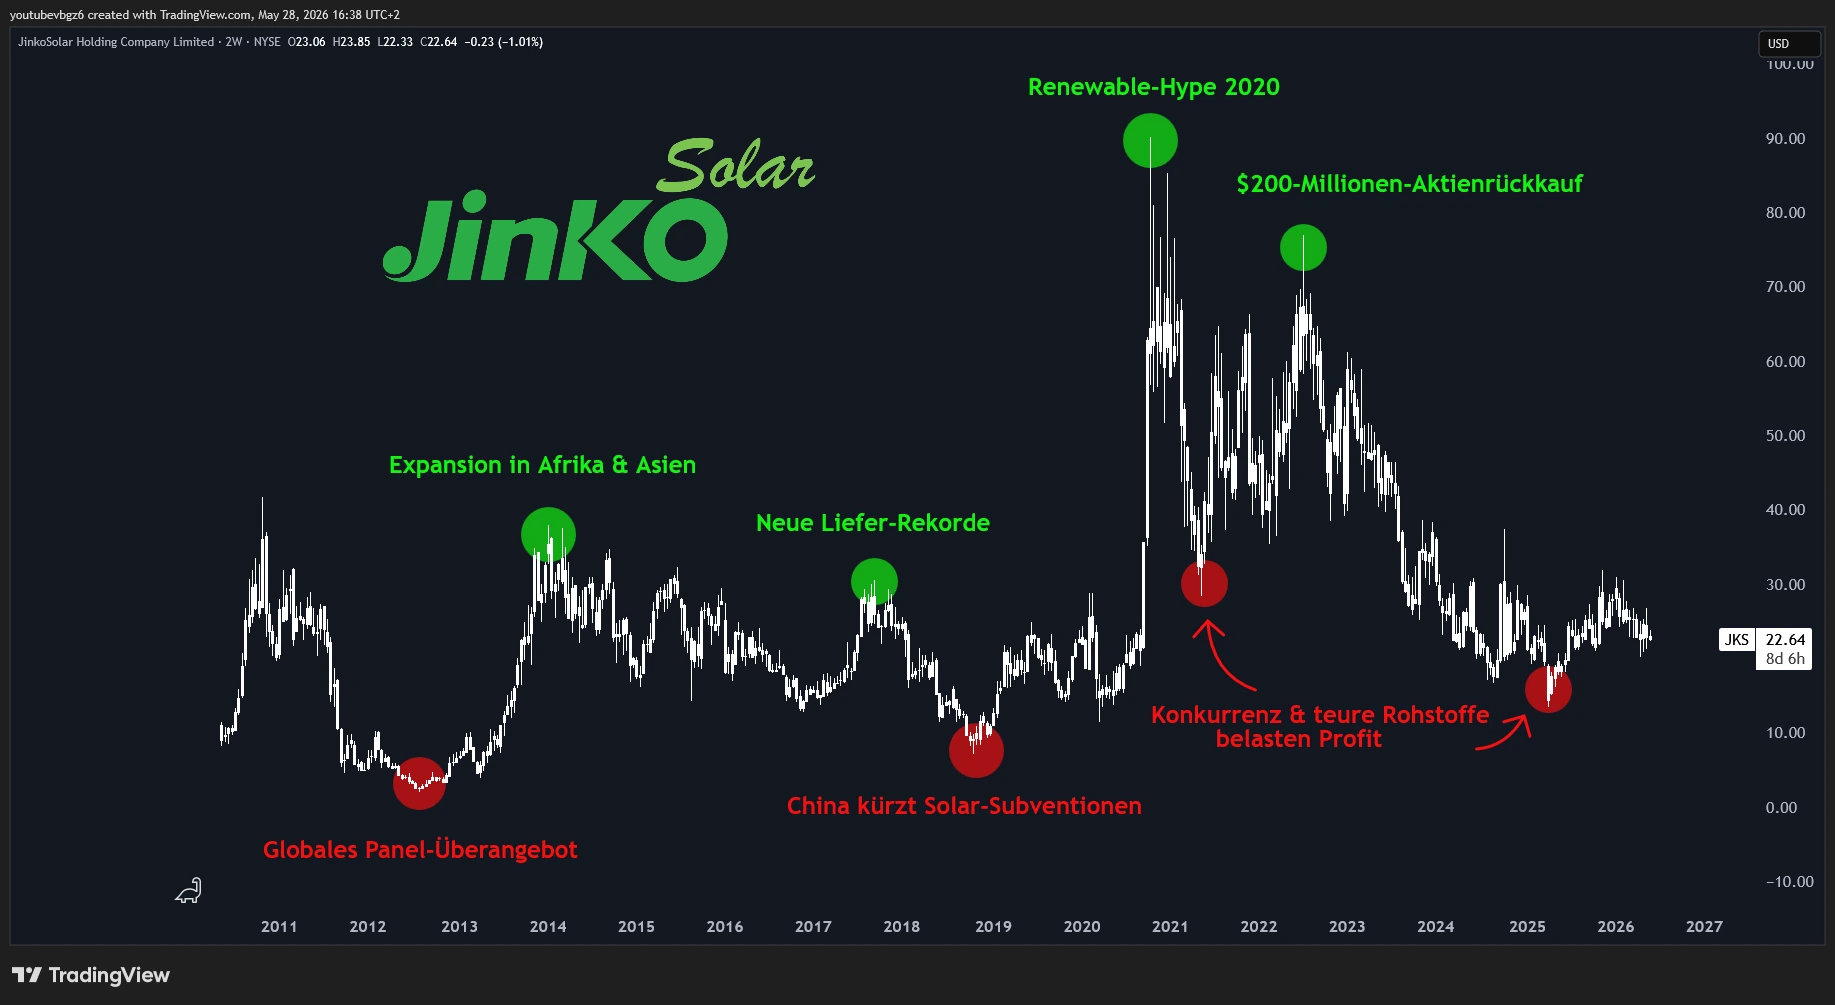
Die JinkoSolar-Aktie hat eine bewegte Kursgeschichte: Von globalem Überangebot über Expansionen, Rekorde, Probleme im Heimatmarkt und Hype-Phasen.
Während das klassische Modulgeschäft unter Druck steht, könnte sich das Energiespeichersegment zum wichtigsten Wachstumstreiber entwickeln. Die Auslieferungen von Batteriespeichern legten zuletzt deutlich zu, insbesondere in internationalen Märkten mit höheren Margen. Genau hier versucht JinkoSolar, sein Geschäftsmodell strategisch weiterzuentwickeln.
Denn die Energiewende braucht längst nicht mehr nur Solarmodule, sondern komplette Energie-Infrastruktur. KI-Rechenzentren, Elektrifizierung und steigender Strombedarf erhöhen weltweit die Nachfrage nach stabilen Speicherlösungen. JinkoSolar setzt deshalb zunehmend auf die Kombination aus Solar und Speicher als integrierte Plattform.
Für Anleger bleibt die Aktie dennoch hochzyklisch und volatil. Schwankende Modulpreise, geopolitische Risiken und harte Konkurrenz können die Ergebnisse weiter belasten. Gleichzeitig bietet JinkoSolar aber genau dadurch ein seltenes Exposure auf die globale Solarstory – mit Marktführerschaft, technologischer Stärke und langfristigem Wachstumspotenzial.
China Titans: Warum JinkoSolar jetzt neu aufgenommen wird
JinkoSolar steht exemplarisch für die Chancen und Risiken der chinesischen Industriepolitik. Einerseits leidet selbst der Weltmarktführer aktuell unter dem brutalen Preiskampf der Branche. Andererseits bleibt das Unternehmen zentral für den weltweiten Ausbau erneuerbarer Energien und den globalen Strombedarf der Zukunft.
Genau deshalb wird die Aktie ab Montag, dem 01.06., neu in unser China-Titans-Analysepaket aufgenommen und ersetzt dort Hong Kong China Gas. Im Fokus steht dabei weniger die kurzfristige Schwächephase als vielmehr die strategische Bedeutung von Solarenergie, Energiespeichern und globaler Energie-Infrastruktur in den kommenden Jahrzehnten. Abonnenten bekommen zur scheidenden Aktie von Hong Kong China Gas eine ausführliche Abschluss-Analyse mit langfristigem Chart.
Leseempfehlung: Saas-Apokalypse? Dieser Software-Geheimtipp wächst mit der KI-Krise!
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.