Zinspause mit Hintertür: Warum jetzt Tokio den Takt vorgeben könnte
Mit KI generiert
Expert's View: Im Expert's View ordnet unser Analyst die Themen ein, die an den Finanzmärkten in dieser Woche den Ton angeben. • Fed hält den Leitzins bei 3.75 bis 4.00 Prozent – zwei Gegenstimmen, der Markt rechnet mit einer Erhöhung im Dezember • EZB belässt den Einlagensatz trotz 3.8 Prozent Inflation bei 2.50 Prozent, Lagarde kündigt vorzeitigen Abschied an • Bank of Japan hält bei 1.25 Prozent und sieht ihr Inflationsziel erreicht, US-Daten bestätigen robustes Wachstum trotz hoher Zinsen |
Drei Zinsentscheide, dreimal Stillstand – und trotzdem keine Entwarnung. Die Federal Reserve (Fed) hat ihren Leitzins am Mittwochabend unverändert gelassen, die Europäische Zentralbank (EZB) zog am Donnerstag nach. Am Freitag folgte die Bank of Japan (BoJ), deren Einfluss viele Anleger unterschätzen. Alle drei Notenbanken halten sich weitere Erhöhungen ausdrücklich offen. Parallel lieferten die USA Konjunkturdaten, die stärker ausfielen als erwartet. Für unseren Analysten ist die Botschaft der Woche damit klar: „Die Pause der Fed ist keine Kehrtwende. Das Narrativ Higher for Longer bleibt auch für die letzten Wochen des Jahres intakt.“
Fed und EZB: Stillhalten mit erhobenem Zeigefinger
Die US-Notenbank beließ die Spanne für den Leitzins bei 3.75 bis 4.00 Prozent. Erst im September hatte sie um 25 Basispunkte angehoben. Die Entscheidung fiel mit zehn zu zwei Stimmen: Gouverneurin Lisa Cook und Cleveland-Fed-Präsidentin Beth Hammack plädierten für eine sofortige Erhöhung. Im Statement stufte die Fed das Wachstum von „solide“ auf „stark“ hoch. Fed-Chef Kevin Warsh betonte, es liege in der Verantwortung der Notenbank, die Inflation zu senken. Eine Festlegung für Dezember vermied er.
Unser Analyst sieht seine Kernthese bestätigt. „Die Kommunikation der Fed war der wichtigste Einzelimpuls der Woche. Zwei Stimmen für eine sofortige Erhöhung zeigen, dass weitere Zinsschritte nicht vom Tisch sind“, sagt er. Terminkontrakte preisen für die Sitzung am 9. Dezember eine Erhöhung mit einer Wahrscheinlichkeit von gut 80 Prozent ein. Die Rendite zehnjähriger US-Staatsanleihen schloss bei rund 5.05 Prozent, nahe dem höchsten Stand seit 2007. Für Wachstums- und Technologiewerte bleibt das ein Belastungsfaktor, Finanzwerte könnten dagegen vom länger erhöhten Zinsniveau profitieren.
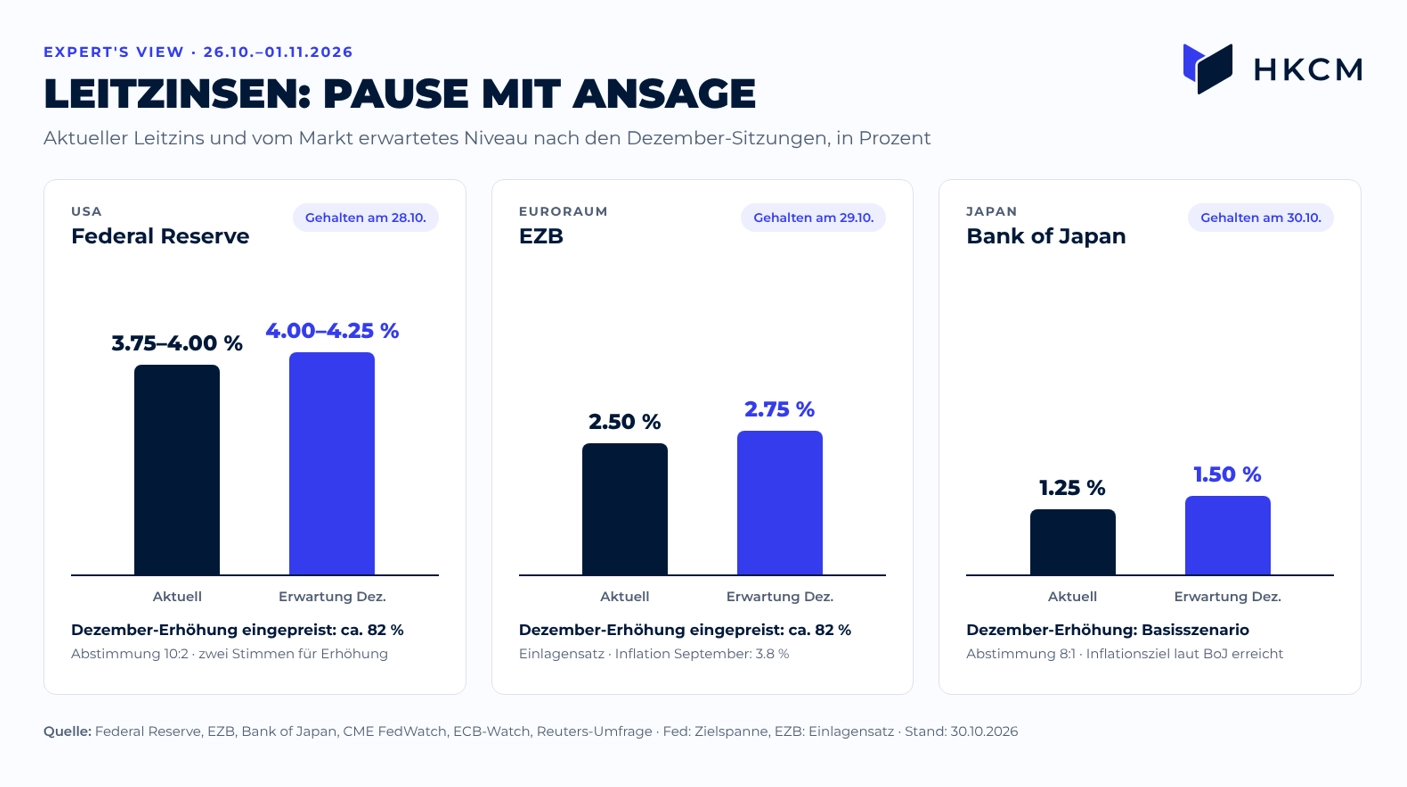
Fed, EZB und Bank of Japan im Vergleich: Leitzinsen nach den Oktober-Sitzungen und die vom Markt erwartete Erhöhung im Dezember
Ein ähnliches Bild zeigt sich in Europa. Die EZB beließ den Einlagensatz am Donnerstag bei 2.50 Prozent, nachdem sie die Zinsen im Juni und im September angehoben hatte. Der Inflationsdruck ist erheblich: Im September stiegen die Verbraucherpreise im Euroraum um 3.8 Prozent, getrieben von Energiepreisen, die 18.9 Prozent über dem Vorjahr lagen. Für den 17. Dezember preisen die Märkte eine Erhöhung um 25 Basispunkte mit einer Wahrscheinlichkeit von gut 80 Prozent ein. Für zusätzliche Unruhe sorgte die Nachricht, dass Christine Lagarde ihr Amt bereits am 7. Februar 2027 abgibt.
„Auch in Europa lautet die zentrale Frage, wie lange Wachstum und Unternehmensgewinne das höhere Zinsniveau verkraften“, sagt unser Analyst. Die Anleihemärkte stehen dabei unter genauer Beobachtung: Zehnjährige französische Staatsanleihen rentierten zuletzt erstmals seit 2002 über 5 Prozent, die zehnjährige Bundesanleihe lag bei 3.36 Prozent. Mit dem vorzeitigen Wechsel an der Spitze rückt zudem die Frage in den Fokus, wer den Kurs der EZB ab Februar prägt.
Bank of Japan: Der unterschätzte Taktgeber aus Tokio
Am Freitag beließ die Bank of Japan ihren Leitzins wie erwartet bei 1.25 Prozent. Im September hatte sie ihn von 1.00 auf 1.25 Prozent angehoben, den höchsten Stand seit mehr als 30 Jahren. Die Entscheidung fiel mit acht zu eins Stimmen: Ratsmitglied Hajime Takata plädierte für eine sofortige Erhöhung. Die eigentliche Nachricht steckt im neuen Outlook Report. Nach mehr als 13 Jahren sieht die BoJ ihr Inflationsziel erreicht. Die zugrunde liegende Teuerung liege auf einem Niveau, das mit 2 Prozent im Einklang steht. Zudem hob die Notenbank ihre Inflationsprognose an.
Notenbankchef Kazuo Ueda betonte, der Abstand zwischen dem Leitzins und dem neutralen Zinsniveau müsse weiter verringert werden. Das Tempo weiterer Schritte hänge von den kommenden Daten ab, eine Festlegung auf bestimmte Abstände lehnte er ab. Am Markt verfestigte sich damit die Erwartung einer Erhöhung auf 1.50 Prozent im Dezember. Zusätzlich beschloss die BoJ, den Verkauf ihrer ETF-Bestände zu beschleunigen.
Unser Analyst hält die Bedeutung der japanischen Notenbank für unterschätzt. „Steigende Renditen in Japan können weltweite Kapitalströme verschieben – mit Folgen für Aktien- und Anleihemärkte weit über Japan hinaus“, sagt er. Die Rendite zehnjähriger japanischer Staatsanleihen liegt inzwischen bei 2.83 Prozent. Je attraktiver heimische Anleihen werden, desto größer ist der Anreiz für japanische Investoren, Kapital aus dem Ausland abzuziehen. Für ihn hat die BoJ deshalb das Potenzial, zum größten Überraschungsfaktor der kommenden Monate zu werden.
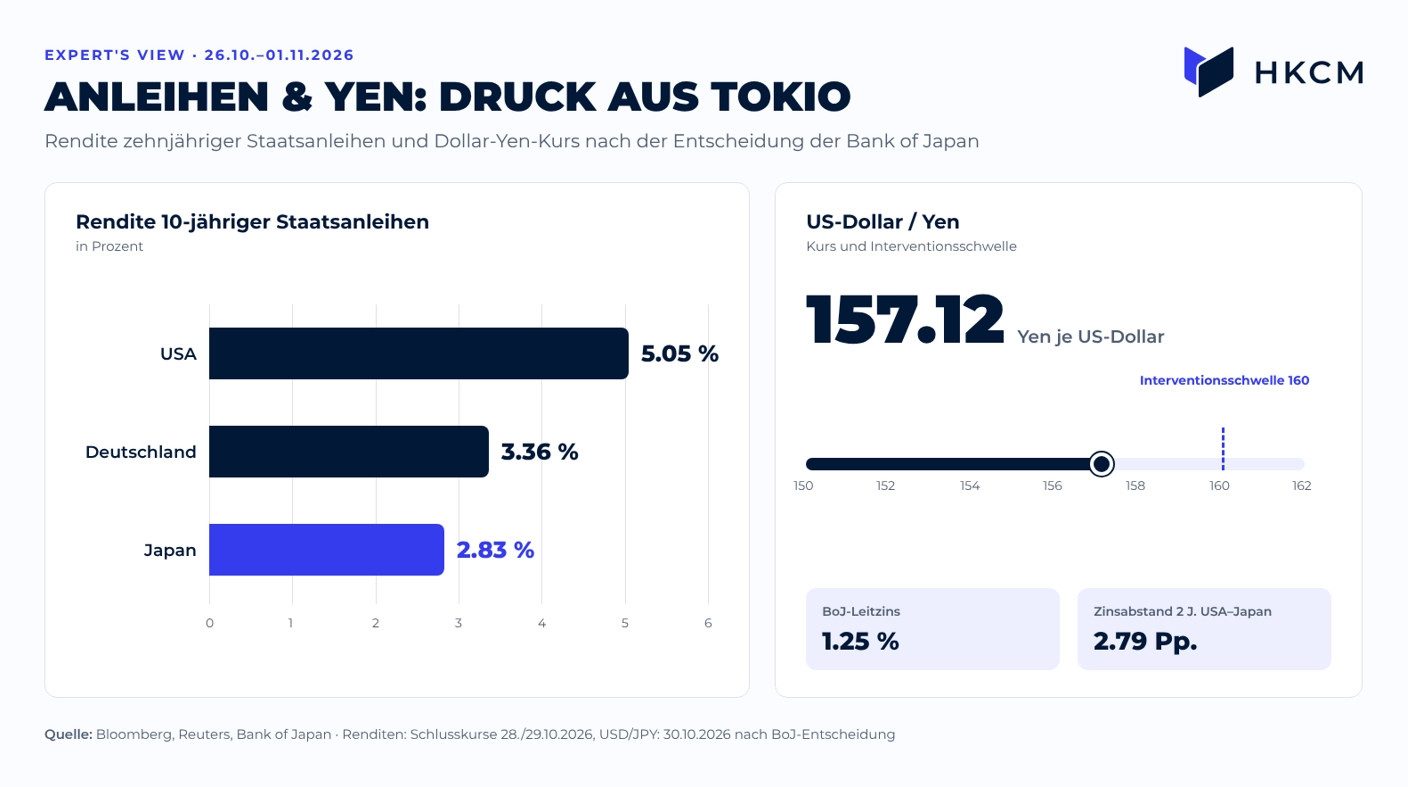
Renditen zehnjähriger Staatsanleihen und Dollar-Yen-Kurs: Japans Zinsen steigen, der Yen bleibt nahe der Interventionsschwelle
Besonders genau beobachtet wird der Yen. Nach der Entscheidung legte er zu, der US-Dollar fiel zeitweise auf rund 157.1 Yen. Die Marke von 160 gilt als Schwelle, an der Tokio mit Interventionen gedroht hat. Zuletzt griff Japan Ende April am Devisenmarkt ein. Der Zinsabstand zwischen zweijährigen US- und japanischen Staatsanleihen beträgt rund 2.8 Prozentpunkte. „Ein stärkerer Yen könnte internationale Risikomärkte belasten“, sagt unser Analyst. Exportorientierte japanische Unternehmen reagieren zudem empfindlich auf Währungsbewegungen.
US-Konjunktur: Starke Daten als Realitätscheck für die Fed
Die US-Wirtschaft zeigt sich trotz hoher Zinsen robust. Das Bruttoinlandsprodukt wuchs im dritten Quartal auf das Jahr hochgerechnet um 3.4 Prozent und damit stärker als erwartet. Im Vorquartal waren es 2.2 Prozent. Getragen wurde das Plus vom Konsum und von Investitionen in Informationstechnik. Die Auftragseingänge langlebiger Wirtschaftsgüter stiegen im September um 1.8 Prozent, allerdings vor allem dank Flugzeugbestellungen. Das Verbrauchervertrauen des Conference Board kletterte im Oktober von 84.2 auf 91.7 Punkte – der erste Anstieg seit vier Monaten.
Am Immobilienmarkt zeigt sich dagegen, wo die hohen Zinsen greifen. Die Neubauverkäufe sanken im September leicht auf eine Jahresrate von 676 000 Einheiten, der Medianpreis lag 3.9 Prozent unter dem Vorjahr. Die Wohnbauinvestitionen gingen im dritten Quartal zum sechsten Mal in sieben Quartalen zurück. Auch die Inflationserwartungen der Verbraucher bleiben mit 5.8 Prozent für die kommenden zwölf Monate hoch.
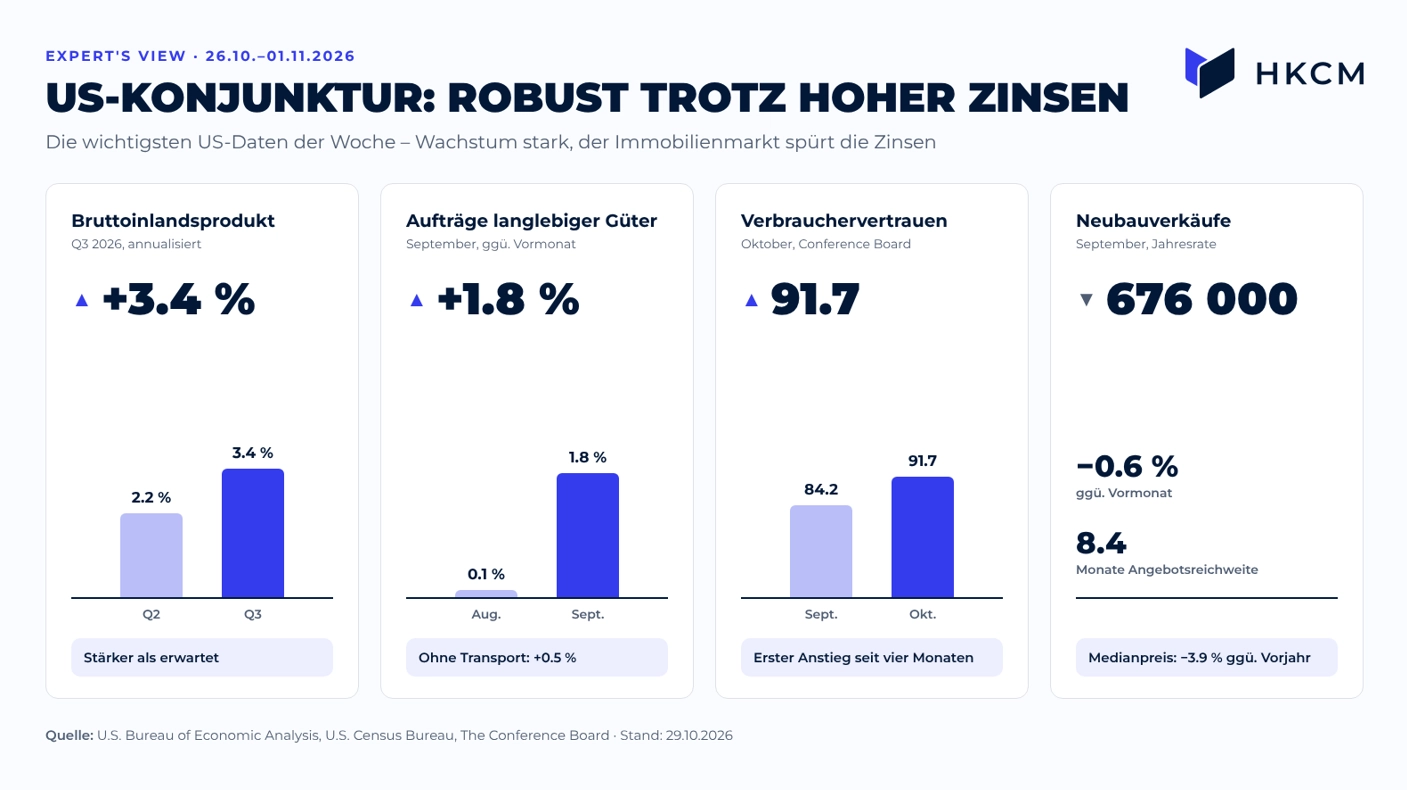
US-Konjunktur im Realitätscheck: Wachstum, Aufträge und Verbrauchervertrauen überzeugen, der Immobilienmarkt spürt die Zinsen
„Es geht nicht mehr allein um die Frage, ob die Wirtschaft wächst. Entscheidend ist, ob das Wachstum stark genug bleibt, um höhere Zinsen dauerhaft zu verkraften“, sagt unser Analyst. Robuste Daten könnten aus seiner Sicht höhere Renditen rechtfertigen, schwächere würden Zinssenkungsfantasien fördern. Die Zahlen dieser Woche sprechen bislang für das erste Szenario. Zyklische Werte reagieren laut unserem Analysten besonders sensibel auf neue Wachstumsimpulse.
Die entscheidende Frage für Anleger bis zum Jahresende
Für unseren Analysten verdichtet sich die Woche auf eine Frage: Bleibt die Weltwirtschaft stark genug, um das aktuelle Zinsniveau zu tragen? Oder werden die Notenbanken zunehmend zum Belastungsfaktor für Wachstum und Unternehmensbewertungen? Neue Antworten liefern bereits die kommenden Tage. Am 3. November finden in den USA die Zwischenwahlen statt, kurz darauf folgt der Arbeitsmarktbericht für Oktober. Im Dezember entscheiden Fed, EZB und BoJ dann binnen zehn Tagen erneut über ihre Zinsen.
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.