Wie viel Zins verträgt die Börse?
Expert's View: In diesem Format ordnen HKCM-Analysten regelmäßig ein, welche Themen die Märkte in der Woche besonders beschäftigen. Diesmal geht es um die US-Berichtssaison, die Notenbanken und die Konjunktur in China. Die wichtigsten Punkte: • Berichtssaison: Noch wichtiger als die Quartalszahlen ist, ob die Unternehmen ihre Gewinnerwartungen bestätigen. • Zinsen: Die Renditen am Anleihemarkt bleiben der wichtigste Einflussfaktor für Aktienbewertungen. • China: Kredit-, Geldmengen- und Inflationsdaten könnten zum wichtigsten Impulsgeber für den DAX werden. |
In dieser Woche laufen an den Märkten drei Themen zusammen. In den USA beginnt die Berichtssaison für das dritte Quartal. Gleichzeitig beschäftigen Inflation und Notenbanken die Anleger, und aus China kommen neue Kredit-, Geldmengen- und Inflationsdaten. Hinzu kommt die Jahrestagung von IWF und Weltbank, die neue Einschätzungen zur Weltwirtschaft liefern soll. Nach Einschätzung unseres Analysten dürften diese Themen die größte Wirkung auf Aktien-, Anleihe-, Währungs- und Rohstoffmärkte entfalten.
Dahinter steckt ein Spannungsfeld, das alle Anlageklassen betrifft. Die Unternehmen müssen zeigen, dass ihre Gewinne höhere Finanzierungskosten verkraften, während die Notenbanken die Kapitalkosten hoch halten. Beides wirkt auf Aktien, Anleihen, Währungen und Rohstoffe zugleich. Die Märkte stehen laut unserem Analysten „aktuell zwischen zwei Kräften: robuste Unternehmensgewinne auf der einen Seite und dauerhaft höhere Zinsen auf der anderen“.
Die US-Berichtssaison wird zum wichtigsten Belastungstest für den Aktienmarkt
Mit dem Start der Berichtssaison für das dritte Quartal rückt der Blick der Anleger von den Notenbanken auf die Unternehmensgewinne. Besonders die großen US-Banken gelten traditionell als Frühindikator für Kreditnachfrage, Konsumverhalten und die allgemeine Wirtschaftslage. Nach den restriktiven Signalen von Fed und EZB sind Finanzierungskosten und Renditen gestiegen. Nun müssen die Unternehmen zeigen, ob ihre Gewinne dieser Belastung standhalten.
Die Erwartungen an die Ergebnisse sind überwiegend stabil. Entscheidend sind nach Einschätzung unseres Analysten deshalb die Prognosen für 2027. Die Quartalszahlen bleiben wichtig. Noch wichtiger wird jedoch die Frage, ob die Unternehmen ihre bisherigen Gewinnerwartungen bestätigen können. Seine Kernthese: „Die Berichtssaison dürfte den größten Einzelimpuls für die Aktienmärkte in dieser Woche liefern.“
Anleger sollten auf Umsatzentwicklung, Gewinnmargen und den Ausblick für 2027 achten. Bei den Banken kommen die Kreditnachfrage und Aussagen zu Konsum und Investitionen hinzu. Positive Ausblicke könnten trotz hoher Zinsen neue Höchststände ermöglichen. Schwache Prognosen würden das Risiko einer Neubewertung erhöhen. Im Fokus stehen laut unserem Analysten vor allem Technologie-, Industrie- und Finanzwerte.
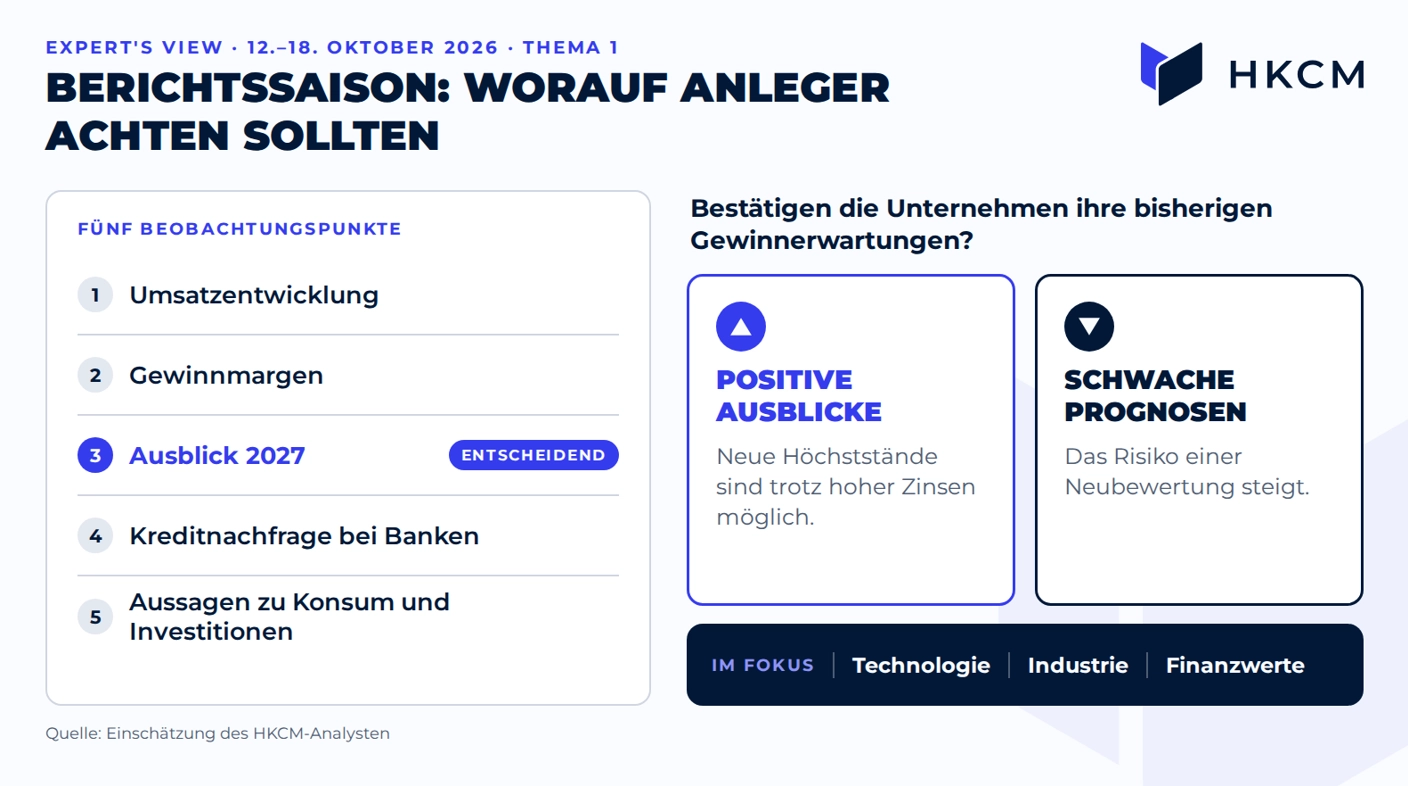
Fünf Beobachtungspunkte für die Berichtssaison: Entscheidend ist, ob Unternehmen ihre Gewinnerwartungen bestätigen und wie der Ausblick 2027 ausfällt
Inflation und Notenbanken bleiben das dominierende Makrothema
In der Vorwoche erschienen die Protokolle der FOMC-Sitzung der US-Notenbank und der Bericht zur EZB-Sitzung. Beide zeigen, dass die Notenbanken weiterhin erhebliche Inflationsrisiken sehen und Zinssenkungen nicht unmittelbar bevorstehen. Die FOMC-Protokolle verweisen auf anhaltenden Inflationsdruck, steigende Energiepreise und eine robuste US-Wirtschaft. Die EZB betont ebenfalls die Risiken höherer Energie- und Lebensmittelpreise.
Die Notenbanken haben bereits gehandelt: Die EZB hob die Zinsen im September an, die Fed folgte erstmals seit 2023. Der Markt rechnet deshalb unverändert mit einer längeren Phase erhöhter Zinsen. Unser Analyst formuliert die große Börsenfrage so: „Wie lange können Wirtschaft und Unternehmen höhere Zinsen verkraften, ohne dass Wachstum und Gewinne spürbar nachgeben?“
Seine Kernthese: „Die Renditeentwicklung am Anleihemarkt bleibt der wichtigste Einflussfaktor für die Bewertung von Aktien.“ Höhere Renditen belasten Wachstumswerte, während Banken tendenziell von höheren Zinsen profitieren. Gold bleibt stark von Zinserwartungen abhängig, und der US-Dollar dürfte weiter unterstützt bleiben. Anleger sollten Reden von Fed- und EZB-Mitgliedern, Anleiherenditen, Inflationserwartungen und den Dollar im Blick behalten.
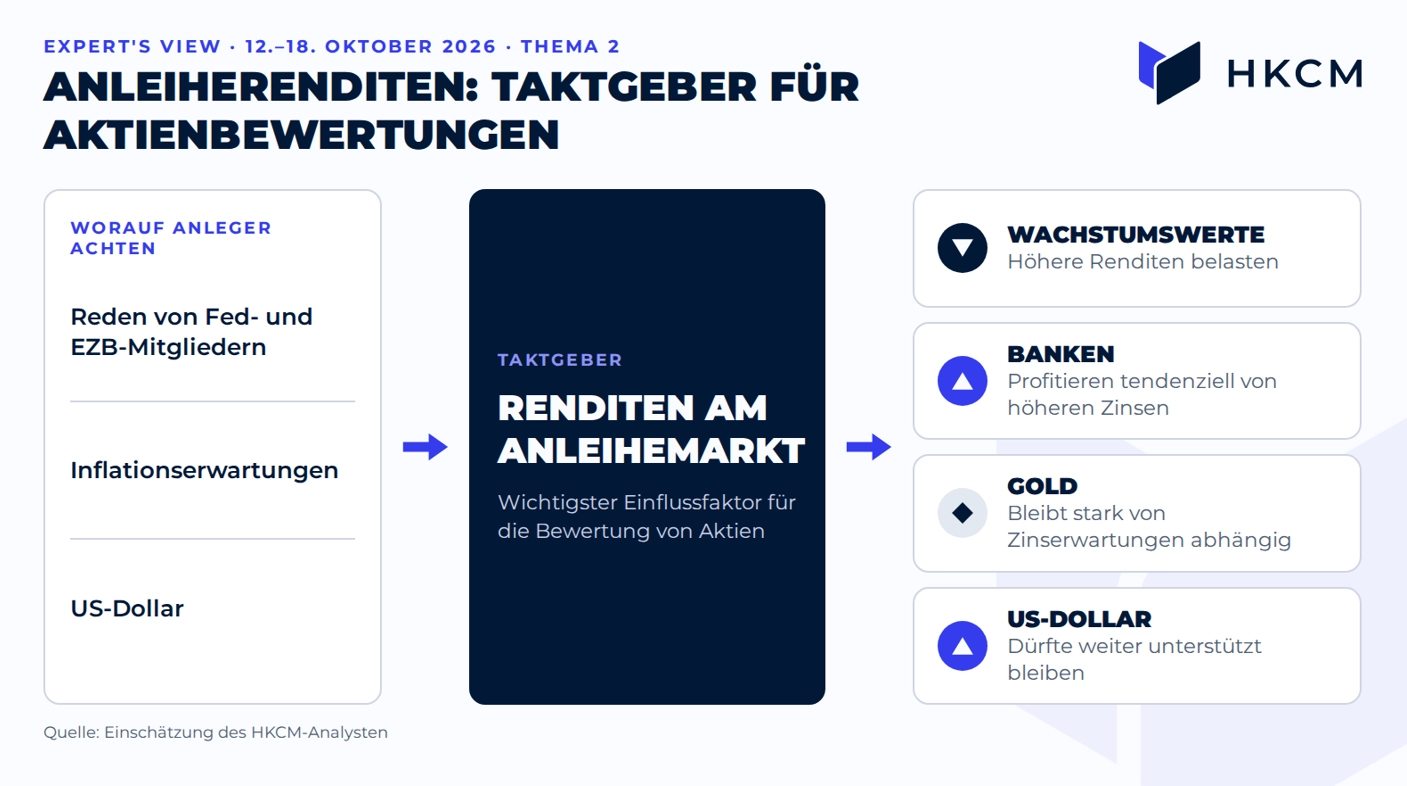
Anleiherenditen geben den Takt vor: Sie belasten Wachstumswerte, stützen Banken und Dollar und beeinflussen Gold über die Zinserwartungen
China und die globalen Konjunktursignale rücken wieder in den Fokus
In dieser Woche veröffentlicht China wichtige Kredit-, Geldmengen- und Inflationsdaten. Gleichzeitig läuft die Jahrestagung von IWF und Weltbank, von der neue Einschätzungen zur Weltwirtschaft erwartet werden. Die Märkte beobachten genau, ob sich die zuletzt fragile Stabilisierung der chinesischen Wirtschaft fortsetzt. Investoren hoffen auf Anzeichen einer stärkeren Kreditvergabe und stabileren Nachfrage. Für Europa und besonders den DAX bleibt China einer der wichtigsten externen Wachstumstreiber.
Unser Analyst stellt die zentrale Frage: „Kommt die globale Industriekonjunktur zurück oder bleibt die Erholung fragil?“ Seine Kernthese: „Die China-Daten könnten der bedeutendste makroökonomische Impulsgeber für den DAX werden.“ Anleger sollten auf die Geldmenge M2, die Neukredite, die Inflationsdaten CPI und PPI sowie auf Rohstoffpreise und Industriemetalle achten. Positive Daten würden Industrie- und Rohstoffwerte stützen, Kupfer und Eisenerz könnten profitieren. Schwächere Zahlen würden die Zweifel an der globalen Nachfrage verstärken. Besonders sensibel dürften exportstarke europäische Unternehmen reagieren.
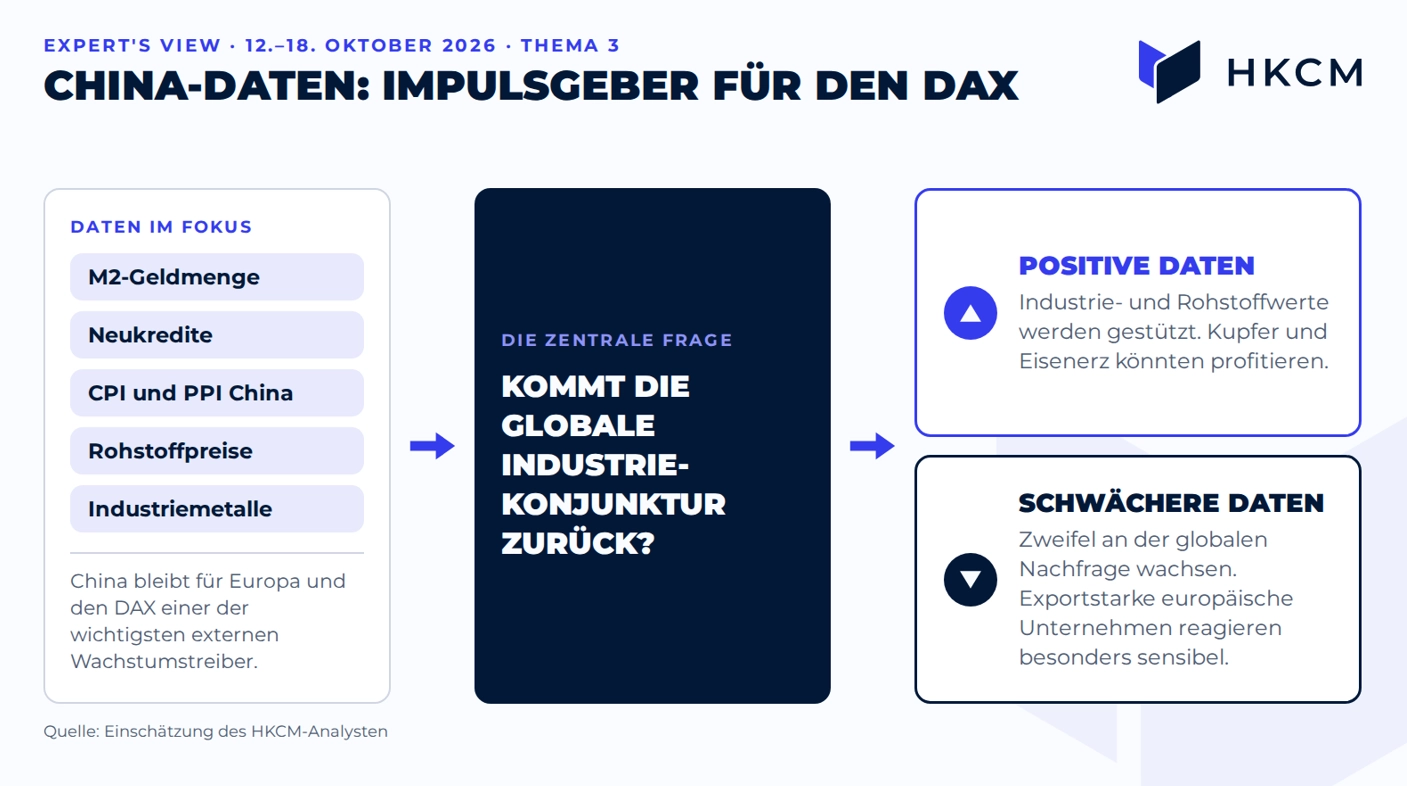
China-Daten als Impulsgeber: Kredit-, Geldmengen- und Inflationszahlen entscheiden mit, ob Industrie-, Rohstoff- und Exportwerte Rückenwind bekommen
Das verbindende Oberthema: Zwischen Gewinnwachstum und Kapitalkosten
Alle drei Themen der Woche laufen auf dieselbe Spannung hinaus. Die Berichtssaison muss beweisen, dass Unternehmen auch unter verschärften Finanzierungsbedingungen weiterwachsen können. Gleichzeitig sorgen die Notenbanken dafür, dass die Kapitalkosten hoch bleiben. China liefert mit seinen Konjunkturdaten den dritten Baustein, weil von dort die Nachfrage nach Rohstoffen und europäischen Exportgütern abhängt.
Die entscheidende Frage für Anleger stellt unser Analyst so: „Sind die Unternehmensgewinne stark genug, um das Umfeld dauerhaft hoher Zinsen zu kompensieren?“ Die Gegenfrage lautet, ob die Geldpolitik nun sichtbar auf Wachstum und Margen zu wirken beginnt. Ende Oktober stehen die nächsten Zinsentscheide von Fed und EZB an. Bis dahin liefern Berichtssaison und China-Daten die Fakten, an denen sich die Märkte orientieren.
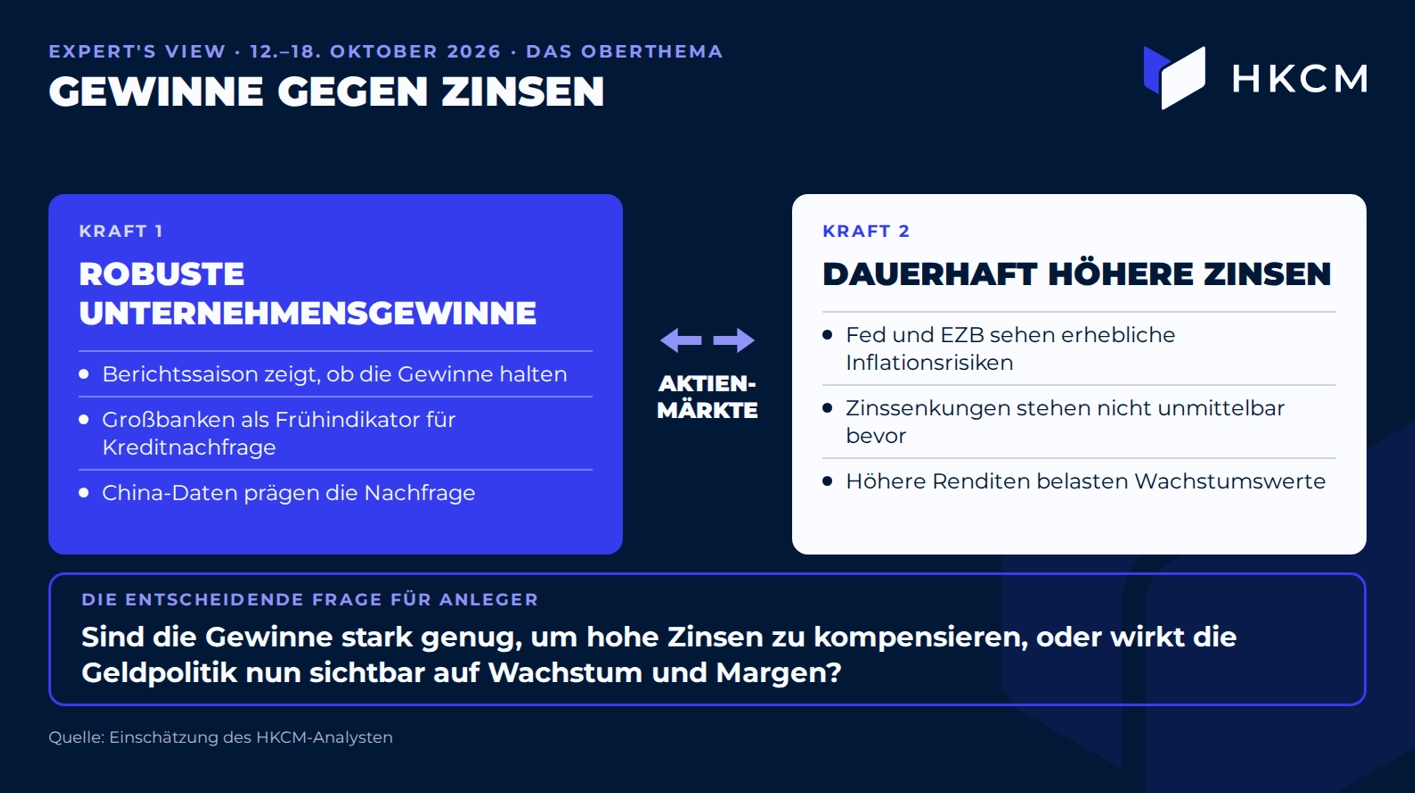
Gewinne gegen Zinsen: Robuste Unternehmensgewinne und dauerhaft höhere Zinsen ziehen die Aktienmärkte in entgegengesetzte Richtungen
Fazit: Unternehmensgewinne treffen auf hohe Zinsen
Die kommenden Tage dürften zeigen, wie widerstandsfähig die Aktienmärkte im aktuellen Zinsumfeld tatsächlich sind. Entscheidend wird vor allem sein, ob die US-Unternehmen mit ihren Quartalszahlen und Ausblicken für 2027 die bisherigen Gewinnerwartungen bestätigen können. Gleichzeitig bleiben die Anleiherenditen ein wichtiger Maßstab für die Aktienbewertungen. Neue Konjunkturdaten aus China könnten insbesondere dem DAX zusätzliche Impulse geben. Für Anleger kommt es deshalb auf das Zusammenspiel aus Unternehmensgewinnen, Zinsentwicklung und globaler Nachfrage an. Ob sich daraus neuer Rückenwind für die Börsen ergibt oder die Risiken überwiegen, dürfte sich in den kommenden Wochen deutlicher zeigen.
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.