Wohin fließt das Kapital nach dem KI-Hype? Das Phantom über Marktgesundheit und die nächste Börsenphase
Author
In diesem Format ordnet unser Phantom regelmäßig ein, welche Märkte und Makro-Trends für ihn gerade besonders im Fokus stehen. Heute geht es um die getriebene Rekordjagd an den Börsen, überhitzte Kurs-Parabeln und die Frage, wohin das Kapital als Nächstes fließt. Die wichtigsten Punkte:
Trendgesundheit: Ab wann werden besonders starke Anstiege aus charttechnischer Sicht ungesund.
Der geldpolitische Druck: Wie die Zinspolitik der Fed und kletternde Renditen von Staatsanleihen als stille Kapitalfresser im Hintergrund wirken.
Der KI-Hype: Ob der Technologie-Trade überhitzt ist, warum etablierte Software-Qualitätswerte den wahren blinden Fleck darstellen und was wir von der Legende Julian Robertson lernen können.
Sektor-Rotation & Makro: Wohin das Geld fließt, wenn der Hype dreht, und warum sich Anleger auf dauerhaft volatile Märkte durch Notenbanken, Politik und neue Handelsstrukturen einstellen müssen.
Es gibt Tage an der Wall Street, an denen die Bildschirme grün leuchten, obgleich sich im Hintergrund eine nahezu fühlbare Anspannung ausbreitet und sich wie ein Korsett um die Marktteilnehmer legt. So auch heute, denn einige wenige Tech-Schwergewichte treiben die Indizes von Rekordhoch zu Rekordhoch, während unter der Oberfläche die Nervosität der Aktionäre und Fondsmanager zunimmt.
In einem spannungsreichen Spagat zwischen Angst und Gier werden die Fragen nach der Nachhaltigkeit spektakulärer Kursgewinne, den Auswirkungen der globalen Geldpolitik und der weiteren Entwicklung geopolitischer Brandherde immer drängender. Gleichzeitig gewinnt die Frage nach der richtigen Aktienpositionierung im eigenen Anlage-Depot zunehmend an Bedeutung.
1. Die Anatomie des Marktes: Wann Anstiege ungesund werden
Für das Phantom beginnt die Einordnung eines Marktes nicht beim kurzfristigen Lärm der Tagesnachrichten, sondern bei der Charakteristik der Chartstrukturen. Nicht jede Rallye ist gleich gesund, und nicht jede Korrektur besiegelt das Ende eines Bullenmarktes. Während Branchenriesen wie Nvidia oder AMD trotz ihrer enormen Kurszuwächse historisch betrachtet eher noch geordnete Trendstrukturen ausbilden, zeigen Werte wie Micron oder SK Hynix immer wieder extrem steile, beinahe vertikale Bewegungen.
„Ein Anstieg im 45-Grad-Winkel ist das Gesündeste, was ein bullischer Trend bauen kann“, erläutert er. In solchen Phasen sei die Wahrscheinlichkeit hoch, dass sich der Trend trotz notwendiger Zwischenkorrekturen nachhaltig fortsetzt. Entwickelt sich the Chart jedoch parabolisch nach oben, in Richtung eines vertikalen 90-Grad-Winkels, werden die Alarmsignale immer deutlicher.
„Ein ungesunder Anstieg wird auch ungesund korrigiert.“
Der Grund für solche exzessiven Ausschläge liegt nicht allein in den teils stark gehebelten Märkten, sondern im Zusammenspiel aus Marktkapitalisierung und Hype-Narrativen. Während bei einem Billionen-Konzern wie Nvidia Milliardenbeträge fließen müssen, um den Kurs um wenige Prozent zu bewegen, reichen bei kleineren Spezialwerten schon vergleichsweise geringe Kapitalströme, um eine Kursexplosion auszulösen.
Kommen dann Short-Liquidationen (erzwungener Kauf von Wertpapieren, um zuvor eingegangene Leerverkäufe zu decken) hinzu, nimmt die Volatilität weiter zu. Unternehmen mit einer kleineren Marketcap bewegen sich daher im Chart eher wie ein Speedboot, das schnelle und agile Richtungswechsel vollziehen kann. Je größer ein Konzern wird, desto schwerfälliger fällt dagegen auch seine Kursbewegung aus – wie bei einem riesigen Tanker, der sich scheinbar in Zeitlupe bewegt, auch wenn das Steuerrad voll eingeschlagen ist.
2. Spannung an den Märkten: “Der Trend geht zur Volatilität”
Diese extremen Ausschläge werfen bei Investoren die grundlegende Frage auf, ob es sich bei der aktuellen Nervosität nur um eine vorübergehende Phase handelt oder ob sich die Spielregeln an den Börsen dauerhaft verändert haben.
Ein zentraler Brandherd liegt dabei direkt in der US-Geldpolitik und am Anleihemarkt. Unter Fed-Chef Kevin Warsh ringt die US-Notenbank mit einer hartnäckigen Inflation und der Frage, ob der geldpolitische Kurs angesichts historisch hoher Staatsverschuldung straff bleiben muss. Wenn langlaufende Staatsanleihen im Zuge dieser Gemengelage hohe, risikolose Renditen abwerfen, entzieht das den Aktienmärkten und Risiko-Assets schleichend Liquidität, da Anleger ihr Kapital in sicheren Häfen parken können.
Das Phantom blickt hierzu auf das Zusammenspiel globaler Einflussfaktoren:
„Zwar wurden regulatorische Schutzmechanismen eingeführt – etwa das Aussetzen des Handels bei extremen Ausschlägen, um technische Kettenreaktionen zu unterbinden –, dennoch sehen wir heute eine deutlich höhere Schwankungsbreite als früher. Dazu tragen verschiedene Faktoren bei: Politische Entscheidungen spielen derzeit eine große Rolle. Die Marktphase unter Donald Trump ist beispielsweise spürbar volatiler als unter Biden. Hinzu kommen globale Spannungen, die Bewegungen bei Staatsanleihen, die Geldpolitik der Zentralbanken und die Geschwindigkeit der Informationsübertragung.“
Neben der Geopolitik und der Zinsentwicklung treibt auch der technologische Wandel die Handelsdynamik an: Die fortschreitende Tokenisierung von Aktien und Vermögenswerten auf Blockchains wird dazu führen, dass Werte künftig rund um die Uhr auf 24/7 geöffneten Märkten gehandelt werden können. Diese Veränderung wird das Handelsverhalten von Institutionen und Privatanlegern gleichermaßen transformieren. Es wird zwar immer wieder ruhigere Konsolidierungsphasen geben, die für ein gesundes Durchatmen der Märkte wichtig und notwendig sind, so das Phantom, dennoch lautet seine fundamentale Erkenntnis: „Der langfristige Trend geht klar zu volatileren Märkten.“
3. Der KI-Trade auf dem Prüfstand und die nächste Sektor-Rotation
Vor dem Hintergrund dieser erhöhten Schwankungsbreite rückt die Frage nach der richtigen Vermögensaufteilung in den Vordergrund. Wo fließt das Kapital hin, wenn die erste Euphorie rund um die reine KI-Hardware abkühlt? Für unseren Analysten offenbart der Markt derzeit einen eklatanten blinden Fleck: den etablierten Software-Sektor.
Aktien von Qualitätsunternehmen wie Adobe, Atlassian, Snowflake, Zscaler oder SAP wurden in den vergangenen Quartalen immer wieder abverkauft, weil Investoren eine Disruption ihres Geschäftsmodells durch künstliche Intelligenz befürchteten. Für das Phantom ist das eine Fehleinschätzung. Diese Unternehmen seien keineswegs die Opfer der Entwicklung, sondern Nutznießer, die KI längst hochprofitabel integrieren, um ihre eigenen Produkte und Prozesse zu skalieren. Die jüngsten Quartalszahlen starker Software-Titel sowie deren Kursentwicklungen untermauern diese These.
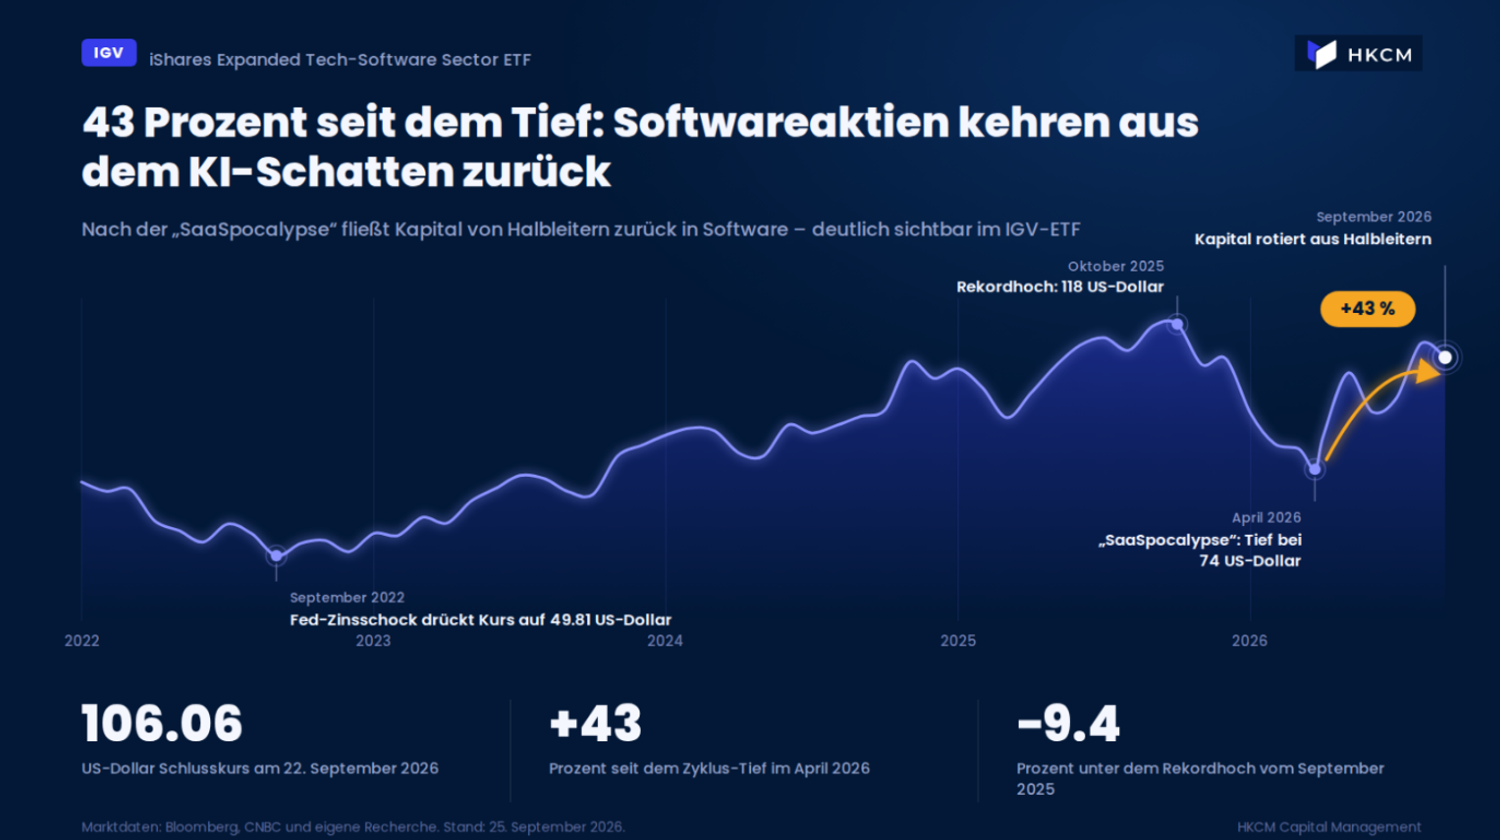
Der iShares Expended Tech-Software ETF hat seit Anfang April dieses Jahres um rund 50% zugelegt. Zeigt sich hier, dass Phantoms These bereits aufgeht?
Gleichzeitig mahnt das Phantom zur Vorsicht bei blinder KI-Euphorie. Ob sich der Markt bereits in einer akuten Blase befindet, lässt sich seiner Meinung nach schwer sagen. Wenn Unternehmen ihre Abläufe jedoch unüberlegt mit generativer KI fluten, drohe schnell eine Verwässerung der eigenen Firmen-DNA sowie der Produkt- und Servicequalität.
„Der Aufwärtstrend kann durchaus noch eine Weile anhalten. Aber der Markt wird realisieren, dass das Thema aktuell übersteigert gespielt wird.“
Von Gier getriebene Märkte können deutlich länger irrational steigen, als es rein logisch zu erklären ist. Die Wall-Street-Legende Julian Robertson erlebte während der Dotcom-Blase das dramatischste Beispiel dafür, wie gefährlich es ist, an der Börse zu früh recht zu haben. Mit seinem Hedgefonds Tiger Management erkannte er Ende der 1990er-Jahre die massive Überbewertung von Internetaktien und setzte konsequent auf fallende Kurse. Doch der Markt blieb entgegen allen Warnsignalen länger am Steigen als Robertson liquide war: Die Tech-Kurse kletterten unaufhaltsam weiter, was ihm gigantische Verluste einbrachte. Im März 2000 schloss Robertson zermürbt seinen Fonds – tragischerweise exakt auf dem historischen Höchststand, unmittelbar bevor die Blase spektakulär platzte.
Der entscheidende Schlüssel für Investoren liege deshalb darin, den rechtzeitigen Ausstieg aus rein spekulativen Hype-Titeln nicht zu verpassen und das Kapital gezielt in unterbewertete Substanzwerte umzuschichten.
„Sollte der reine KI-Infrastruktur-Hype korrigieren, sind Qualitätsaktien aus dem Softwarebereich für mich die großen Gewinner.“
Resilienz durch Substanz
Anleger bewegen sich in einem Marktumfeld, das von hoher Geschwindigkeit, politischer Dynamik und starker Emotionalität geprägt ist. Die Antwort auf diese Herausforderung liegt für das Phantom weder im blinden Hinterherlaufen von Hype-Themen noch in Panik bei scharfen Rücksetzern.
Wer die Mechanik von Trendstrukturen versteht, ungesunde Kurs-Parabeln meidet und rechtzeitig in unterbewertete Qualitätswerte mit echter Substanz umschichtet, baut ein resistentes Portfolio auf. Künstliche Intelligenz ist gekommen, um zu bleiben – davon ist auch er überzeugt, doch an den Börsen entscheidet letztlich nicht das lauteste Narrativ, sondern die fundamentale Qualität der Unternehmen.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.