SAP enttäuscht bei Cloud-Umsatz – Chef bleibt optimistisch

Author
Die wichtigsten Punkte
SAP verfehlte im dritten Quartal 2025 die Umsatzerwartungen und enttäuschte besonders beim wichtigen Cloud-Geschäft. Trotz eines Wachstums von 22 Prozent auf 5.29 Milliarden Euro blieben die Cloud-Umsätze hinter den Analystenschätzungen zurück. Der Gesamtumsatz von 9.08 Milliarden Euro lag 70 Millionen unter den Erwartungen. CEO Christian Klein und CFO Dominik Asam bleiben dennoch optimistisch und verweisen auf eine "gut gefüllte Pipeline" für das vierte Quartal. Die Aktie fiel nach den Ergebnissen um über ein Prozent. SAP senkte die Cloud-Prognose für 2025 und erwartet nun Wachstum am unteren Ende der Spanne. Geopolitische Unsicherheit und Trumps Handelspolitik belasten das Geschäft erheblich.
Cloud-Wachstum reicht nicht für Anleger
SAPs Cloud-Geschäft wächst zwar solide, aber nicht schnell genug für die hohen Erwartungen der Investoren. Mit 5.29 Milliarden Euro Cloud-Umsatz verfehlte der DAX-Konzern die Analystenschätzungen, obwohl das Wachstum von 22 Prozent respektabel erscheint. Währungsbereinigt erreichte SAP sogar 27 Prozent Wachstum, doch negative Wechselkurseffekte aus den USA belasteten das Ergebnis. Die Cloud-Sparte macht mittlerweile 58 Prozent des Gesamtumsatzes aus und ist das Herzstück von SAPs Transformation. Der Current Cloud Backlog - bereits verkaufte, aber noch nicht abgerechnete Services - stieg immerhin um 23 Prozent auf 18.84 Milliarden Euro und zeigt die Stärke des Geschäftsmodells.
Trump und China-Streit bremsen SAP aus
Geopolitische Spannungen werden zum Bremsklotz für SAPs Wachstum. Besonders der öffentliche Sektor in den USA zeigt nach Donald Trumps Machtübernahme extreme Zurückhaltung bei Vertragsabschlüssen. Die Unsicherheit über Trumps Handelspolitik und der eskalierende China-Streit verzögern Investitionsentscheidungen erheblich. Auch die Geschäftsreise-Plattform Concur leidet unter der reduzierten Reisetätigkeit. CFO Dominik Asam räumte ein, dass das "unsichere makroökonomische Umfeld" die Geschäftsentwicklung belastet. Diese externe Faktoren zeigen, wie abhängig selbst Technologie-Champions wie SAP von politischen Entwicklungen sind.

Management spielt Enttäuschung herunter
CEO Christian Klein und CFO Dominik Asam bemühen sich um Schadensbegrenzung und betonen die positiven Aspekte der Quartalszahlen. Klein bezeichnete das dritte Quartal als "großartig" und verwies auf Marktanteilsgewinne sowie eine "gut gefüllte Pipeline" für das entscheidende vierte Quartal. Asam lobte die "finanzielle Disziplin" und die Flexibilität des Geschäftsmodells. Das bereinigte Betriebsergebnis stieg um 14 Prozent auf 2.57 Milliarden Euro, was die operative Exzellenz unterstreicht. Die Manager setzen auf das traditionell starke Schlussquartal der Softwarebranche, um die Jahresziele zu erreichen. Ob diese Zuversicht gerechtfertigt ist, bleibt abzuwarten.
Prognose-Senkung schürt Zweifel
SAP musste seine Cloud-Prognose für 2025 nach unten korrigieren und erwartet nun Wachstum am unteren Ende der Spanne von 21.6 bis 21.9 Milliarden Euro. Diese Anpassung nach unten signalisiert, dass die Herausforderungen größer sind als ursprünglich angenommen. Immerhin hob SAP die Free Cashflow-Prognose von "rund 8.0 Milliarden" auf 8.0 bis 8.2 Milliarden Euro an, was die Profitabilität unterstreicht. Das bereinigte Betriebsergebnis soll am oberen Ende der Spanne von 10.3 bis 10.6 Milliarden Euro liegen. Diese gemischten Signale zeigen die Ambivalenz der aktuellen Lage: operativ stark, aber vom Marktumfeld gebremst.
Aktie verliert Glanz nach Höhenflug
SAPs Aktie reagierte enttäuscht auf die Quartalszahlen und fiel um über ein Prozent. Nach einem Allzeithoch von 280 Euro im Februar hat das Papier bereits 15.5 Prozent an Wert verloren und notiert bei etwa 237 Euro. Die Deutsche Bank bezeichnete die Ergebnisse als "besser als befürchtet", doch die Investoren zeigen sich skeptischer. Das durchschnittliche Analystenkursziel liegt bei 262 Euro, was noch Aufwärtspotenzial signalisiert. Die Sorge vor KI-Disruption und autonomen Software-Agenten belastet zusätzlich die Bewertung. SAP muss beweisen, dass das Unternehmen auch in einem schwierigen Umfeld wachsen kann.
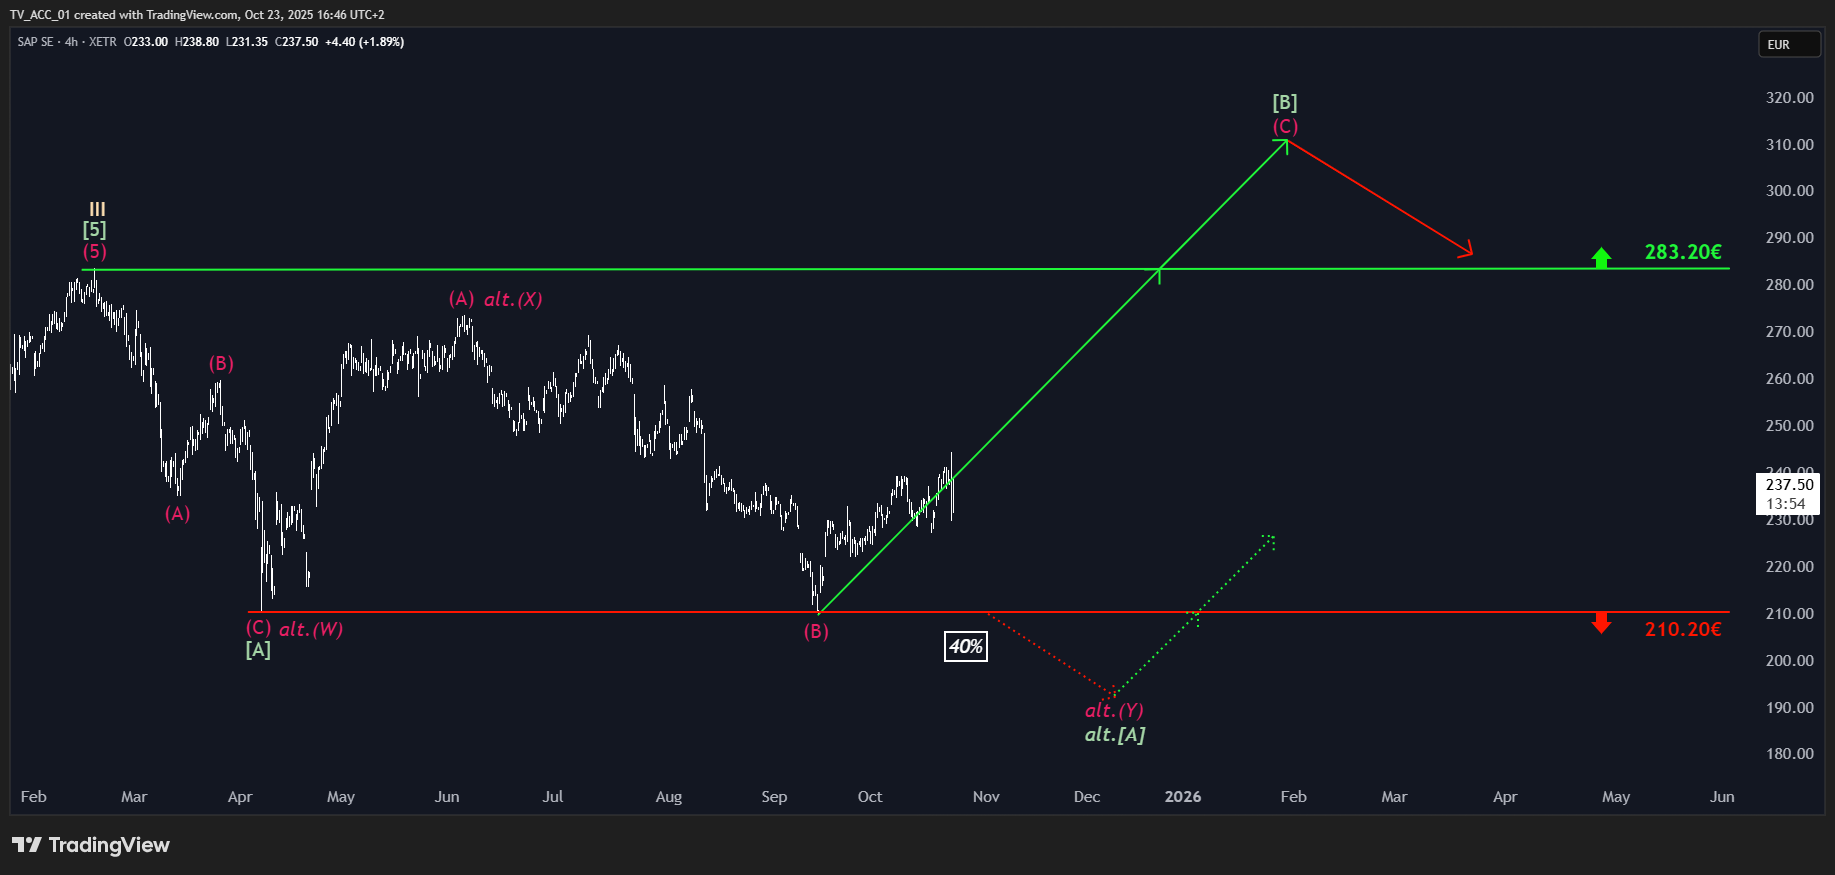 Derzeit verorten wir die SAP-Aktie in der grünen Welle [B], welche sich noch bis über den Widerstand bei €283.20 ausdehnen dürfte. Zugang zu allen Zielzonen und potenziellen Szenarien erhalten Sie hier.
Restrukturierung als Antwort auf Herausforderungen
SAP reagiert auf die Herausforderungen mit einer konsequenten Restrukturierung und streicht jährlich ein bis zwei Prozent der Stellen. Besonders Bereiche wie die Entwicklung von Lizenzsoftware verlieren an Relevanz, während Cloud und KI im Fokus stehen. Für 2025 plant SAP Restrukturierungskosten von 200 Millionen Euro. Diese "finanzielle Disziplin" soll die Profitabilität stärken und Ressourcen für Wachstumsbereiche freisetzen. Gleichzeitig investiert SAP massiv in Partnerschaften mit OpenAI und Amazon Web Services, um im KI-Zeitalter relevant zu bleiben. Die Übernahme von SmartRecruiters und der eine Milliarde Dollar schwere Vertrag mit der US Army zeigen die strategische Neuausrichtung.
FAQ
Warum enttäuschte SAP bei den Cloud-Umsätzen?
SAP verfehlte die Analystenschätzungen für Cloud-Umsätze trotz eines Wachstums von 22 Prozent auf 5.29 Milliarden Euro. Die Hauptgründe sind geopolitische Unsicherheit, besonders im US-Markt nach Trumps Machtübernahme, sowie negative Währungseffekte. Der öffentliche Sektor in den USA zeigt extreme Zurückhaltung bei Vertragsabschlüssen. Währungsbereinigt erreichte SAP 27 Prozent Wachstum, aber die Dollar-Schwäche belastete die Euro-Zahlen. Zusätzlich leiden Geschäftsreise-Buchungen über die Concur-Plattform unter reduzierter Reisetätigkeit.
Wie reagiert SAP auf die schwächere Nachfrage?
SAP setzt auf "finanzielle Disziplin" und streicht jährlich ein bis zwei Prozent der Stellen, besonders in weniger relevanten Bereichen wie Lizenzsoftware-Entwicklung. Für 2025 sind Restrukturierungskosten von 200 Millionen Euro geplant. Gleichzeitig investiert das Unternehmen massiv in Zukunftstechnologien durch Partnerschaften mit OpenAI und Amazon Web Services. Die Übernahme von SmartRecruiters stärkt das HR-Portfolio. SAP fokussiert sich auf profitable Cloud-Services und erhöhte die Free Cashflow-Prognose auf 8.0 bis 8.2 Milliarden Euro.
Ist SAPs Optimismus für das vierte Quartal gerechtfertigt?
CEO Christian Klein verweist auf eine "gut gefüllte Pipeline" für das vierte Quartal, das traditionell das stärkste in der Softwarebranche ist. Der Current Cloud Backlog von 18.84 Milliarden Euro zeigt bereits verkaufte, aber noch nicht abgerechnete Services. Prominente Kundengewinne wie Alphabet, BMW und Volkswagen Mexico unterstreichen die Marktposition. Allerdings bleibt die geopolitische Unsicherheit bestehen, und SAP senkte bereits die Cloud-Prognose für 2025. Der Optimismus basiert mehr auf historischen Mustern als auf aktuellen Marktbedingungen.
Welche langfristigen Risiken bedrohen SAP?
Die größte Bedrohung ist die KI-Disruption durch autonome Software-Agenten, die traditionelle ERP-Systeme überflüssig machen könnten. Zusätzlich läuft ein EU-Verfahren zu SAPs Wartungsrichtlinien für On-Premise-Lösungen. Geopolitische Spannungen zwischen USA und China belasten das internationale Geschäft. Die Abhängigkeit vom US-Markt macht SAP verwundbar für Trumps Handelspolitik. Trotz Monopolstellung bei ERP-Systemen wächst der Druck durch neue Technologien und regulatorische Eingriffe. SAP muss beweisen, dass das Geschäftsmodell auch im KI-Zeitalter relevant bleibt.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


