Rally oder Rücksetzer? Darauf achtet unser Analyst jetzt
Author
Das Wichtigste in Kürze
· PCE entlastet die Märkte.
· Renditen bleiben das Warnsignal.
· Energie und Agrar rücken vor.
Am letzten Handelstag des dritten Quartals lieferten die Daten vom 30. September ein Signal, auf das die Börse gewartet hatte: Der von der Fed besonders beachtete PCE-Preisindex stieg im August um 0.3 Prozent zum Vormonat. Erwartet worden waren 0.4 Prozent. Die Kernrate, bereinigt um Energie und Nahrungsmittel, legte um 0.2 Prozent zu. Zugleich wurde das Wachstum der US-Wirtschaft für das zweite Quartal auf annualisierte 2.2 Prozent angehoben.
Für unseren Marktanalysten ist das ein Anlass für vorsichtigen Optimismus, kein Freifahrtschein. Seine Grundhaltung bleibt konstruktiv, weil die großen Indizes die jüngste Unsicherheit bislang in einer geordneten Korrektur verarbeiten. Entscheidend sei jetzt jedoch, ob der Markt die niedrigeren Inflationssignale in fallende Renditen übersetzen kann. Genau dort verknüpfen sich die drei Themen dieser Ausgabe: Liquidität, Energie und die Suche nach Bereichen, die abseits der großen Technologiegeschichten wieder interessanter werden.
„Der Markt ist wieder risikofreudiger. Ich achte aber zuerst darauf, ob die Liquidität diese Bewegung auch trägt. Der Zinsmarkt entscheidet, ob aus einer Erholung ein belastbarer Trend wird.“
Redaktioneller Hinweis: Diese Inhalte dienen ausschließlich allgemeinen Informationszwecken und stellen keine Anlageberatung, Anlagevermittlung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar. Sämtliche Einschätzungen sind persönliche Meinungen und keine verlässlichen Prognosen.
Der Zinsmarkt bleibt sein wichtigster Chart
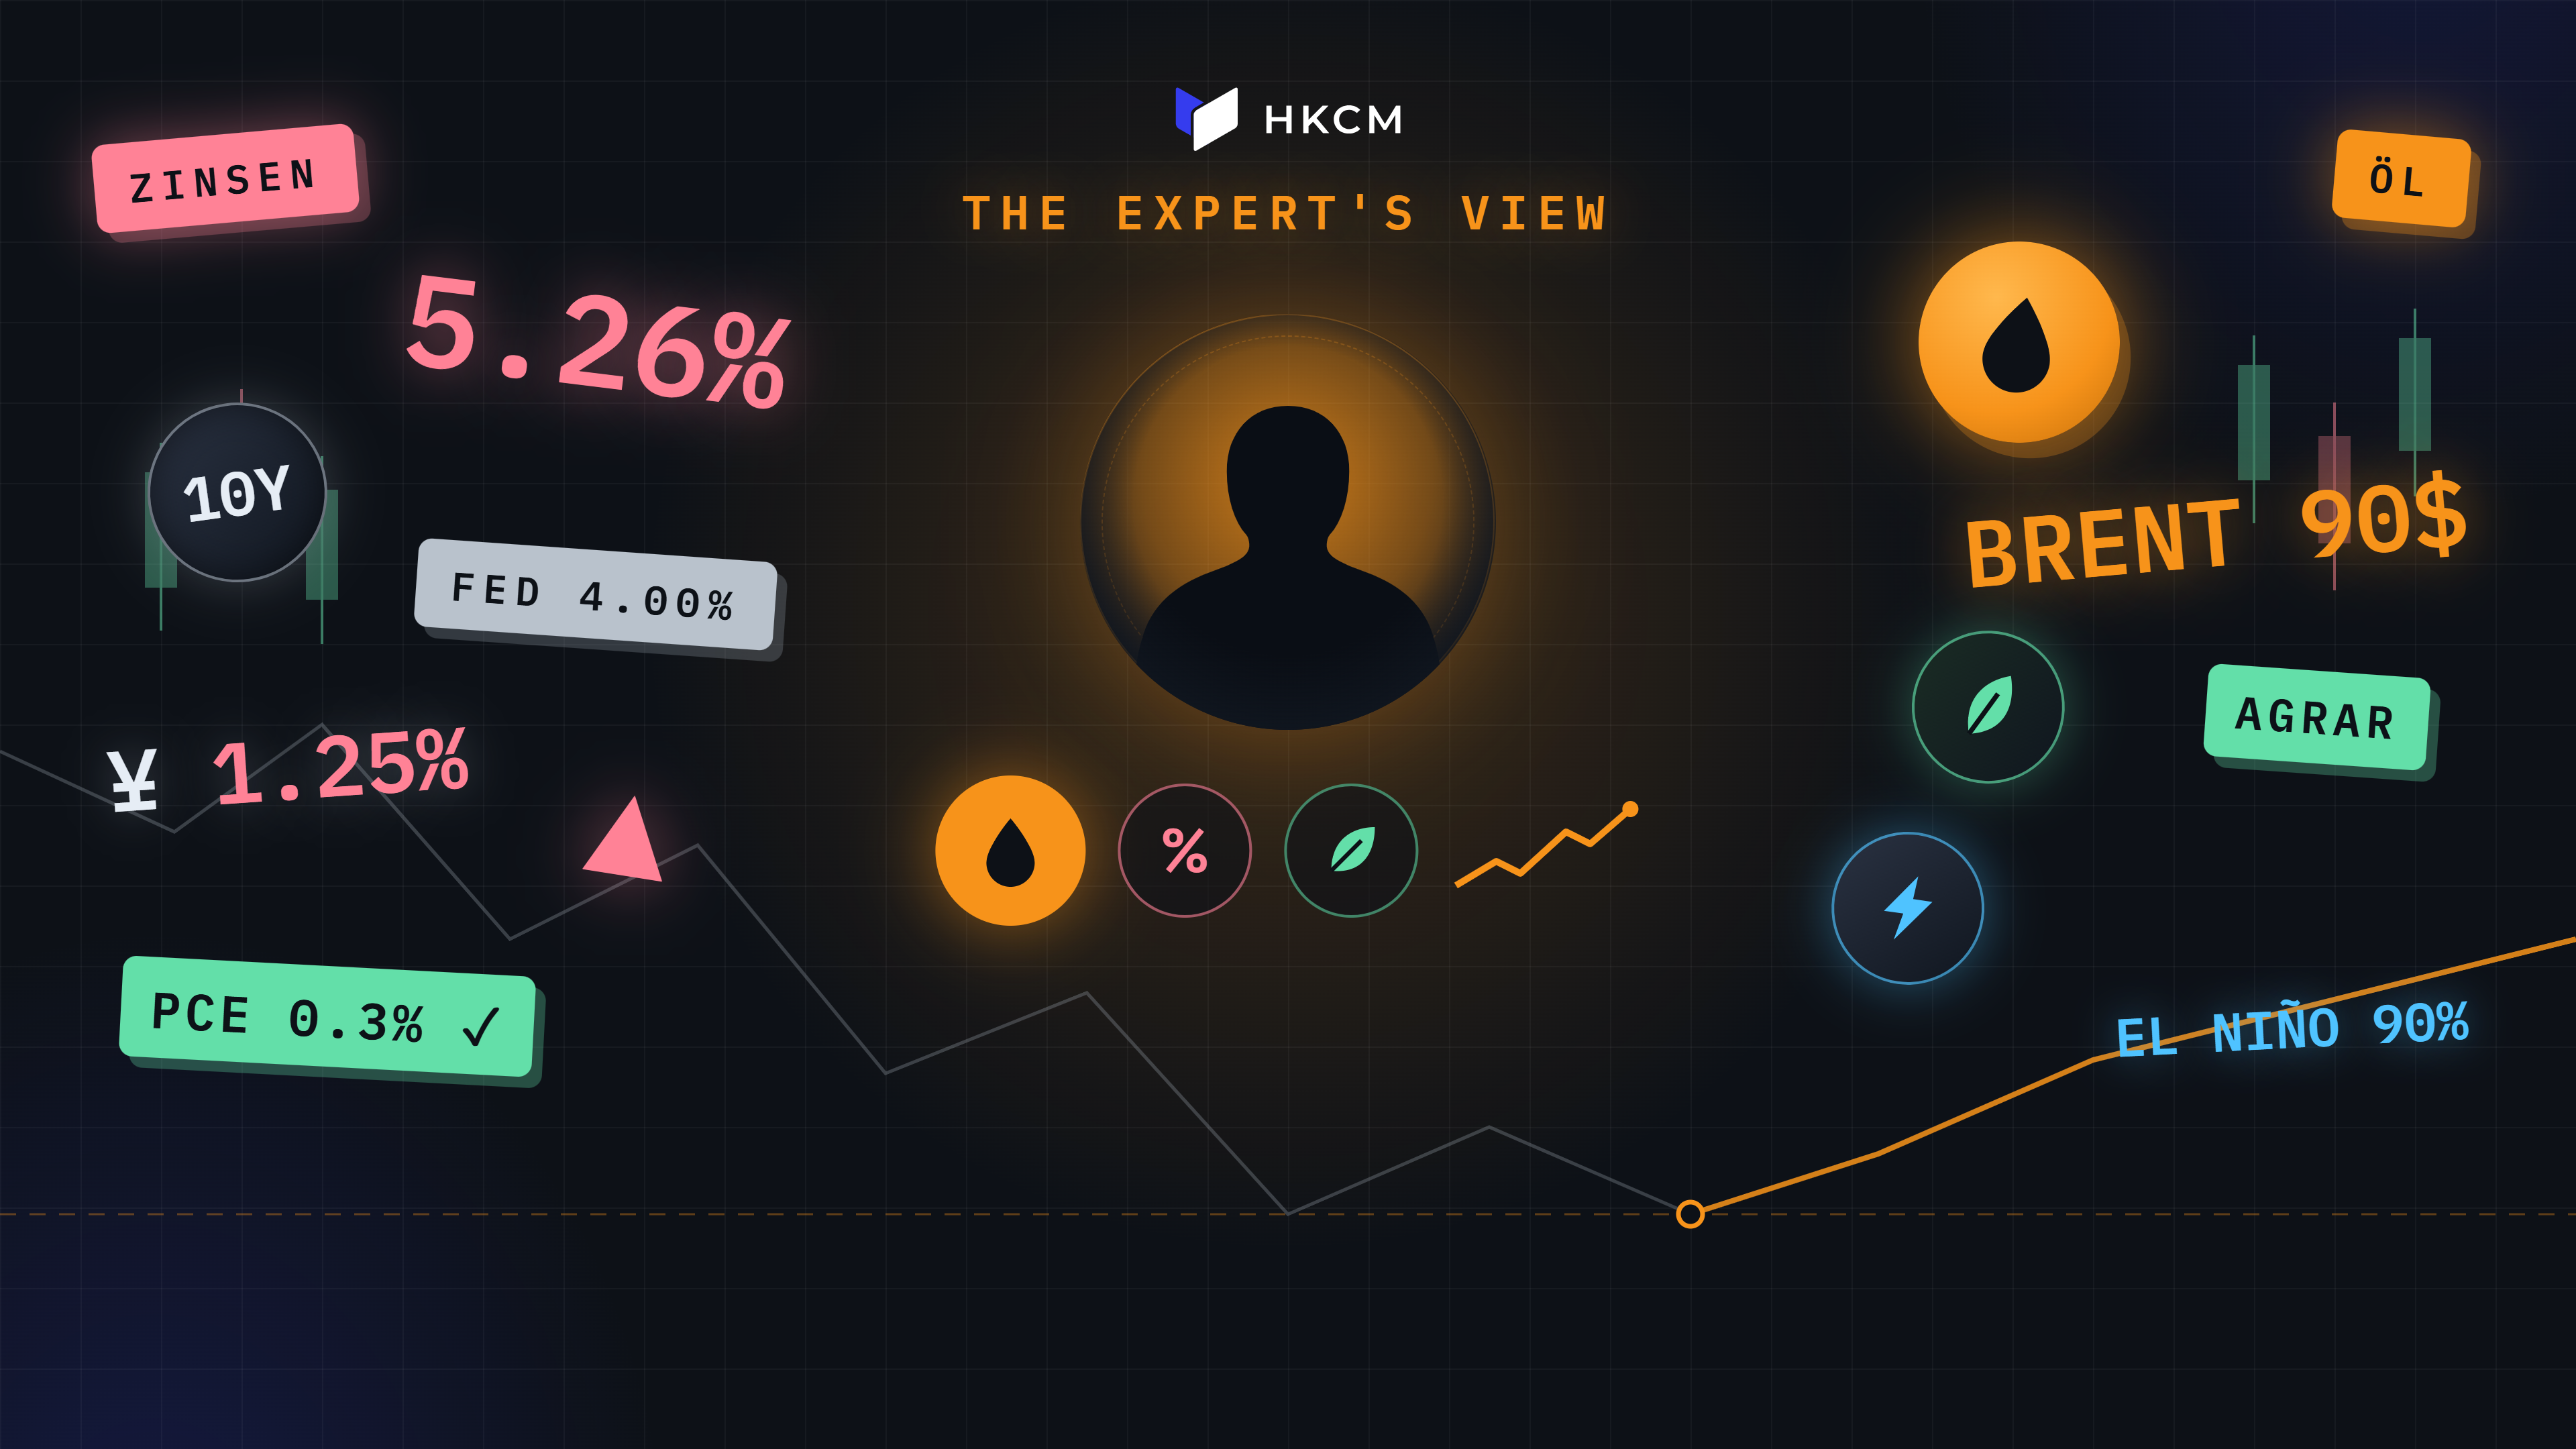
Die PCE-Daten vom 30. September veränderten die kurzfristige Erwartung an die Fed sofort. Nach der Veröffentlichung sah der Terminmarkt eine Wahrscheinlichkeit von rund 38 Prozent für eine weitere Zinserhöhung im Oktober. Im vorherigen Handel hatte sie noch bei rund 51 Prozent gelegen, eine Woche zuvor bei knapp 71 Prozent. Die jüngste verfügbare tägliche amtliche Referenzrendite zehnjähriger US-Staatsanleihen lag am 29. September bei 5.26 Prozent.
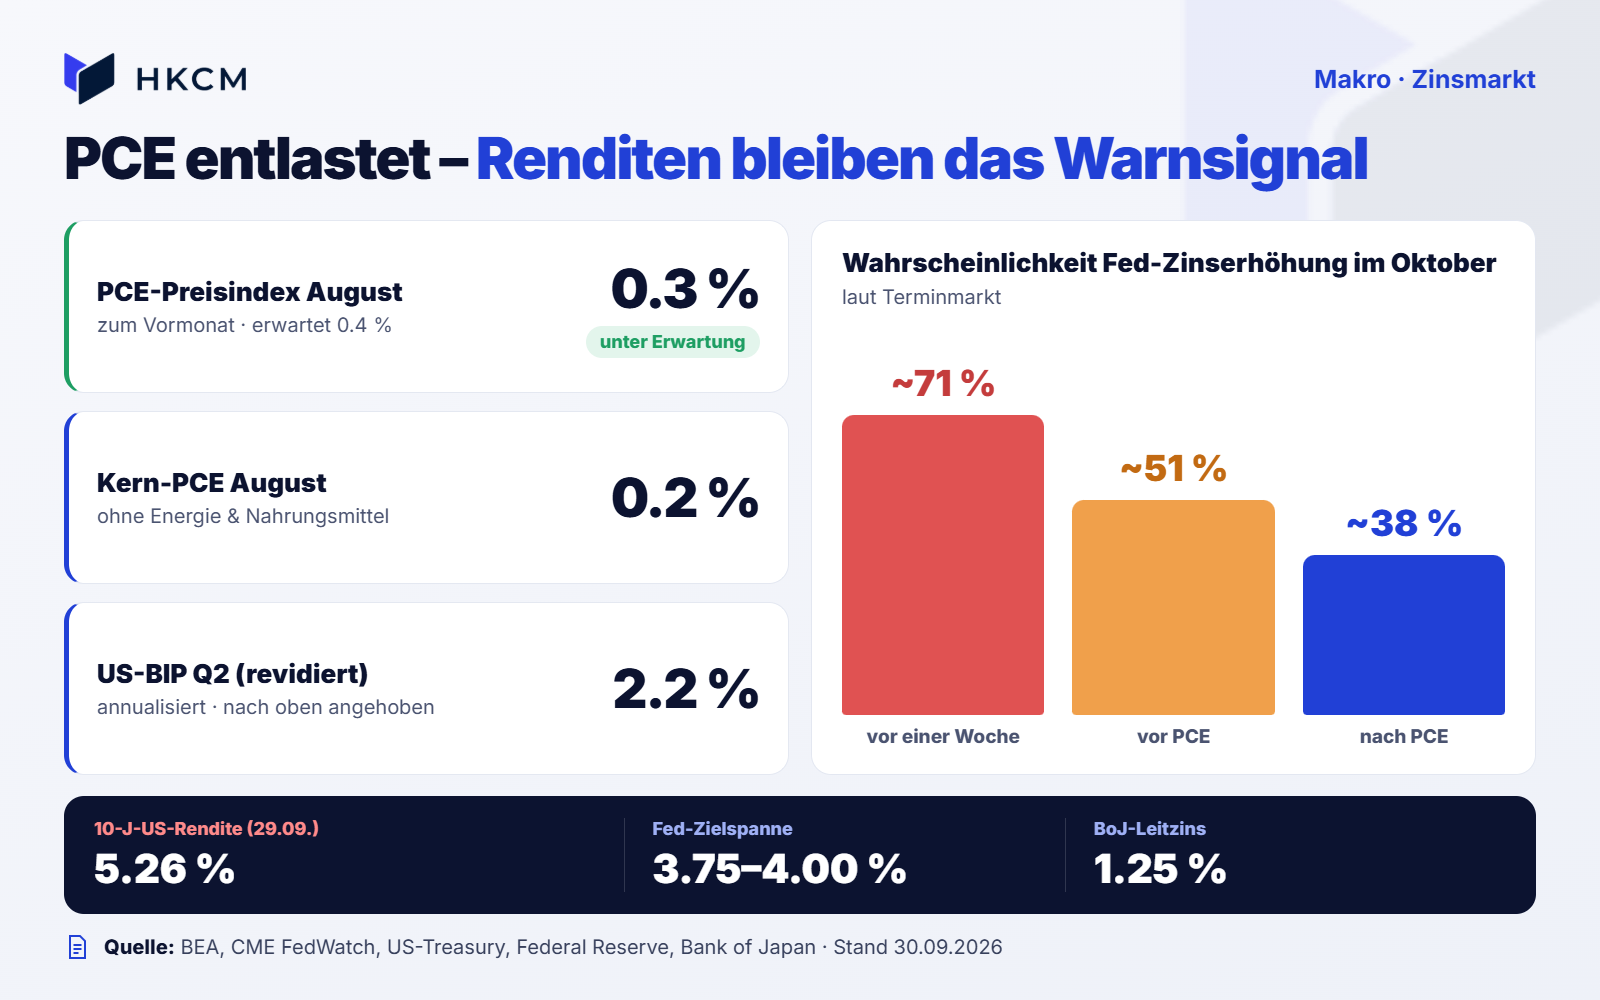
Diese Spannung erklärt den vorsichtigen Blick des Analysten. Die Fed hatte ihre Zielspanne am 16. September um 25 Basispunkte auf 3.75 bis 4.00 Prozent angehoben und auf weiterhin erhöhte Inflation verwiesen. Höhere Renditen verteuern die Finanzierung von Unternehmen und erhöhen zugleich die Attraktivität sicherer Zinsanlagen. Das trifft besonders Aktien, deren erwartete Gewinne weit in der Zukunft liegen. Ein freundlicher Inflationswert kann den Druck mindern. Er beseitigt ihn nicht automatisch.
Auch Japan gehört für ihn in dieses Bild. Die Bank of Japan erhöhte ihren Leitzins im September auf 1.25 Prozent. Dadurch wird die Finanzierung über den Yen für manche Investoren weniger günstig. Beim sogenannten Yen-Carry-Trade leihen sich Marktteilnehmer Geld zu niedrigen Zinsen in Yen und investieren es in höher verzinste oder risikoreichere Anlagen. Steigende japanische Zinsen oder ein stärkerer Yen können solche Positionen anfälliger machen. Das ist kein Auslöser für jeden Rücksetzer. Es bleibt aber ein wichtiger Teil des globalen Liquiditätsumfelds.
Öl kann die nächste Inflationswelle auslösen
Unser Analyst schaut ebenso genau auf Öl. Steigende Energiepreise wirken über Transport, Produktion und Konsum in viele Bereiche hinein. Hält ein Preisanstieg an, kann er die Inflationssorgen neu entfachen, Renditen nach oben treiben und die Risikobereitschaft an der Börse abkühlen.
Die US-Energiebehörde EIA erwartet in ihrem Ausblick vom 9. September für das zweite Halbjahr einen Brent-Durchschnittspreis von rund 90 US-Dollar je Barrel. Sie verweist auf um 400 Millionen Barrel gesunkene globale Lagerbestände und anhaltende Beschränkungen bei Ausfuhren aus dem Nahen Osten. Gleichzeitig geht die Behörde davon aus, dass sich die Produktion im kommenden Jahr erholt und Brent 2027 im Schnitt auf 74 US-Dollar fällt. Diese Prognose zeigt die Unsicherheit: Ein enger Markt kann Preise zunächst hochhalten, eine bessere Versorgung die Lage später wieder entspannen.
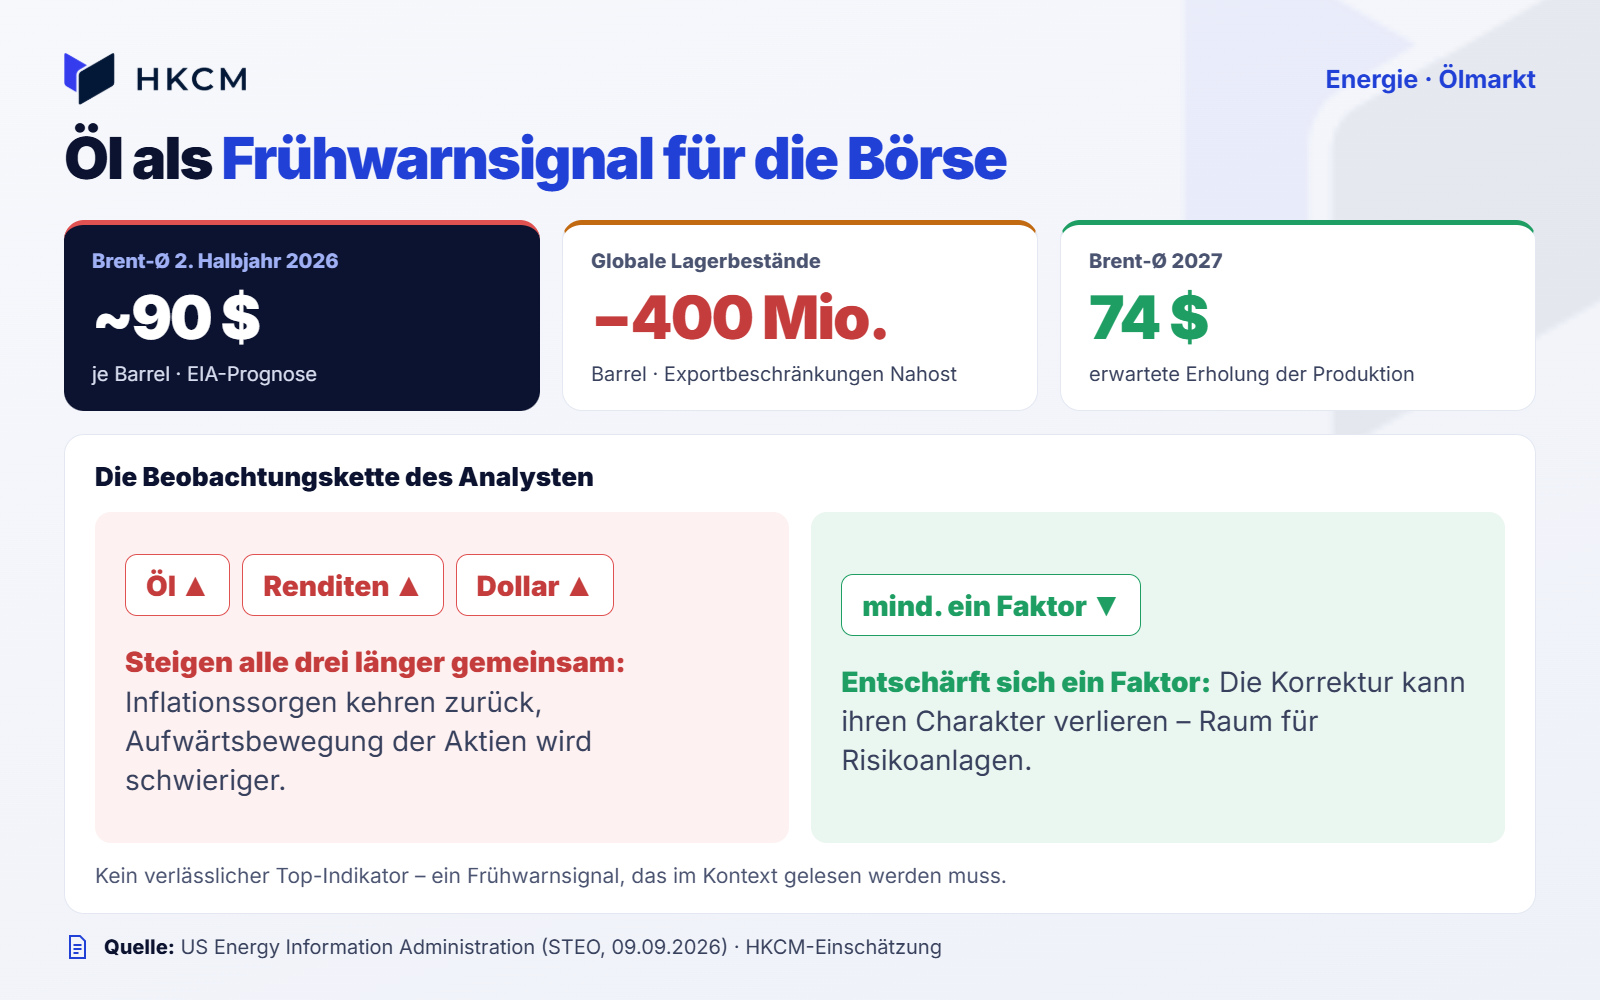
Für den Analysten entsteht daraus eine klare Beobachtungskette. Steigen Öl, Renditen und Dollar über längere Zeit gemeinsam, wird es für den Aktienmarkt schwieriger, seine Aufwärtsbewegung fortzusetzen. Entschärft sich mindestens einer dieser Faktoren, kann eine Korrektur dagegen ihren Charakter verlieren und wieder Raum für Risikoanlagen schaffen. Energiepreise sind für ihn daher kein verlässlicher Top-Indikator. Sie sind ein Frühwarnsignal, das im Kontext gelesen werden muss.
Agrarwerte: Wetter und Kosten treffen zusammen
Der Blick auf Energie führt direkt zum Agrarmarkt. Erdgas ist ein zentraler Kostenfaktor bei der Herstellung von Stickstoffdünger. Diesel und andere Energieträger beeinflussen zudem Transport, Verarbeitung und landwirtschaftliche Produktion. Höhere Energiepreise können daher die gesamte Kostenkette verschieben. Für Agrarunternehmen ist das allerdings kein Selbstläufer: Steigende Kosten können auch die Margen von Landwirten belasten und ihre Nachfrage nach Betriebsmitteln dämpfen.
Hinzu kommt ein Wetterrisiko mit potenziell globaler Wirkung. Die US-Wetterbehörde NOAA sieht in ihrer September-Prognose für Herbst und Winter 2026/27 eine Wahrscheinlichkeit von mehr als 90 Prozent für ein sehr starkes El-Niño-Ereignis. Für Oktober bis Dezember beziffert sie die Chance auf ein historisch starkes Ereignis mit 75 Prozent. El Niño kann Niederschläge und Temperaturen regional verändern. Welche Ernten, Handelswege oder Rohstoffpreise tatsächlich betroffen sind, hängt jedoch von der jeweiligen Region und dem konkreten Wetterverlauf ab.
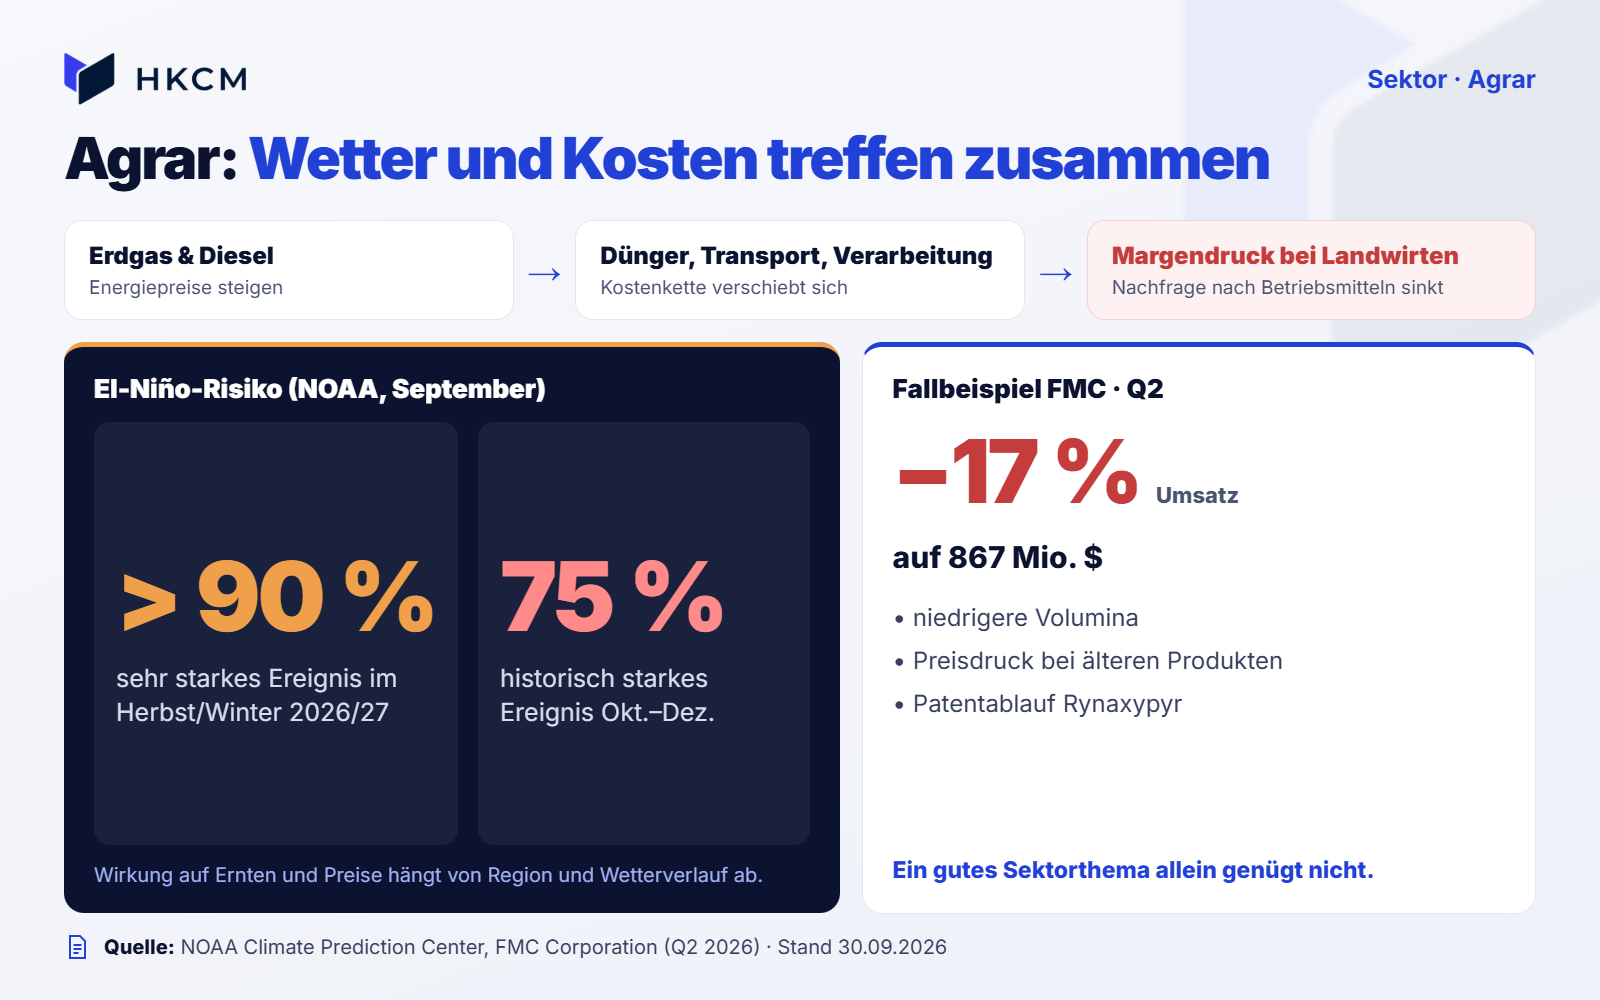
FMC ist für den Analysten ein Beispiel dafür, warum ein gutes Sektorthema allein nicht genügt. Der Pflanzenschutzkonzern meldete im zweiten Quartal einen Umsatzrückgang von 17 Prozent auf 867 Millionen US-Dollar. Niedrigere Volumina, Preisdruck bei älteren Produkten und geringere Bestellungen von Diamid-Partnern belasteten das Geschäft. Parallel arbeitet FMC an der Zeit nach dem Patentablauf für Rynaxypyr und will mit neuen Wirkstoffen wieder wachsen. Die operative Erholung muss sich somit erst noch in den Zahlen zeigen.
Clean Energy braucht Geduld und ein besseres Umfeld
Genau an dieser Stelle setzt seine selektive Sicht auf Clean Energy an. Solarenergie, Uran und die Strominfrastruktur könnten vom wachsenden Energiebedarf der Rechenzentren profitieren. Die EIA rechnet für die USA 2026 mit Stromverkäufen von 4135 Milliarden Kilowattstunden und verweist ausdrücklich auf Rechenzentren sowie zusätzliche industrielle Nachfrage als Treiber. Fossile und erneuerbare Energiequellen stehen dabei nicht vor einer einfachen Ablösung, sondern vor einer Versorgungslücke, die verschiedene Technologien schließen müssen.
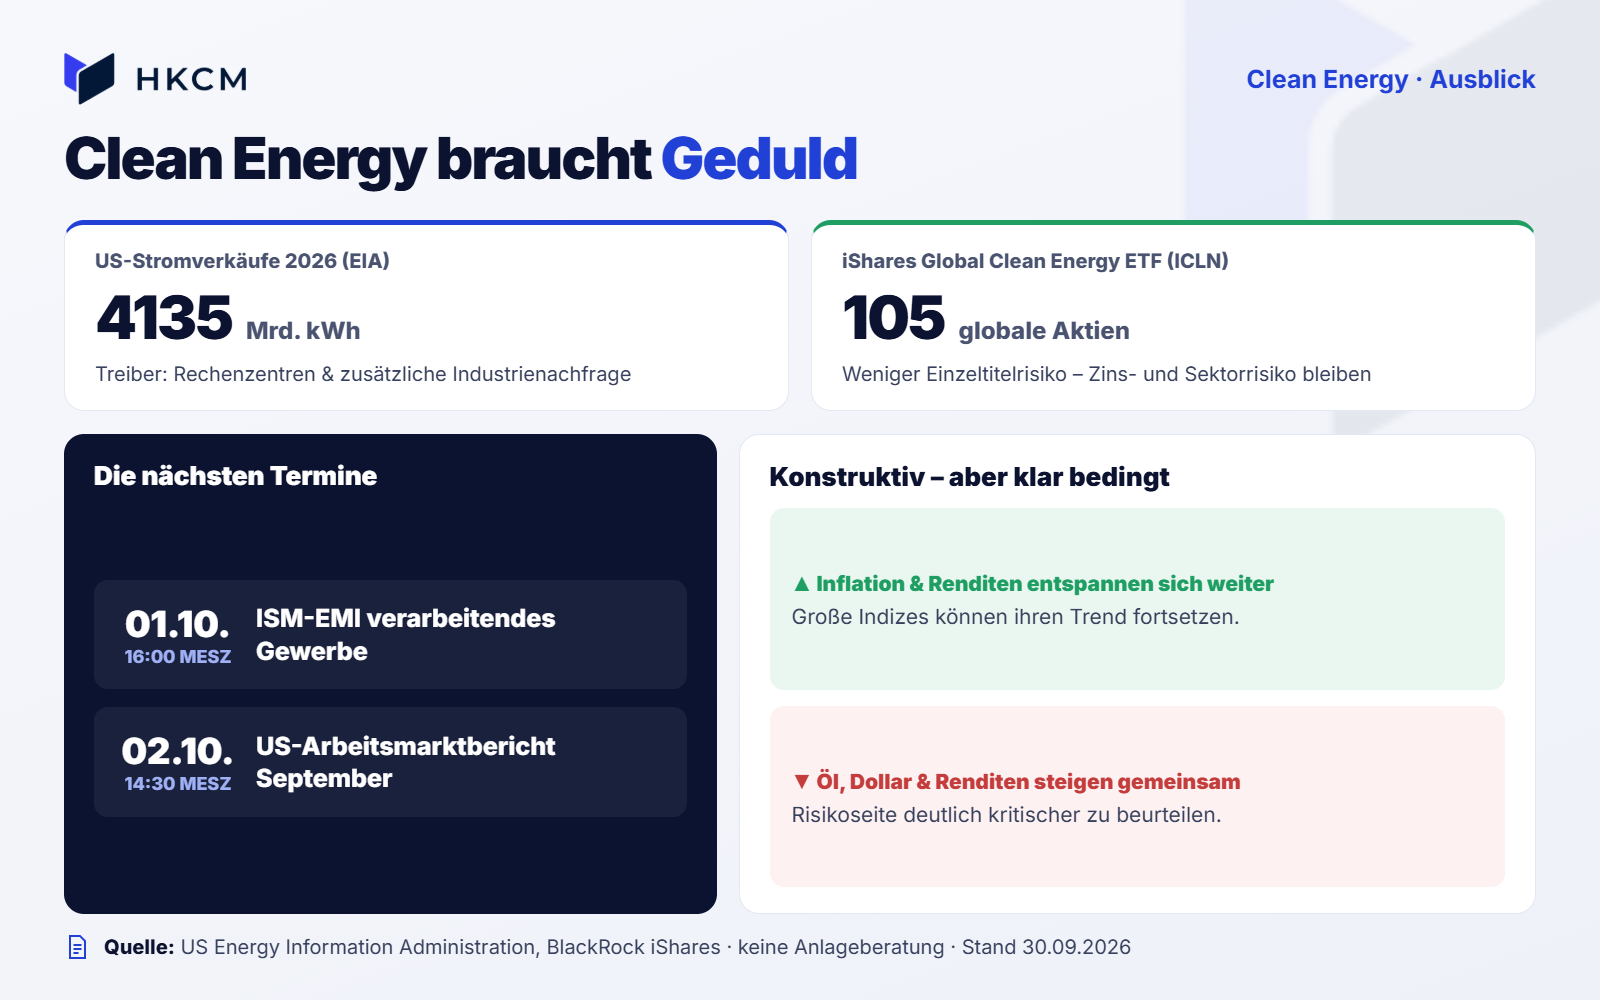
Der iShares Global Clean Energy ETF, kurz ICLN, ist für ihn ein möglicher Beobachtungswert für diese Idee. Der Fonds bündelt 105 globale Aktien aus dem Clean-Energy-Bereich und bildet den S&P Global Clean Energy Transition Index ab. Damit sinkt das Einzeltitelrisiko gegenüber einer einzelnen Solar- oder Wasserstoffaktie. Zins-, Sektor- und Kursrisiken bleiben jedoch bestehen. Gerade kapitalintensive Energiewende-Projekte reagieren empfindlich auf hohe Finanzierungskosten.
„Clean Energy ist für mich kein schneller Gegenentwurf zum Ölmarkt. Ich will sehen, dass das Zinsumfeld und die Chartstruktur mitspielen. Erst dann wird aus einer interessanten Story ein sauberes Setup.“
Die nächsten Daten entscheiden über die Richtung
Nach den PCE- und BIP-Daten vom 30. September stehen zwei weitere wichtige Konjunkturindikatoren im Fokus: Der ISM-Einkaufsmanagerindex für das verarbeitende Gewerbe erscheint am 1. Oktober um 16:00 Uhr MESZ. Der US-Arbeitsmarktbericht für September folgt am 2. Oktober um 14:30 Uhr MESZ. Beide Veröffentlichungen liefern Hinweise darauf, wie viel Preisdruck und konjunkturelle Stärke noch im System stecken.
Leseempfehlung: Expert's View: El Niño kommt: Wird das der Trendmarkt des Winters?
Unser Analyst bleibt deshalb bei einer konstruktiven, aber klar bedingten Sicht. Hält die jüngste Entspannung bei Inflation und Renditen an, können die großen Indizes ihren übergeordneten Trend fortsetzen. Steigen hingegen Ölpreise, Dollar und langfristige Renditen erneut gemeinsam, würde er die Risikoseite deutlich kritischer beurteilen. Sein Fokus liegt bis dahin auf Bereichen, in denen Energieversorgung, Agrarproduktion und Infrastruktur zusammenlaufen – jedoch nur dort, wo auch die technische Struktur eine belastbare Chance eröffnet.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.