Inflation, Arbeitsmarkt, Industrie: Diese Daten entscheiden die KW 40
Author
In der Kalenderwoche 40, vom 28. September bis 5. Oktober 2026, bündeln sich Konjunktur- und Preisdaten aus China, Europa, Japan und den USA. Im Mittelpunkt stehen Einkaufsmanagerindizes, Inflationsraten und die monatlichen US-Arbeitsmarktdaten. Aktuelle Werte sind im Kalender für die Zahlenveröffentlichungen noch nicht ausgewiesen.
Montag und Dienstag: EZB-Auftritt zum Wochenauftakt
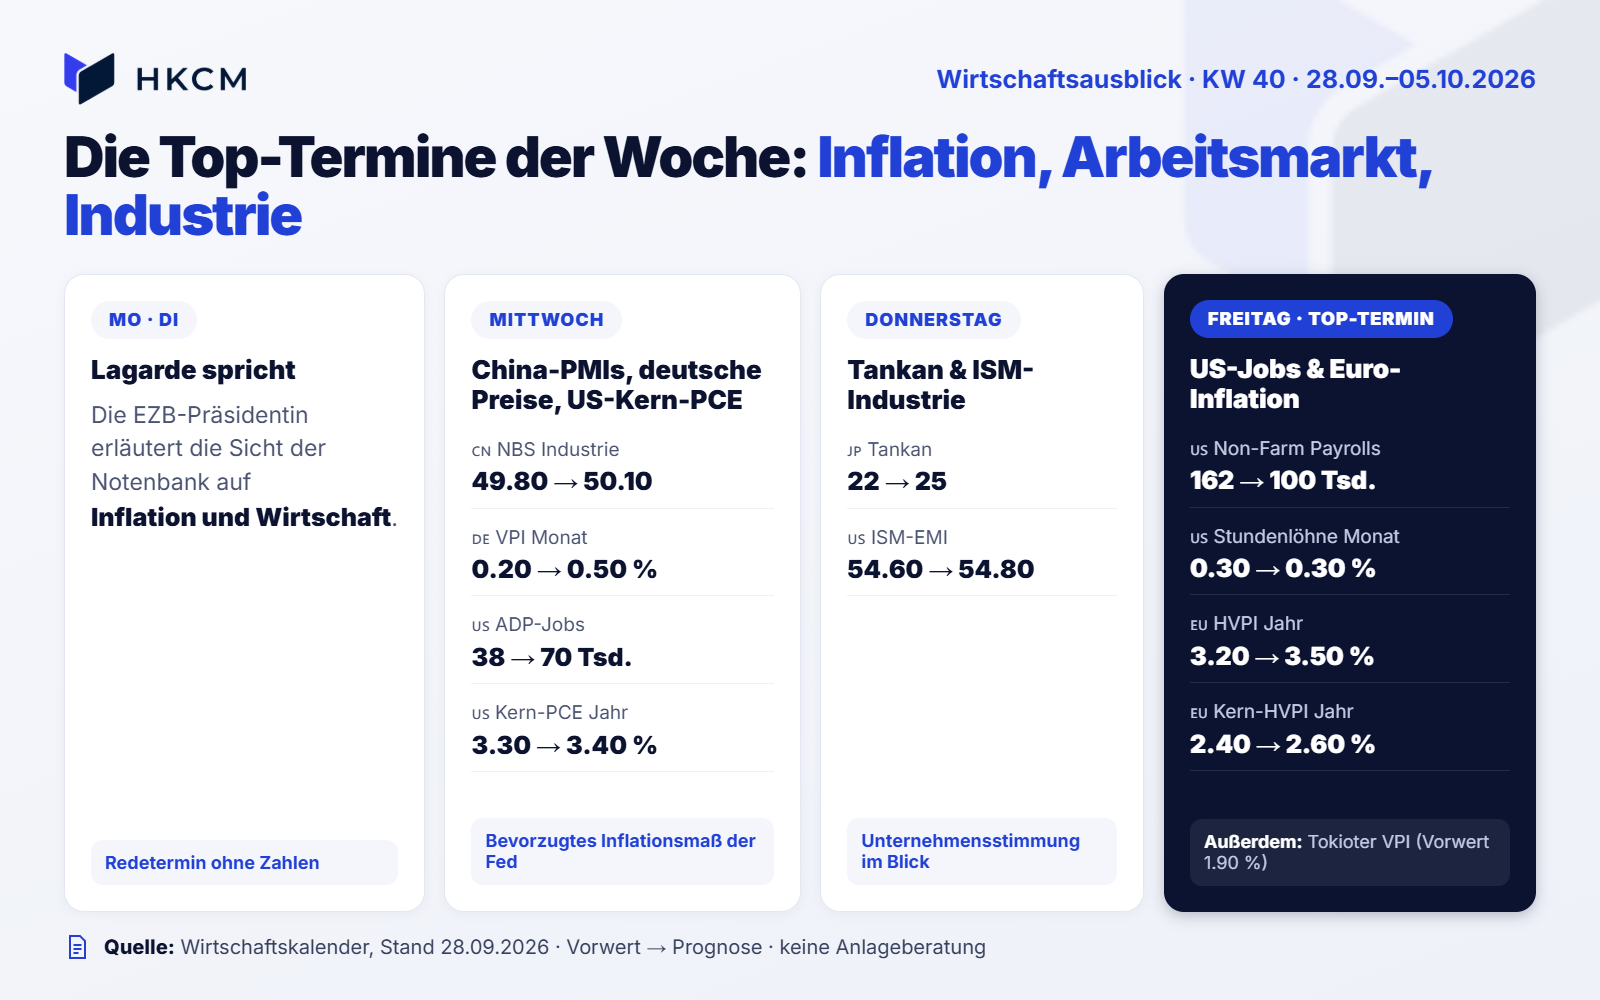
Die Woche begann heute mit einer Ansprache der EZB-Präsidentin Christine Lagarde. Die Europäische Zentralbank (EZB) verantwortet die Geldpolitik im Euroraum. Reden ihrer Präsidentin können die Einschätzung der Zentralbank zu Inflation und Wirtschaft erläutern.
Mittwoch: China-PMIs, deutsche Preise und US-Privatbeschäftigung
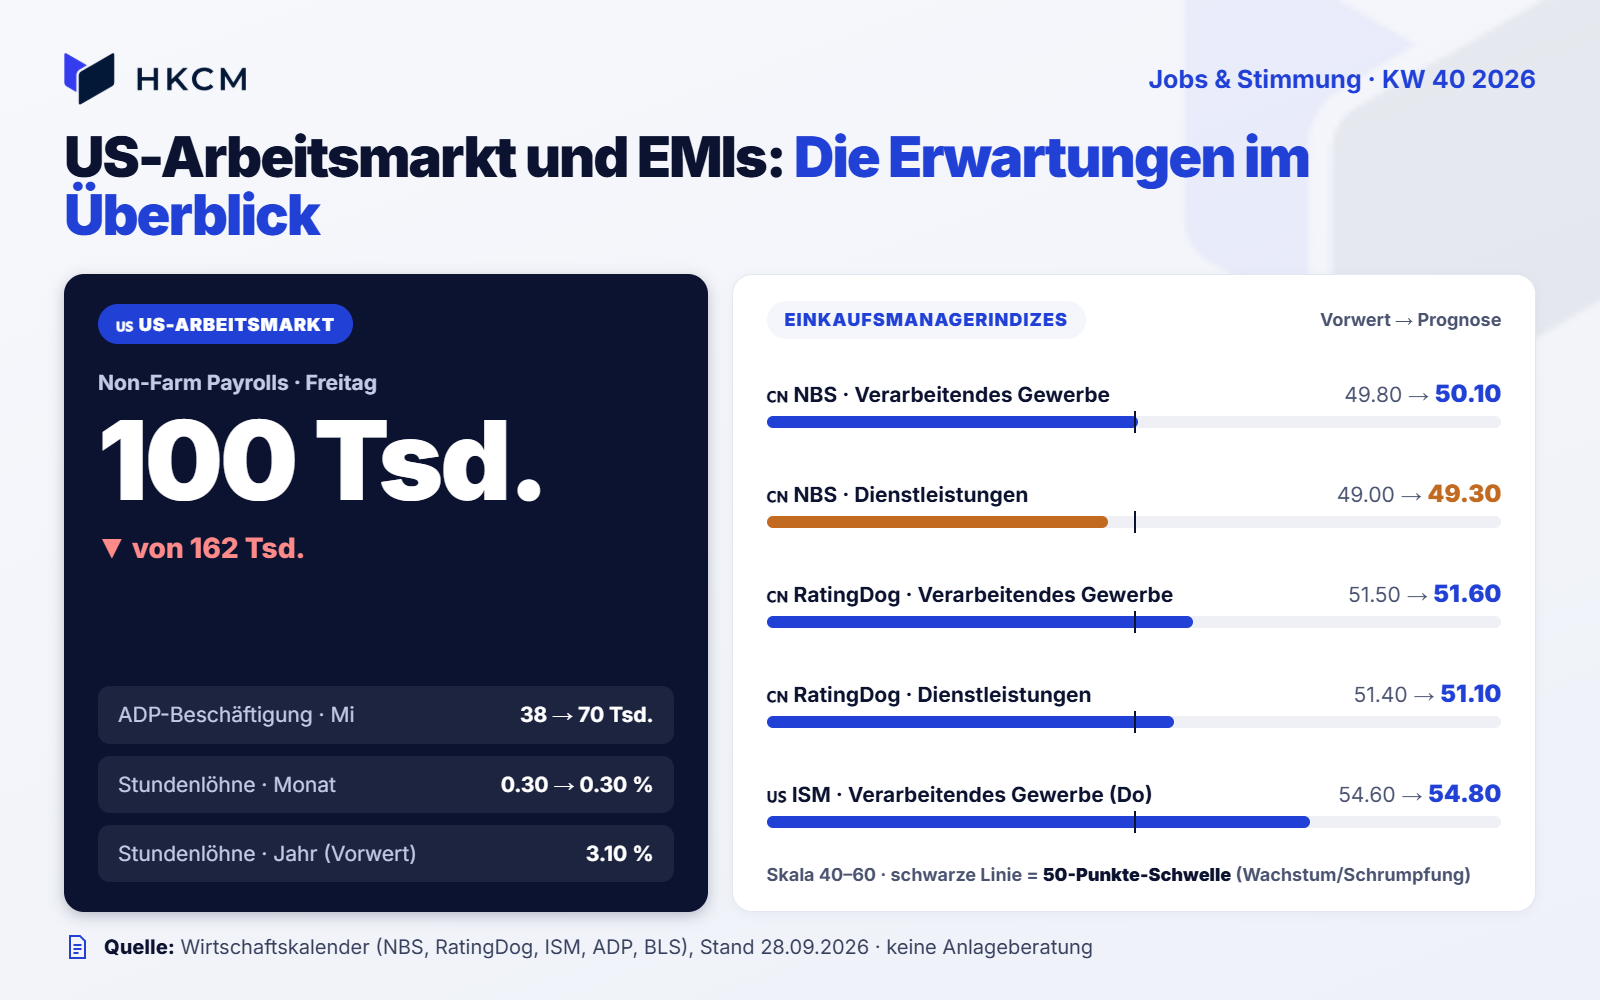
In China beginnen die Zahlen mit vier Einkaufsmanagerindizes (EMI). Sie beruhen auf Unternehmensbefragungen. Werte über 50 Punkten stehen üblicherweise für eine Ausweitung der Aktivität gegenüber dem Vormonat, Werte darunter für einen Rückgang. Für den NBS-EMI des verarbeitenden Gewerbes wird ein Anstieg von 49.80 auf 50.10 Punkte erwartet, für den NBS-Dienstleistungs-EMI ein Anstieg von 49.00 auf 49.30 Punkte. Der RatingDog-Dienstleistungs-EMI soll von 51.40 auf 51.10 Punkte zurückgehen; der RatingDog-EMI für das verarbeitende Gewerbe von 51.50 auf 51.60 Punkte steigen.
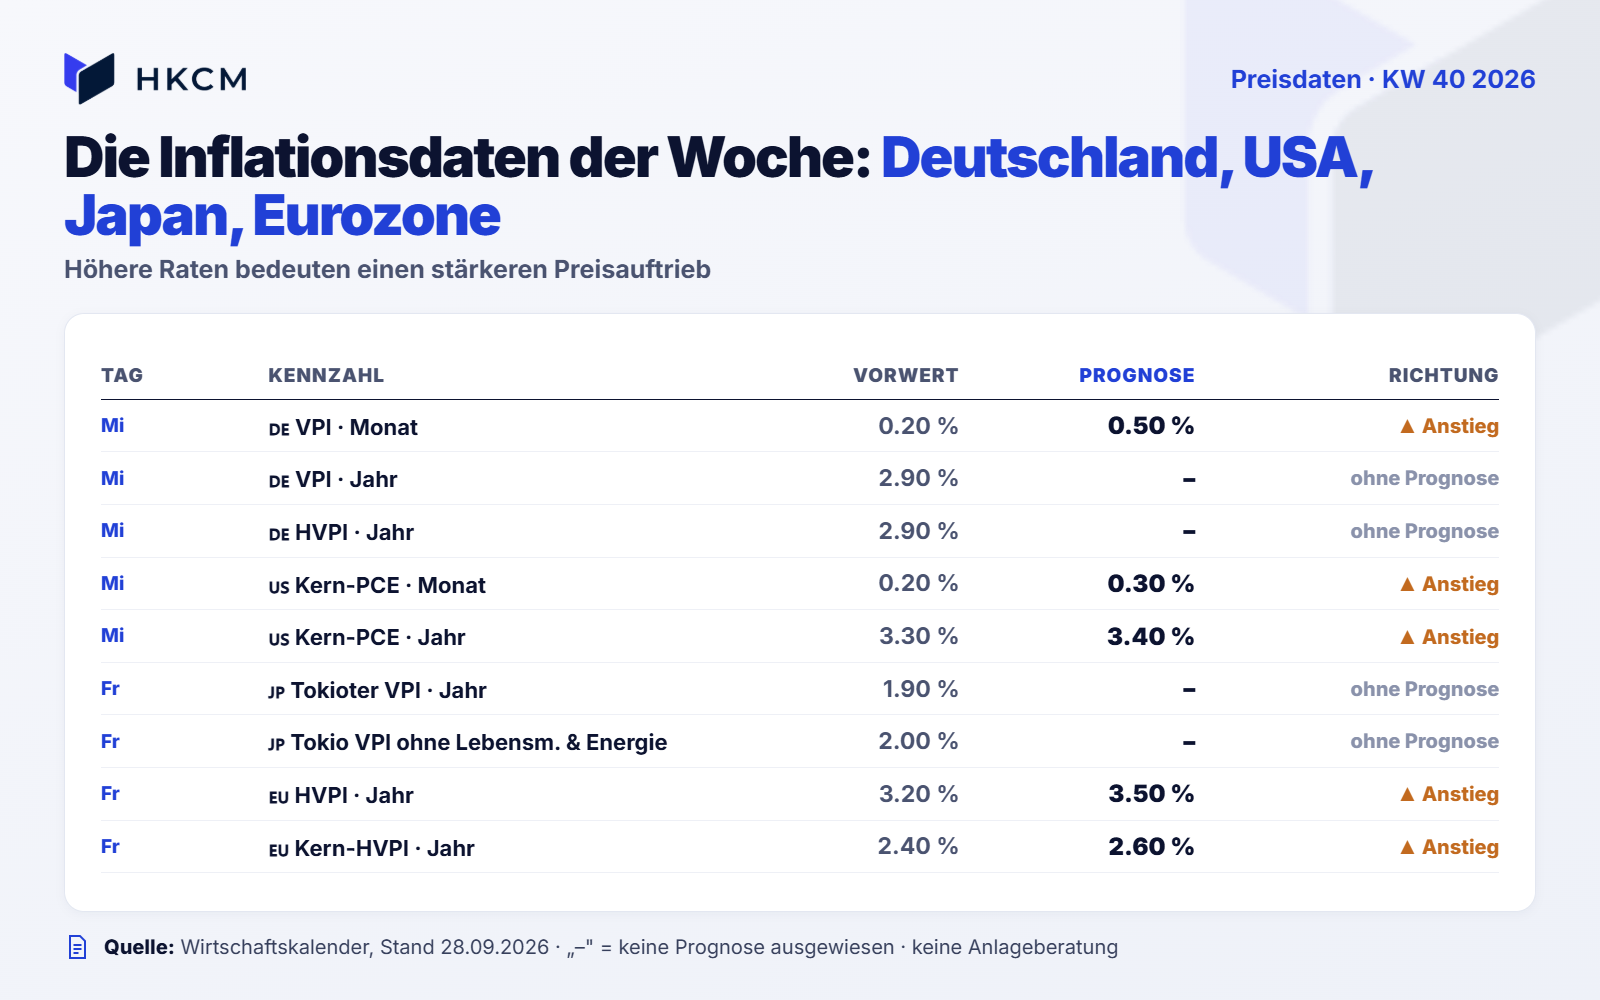
Aus Deutschland folgen Einzelhandelsumsätze und Verbraucherpreise. Die Einzelhandelsumsätze auf Jahresbasis lagen zuvor bei minus 2.50 Prozent. Sie messen die Umsatzentwicklung im Einzelhandel gegenüber dem Vorjahresmonat; höhere Raten stehen für ein stärkeres Umsatzwachstum oder einen geringeren Rückgang. Beim Verbraucherpreisindex (VPI) betrug die vorherige Jahresrate 2.90 Prozent. Der harmonisierte Verbraucherpreisindex (HVPI) lag ebenfalls bei 2.90 Prozent. Der HVPI ermöglicht einen europaweit vergleichbaren Blick auf die Preisentwicklung. Für die VPI-Monatsrate liegt die Prognose bei 0.50 Prozent nach 0.20 Prozent.
In den USA wird für die ADP-Beschäftigungsänderung ein Zuwachs von 70.00 Tsd. nach 38.00 Tsd. erwartet. Der Indikator schätzt die Veränderung der privaten Beschäftigung. Zudem soll die Kernrate des Preisindex für persönliche Konsumausgaben (PCE) auf Monatsbasis von 0.20 auf 0.30 Prozent steigen und auf Jahresbasis von 3.30 auf 3.40 Prozent. Die Kernrate klammert Energie und Nahrungsmittel aus und bildet den grundlegenden Preisauftrieb ab.
Donnerstag: Japans Unternehmensklima und US-Industrie
In Japan wird der Tankan-Herstellungsindex für große Unternehmen erwartet. Er basiert auf einer Unternehmensumfrage der Bank of Japan und misst die Einschätzung der Geschäftslage. Die Prognose liegt bei 25.00 Punkten nach 22.00 Punkten; höhere Werte stehen für eine günstigere Stimmung. In den USA soll der ISM-EMI für das verarbeitende Gewerbe von 54.60 auf 54.80 Punkte steigen. Auch hier markiert die 50-Punkte-Schwelle die Grenze zwischen Ausweitung und Rückgang der Industrieaktivität.
Freitag: Japanische und europäische Inflation sowie US-Arbeitsmarkt
Der Tokioter VPI auf Jahresbasis lag zuvor bei 1.90 Prozent, der VPI ohne Lebensmittel und Energie bei 2.00 Prozent. Die Daten gelten als früher Hinweis auf die japanische Preisentwicklung; höhere Jahresraten bedeuten einen stärkeren Preisanstieg gegenüber dem Vorjahr. Für die Eurozone lag der HVPI im Monatsvergleich zuvor bei 0.40 Prozent, die Kernrate bei 0.20 Prozent. Auf Jahresbasis wird beim HVPI ein Anstieg von 3.20 auf 3.50 Prozent und bei der Kernrate von 2.40 auf 2.60 Prozent erwartet.
Zum Wochenschluss soll die US-Beschäftigung außerhalb der Landwirtschaft um 100.00 Tsd. Stellen zunehmen, nach 162.00 Tsd. zuvor. Die Kennzahl erfasst die monatliche Veränderung der Beschäftigung ohne Landwirtschaft. Die durchschnittlichen Stundenlöhne sollen im Monatsvergleich bei 0.30 Prozent bleiben; ihr Vorwert auf Jahresbasis beträgt 3.10 Prozent. Steigende Löhne können den Einkommenszuwachs und zugleich den Kostendruck in Unternehmen abbilden.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.