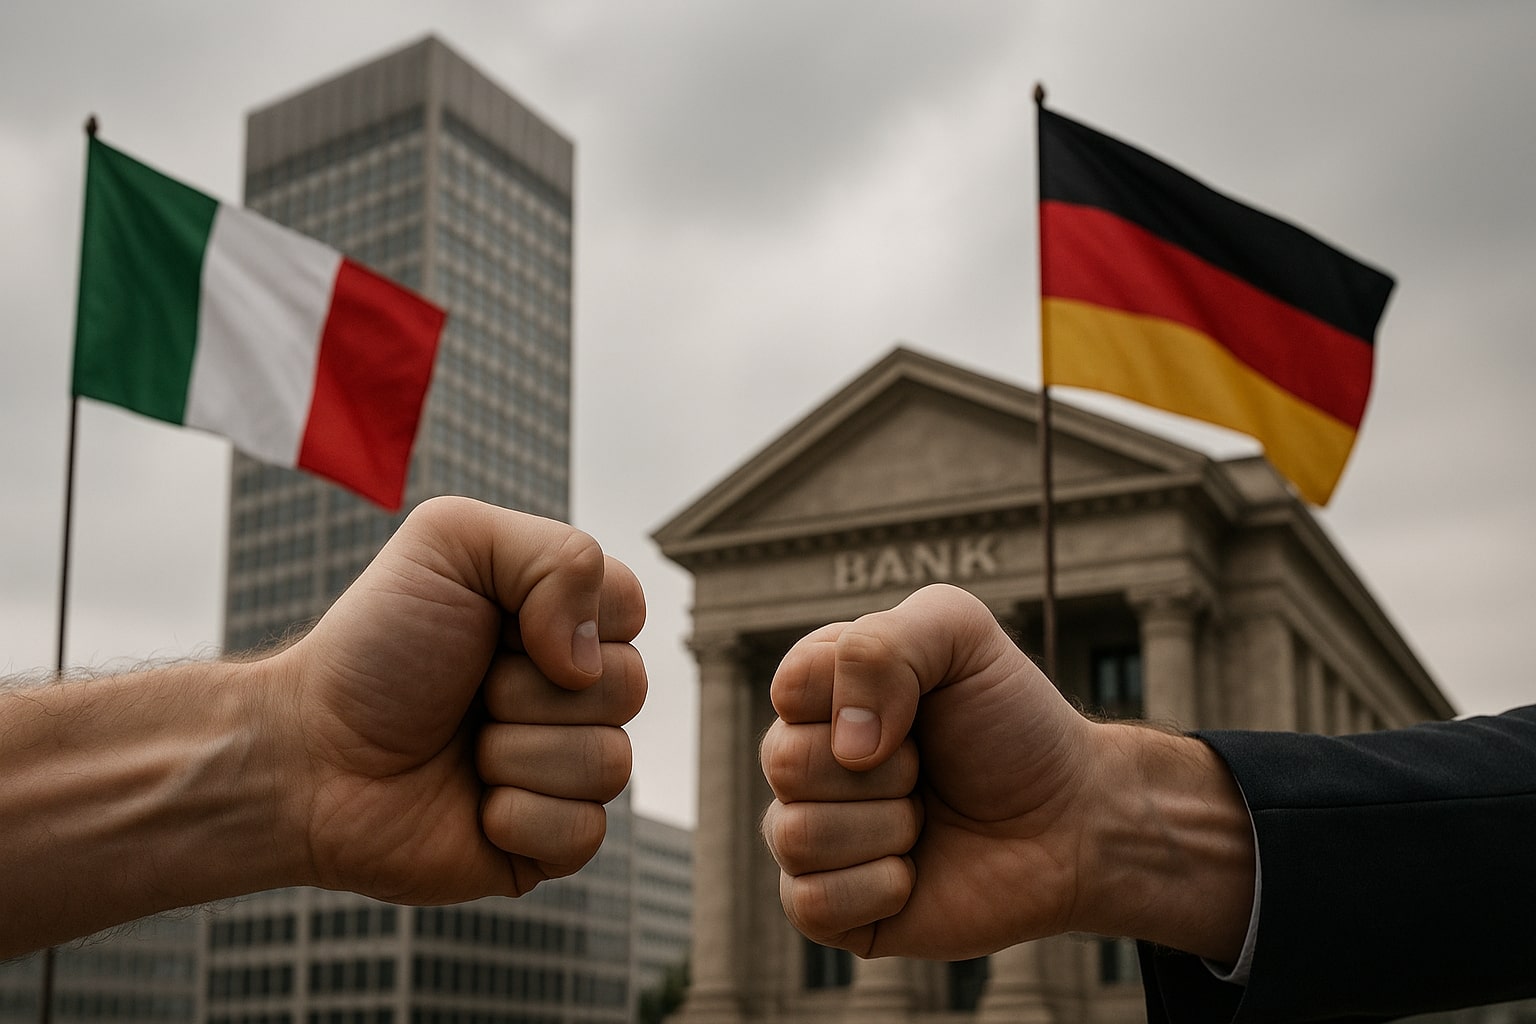
Kampf um Commerzbank: UniCredit macht Ernst
Author
Die italienische Großbank UniCredit hat ihren Anteil an der Commerzbank kontinuierlich auf mittlerweile 29 Prozent ausgebaut und damit den Übernahmekampf um das zweitgrößte deutsche Privatbankinstitut in eine entscheidende Phase geführt. Was als scheinbar opportunistischer Einstieg im September 2024 begann, entwickelt sich zu einem der komplexesten Übernahmekämpfe der jüngeren europäischen Bankengeschichte – mit weitreichenden Implikationen für den deutschen Finanzstandort.
UniCredit forciert Entscheidung durch strategisches Ultimatum
UniCredit-Chef Andrea Orcel sieht nach eigenen Angaben keinen Handlungsdruck mit Blick auf eine mögliche Übernahme der Commerzbank, doch diese Gelassenheit täuscht über die tatsächliche Brisanz der Situation hinweg. Mit der schrittweisen Aufstockung der Beteiligung von ursprünglich neun Prozent auf nun 29.3 Prozent hat UniCredit geschickt eine Position aufgebaut, die sowohl Sprungbrett als auch Druckmittel darstellt.
Die 30-Prozent-Schwelle ist dabei nicht zufällig gewählt: Sie markiert in der deutschen Bankenaufsicht eine kritische Grenze, ab der verschärfte Meldepflichten und Kontrollrechte greifen. UniCredit bewegt sich bewusst knapp unterhalb dieser Schwelle und nutzt damit einen regulatorischen Graubereich geschickt aus.
Warum wehrt sich die Commerzbank gegen die Übernahme?
Die vehemente Ablehnung der Commerzbank-Führung gegenüber einer UniCredit-Übernahme basiert auf fundamental unterschiedlichen Vorstellungen über die Zukunft der deutschen Bank. Der Widerstand gegen Begehrlichkeiten des Konkurrenten aus Mailand ist breit und reicht von der Geschäftsführung über den Aufsichtsrat bis hin zur Belegschaft.
Die Commerzbank fürchtet primär den Verlust ihrer strategischen Autonomie und ihrer spezifischen Positionierung im deutschen Markt. Als traditionell stark im Mittelstandsgeschäft verwurzelte Bank befürchtet man, dass eine italienische Muttergesellschaft andere Prioritäten setzen könnte. Dabei geht es nicht nur um kulturelle Unterschiede, sondern um handfeste geschäftspolitische Erwägungen:
Strategische Neuausrichtung: Die UniCredit könnte die Commerzbank in ihre paneuropäische Strategie eingliedern und dabei die deutsche Mittelstandsexpertise verwässern
Personalabbau: Synergieeffekte werden traditionell durch Stellenstreichungen erreicht – es geht um über 40 000 Arbeitsplätze der Commerzbank, davon mehr als die Hälfte in Deutschland
Markenidentität: Die über 150-jährige Geschichte der Commerzbank als deutsche Institution steht ebenfalls auf dem Spiel
UniCredit droht mit Verkauf ins Ausland
Weil sich die Commerzbank weiterhin querstellt, drohen die Italiener nun damit, ihre 29-Prozent-Beteiligung an Nicht-EU-Investoren zu verkaufen, sollte eine Übernahme nicht zustande kommen. Diese Drohung ist strategisch bemerkenswert durchdacht und trifft sowohl die Commerzbank als auch die deutsche Politik an einem neuralgischen Punkt. Die Befürchtungen vor Nicht-EU-Investoren sind vielschichtig begründet:
Regulatorische Unsicherheit: Investoren aus Drittländern unterliegen anderen aufsichtsrechtlichen Bestimmungen. Insbesondere bei systemrelevanten Banken wie der Commerzbank könnten sich Komplikationen bei der Einlagensicherung oder bei grenzüberschreitenden Transaktionen ergeben.
Strategische Kontrolle: Nicht-EU-Investoren, besonders aus autoritär geprägten Systemen wie etwa China, könnten politische Interessen vor wirtschaftliche stellen. Dies könnte die Kreditvergabe an sensible Branchen oder die Finanzierung bestimmter Projekte beeinflussen.
Datenschutz und Compliance: EU-Datenschutzbestimmungen und Compliance-Anforderungen könnten bei außereuropäischen Eigentümern schwieriger durchsetzbar sein.
Vor allem vor dem Hintergrund des Handelskonflikts zwischen China und Europa ist dieser Punkt brisant: Was, wenn die für den deutschen Markt wichtige Commerzbank plötzlich in der Hand eines wirtschaftspolitischen Gegners ist?
Bundesregierung zwischen Marktliberalismus und Protektionismus
Aus diesen Gründen bekräftigt auch die deutsche Regierung ihren Widerstand gegen die UniCredit-Pläne, wobei eine Sprecherin des Finanzministeriums die Initiativen von UniCredit als "nicht abgestimmt und wenig freundlich" bezeichnete. Diese Haltung offenbart ein fundamentales Spannungsfeld der deutschen Wirtschaftspolitik.
Einerseits bekennt sich Deutschland zu freien Märkten und europäischer Integration. Andererseits zeigt die Reaktion auf UniCredit protektionistische Reflexe, die an französische Industriepolitik erinnern. Die Bundesregierung befindet sich in einem Dilemma:
Rechtliche Grenzen: Innerhalb der EU sind Übernahmen grundsätzlich erlaubt, eine direkte politische Intervention ist schwer begründbar.
Eigentumsrechte: Mit noch zwölf Prozent Bundesanteil an der Commerzbank hat Berlin begrenzte Einflussmöglichkeiten.
Signalwirkung: Eine zu starke Intervention könnte internationale Investoren von Deutschland abschrecken.
Worauf müssen sich Commerzbank-Kunden vorbereiten?
Für die rund elf Millionen Commerzbank-Kunden dürften die unmittelbaren Auswirkungen einer UniCredit-Übernahme zunächst begrenzt bleiben. UniCredit-Chef Andrea Orcel versichert, die Präsenz der Commerzbank in der Fläche nicht antasten zu wollen.
Mittelfristig sind jedoch strukturelle Veränderungen wahrscheinlich:
Digitalisierung: UniCredit könnte die Digitalisierungsstrategie beschleunigen, was moderne Online-Services fördern, aber auch Filialen überflüssig machen könnte.
Produktpalette: Eine stärkere europäische Ausrichtung könnte neue grenzüberschreitende Finanzprodukte ermöglichen, aber auch zur Standardisierung bestehender Angebote führen.
Konditionen: Durch Synergieeffekte könnten langfristig günstigere Konditionen möglich werden, kurzfristig sind jedoch Anpassungen bei Gebührenstrukturen denkbar.
Zeitfenster schließt sich: Q4 2025 als Wendepunkt
UniCredit-Chef Orcel geht von einer endgültigen Entscheidung im vierten Quartal 2025 oder in einem Jahr aus. Diese Zeitschiene ist nicht zufällig gewählt: Sie gibt allen Beteiligten Raum für Verhandlungen, setzt aber auch eine klare Deadline.
Für die Commerzbank bedeutet dies, dass sie in den kommenden Monaten überzeugende Alternativen präsentieren muss. Eine reine Abwehrhaltung wird auf Dauer nicht ausreichen. Mögliche Szenarien umfassen: die Suche nach einem deutschen oder EU-europäischen Alternativ-Investor, Verstärkte Aktienrückkäufe zur Stärkung der Eigenständigkeit oder eine Kooperation statt Übernahme, sprich: eine strategische Partnerschaft.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


