Fußball-Flop, Chemie-Top: Deutschlands unterschätzte Börsen-Chance
Author
Das Wichtigste in Kürze:
Deutschlands Chemiebranche zeigt erste Erholungssignale.
Der internationale Wettbewerb bleibt hart.
Zwei deutsche Aktien rücken in den Fokus.
Deutschland stellt weniger als ein Prozent der Weltbevölkerung. Bei Chemieprodukten allerdings spielt die Bundesrepublik in einer anderen Liga: Rund neun Prozent der weltweiten Chemieexporte kommen von hier. Damit liegt Deutschland hinter China und den USA auf Rang drei. Und genau hier wird es mit der jüngsten konjunkturellen Erholung wieder richtig spannend: Im Kampf um die Chemie-WM könnte wieder Bewegung in die Tabelle kommen.
Denn während Deutschlands Chemieindustrie an einer empfindlichen Schwachstelle leidet, verschafft ihr die aktuelle Lage zugleich einen überraschenden Vorteil gegenüber der internationalen Konkurrenz. Unser Analyst sieht deshalb gerade zwei deutsche Aktien, die für Anleger besonders interessant werden könnten. Eine davon stellt sogar die Nummer eins ihrer Branche. Wie gut Deutschlands Chancen im Duell mit den USA und China tatsächlich stehen und ob sich daraus eine Einstiegschance ergibt, schauen wir uns genauer an.
Noch Krise oder schon Erholung?
Die Ausgangslage ist zunächst ernüchternd. Deutschlands Chemieindustrie produziert weiterhin deutlich unter ihren Möglichkeiten. Im zweiten Quartal waren die Anlagen der Chemie- und Pharmaunternehmen lediglich zu 73.2 Prozent ausgelastet. Der Branchenverband VCI rechnet für das Gesamtjahr noch mit einem Produktionsrückgang von 1.5 Prozent. Hohe Kosten und eine über Jahre schwache Industrienachfrage wirken weiterhin nach.
Doch es gibt erste Anzeichen einer Erholung. Gegenüber dem ersten Quartal stieg die Produktion um 2.4 Prozent, der Branchenumsatz legte um 7.3 Prozent auf 54.5 Milliarden Euro zu. Auch die Stimmung dreht: Das ifo-Geschäftsklima der Chemieindustrie sprang im September von -2.6 auf +5.5 Punkte, die Erwartungen sogar von -15.0 auf +2.3 Punkte. Gleichzeitig haben führende Wirtschaftsforschungsinstitute ihre Wachstumsprognose für Deutschland von 0.6 auf 1.3 Prozent mehr als verdoppelt. Vor allem überraschend starke Exporte und das Verarbeitende Gewerbe treiben die Erholung, zusätzlich profitieren deutsche Unternehmen von Produktionsproblemen bei Wettbewerbern aus der Golfregion. Von einem Aufschwung zu sprechen wäre dennoch verfrüht. Die deutsche Chemie hat sich aber zumindest aus der Defensive herausgearbeitet.
Drei Faktoren entscheiden über das Comeback
Ob aus den ersten Anzeichen einer Erholung tatsächlich mehr wird, hängt vor allem von drei Faktoren ab.
1. Konjunktur: Chemiekonzerne stehen weit vorne in den industriellen Lieferketten. Beginnen Automobilhersteller, Bauunternehmen oder Maschinenbauer wieder mehr zu produzieren, benötigen sie entsprechende Vorprodukte. Eine stärkere Industrieproduktion schlägt deshalb vergleichsweise früh auf die Nachfrage nach Chemikalien durch.
2. Energiekosten: Die Produktion benötigt große Mengen Strom und Gas, teilweise dient Erdgas selbst als Rohstoff. Genau hier besitzt Europa weiterhin einen erheblichen Nachteil gegenüber den USA. Bleiben die Energiepreise hoch oder ziehen erneut an, kann das die Wettbewerbsfähigkeit deutscher Standorte erheblich belasten.
3. China: Über Jahre wurden dort enorme Produktionskapazitäten aufgebaut. Das zusätzliche Angebot erhöht den Konkurrenzdruck auf dem Weltmarkt und kann Preise und Margen europäischer Hersteller belasten. Gleichzeitig kämpft China inzwischen selbst mit Überkapazitäten. Wie sich dieses Ungleichgewicht entwickelt, dürfte deshalb maßgeblich mitentscheiden, wie viel Raum deutschen Produzenten für eine Erholung bleibt.
Der Mbappé der deutschen Chemiebranche sitzt in Ludwigshafen
Wenn Deutschlands Chemiebranche einen Superstar hat, dann kommt er aus Ludwigshafen. BASF steht im aktuellen Ranking des Branchendienstes ICIS mit rund 70 Milliarden US-Dollar Chemieumsatz an der Spitze der weltgrößten Chemiekonzerne. Dahinter folgt der chinesische Sinopec, auch der US-Konkurrent Dow Inc. gehört zur internationalen Spitzengruppe. Deutschland liegt als Chemiestandort zwar hinter China und den USA auf Rang drei, stellt mit BASF aber ausgerechnet den größten Einzelspieler der Branche.
BASF aus Ludwigshafen zählt zu den Schwergewichten der globalen Chemieindustrie und spielt im internationalen Wettbewerb ganz vorne mit.
Und BASF liefert inzwischen erste Argumente dafür, dass dieser Spitzenplatz nicht nur eine Frage der Größe ist. Im zweiten Quartal stieg der Umsatz um 16 Prozent auf 17.2 Milliarden Euro. Die Verkaufspreise erhöhten sich um 11 Prozent, gleichzeitig legten die Absatzmengen um 7 Prozent zu. Auch operativ lief es besser: Vor Zinsen, Steuern und Abschreibungen verdiente BASF 2.4 Milliarden Euro. Sondereffekte, etwa durch Verkäufe oder Umstrukturierungen, sind dabei herausgerechnet. Anschließend hob der Konzern seine Jahresprognose an. Besonders interessant ist dabei die Kombination aus Preis und Menge: BASF verlangte nicht nur mehr für seine Produkte, sondern verkaufte gleichzeitig mehr davon. Auch für die Aktie bleibt unser Analyst grundsätzlich optimistisch: „Kurzfristige Rücksetzer sind weiterhin möglich. Die längerfristige Perspektive zeigt aus unserer Sicht jedoch nach oben.“
Das Duell mit den USA
Unser Analyst hat die Kursverläufe von BASF und Dow Inc. übereinandergelegt. Im Chart ist BASF weiß und Dow blau dargestellt. Dabei fällt vor allem auf, wie eng beide Aktien inzwischen wieder beieinanderliegen: Seit rund anderthalb Jahren verlaufen die Kurse über weite Strecken nahezu parallel und bewegen sich auch auf der vergleichenden Darstellung wieder auf einem ähnlichen Niveau.
Eine solche Annäherung gab es zuletzt 2021 und zuvor nach dem Börsenstart von Dow Inc. im Frühjahr 2019. Trotz unterschiedlicher Unternehmen und Standorte schlagen die beiden Chemieriesen an der Börse damit derzeit wieder einen erstaunlich ähnlichen Weg ein.
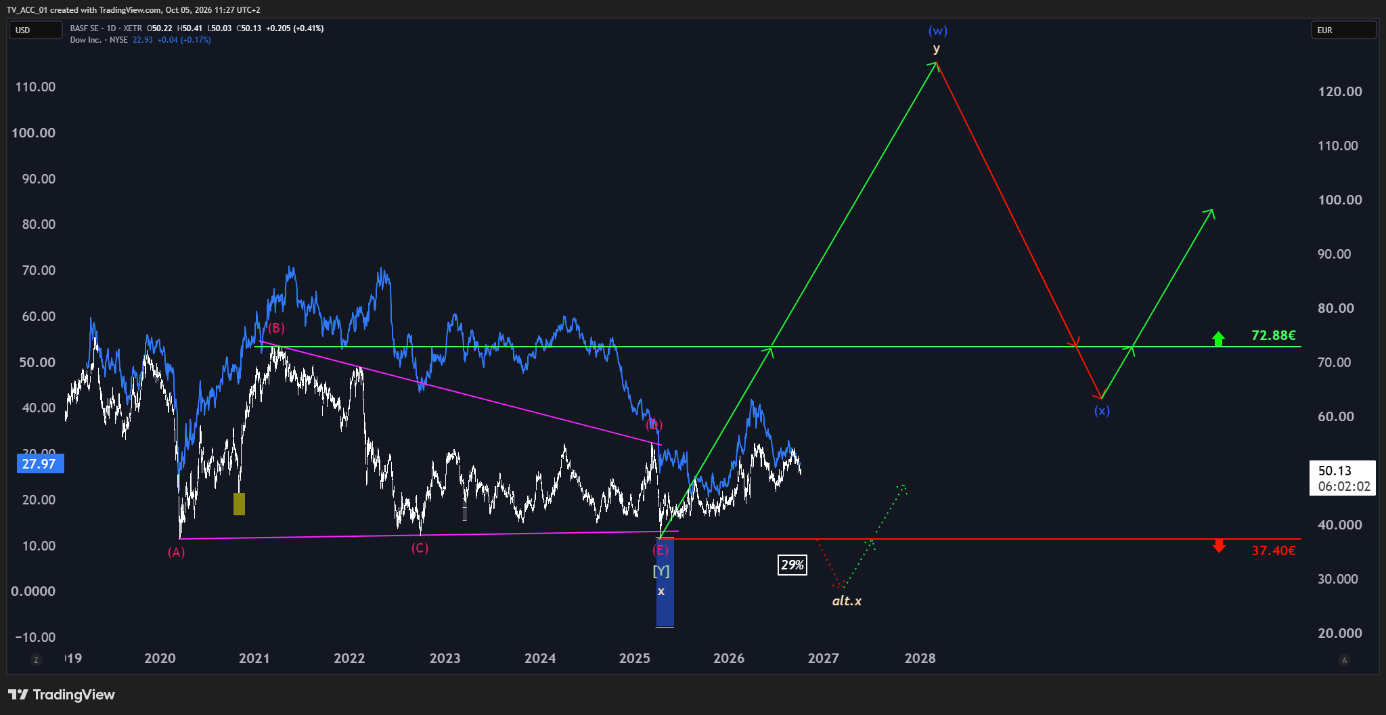
Die Kursverläufe von BASF (weiß) und Dow Inc. (blau) im Vergleich.
Operativ zeigt sich dennoch ein interessanter Unterschied. Dow steigerte seinen Umsatz im zweiten Quartal um 20 Prozent auf 12.1 Milliarden US-Dollar. Die Verkaufspreise legten ebenfalls um 20 Prozent zu, die Absatzmengen gingen dagegen um 1 Prozent zurück. Bei BASF stiegen hingegen sowohl Preise als auch Mengen. An der Börse spielen die beiden Chemieriesen derzeit also wieder nahezu im Gleichschritt, im operativen Geschäft hat BASF aktuell jedoch einen kleinen Vorsprung. Ob sich dieser irgendwann auch im Kurs bemerkbar macht, dürfte unter anderem davon abhängen, ob BASF sein Mengenwachstum halten kann.
Ruhrpott-Support: Doppelspitze aus Ludwigshafen und Essen
Neben BASF könnte deshalb noch ein zweiter deutscher Titel für Anleger interessant werden. Brenntag aus Essen produziert Chemikalien nicht selbst, sondern bildet das Bindeglied zwischen Herstellern und Abnehmern. Der Konzern kauft Chemikalien und Inhaltsstoffe ein, lagert, mischt und verpackt sie und liefert sie anschließend an Kunden aus unterschiedlichsten Branchen. Rund 17 300 Mitarbeiter arbeiten dafür an etwa 600 Standorten in mehr als 70 Ländern. Mit einem Jahresumsatz von 15.2 Milliarden Euro gehört Brenntag längst zu den Schwergewichten der Branche. Im aktuellen ICIS-Ranking steht der Konzern sogar an der Spitze der weltgrößten Chemiedistributoren.
So makaber es klingen mag: Geopolitische Krisen und Handelskonflikte können einem Unternehmen wie Brenntag geschäftlich sogar in die Karten spielen. Fallen Lieferwege aus oder werden bestimmte Chemikalien knapp, kann der Konzern über sein weltweites Netzwerk nach alternativen Bezugsquellen suchen. Im zweiten Quartal 2026 stieg der Umsatz um rund 11 Prozent auf 4.3 Milliarden Euro, der operative Gewinn vor Zinsen, Steuern und Abschreibungen legte bereinigt um Währungseffekte sogar um rund 41 Prozent auf 463 Millionen Euro zu. Anschließend hob Brenntag seine Jahresprognose an. Damit stehen mit BASF und Brenntag zwei deutsche Weltmarktführer auf dem Platz, die von einer Erholung der Chemiebranche auf völlig unterschiedliche Weise profitieren könnten: der eine als Produzent, der andere als weltweiter Verteiler.
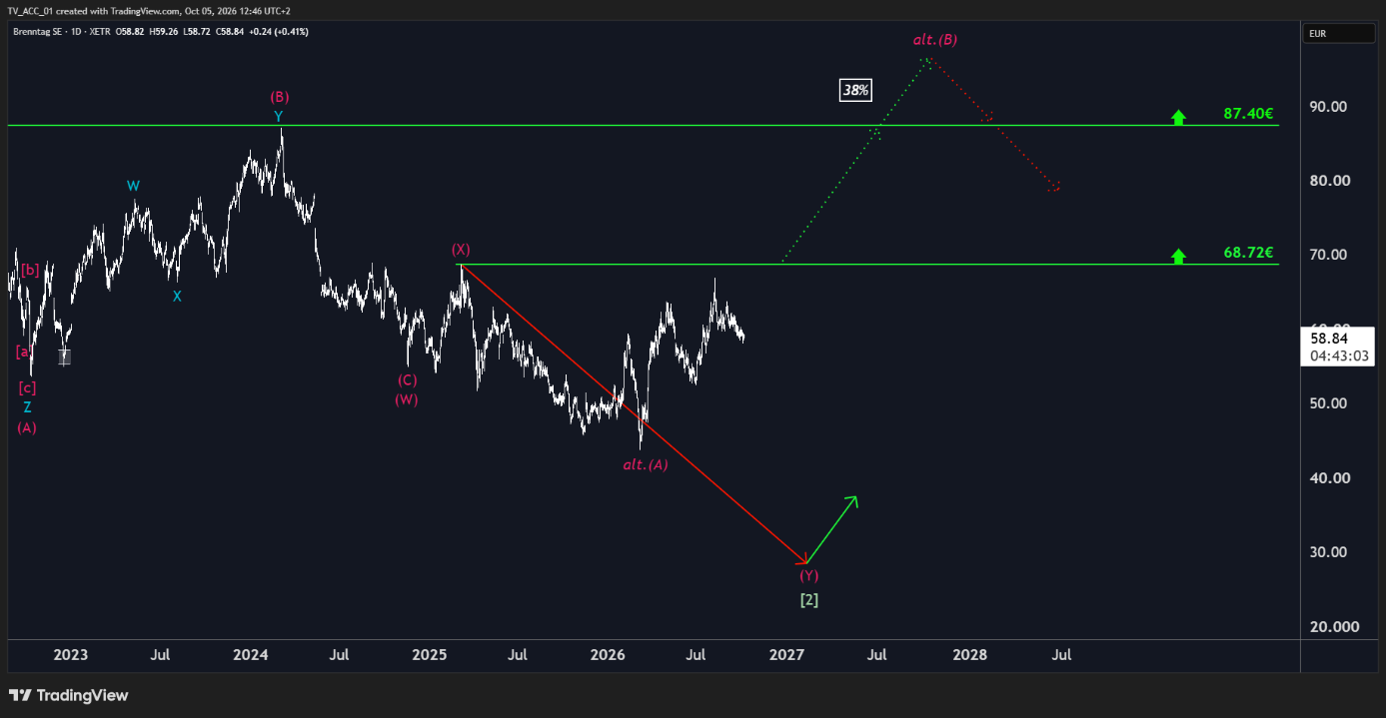
Der Kursverlauf der Brenntag-Aktie seit 2023 mit den möglichen Entwicklungsszenarien und Kurszielen für die kommenden Jahre.
Kurzfristig rechnet unser Analyst bei Brenntag im Primärszenario zunächst mit weiteren Rücksetzern. Der aktuelle Abverkauf dürfte sich demnach noch etwas fortsetzen, ehe die Aktie einen tragfähigen Boden ausbildet und anschließend nachhaltig nach oben dreht. Alternativ besteht die Möglichkeit, dass das finale Tief bereits Anfang 2026 hinterlegt wurde. In diesem Fall könnte sich die übergeordnete Aufwärtsbewegung fortsetzen und die Aktie langfristig sogar über die Widerstandslinie bei 87.40 Euro ausbrechen.
Noch ist das Spiel nicht entschieden
Deutschland hat die Chemie-WM damit noch lange nicht gewonnen. Der härteste Gegenspieler bleibt China: Mehr als 40 Prozent des weltweiten Chemie- und Pharmaumsatzes entfallen inzwischen auf das Land. Doch auch dort läuft längst nicht alles rund. Allein bei Ethylen überstieg die Produktionskapazität den heimischen Bedarf 2025 um rund 11.5 Millionen Tonnen. Während China also mit Überkapazitäten kämpft, bleibt Deutschlands größtes Handicap ein anderes: die hohen Produktionskosten. Wie schwer dieser Nachteil wiegen kann, zeigte die Energiekrise. Allein BASF entstanden 2022 zusätzliche Energiekosten von 3.2 Milliarden Euro, der Großteil davon in Europa. Unser Analyst sieht darin einen entscheidenden Risikofaktor: „Steigende Energiekosten belasten die Margen deutscher Hersteller und können ihre Wettbewerbsfähigkeit gegenüber günstigeren internationalen Produzenten erheblich schwächen.“
Aktuell verschafft ausgerechnet der Nahostkonflikt deutschen Produzenten etwas Luft. Lieferausfälle aus der Golfregion treffen Teile der asiatischen Konkurrenz, während Kunden ihre Lager auffüllen und nach alternativen Lieferanten suchen. Dieser Vorteil dürfte jedoch nicht von Dauer sein. Normalisieren sich die Handelswege, muss sich zeigen, wie tragfähig die Erholung wirklich ist. Die Ausgangsposition ist dennoch bemerkenswert: Deutschland stellt mit BASF den größten Chemiekonzern und mit Brenntag den größten Chemiedistributor der Welt. Ob daraus auch für Anleger eine nachhaltige Chance entsteht, dürfte deshalb vor allem davon abhängen, ob die Absatzmengen weiter steigen und die Energiekosten beherrschbar bleiben.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.