Freunden Geld leihen: Wenn Freundschaft und Finanzen kollidieren

Author
Kennen Sie das? Ein Freund oder eine Freundin bittet um eine kleine Unterstützung und plötzlich steht die Freundschaft auf dem Prüfstand. Sofort schwirren Fragen im Kopf herum: Soll ich zustimmen? In welchen Situationen sollte ich besser Nein sagen? Gefährde ich die Freundschaft, wenn das Geld nie zurückkommt? Und darf ich eigentlich beurteilen, wofür der andere es in der Zwischenzeit ausgibt?
Freunden Geld leihen: Diese Regeln sollte man beachten
Ein guter Freund bittet nicht um Geld, besagt ein altes Sprichwort. Die Realität sieht oftmals anders aus. Nicht immer spielt das Leben so, wie man es will. Immer wieder geraten Menschen in Situationen, in denen sie finanzielle Hilfe brauchen. Die Ursachen damit könnten unterschiedlicher kaum sein.
So kann es vorkommen, dass ein Freund um Unterstützung bittet, weil das Auto unerwartet in die Werkstatt muss. Auch eine Zahnarztrechnung könnte ein Grund sein, kurzfristig Geld zu brauchen. Manchmal verzögert sich das Gehalt, sodass die Miete nicht rechtzeitig überwiesen werden kann. In anderen Fällen könnte es nur um kleinere Dinge gehen: ein Zugticket, das noch fehlt, ein leerer Kühlschrank am Monatsende oder bei einem gemeinsamen Restaurantbesuch übernimmt eine Partei vorrübergehend die Gesamtrechnung.
Wichtig ist bei großen wie bei kleinen Gefallen, dass man sich an konkrete Regeln hält. So stellt man einerseits sicher, dass man selbst nicht in finanzielle Bredouille kommt und schützt andererseits die Freundschaft. Wir haben die sechs wichtigsten Regeln gesammelt und erklärt.
Regel 1: Persönliches Risiko abschätzen
Wenn es um eine kleine Summe geht, die sonst vielleicht in Freizeit oder Restaurantbesuche geflossen wäre, kann es in Ordnung sein, einzuspringen. Selbst wenn der Betrag nicht zurückkommt, ist der Verlust dann überschaubar. Beim nächsten Mal ist dann halt der andere wieder dran. Die erste Frage, wenn es darum geht, Geld auszulegen oder zu leihen, lautet immer: Kann ich mir leisten, auf das Geld im Notfall zu verzichten?
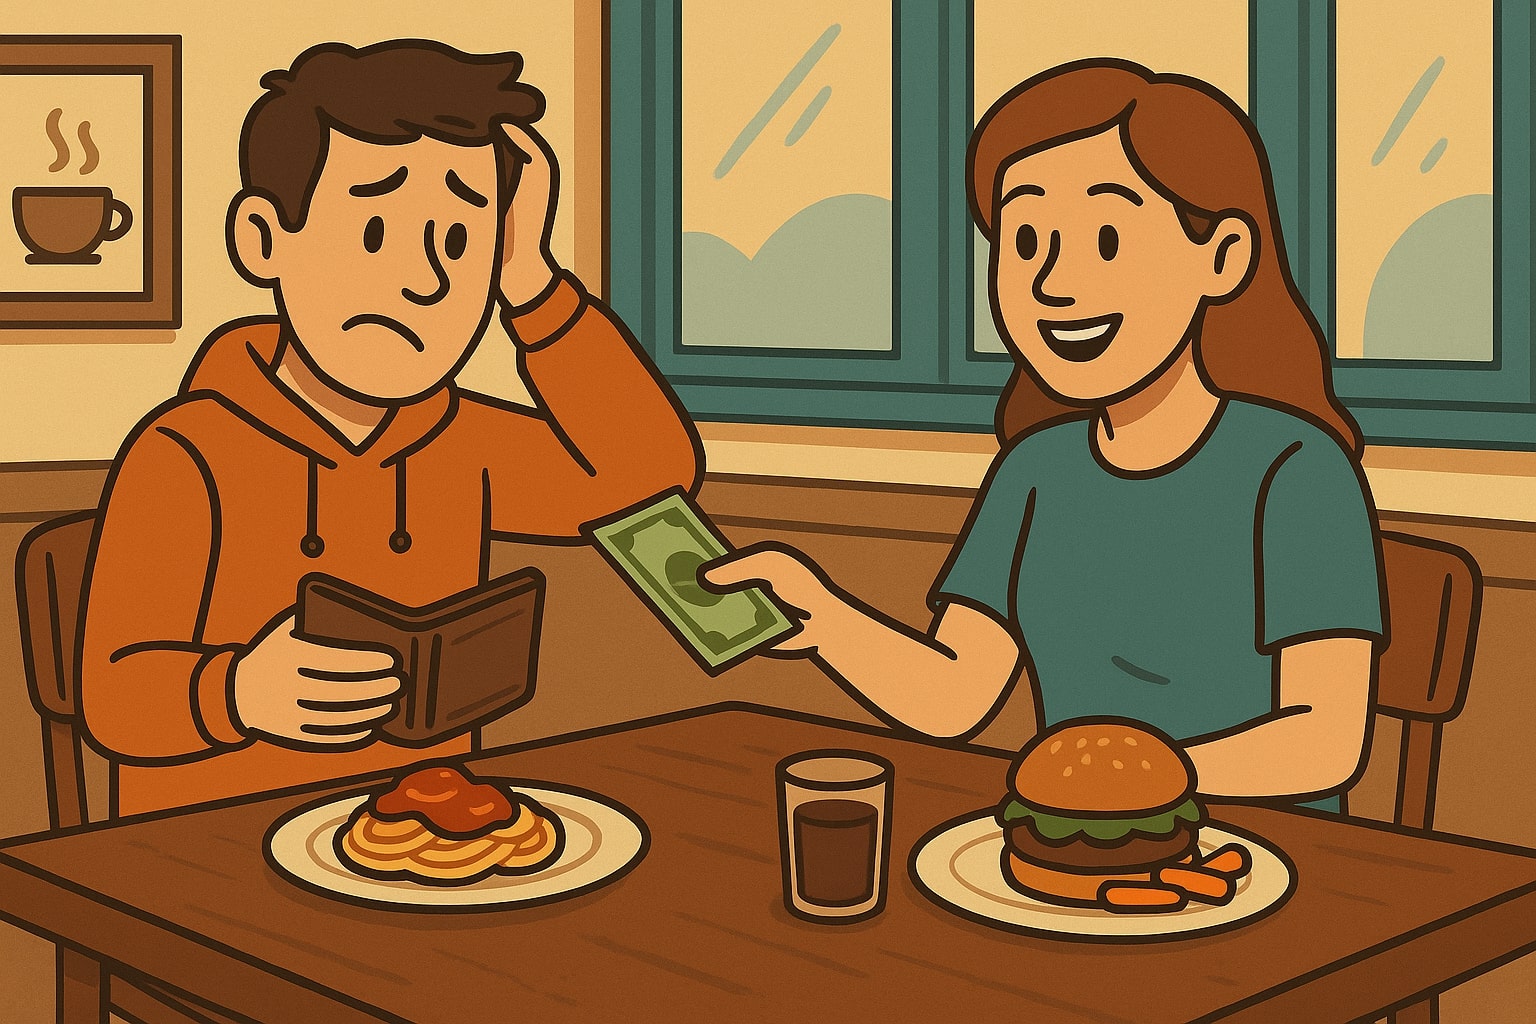 Ein kleiner Betrag unter Freunden – schnell und unkompliziert.
Die meisten von uns würden guten Freunden wohl aushelfen, wenn es um eine echte Notlage geht. Das kann zum Beispiel der Fall sein, wenn das Auto plötzlich kaputtgeht und der Freund ohne Reparatur nicht mehr zur Arbeit fahren kann. Auch eine ausgefallene Heizungsanlage mitten im Winter ist so eine Situation. Hier kann ein vergleichsweise kleiner Geldbetrag entscheidend dafür sein, dass die Person handlungsfähig bleibt. In solchen Momenten zählt jede Hilfe und eine schnelle Finanzspritze kann viel bewirken.
Regel 2: Kein Geld für notorische Pleitegeier
Anders sieht es aus, wenn der Hilferuf nicht auf eine einmalige Krise zurückgeht, sondern auf dauerhaftes Fehlverhalten im Umgang mit Geld. Damit ist gemeint: Jemand lebt ständig über seine Verhältnisse, gibt mehr aus als er hat und kann selbst grundlegende Kosten wie Miete oder Rechnungen nicht dauerhaft stemmen.
Wer einem solchen Freund regelmäßig Geld leiht, gerät schnell in eine Endlosschleife: Kaum ist ein Betrag zurückgezahlt, taucht schon die nächste Bitte auf. Wenn das Geld überhaupt zurückkommt.
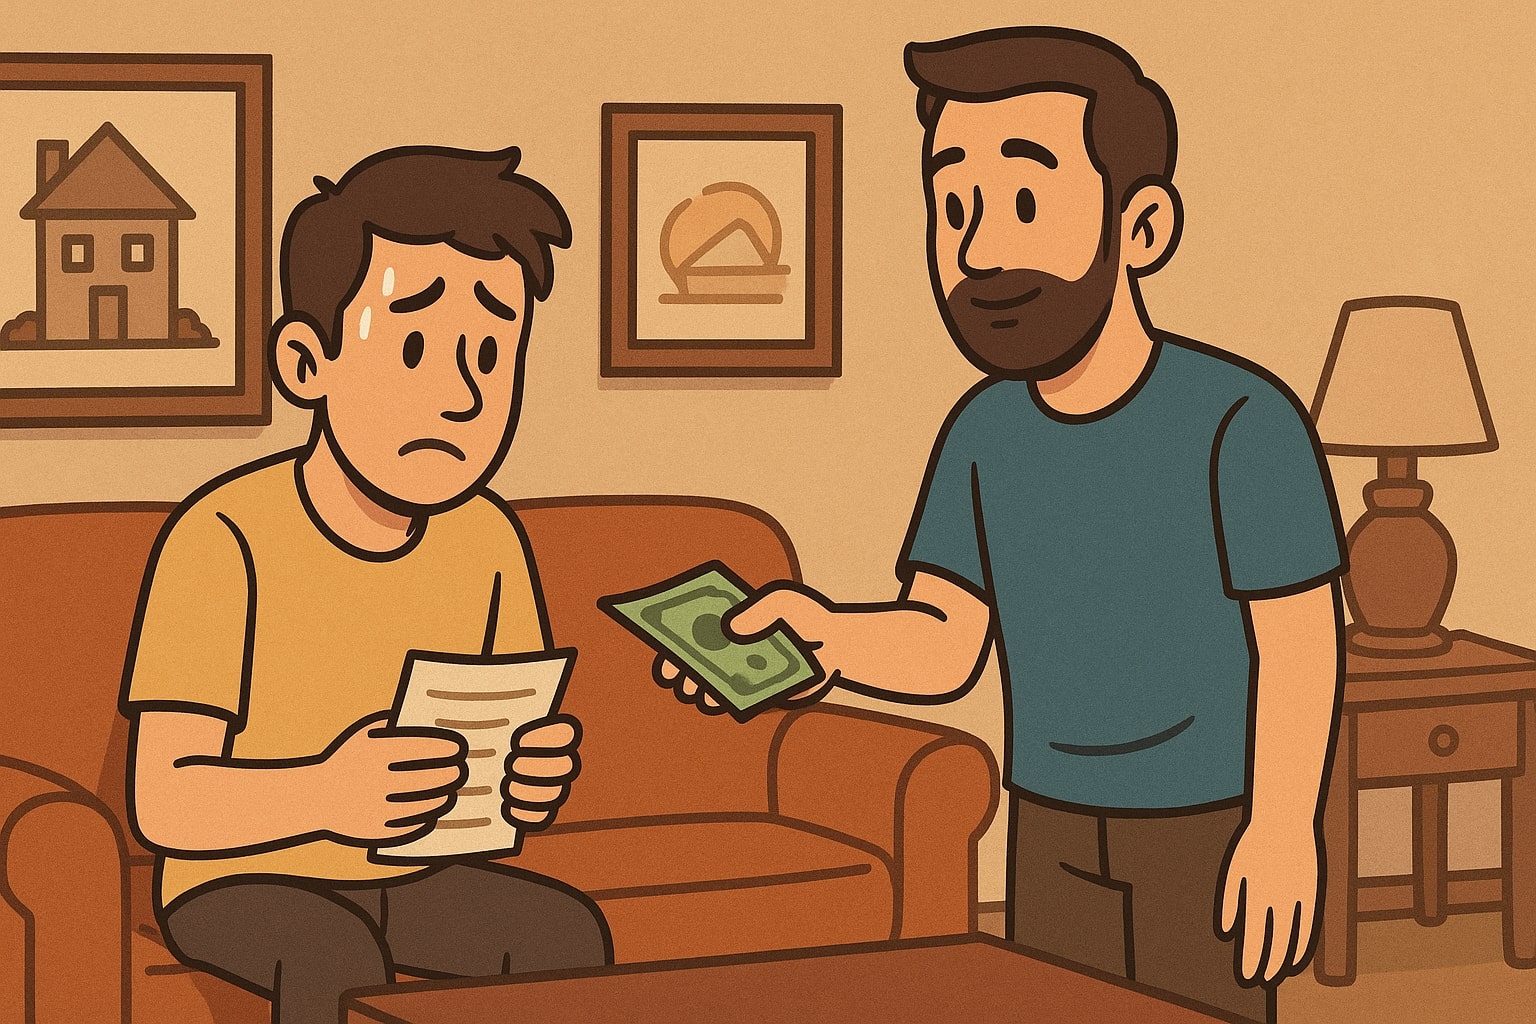 Wenn Hilfe zur Routine wird – finanzielle Abhängigkeit im Alltag.
Für denjenigen, der immer wieder einspringt, wird die Situation zur Belastung – nicht nur finanziell, sondern auch emotional, weil er sich ausgenutzt oder überfordert fühlt. Am Ende leidet darunter meist auch die Freundschaft.
Regel 3: Vertrauen ist gut, Kontrolle... nicht so?
Noch größer ist das Risiko bei hohen Beträgen. Vor allem dann, wenn sie für riskante Zwecke eingesetzt werden sollen. Etwa, wenn ein Freund mehrere tausend Euro für eine Geschäftsidee leihen möchte. In solchen Fällen geht es nicht nur um das Geld selbst, sondern auch um Machtverhältnisse. Wer eine große Summe verleiht, hat schnell das Gefühl, bei wichtigen Entscheidungen mitreden zu dürfen. Schließlich steht sein Kapital auf dem Spiel.
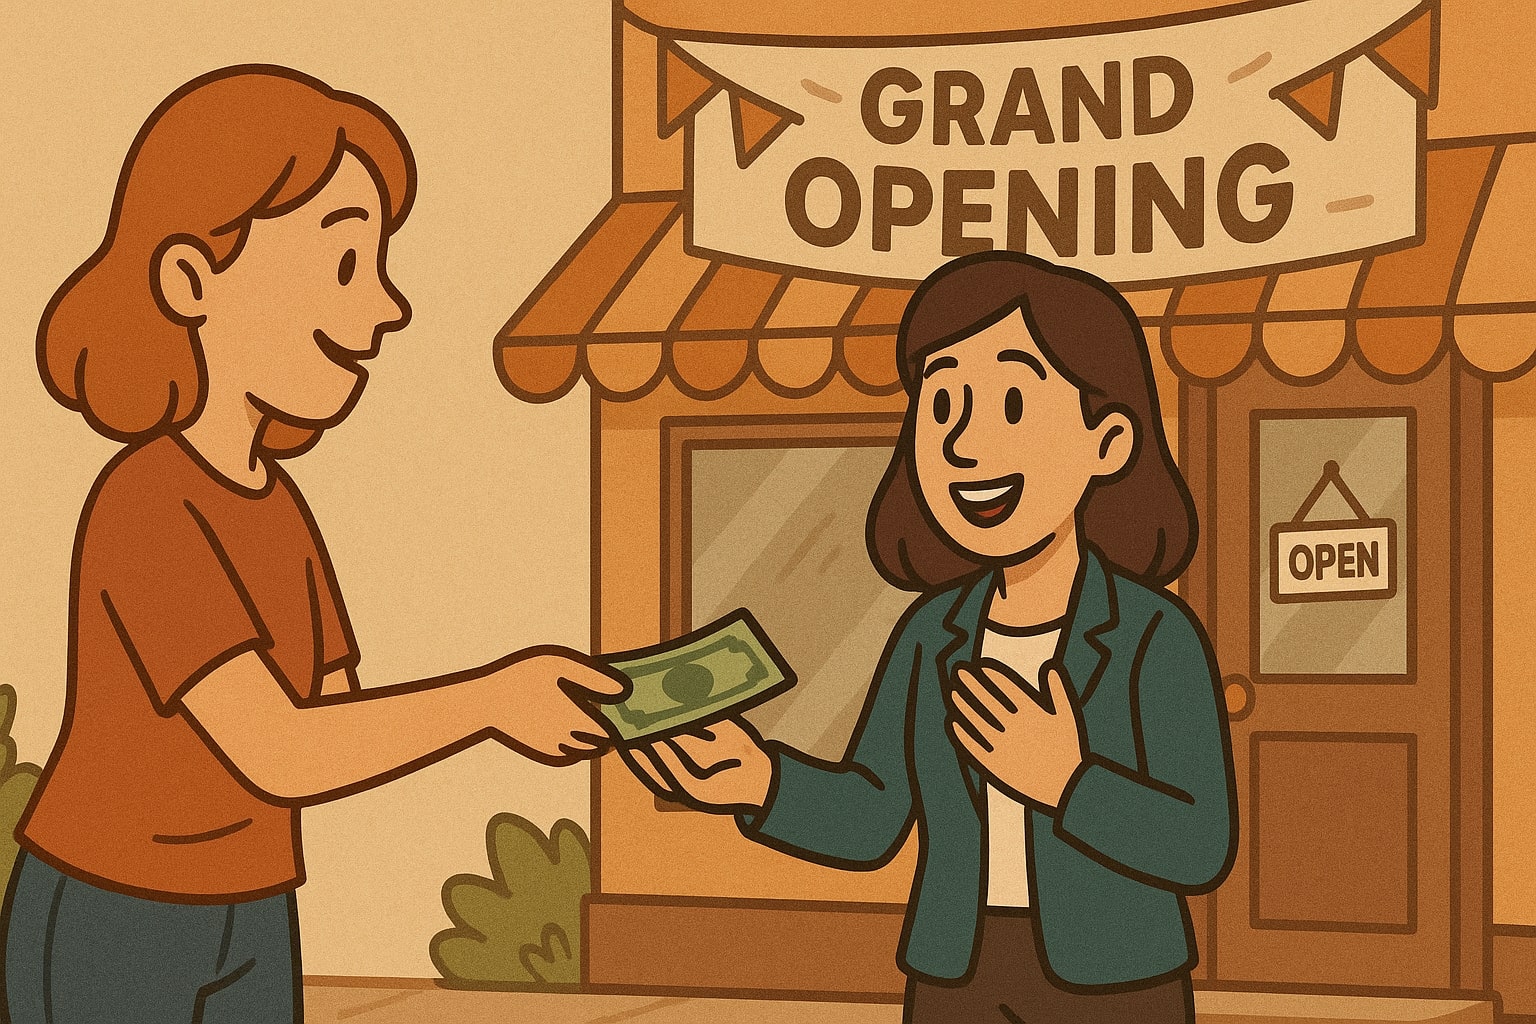 Großes Vertrauen: Geld leihen für den Start eines Traums.
Eine Studie der UCLA Anderson School of Management aus dem Jahr 2024 zeigt, dass genau hier Konflikte entstehen können: Kreditgeber neigen dazu, das geliehene Geld weiterhin als ihr Eigentum zu betrachten und erwarten, Einfluss auf dessen Verwendung zu haben. Für Schuldner wiederum fühlt sich diese Kontrolle oft wie ein Eingriff in die eigene Freiheit an, was leicht zu Anspannung und Misstrauen führt.
Das kann zu Konflikten führen. Fiktives Beispiel: Jemand unterstützt einen Freund finanziell bei der Eröffnung eines Cafés. Der Geldgeber möchte dann möglicherweise Einfluss darauf nehmen, welches Konzept umgesetzt oder welche Ausstattung gekauft wird. Kommt es später zum Scheitern des Projekts, bleibt nicht nur der finanzielle Verlust. Auch das Vertrauen in der Freundschaft ist erschüttert, wenn das Geld nicht zurückgezahlt werden kann.
Regel 4: Erwartungen klar kommunizieren
Ein weiteres Problem ist die eigene Erwartungshaltung. Wer einem Freund Geld leiht, verändert damit oft unbewusst die Beziehung. Plötzlich schaut man genauer hin, wofür der andere sein Geld ausgibt. Ein Abendessen im Restaurant oder ein spontaner Kurzurlaub wirken schnell wie ein Affront: Wieso kann er sich das leisten, aber meine Schulden nicht begleichen? Aus einer freundschaftlichen Geste wird so eine Art stilles Kontrollverhältnis.
Psychologisch lässt sich das dadurch erklären, dass beim Verleihen von Geld ein Ungleichgewicht entsteht. Der Verleiher nimmt eine gebende Rolle ein und erwartet, dass der andere dieses Vertrauen respektiert, indem er sparsam ist und Prioritäten setzt. Wenn diese Erwartung nicht erfüllt wird, fühlt man sich hintergangen oder nicht ernst genommen.
Der Schuldner wiederum fühlt sich schnell beobachtet, und empfindet Druck oder Schuldgefühle. Beide Seiten geraten dadurch in eine Spirale aus Misstrauen und Frust, die am Ende schwerer wiegen kann als die eigentliche Geldsumme.
Umso wichtiger ist es, von Anfang an klare Absprachen zu treffen: Wofür ist das Geld gedacht? Bis wann soll es zurückgezahlt werden? Oder soll es sich ausdrücklich um ein Geschenk handeln? Wer offen über diese Punkte spricht, vermeidet Missverständnisse.
Eine weitere Möglichkeit ist, nicht Bargeld, sondern direkt die benötigte Hilfe zu geben. Wer zum Beispiel die Reparaturrechnung übernimmt oder das defekte Haushaltsgerät bezahlt, hat Klarheit. Dann entsteht gar nicht erst der Verdacht, das Geld könnte für ganz andere Zwecke ausgegeben worden sein.
Regel 5: Das richtige Maß finden
Freunden Geld zu leihen ist immer ein sensibles Thema. Es kann echte Unterstützung in einer schwierigen Situation sein, birgt aber große Risiken für die Freundschaft. Kleine Beträge in Notsituationen sind oft unproblematisch. Hohe Summen oder dauerhafte Zuschüsse können dagegen Beziehungen dauerhaft beschädigen.
Wer helfen möchte, sollte deshalb ehrlich prüfen, ob er den Betrag entbehren kann. Und er sollte sich bewusst machen, dass es keine Garantie für die Rückzahlung gibt. Wer von Anfang an klare Grenzen setzt und offen kommuniziert, schützt nicht nur sein Konto, sondern auch seine Freundschaft.
Regel 6: Bürgschaften sind keine gute Idee!
Eine Bürgschaft mag auf den ersten Blick wie eine einfache Lösung wirken, um einem Freund in einer finanziellen Notlage zu helfen. In Wahrheit übernimmt man damit aber eine erhebliche Verantwortung. Wer eine Bürgschaft unterschreibt, haftet rechtlich dafür, dass die Schulden des Freundes beglichen werden. Zahlt er nicht, muss man selbst einspringen. Das kann nicht nur die Freundschaft, sondern auch die eigene finanzielle Sicherheit gefährden. Auch die Bonität kann dadurch leiden. Deshalb gilt: Eine Bürgschaft ist keine Gefälligkeit, sondern eine rechtlich bindende Verpflichtung.
Geld leihen: So bekommt man keine Probleme – auch nicht mit dem Staat
Wer Freunden oder Verwandten größere Summen leiht, sollte einige rechtliche Grundlagen kennen. Bei sehr hohen Beträgen kann das Finanzamt prüfen, ob es sich wirklich um ein Darlehen handelt oder ob in Wahrheit eine verdeckte Schenkung vorliegt. Das ist vor allem dann der Fall, wenn kein Vertrag besteht oder keine klaren Rückzahlungsmodalitäten vereinbart wurden.
Wertet das Finanzamt den Betrag als Schenkung, kann Schenkungssteuer fällig werden. Um das zu vermeiden, sollte ein Darlehen immer schriftlich festgehalten werden. Der Vertrag sollte Namen, Summe, Verwendungszweck, Auszahlungsdatum und Rückzahlungsvereinbarungen enthalten. So bleibt der Charakter des Darlehens eindeutig und es gibt keine Missverständnisse mit dem Staat.
Resümee: Die sechs Regeln im Überblick
- Persönliches Risiko abschätzen: Nur Geld verleihen, das man im Zweifel entbehren kann.
- Kein Geld für notorische Pleitegeier: Wer dauerhaft über seine Verhältnisse lebt, braucht keine privaten Kredite, sondern ein anderes Finanzverhalten.
- Hohe Beträge mit Bedacht: Große Summen führen oft zu Konflikten, Machtfragen und Misstrauen.
- Erwartungen klar kommunizieren: Offene Absprachen verhindern Missverständnisse und beugen Konflikten vor.
- Das richtige Maß finden: Kleine Beträge können Freundschaften stärken, große sie gefährden.
- Bürgschaften vermeiden: Eine Bürgschaft ist eine rechtlich bindende Verpflichtung und kein Gefallen.
Häufige Fragen zum Thema: Freunden Geld leihen
Wie viel Geld darf man sich von Freunden leihen?
Grundsätzlich gibt es keine gesetzliche Obergrenze. Wichtig ist, die Rückzahlung klar abzusprechen und am besten schriftlich festzuhalten.
Wie viel Geld darf man anderen leihen?
Auch hier gibt es keine feste Grenze. Entscheidend ist, dass der Verleiher den Betrag wirklich entbehren kann und keine unklaren Absprachen bestehen.
Wie viel Geld darf man an Freunde überweisen?
Überweisungen sind unbegrenzt möglich. Bei sehr hohen Summen können jedoch steuerliche Fragen entstehen, etwa ob es sich um eine Schenkung handelt.
Geld leihen privat strafbar?
Nein, private Darlehen sind völlig legal. Problematisch wird es nur, wenn dabei Wucherzinsen verlangt werden.
Welche Konsequenzen hat eine Überweisung von über 10 000 Euro?
Banken sind verpflichtet, solche Transaktionen zu melden, um Geldwäsche zu verhindern. Für private Überweisungen gibt es sonst keine direkten Konsequenzen.
Wie hoch darf ein privates zinsloses Darlehen sein?
Es gibt keine feste Grenze. Ab einer bestimmten Höhe kann das Finanzamt aber prüfen, ob es sich nicht um eine Schenkung handelt.
Bei welcher Summe prüft das Finanzamt das Konto?
Eine feste Summe gibt es nicht. Verdächtige oder ungewöhnlich hohe Bewegungen können Anlass für eine Prüfung sein, oft ab 10.000 Euro.
Kann ich einem Freund ein zinsloses Darlehen geben?
Ja, das ist erlaubt. Wichtig ist, die Bedingungen schriftlich zu vereinbaren, damit es keine Missverständnisse gibt.
Ist ein zinsloses Darlehen eine Schenkung?
Nein, solange es klar als Darlehen vereinbart ist und eine Rückzahlung vorgesehen ist, gilt es nicht als Schenkung. Fehlt jedoch ein Vertrag oder die Rückzahlung bleibt aus, könnte das Finanzamt es als Schenkung werten.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.