EZB senkt Leitzins erneut: Bullisches Q4 für Bitcoin und Aktien?

Author
Wann werden endlich die Leitzinsen gesenkt? Wann kommt wieder billiges Geld in den Markt? Seit Monaten geistern diese Fragen durch Fernseh-Talkshows, YouTube-Videos und Kommentar-Spalten diverser Socia-Media-Kanäle. Nachdem die bullische Stimmung aus dem Frühling sukzessive abebbte und schließlich in ein deprimierendes Sommerloch fiel, lechzte der breite Markt nach einer Lockerung der internationalen Geldpolitik. Das simple Kalkül: In vergangenen Zyklen stiegen Risiko-Assets, also Bitcoin und Altcoins sowie kleine Aktien, im Gleichschritt mit der Ausweitung der global verfügbaren Geldmenge. Und warum steigt die zirkulierende Geldmenge? Stark vereinfacht gesagt: Weil Zentralbanken ihre Zinsen und damit die Schwelle für Investoren und Unternehmen senken, sich Geld zu leihen und dieses Kapital dann in Umlauf zu bringen. Jetzt sind die Zinssenkungen endlich da, die Europäische Zentralbank (EZB) verringerte ihren Leitzins vergangene Woche zum zweiten Mal dieses Jahr, die Federal Reserve (Fed) wird in den USA aller Voraussicht nach morgen nachziehen. Wo aber ist die Euphorie hin, die sich über die letzten Monate mit Blick auf die Zinssenkungen angestaut hatte? Kurz vor der lang ersehnten Zinswende dominiert plötzlich die Angst. Ist diese Vorschuss-Panik berechtigt? Oder verpassen viele hier gerade eine große Chance?
Zinssenkung und Boom? Nix kapiert!
Zuallererst ist eines klarzustellen: Wer seit Monaten auf Zinssenkungen hin fiebert und fest davon ausgeht, dass es dem Markt danach besser als je zuvor geht, der hat die Logik im Zinszyklus nicht verstanden. Eine Zinssenkung ist kein magischer Schalter, mit dem man alle wirtschaftlichen Probleme auf einen Schlag verschwinden lassen kann. Ganz im Gegenteil: Eine Lockerung der Geldpolitik ist in aller Regel eine Maßnahme, um die schwächelnde Konjunktur zu stützen. Zentralbanken greifen nicht zu Zinssenkungen, wenn im Markt alles gut läuft, sondern erst, wenn sich die ersten großen Gewitterwolken am Firmament der Volkswirtschaft zusammenbrauen. Genau das ist gerade der Fall. Und genau deshalb ist es keineswegs überraschend, dass die Stimmung kurz vor den Zinssenkungen so schlecht ist. Schließlich war absehbar, dass Jerome Powell und seine Notenbänker-Kollegen erst an den heißen Zinshebel gehen, wenn die wirtschaftliche Situation sie dazu zwingt. Wenn man über mehr als zwei Jahre lang rekordverdächtig hohe Zinsen aufrechterhält, dann meint man es ernst.
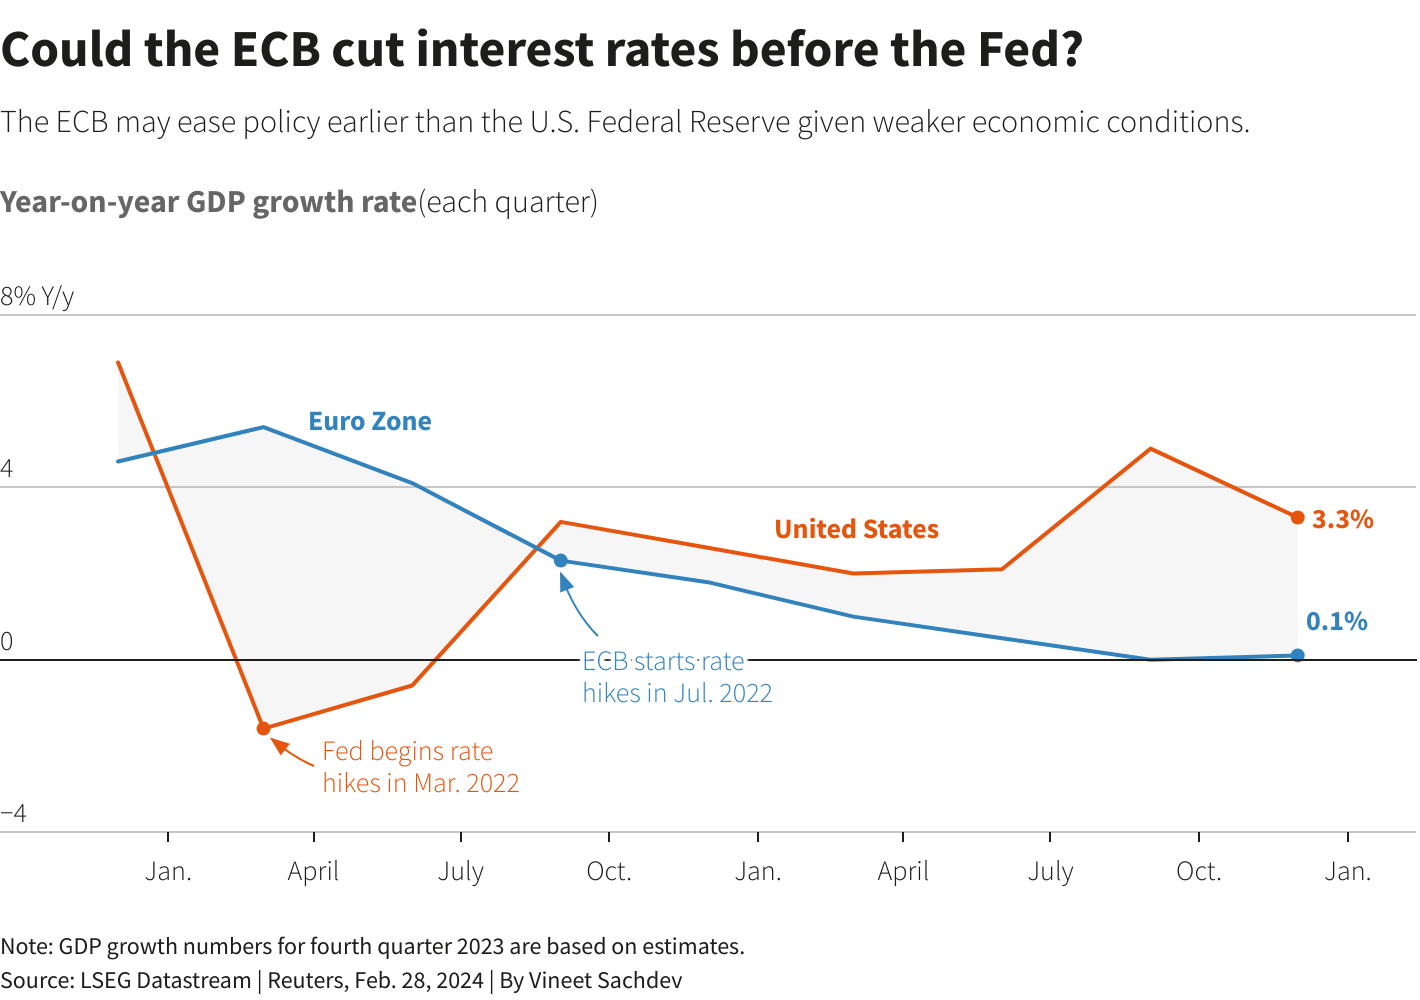 Schon Ende 2023 war die Inflation in der Eurozone deutlich niedriger als in den USA (hier pro Quartal dargestellt). Die EZB hatte also schon früher gute Zinssenkungs-Argumente.
Der Balance-Akt, den die Fed hinbekommen muss, ist ein sehr anspruchsvolles Kunststück: Senkt man die Zinsen zu früh, kommt die eben erst eingedämmte Inflation wie eine Abrissbirne mit voller Wucht zurück. Lässt man die Zinsen zu lange auf zu hohem Niveau, walzt man die Wirtschaft langsam platt. Hohe Zinsen belasten die Wirtschaft, weil sie die Kreditkosten für Unternehmen und Verbraucher erhöhen. Firmen müssen mehr für Darlehen zahlen, wodurch Investitionen in neue Projekte, Expansion oder Einstellungen erschwert werden. Konsumenten haben ebenfalls höhere Kosten bei Krediten, beispielsweise für Immobilien oder Autos, was ihren Konsum einschränkt. Dies führt zu einer geringeren Nachfrage nach Gütern und Dienstleistungen, was das Wirtschaftswachstum dämpft. Das spürt in Deutschland vor allem die kriselnde Industrie und mit ihr der Autosektor um die wankenden Riesen Volkswagen und BMW. So viel zur langsamen Dampfwalze der hohen Zinsen. Und was ist mit der Abrissbirne? Niedrige Zinsen fördern das Wachstum, da sie die Kreditaufnahme günstiger machen. Unternehmen können leichter Kapital für Investitionen beschaffen, was zu mehr Innovation, Produktionskapazitäten und Arbeitsplätzen führt.
Zins-Dilemma: Langsame Walze oder Abrissbirne?
Gleichzeitig sind Verbraucher eher bereit, größere Anschaffungen zu tätigen, da die Finanzierungskosten niedriger sind. Dies erhöht die Nachfrage und stimuliert die Wirtschaft insgesamt. Darüber hinaus führen niedrige Zinsen oft dazu, dass Investoren in riskantere Anlagen wie Aktien investieren, was zusätzlich das Wachstum unterstützt. Allerdings sorgt dieses plötzlich billige Geld auch dafür, dass die Inflation wieder nach oben schießt: Wenn Leute viel Geld zur Verfügung haben, steigen nicht nur im Aktienmarkt die Preise, sondern auch für Lebensmittel, Benzin oder Mieten. Während ein Preissprung im Portfolio gute Laune macht, tut er an der Supermarkt-Kasse langfristig ziemlich weh. Damit wären wir wieder bei der Abrissbirne der Teuerung, die bei einer zu frühen Zinssenkung umso heftiger zurückpendelt. Vorsicht ist also geboten bei der Wahl des richtigen Zeitpunkts für eine Zinssenkung. Bis dieser richtige Zeitpunkt aber da ist, muss die Wirtschaft erstmal beweisen, dass sie bereit dafür ist. Dieser Beweis besteht für gewöhnlich darin, dass erste Signale eines Abschwungs spürbar werden. Schließlich müssen private Konsumenten erstmal Kaufkraft verlieren, bevor die Preise wieder sinken.
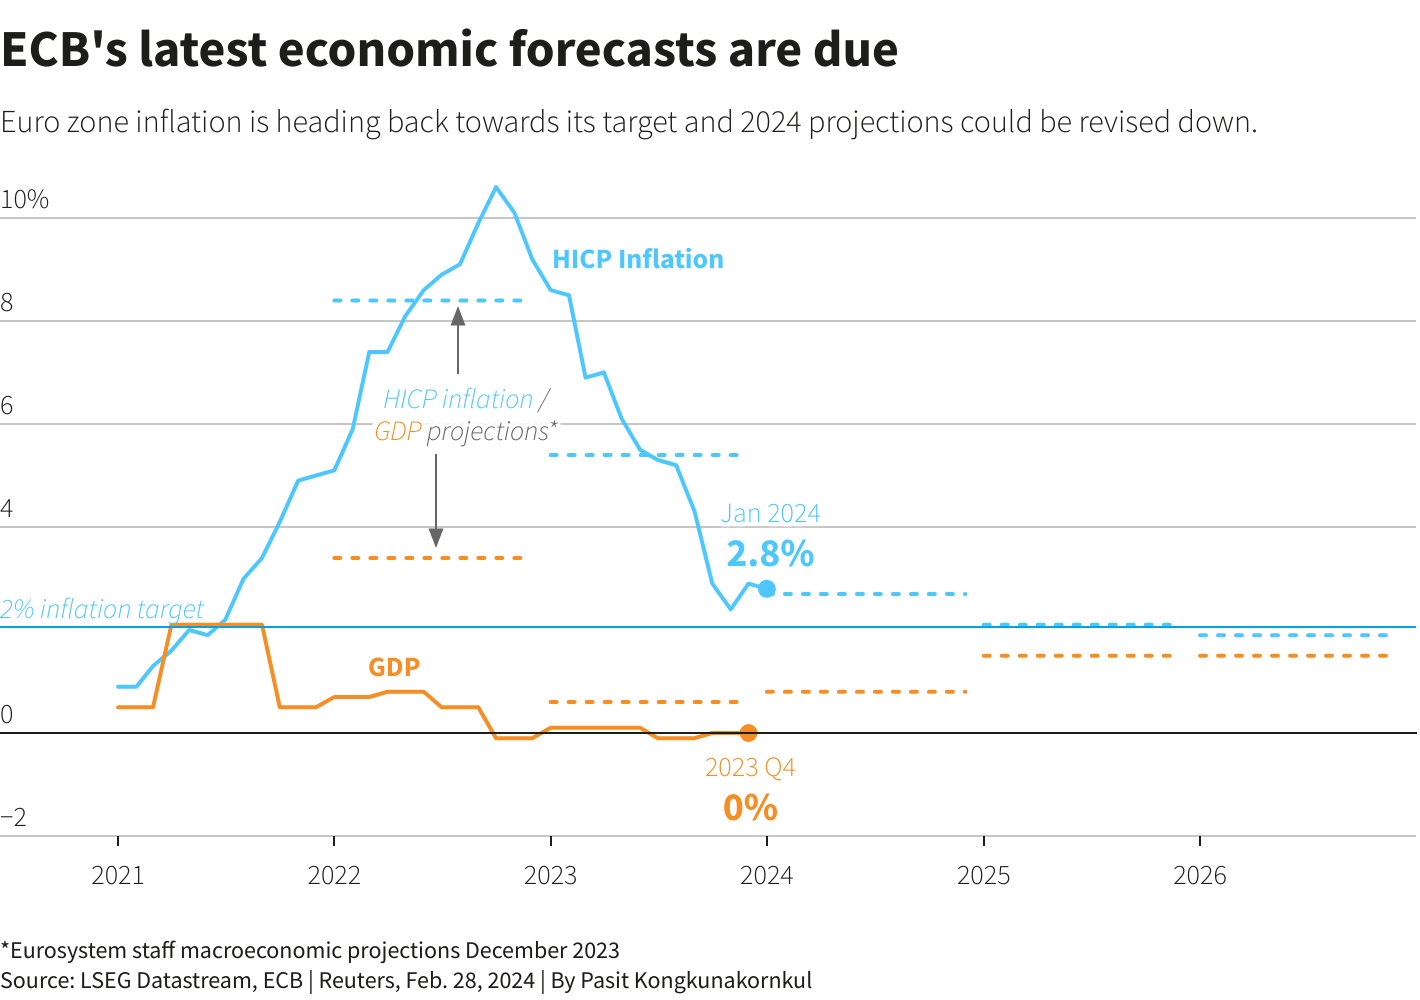 Zinssenkungen sind ein Ritt auf der Rasierklinge: Die Inflation (blau) soll weiter sinken, die Wirtschaftsleistung (orange) steigen. Ein falscher Zinsschritt kann alles durcheinander bringen.
Erst, wenn das Kilo Tomaten für fünf Euro in der Gemüse-Abteilung liegen bleibt, macht der Supermarkt sie wieder günstiger. Ähnlich funktioniert das auf höherer Ebene: Wenn Unternehmen den Gürtel enger schnallen müssen und weniger investieren können, sind die Zulieferer gezwungen, die Preise zu kürzen. Das Problem ist nur: Fällt die Investitionskraft der Unternehmen zu stark und zu schnell, kann die Rezession kommen, bevor die gesenkten Zinsen für eine Erholung sorgen. Deshalb waren die jüngsten Inflationszahlen in den USA trotz des ersten positiven Eindrucks ein zweischneidiges Schwert. Im Euro-Raum ist die Inflation schon etwas länger nahe dem offiziellen Zwei-Prozent-Ziel als in den Vereinigten Staaten. Entsprechend hatte die Europäische Zentralbank schon in den vergangenen Monaten die notwendige wirtschaftliche Grundlage, um den Leitzins zu senken – was sie auch tat. Seit Ende letzter Woche liegt der EU-Leitzins bei 3.5 Prozent. Der große Bullenmarkt-Startschuss ist das aber nicht, so sah das auch ifo-Präsident Clemens Fuest im Interview mit der Tagesschau: „Unmittelbare Auswirkungen auf die Konjunktur wird diese Zinssenkung nicht haben, weil sie an den Märkten schon eingepreist war.“
EZB prescht vor – (k)eine gute Idee?
Zum ersten Mal in der jüngeren Geschichte senkt die EZB ihren Leitzins damit vor ihrer USA-Kollegin Federal Reserve. Eine Alternative hatte die EZB laut Friedrich Heinemann vom Mannheimer Zentrum für Europäische Wirtschaftsforschung (ZEW) nicht – vor allem wegen Deutschland: „Weil das Wachstum in der größten Ökonomie der Eurozone zum Erliegen gekommen ist und hier sogar eine Rezession droht, ist der Weg für zwei bis drei Zinssenkungsschritte bis zum Jahresende frei geworden.“ Ohne Risiko ist dieses europäische Vorpreschen allerdings nicht. Eine frühere Zinssenkung der EZB könnte Europas Wirtschaft zwar durch günstigere Kredite und eine schwächere Währung ankurbeln, was Exporte stärkt. Jedoch besteht das Risiko von Kapitalabflüssen in die USA (wo Zinsen ja noch höher sind) sowie steigender Importpreise, die die Inflation anheizen könnten. Diese anhaltende Unsicherheit ist genau das, was der Aktien- und Kryptomarkt gerade nicht gebrauchen kann. Einiges spricht dafür, dass die letzten Monate des Jahres fürs Portfolio deutlich besser werden. Die Verunsicherung wird mit der ersten Zinssenkung aber nicht verschwinden. Schließlich weiß niemand, ob die Fed und die EZB langfristig den richtigen Zeitpunkt treffen.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


