Diworsification: Warum weniger manchmal mehr ist
Eine der grundlegendsten Börsenweisheiten, die Anleger meist schon früh in ihrer Börsenlaufbahn lernen, lautet: Diversifiziere Dein Portfolio – oder wie der Volksmund sagt: Lege nicht alle Eier in einen Korb. Dieser Rat zielt darauf ab, das Risiko zu streuen, indem man in verschiedene Werte investiert. Gerade für Anfänger ist dieser Ansatz sinnvoll, da er das Risiko einzelner Fehlinvestitionen reduziert und das Portfolio entsprechend stabilisiert. Doch während Diversifikation oft als Allheilmittel angepriesen wird, übersehen viele Anleger, dass der Schlüssel zum langfristigen Erfolg oft nicht in der Anzahl der gehaltenen Aktien liegt, sondern in deren Qualität und der gezielten Fokussierung auf wenige herausragende Investments. Eine übermäßige Streuung kann schnell zur sogenannten Diworsification führen – einer übertriebenen Diversifikation, die mehr schadet, als nützt und die Rendite letztlich verwässert. Historische Beispiele erfolgreicher Investoren bestätigen dieses Prinzip: Benjamin Graham und Warren Buffett haben sich in entscheidenden Phasen ihrer Karriere bewusst auf wenige ausgewählte Aktien konzentriert und damit überdurchschnittliche Renditen erzielt.
Die Grenzen der Diversifizierung
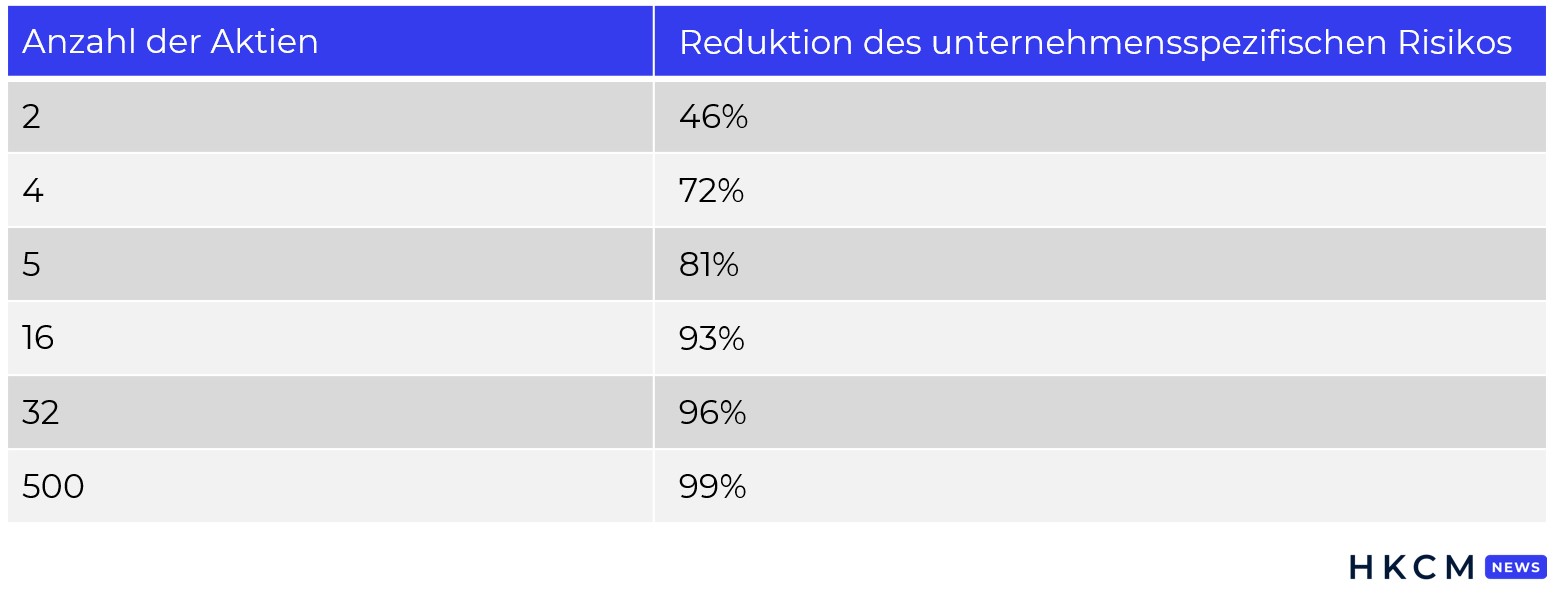
Um den Nutzen und die Grenzen der Diversifikation zu begreifen, muss man zunächst verstehen, was ein Anleger mit einem diversifizierten Aktienportfolio erreichen will: die Minimierung unternehmensspezifischer Risiken. Diese Risiken sind auf die individuellen Eigenschaften eines Unternehmens zurückzuführen und unterscheiden sich von den Marktrisiken, die alle Aktien betreffen, korrelieren einzelne Wertpapiere doch in vielen Fällen mit dem Gesamtmarkt. Diese Marktrisiken lassen sich durch Diversifikation nicht wesentlich reduzieren. Der Professor und Hedgefonds-Manager Joel Greenblatt hat in seinem Buch You Can Be a Stock Market Genius untersucht, wie sich dieser Effekt bei unterschiedlicher Anzahl von Positionen auswirkt. Greenblatt fand heraus, dass der Besitz von nur zwei Aktien bereits 46 Prozent des nicht-marktbezogenen (also des unternehmensspezifischen) Risikos eliminieren kann. Dieser Wert steigt auf 72 Prozent bei vier Aktien, 81 Prozent bei fünf Aktien und 93 Prozent bei einem Portfolio von 16 Aktien. Es gibt jedoch eine Tendenz zu abnehmendem Nutzen: Um 96 Prozent des nicht-marktbedingten Risikos zu eliminieren, benötigt man bereits 32 Aktien, und um 99 Prozent des unternehmensspezifischen Risikos herauszunehmen, wären ganze 500 Aktien erforderlich.
Konzentration – Fokussierung für überdurchschnittliche Renditen
Im Gegensatz zu stark diversifizierten Anlagestrategien setzen konzentrierte Ansätze auf wenige, sorgfältig ausgewählte Investitionen, basierend auf einer intensiven Analyse. Charlie Munger, der im letzten Jahr verstorbene langjährige Partner von Warren Buffett, betonte stets, dass erfolgreiche Anlageergebnisse oft durch eine geringe Diversifizierung erzielt werden. Er empfahl, sich auf wenige, gut recherchierte Anlagen zu konzentrieren, um tiefere Analysen und fundiertere Entscheidungen treffen zu können. Diese Fokussierung kann zu überdurchschnittlichen Renditen führen, weil mehr Zeit und Ressourcen in eine detaillierte Bewertung weniger Investitionen fließen: „Wir sind der Meinung, dass fast alle wirklich guten Anlageergebnisse eine relativ geringe Diversifizierung erfordern. Der Grundgedanke ist, dass es schwierig ist, gute Anlagen zu finden. Und dass man genau deshalb nur einige wenige Anlagen auswählen sollte, über die man viel weiß. Und in der Tat hat es sich als eine gute Idee erwiesen. Dennoch halten sich 98 Prozent der Anleger nicht daran. Das ist gut für uns.“
Historische Beispiele für Konzentration
Historisch gesehen gibt es einige bemerkenswerte Beispiele für den Erfolg durch Konzentration. In den Dreißigerjahren setzte Benjamin Graham etwa 50 Prozent seines Vermögens auf Northern Pipeline, eine Tochtergesellschaft der Standard Oil Company. Northern Pipeline war eine stark unterbewertete Aktie, die Graham aufgrund ihrer soliden finanziellen Basis und der Aussicht auf eine langfristige Erholung als äußerst vielversprechend einschätzte. Diese Entscheidung erwies sich als außerordentlich erfolgreich: Northern Pipeline stieg erheblich im Wert und Graham konnte signifikante Gewinne erzielen. Ein weiteres bemerkenswertes Beispiel lieferte Warren Buffett in den Sechzigerjahren. Buffett tätigte eine gewagte Investition, indem er rund 40 Prozent seines Kapitalstocks in American Express steckte. Diese Entscheidung fiel zu einer Zeit, als American Express aufgrund des Salad Oil-Skandals unter erheblichem Druck stand. Der Skandal führte zu einem drastischen Rückgang des Aktienkurses, aber Buffett erkannte den langfristigen Wert des Unternehmens und vertraute auf die solide Geschäftspraxis von American Express. Die Aktie erholte sich schnell und Buffett erzielte eine herausragende Rendite – eine Rendite, die er wohl nicht erzielt hätte, wäre die American-Express-Position nur eine von vielen in einem übermäßig diversifizierten Portfolio gewesen.
Reichen acht bis sechzehn Aktien aus?
Diversifikation ist eine bewährte Methode zur Risikominderung, doch ihr Nutzen ist begrenzt und schnell erschöpft. Studien wie die von Joel Greenblatt zeigen, dass schon eine moderate Diversifikation das unternehmensspezifische Risiko erheblich senken kann. Statt sich auf eine Vielzahl von Aktienpositionen zu konzentrieren, besteht eine alternative Strategie darin, auf wenige, gezielt ausgewählte Investitionen setzen. Dabei geht es konkret um Diversifikation durch Aktienpositionen und nicht um die Streuung über verschiedene Assetklassen, welche wir in einem zukünftigen HKCM News-Beitrag thematisieren werden. Nach Meinung des Autors dieses Beitrags sind acht bis sechzehn Aktien aus unterschiedlichen Sektoren vollkommen ausreichend. Hier muss aber jeder für sich selbst den richtigen Weg finden. Mit unseren Analysen zu den Industrie-Schwergewichten der USA, den Technologie-Giganten, den 40 Dax-Unternehmen, aufstrebenden Cannabis-Firmen, Minen-Konzernen oder zu chinesischen Big Playern geben wir Ihnen das passende Werkzeug an die Hand, um die für Sie passenden Titel auszuwählen.
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


