Die KI-Rechnung kommt: Warum Philip Klinkmüller jetzt skeptisch wird
Author
Das Wichtigste in Kürze
· Bewertungen bleiben extrem hoch.
· Die Rally ist stark konzentriert.
· KI-Erträge müssen sich nun beweisen.
Die KI-Rally ist ins Stolpern geraten. Am Donnerstag verlor der Nasdaq 2.6 Prozent – der kräftigste Tagesrückgang seit Anfang Juni. Doch die eigentliche Frage hinter dem Kursrutsch reicht weit über eine einzelne Börsenwoche hinaus: Stehen die Märkte vor dem Platzen einer KI-Blase, oder unterschätzen Skeptiker gerade einen echten Produktivitätsschub?
Für Philip Klinkmüller können beide Aussagen zugleich stimmen: echter Fortschritt, aber auch eine Kapitalflut in wenigen KI-Gewinnern, während der breite Aktienmarkt zurückbleibt. In der neuen Wellenlage erklärt er, weshalb das hohe Bewertungsniveau für ihn eine Warnung ist, warum der reale KI-Geschäftsnutzen jetzt wichtiger wird und welches Szenario ihn am Nasdaq und bei großen Kryptowährungen skeptisch stimmt.
„Eine neue Technologie kann die Welt verändern und an der Börse trotzdem eine Blase erzeugen. Das eine schließt das andere nicht aus.“
Redaktioneller Hinweis: Einschätzungen zu Bewertungen, Marktbreite und Marktphasen sind persönliche Marktmeinungen und technische Interpretationen, keine Tatsachenbehauptungen oder Prognosen.
Der Bewertungsmaßstab zeigt die Fallhöhe
Ein wichtiger Anker für Klinkmüller ist das Shiller-CAPE. Das Kürzel steht für das zyklisch bereinigte Kurs-Gewinn-Verhältnis des S&P 500. Anders als beim klassischen KGV werden die inflationsbereinigten Gewinne der vergangenen zehn Jahre gemittelt. Dadurch soll der Vergleich weniger von einer einzelnen außergewöhnlich guten oder schlechten Gewinnsaison abhängen.
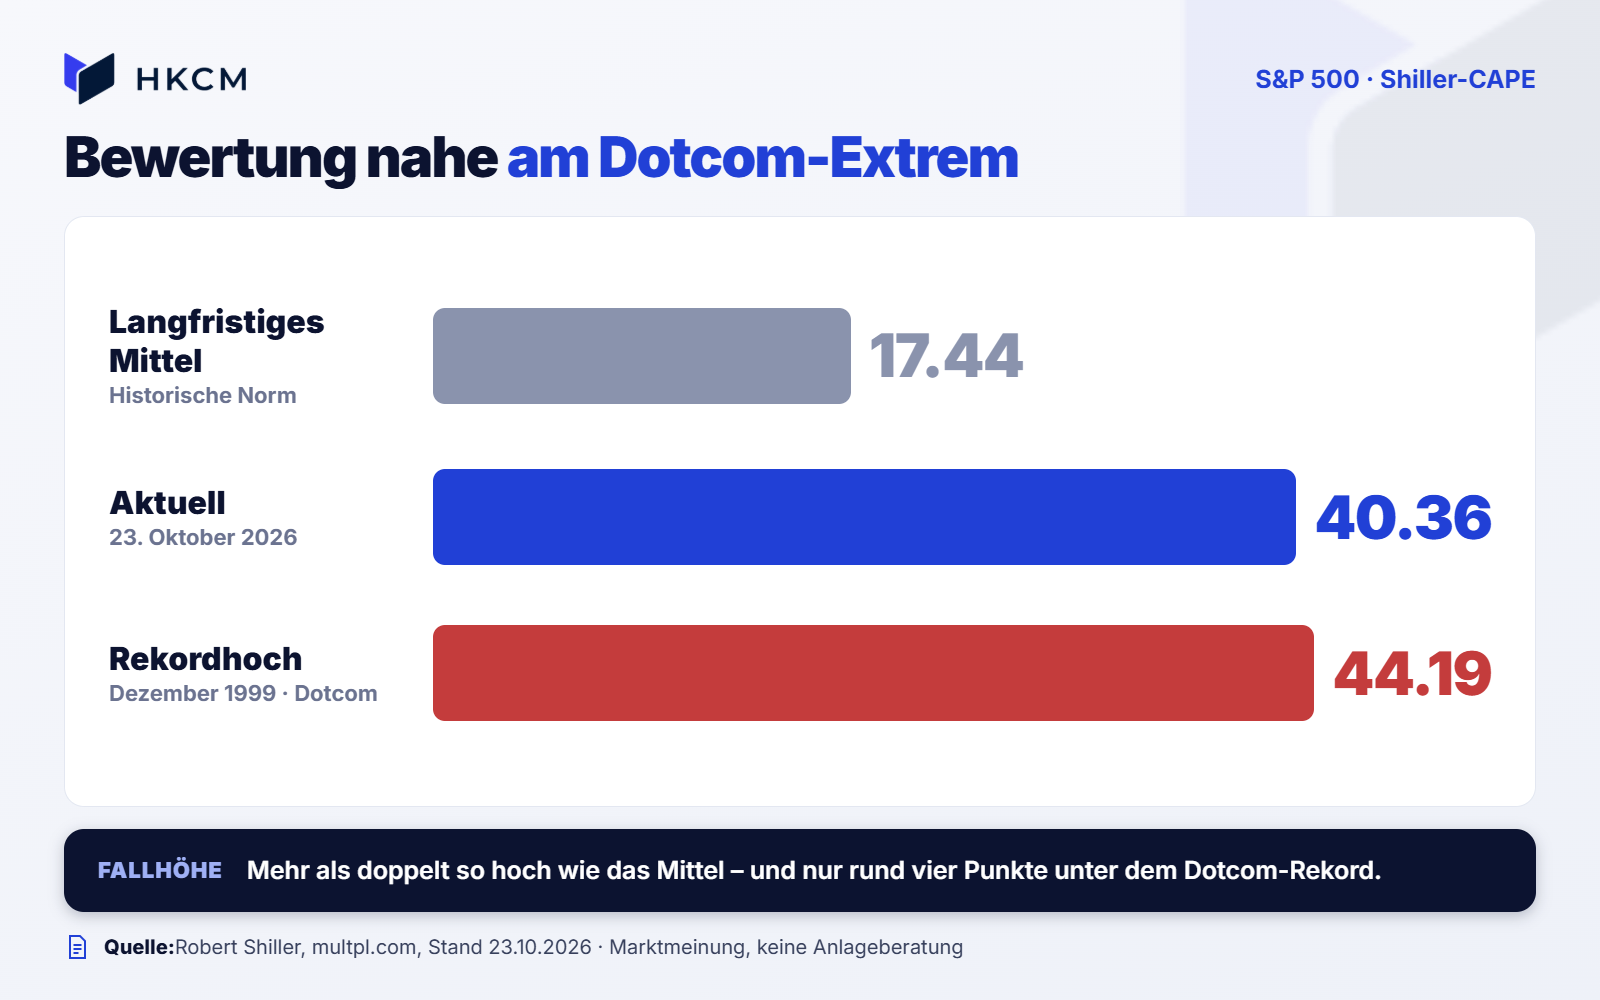
Am 23. Oktober lag das Shiller-CAPE bei 40.36. Sein langfristiger Mittelwert beträgt 17.44; das historische Hoch lag im Dezember 1999 bei 44.19. Der heutige Wert liegt damit weit über der historischen Norm und zugleich nur rund vier Punkte unter dem Dotcom-Extrem. Diese Grafik zeigt ihm, wie viel optimistische Zukunft bereits in den Kursen steckt.
Den Buffett-Indikator versteht er als Größenordnung, nicht als Zeitpunktgeber. Globalisierung, Auslandsumsätze und die Berechnungsmethode beeinflussen die Kennzahl. Seine Botschaft bleibt: Je weiter sich Bewertungen von langfristigen Vergleichsgrößen entfernen, desto weniger Fehlertoleranz hat der Markt.
„Solche statistischen Extreme werden irgendwann wieder eingefangen. Die entscheidende Frage lautet nur, über welchen Weg und in welchem Zeitraum.“
Die KI-Rally erreicht zu wenige Aktien
Klinkmüllers zweiter Einwand richtet sich gegen die innere Struktur des Marktes. Der nach Marktkapitalisierung gewichtete S&P 500 kann neue Höchststände markieren, obwohl viele seiner Mitglieder kaum vorankommen. Das liegt daran, dass die größten Unternehmen den Index besonders stark bewegen. Reuters bezifferte den Anteil von Technologie- und KI-Aktien zuletzt auf mehr als 40 Prozent der S&P-500-Marktkapitalisierung; mit weiteren KI-nahen Unternehmen liegt der Einfluss sogar über 50 Prozent.
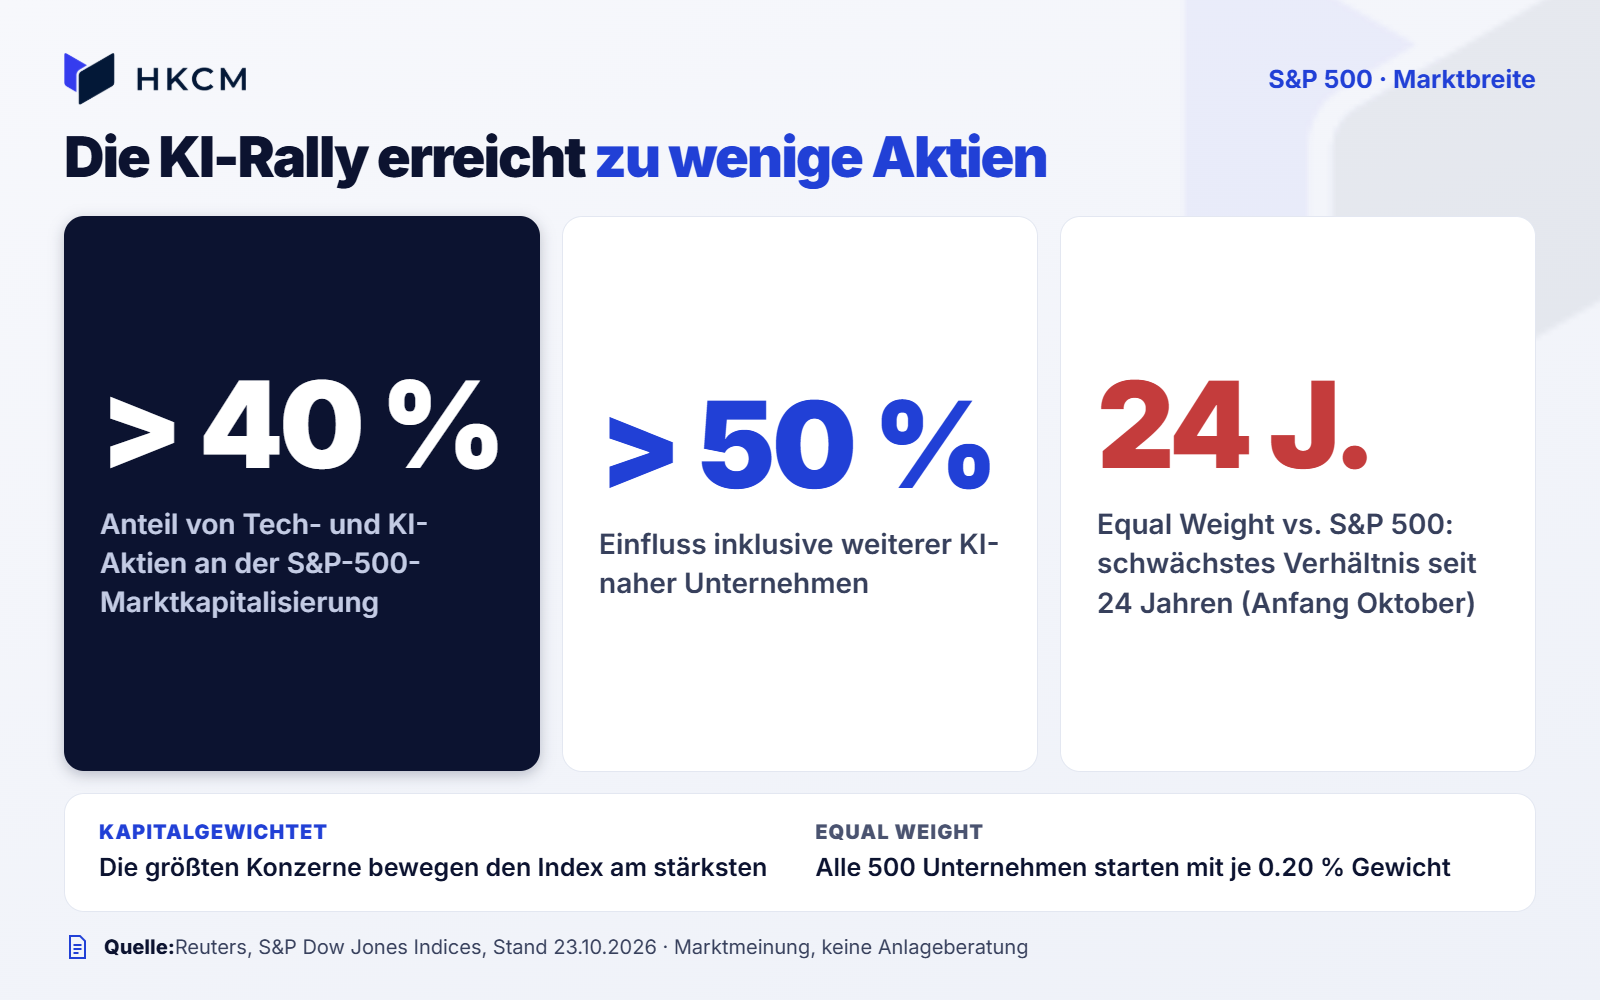
Der Vergleich mit dem S&P 500 Equal Weight Index macht diese Konzentration sichtbar. Er enthält dieselben 500 Unternehmen, startet bei der quartalsweisen Anpassung jedoch mit jeweils 0.20 Prozent Gewicht je Gesellschaft. Anfang Oktober lag sein Verhältnis zum kapitalgewichteten S&P 500 laut Reuters auf dem niedrigsten Stand seit 24 Jahren. Für Klinkmüller sind Rekorde der großen Indizes deshalb kein ausreichender Beleg für einen gesunden Gesamtmarkt.
Die jüngste Handelswoche hat diese Nervosität verstärkt. Der S&P 500 verlor vom 19. bis 23. Oktober 0.5 Prozent, der Nasdaq 0.7 Prozent. Auch am Freitag überwogen an der Nasdaq die Verlierer die Gewinner. Marktbreite bleibt damit ein wichtiger Prüfstein.
Technologie-Fortschritt ist kein Freifahrtschein
Aus Klinkmüllers Sicht liegt der Kern der Debatte bei der Wirtschaftlichkeit. Rechenzentren, Chips und Cloud-Kapazitäten erzeugen bereits Umsätze. Das belegt Nachfrage nach KI-Infrastruktur. Die entscheidende Stufe beginnt erst danach: Unternehmen müssen mit KI-Produkten dauerhaft Erlöse erzielen, ihre Margen steigern oder nachweisbar Kosten senken.
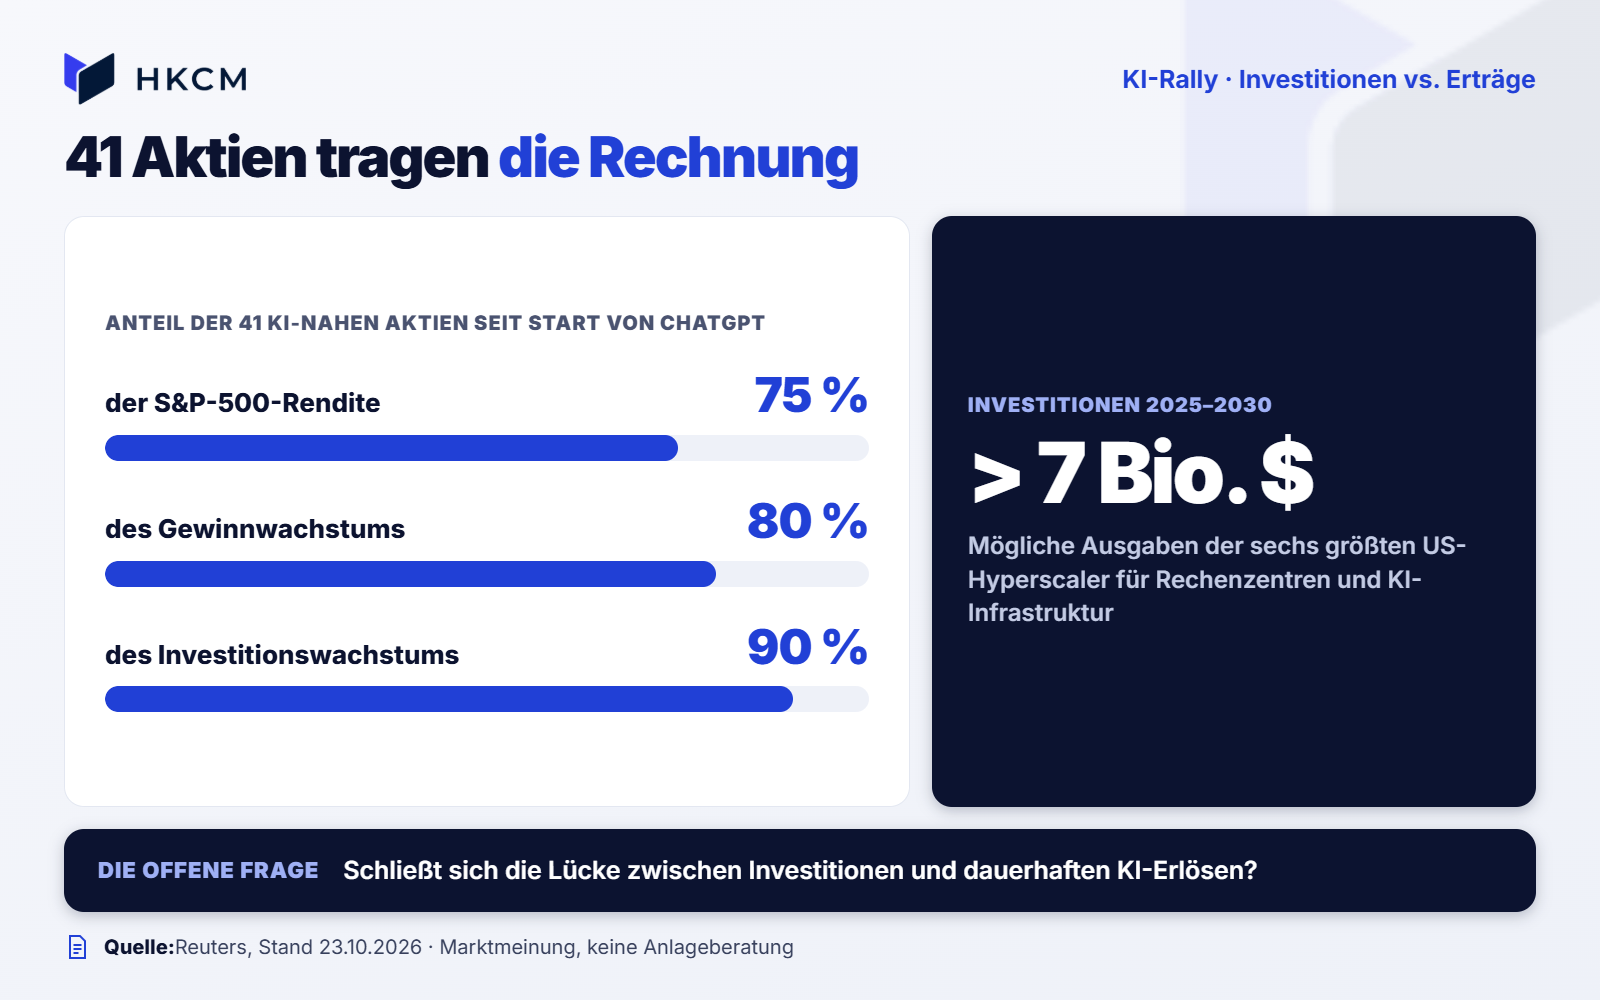
An dieser Stelle ist die Datenlage aktuell noch offen. Nach einer Reuters-Auswertung entfielen seit dem Start von ChatGPT 75 Prozent der S&P-500-Rendite, 80 Prozent des Gewinnwachstums und 90 Prozent des Investitionswachstums auf 41 KI-nahe Aktien. Gleichzeitig könnten die sechs größten US-Hyperscaler von 2025 bis 2030 mehr als sieben Billionen US-Dollar in Rechenzentren und andere KI-Infrastruktur investieren. Die Berichtssaison liefert dafür keinen endgültigen Beweis, sie zeigt aber, ob sich die Lücke zwischen Investitionen und Erträgen schließt.
Klinkmüller sieht in dieser Lücke das entscheidende Risiko. Hohe Investitionen können sich auszahlen, aber auch Überkapazitäten schaffen. Seine Kritik richtet sich nicht gegen KI selbst. Er zweifelt daran, dass die gegenwärtigen Bewertungen bereits ausreichend durch belastbare Geschäftsmodelle gedeckt sind.
Am Nasdaq steigt für ihn das Korrekturrisiko
Charttechnisch hat sich das Bild aus seiner Sicht eingetrübt. Der Nasdaq verlor am 22. Oktober 2.6 Prozent, der Halbleiterindex SOX sogar 6.7 Prozent. Der SOX liegt trotz des Rückschlags noch deutlich im Plus, aber mehr als 26 Prozent unter seinem Rekordschlusskurs vom Juni.
Für Klinkmüller hat der Markt damit bereits erste technische Schäden genommen. Seine Hauptthese lautet nicht, dass ein endgültiges Hoch zwingend feststeht. Er hält es hingegen für wahrscheinlich, dass eine umfassendere Konsolidierung begonnen hat. In seinem Hauptszenario könnten dabei auch tiefere Indexstände als im bisherigen Jahresverlauf erreicht werden.
Die Gegenprobe wäre ebenso klar: Der Nasdaq müsste seine Erholung fortsetzen, neue Hochs erreichen und vor allem von einer verbesserten Marktbreite begleitet werden. Dann würde die Bewegung mehr als eine kurzfristige Gegenreaktion zeigen. Ohne diese Bestätigung bleibt Klinkmüller vorsichtig und betrachtet jede starke Tagesbewegung vor allem im größeren Zusammenhang von Bewertung, Konzentration und Finanzierungskosten.
Bitcoin und Ether bleiben Teil des Risikomarkts
Philip erwartet, dass sich eine stärkere Korrektur an den Aktienmärkten auf die großen Kryptowährungen übertragen kann. Am 22. Oktober fiel Bitcoin in einem breit angelegten Risk-off-Umfeld vorübergehend um 3.2 Prozent, während der Nasdaq stark nachgab.
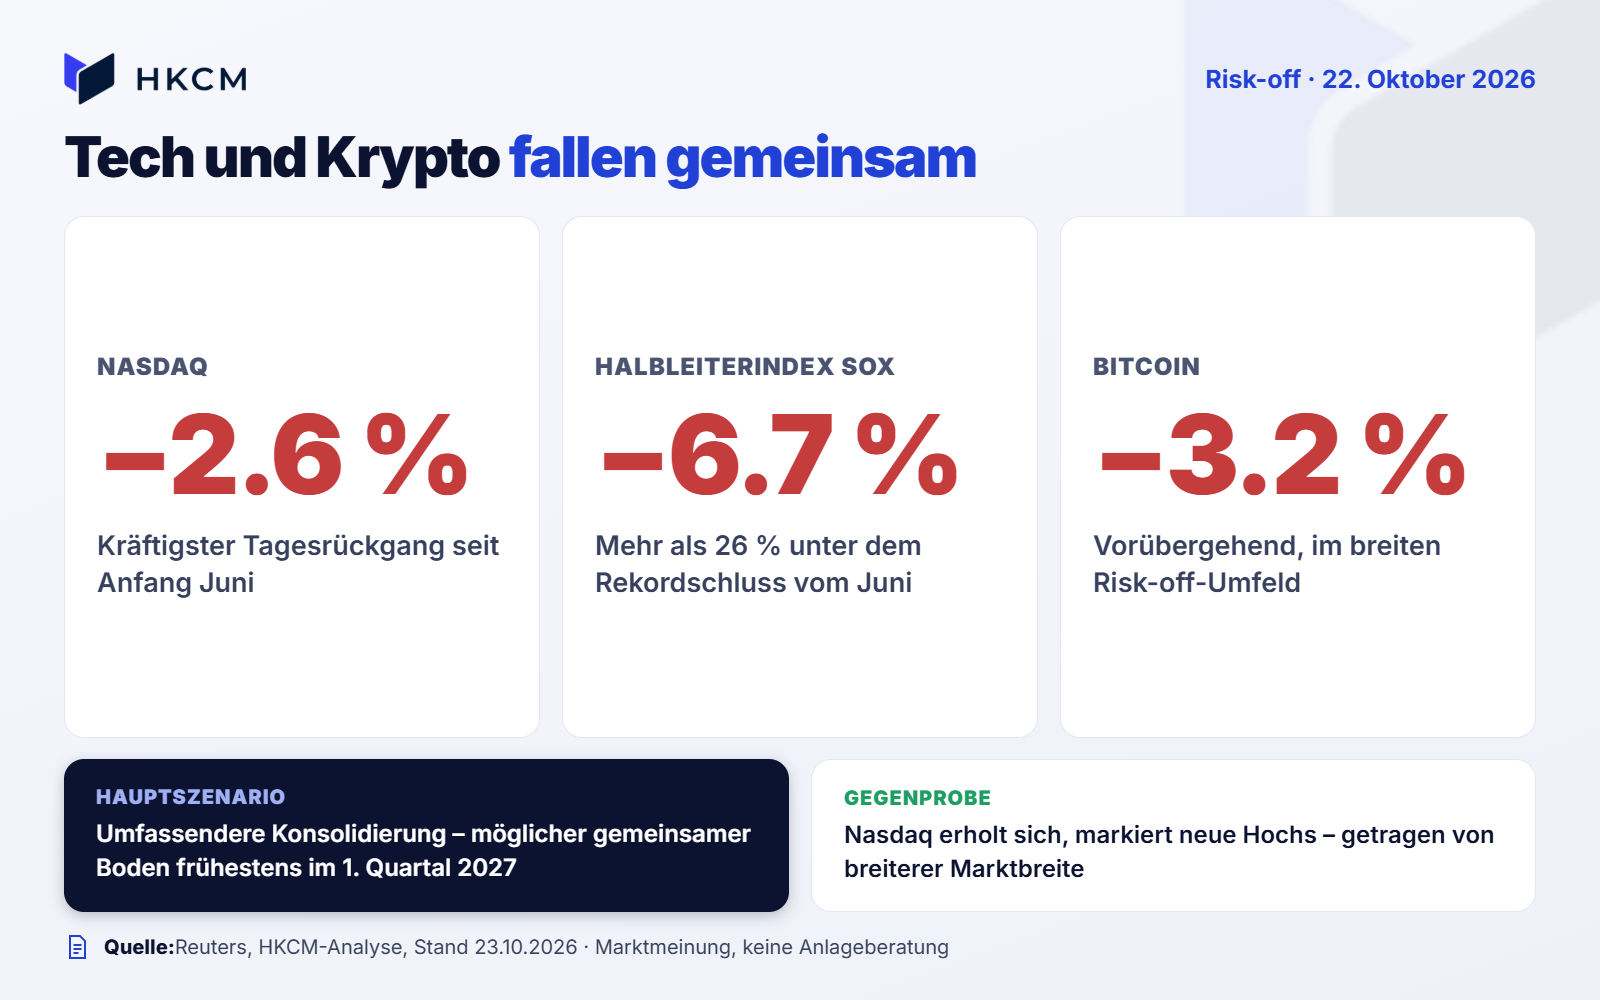
Sein Szenario bleibt an Bedingungen gebunden. Bestätigt sich die Schwäche bei Tech und breiterem Aktienmarkt, könnte aus seiner Sicht auch im Kryptomarkt eine tiefere Bereinigung folgen. Einen möglichen gemeinsamen Boden sieht er frühestens im ersten Quartal 2027. Kryptoassets können sich jederzeit eigenständig entwickeln und bleiben besonders volatil.
„Ob bei Tech-Aktien oder Krypto: Entscheidend ist jetzt, ob die Rücksetzer nur eine Unterbrechung bleiben – oder ob die großen Bewertungsfragen tatsächlich in die Kurse durchschlagen.“
Die Rechnung hinter der KI-Rally
Die Berichtssaison setzt den Maßstab: Liefern die Marktführer steigende Umsätze, tragfähige Margen und Belege für die KI-Monetarisierung? Verbessert sich zugleich die Marktbreite, würde das den Trend stabiler machen.
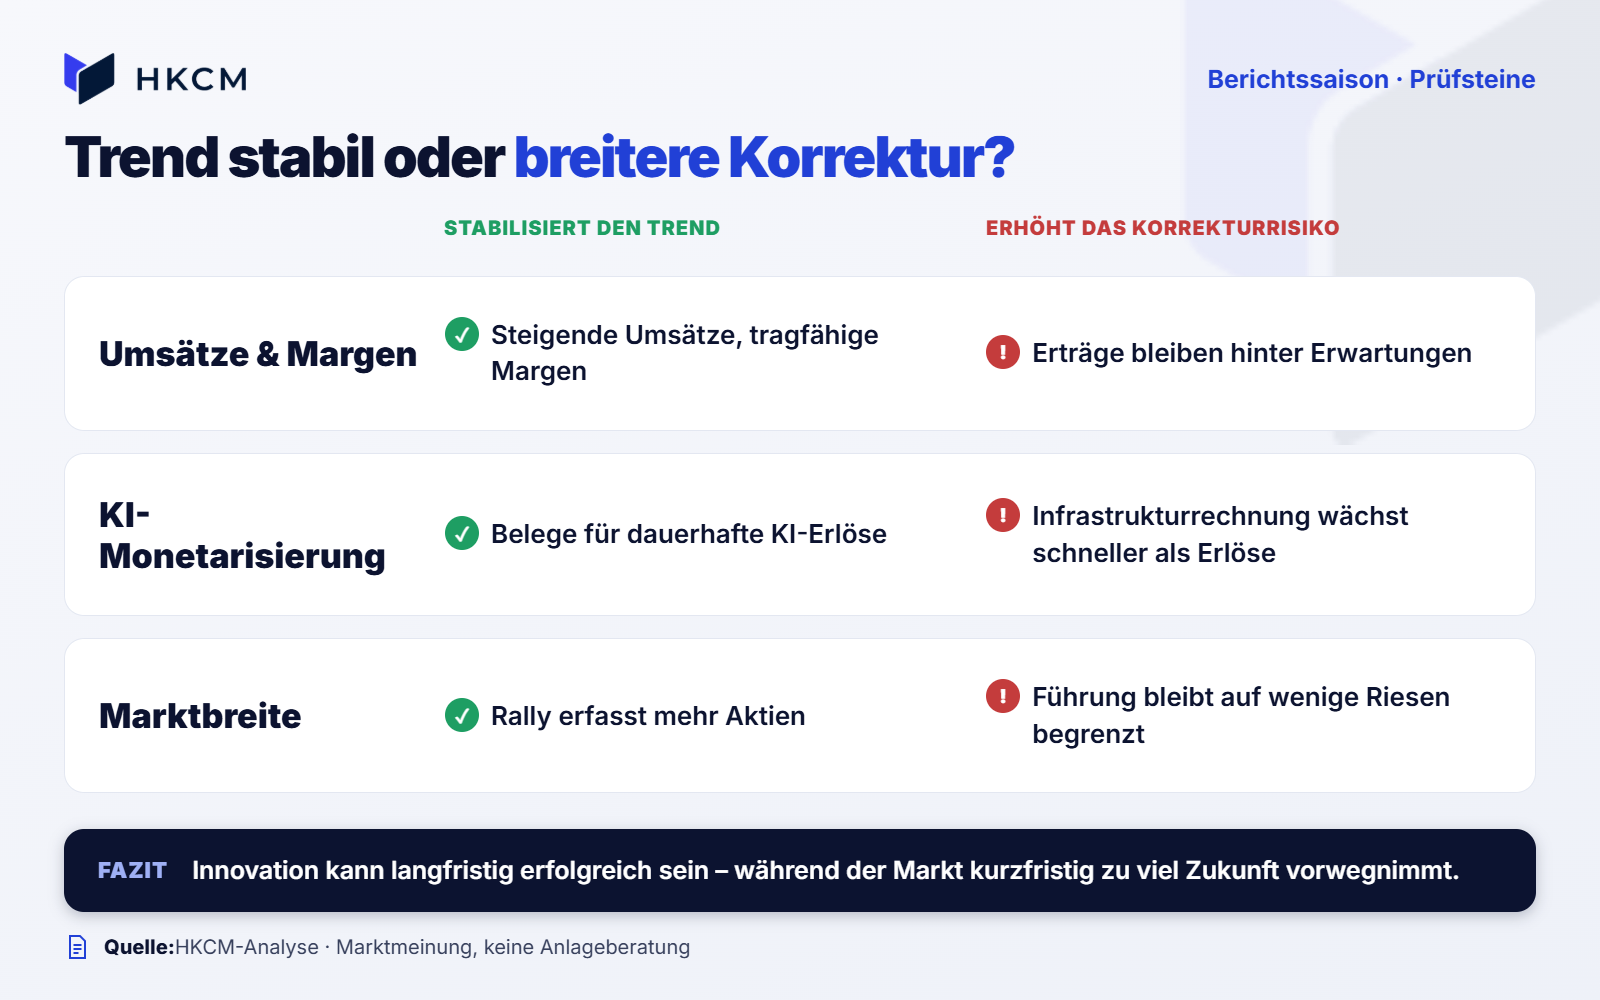
Bleibt die Führung auf wenige Kapitalriesen begrenzt und wächst die Infrastrukturrechnung schneller als die Erlösbasis, sieht Klinkmüller die Gefahr einer breiteren Korrektur. Innovation kann langfristig erfolgreich sein, während der Markt kurzfristig zu viel Zukunft vorwegnimmt.
Unsere Abonnenten erhalten täglich detaillierte Analysen zum S&P 500, Nasdaq und vielen weiteren Werten – mit aktuellen Chartmarken, Szenarien und klarer Einordnung der laufenden Marktbewegung. Den Zugang zu unserem Angebot können Sie sich hier sichern.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.