Die Informationsfalle: Warum Anleger heute zu viel wissen

Author
Das Wichtigste in Kürze:
- Mehr Informationen bedeuten nicht automatisch bessere Entscheidungen
- Information Overload erzeugt Unsicherheit statt Klarheit
- Gute Anleger filtern konsequent zwischen Signal und Lärm
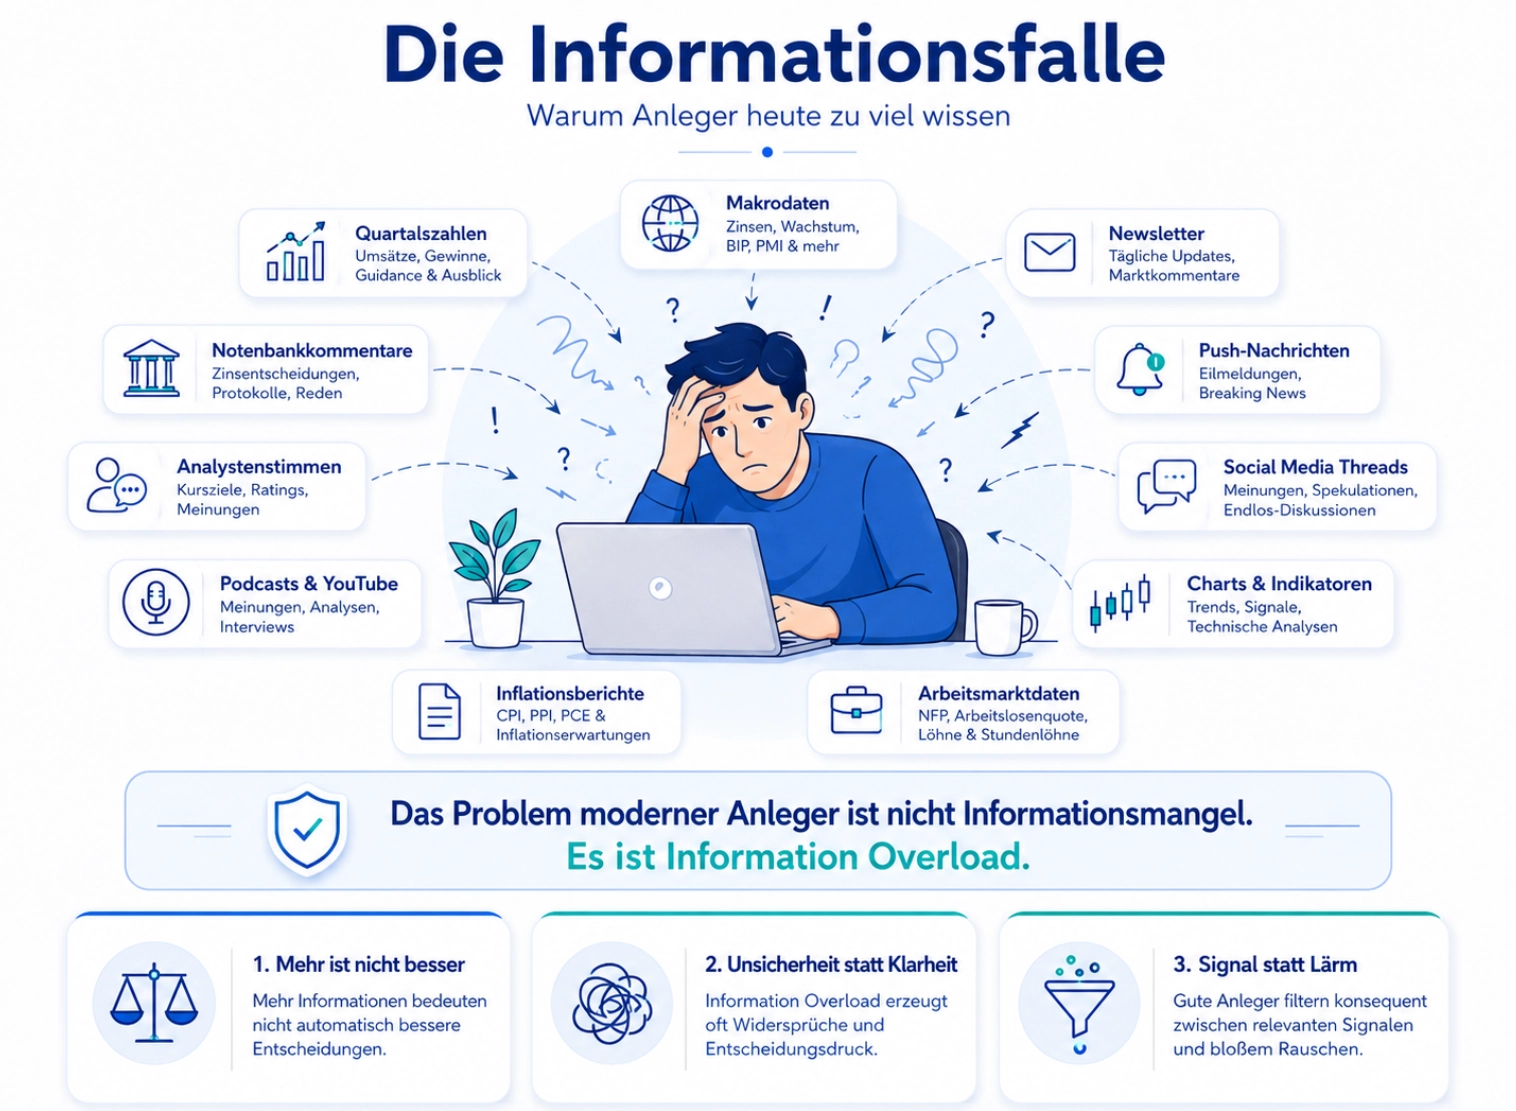
Es gibt Makrodaten, Quartalszahlen, Notenbankkommentare, Inflationsberichte, Arbeitsmarktdaten, Charts, Indikatoren, Analystenstimmen, YouTube-Videos, Podcasts, Newsletter, Social-Media-Threads und natürlich die eine Push-Nachricht, die genau dann aufploppt, wenn man eigentlich nur kurz den Kurs prüfen wollte.
Noch nie hatten Anleger so viele Informationen zur Verfügung wie heute. Makrodaten, Quartalszahlen, Notenbankkommentare, Analystenstudien, Podcasts, Newsletter, YouTube-Videos und Social-Media-Threads konkurrieren permanent um Aufmerksamkeit. Dazu kommen Push-Nachrichten, die jede Kursbewegung zur potenziellen Eilmeldung machen. Das Problem moderner Anleger ist längst nicht mehr Informationsmangel. Es ist Information Overload.
 Die Informationfalle
Dabei wirkt die Versuchung nachvollziehbar. Mehr Informationen fühlen sich nach mehr Kontrolle an. Wer mehr liest, müsste besser vorbereitet sein. Wer mehr Daten kennt, müsste bessere Entscheidungen treffen. Wer alle Perspektiven berücksichtigt, müsste der Wahrheit näherkommen. Doch an der Börse funktioniert das oft nicht so. Mehr Informationen bedeuten häufig nicht mehr Klarheit, sondern mehr Widersprüche.
Der Irrtum vom perfekten Informationsstand
Viele Anleger glauben, Unsicherheit ließe sich durch zusätzliche Informationen beseitigen. Also wird noch ein Research-Bericht gelesen, noch ein Podcast gehört, noch ein Chart analysiert. Irgendwann, so die Hoffnung, ergibt sich daraus die perfekte Entscheidung.
Das Problem: Märkte funktionieren nicht wie eine Klausur, bei der mehr Quellen automatisch zu besseren Ergebnissen führen. Informationen sind lediglich Rohmaterial. Erst wenn sie eingeordnet, gewichtet und in eine klare Entscheidungslogik eingebettet werden, entsteht daraus ein Handlungsrahmen.
Ohne diese Einordnung produziert zusätzliche Information vor allem eines: Rauschen. Für nahezu jede Marktmeinung existieren überzeugende Argumente. Wer optimistisch sein möchte, findet starke Unternehmensgewinne, technologische Innovationen oder lockere Finanzierungsbedingungen. Wer pessimistisch sein möchte, findet hohe Bewertungen, geopolitische Risiken oder schwache Konjunkturdaten. Beide Seiten können gleichzeitig recht haben – und der Anleger steht am Ende trotzdem ohne Entscheidung da.
Genau hier verwandelt sich Informationssuche oft in Entscheidungsvermeidung. Man recherchiert nicht mehr, um eine Entscheidung zu treffen. Man recherchiert, um sie noch etwas länger aufzuschieben.
Warum mehr Wissen oft mehr Unsicherheit erzeugt
Paradoxerweise kann zusätzliche Information Unsicherheit sogar vergrößern. Nicht weil die Informationen falsch wären, sondern weil sie neue Perspektiven und zusätzliche Szenarien eröffnen. Wer nur eine Meinung kennt, fühlt sich häufig sicher. Wer zehn fundierte Meinungen kennt, erkennt plötzlich, wie viele Entwicklungen gleichzeitig möglich sind.
Ein Anleger liest beispielsweise, dass fallende Zinsen positiv für Aktien sein könnten. Kurz darauf erfährt er, dass fallende Zinsen auch ein Warnsignal für eine schwächere Wirtschaft sein können. Danach liest er, dass Technologiewerte profitieren könnten – und unmittelbar darauf, dass genau diese Unternehmen bereits überbewertet seien.
Das Ergebnis ist oft kein klareres Bild, sondern ein realistischeres. Und Realität ist selten eindeutig. Sie besteht aus Wahrscheinlichkeiten, Zielkonflikten und Unsicherheit. Genau deshalb führt mehr Information nicht zwangsläufig zu besseren Entscheidungen.
Das eigentliche Problem: Relevanz
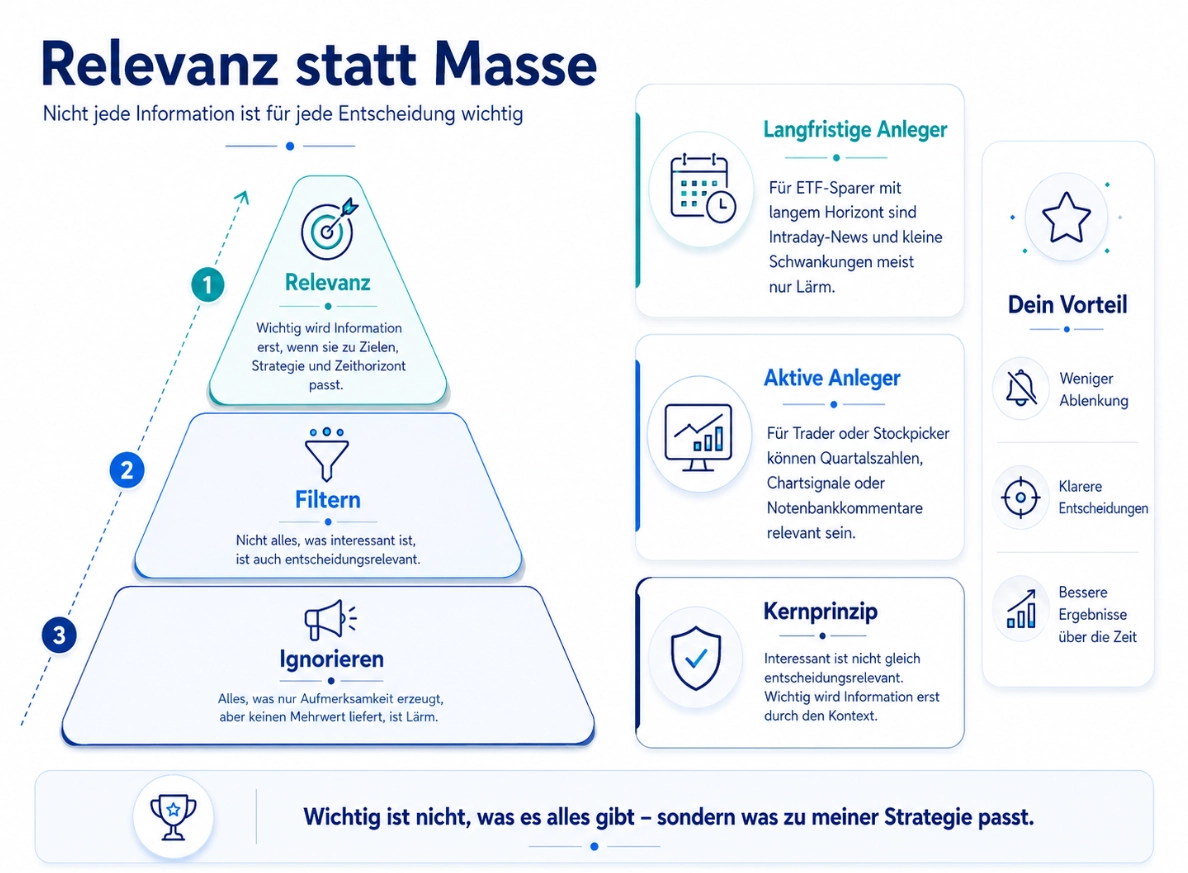
Die entscheidende Frage lautet deshalb nicht: Welche Informationen gibt es? Sondern: Welche Informationen sind für meine Entscheidung überhaupt relevant?
Ein langfristiger ETF-Anleger benötigt andere Informationen als ein Daytrader. Für einen Investor mit zwanzig Jahren Anlagehorizont ist eine kurzfristige Schwankung nach einer Notenbankrede meist bedeutungslos. Für einen kurzfristigen Händler kann dieselbe Nachricht entscheidend sein.
 Informationsselektion
Viele Anleger machen jedoch den Fehler, alles zu konsumieren, weil alles irgendwie relevant wirken könnte. Genau darin liegt die Gefahr. Interessant und entscheidungsrelevant sind zwei völlig unterschiedliche Dinge. Eine Information wird nicht dadurch wichtig, dass sie neu ist. Sie wird wichtig, wenn sie zur eigenen Strategie passt.
Wer seinen Zeithorizont, seine Ziele und seine Risikobereitschaft nicht kennt, kann deshalb auch nicht beurteilen, welche Informationen tatsächlich Bedeutung haben.
Die Information ist also nicht von sich aus wichtig. Sie wird wichtig durch den Kontext der Entscheidung.
Information | Für wen möglicherweise relevant? | Für wen möglicherweise nur Lärm? |
Intraday-Kommentar einer Notenbank | Kurzfristige Trader, Zins- und Währungshändler | Langfristige ETF-Sparer mit 20 Jahren Horizont |
Quartalszahlen eines Einzelunternehmens | Aktionäre, Stockpicker, Branchenanalysten | Anleger ohne Einzeltitelbezug |
Langfristige Margenentwicklung | Investoren mit Fundamentalansatz | Sehr kurzfristige Momentum-Trader |
Ein kurzfristiger Chartausbruch | Trader mit klarer Setup-Logik | Langfristige Anleger ohne Timing-Fokus |
Eine dramatische Schlagzeile | Möglicherweise alle, wenn sie echte Risiken verändert | Niemand, wenn sie nur Aufmerksamkeit erzeugt |
Diese Tabelle zeigt ein einfaches Prinzip: Eine Information ist nicht automatisch gut, nur weil sie neu ist. Sie ist gut, wenn sie zur Entscheidung passt.
Wissen ersetzt keine Entscheidungslogik
Ein weiterer Irrtum lautet: Wenn ich nur genug weiß, werde ich automatisch richtig handeln. Doch Wissen und Handeln sind zwei unterschiedliche Fähigkeiten. Man kann Märkte hervorragend verstehen und trotzdem schlechte Entscheidungen treffen.
Informationen beantworten nämlich nicht die wichtigste Frage: Was mache ich jetzt? Dafür braucht es Regeln. Wann kaufe ich? Wann verkaufe ich? Wie groß darf eine Position sein? Welche Risiken akzeptiere ich? Wann ändere ich meine Meinung?
Fehlen solche Leitplanken, wird jede neue Nachricht zum Problem. Jede Schlagzeile löst eine neue Diskussion im eigenen Kopf aus. Kaufen? Verkaufen? Abwarten? Absichern? Nachlegen? Der Anleger reagiert dann auf den Markt wie auf einen Gruppenchat mit hunderten ungelesenen Nachrichten: Irgendetwas Wichtiges könnte dabei sein, aber man weiß nicht mehr, wo man anfangen soll.
Eine Strategie wirkt deshalb wie ein Filter. Sie sortiert Informationen vor, bevor sie emotional verarbeitet werden müssen.
Der Unterschied zwischen Signal und Lärm
An den Märkten gibt es Informationen, die ein Szenario tatsächlich verändern. Und es gibt Informationen, die lediglich Aufmerksamkeit erzeugen. Der Unterschied zwischen Signal und Lärm gehört zu den wichtigsten Fähigkeiten erfolgreicher Anleger.
Ein Signal verändert Annahmen, Risiken, Bewertungen oder den Zeithorizont einer Investition. Lärm erzeugt dagegen lediglich Bewegung. Das Problem ist, dass Lärm oft deutlich lauter auftritt als echte Signale. Dramatische Schlagzeilen erzeugen mehr Aufmerksamkeit als eine nüchterne Bilanzkennzahl. Ein emotionaler Social-Media-Beitrag wirkt oft wichtiger als eine sachliche Analyse.
 Informationen filtern für bessere Anlageentscheidungen
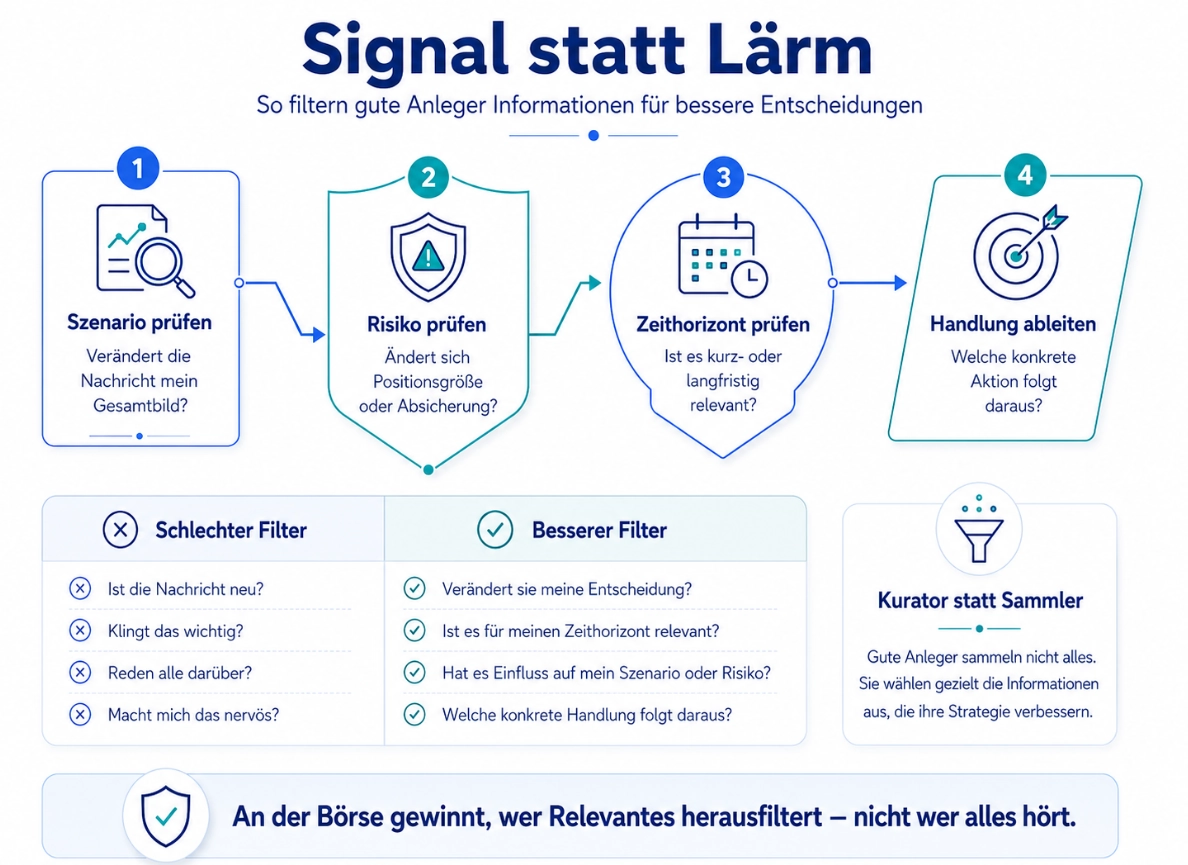
Wer keine Filter besitzt, läuft Gefahr, die Bedeutung einer Information nach ihrer Lautstärke zu bewerten. Genau deshalb lohnt sich eine einfache Gegenfrage: Verändert diese Nachricht tatsächlich meine Entscheidung?
Wenn die ehrliche Antwort „Nein“ lautet, handelt es sich möglicherweise um interessante Information – aber nicht um relevante Information. Genau deshalb brauchen Anleger Filter, bevor sie Informationen aufnehmen. Sonst entscheidet nicht die Qualität der Information, sondern ihre Lautstärke.
Schlechter Filter | Besserer Filter |
„Ist die Nachricht neu?“ | „Verändert sie meine Entscheidung?“ |
„Klingt das wichtig?“ | „Ist es für meinen Zeithorizont relevant?“ |
„Reden alle darüber?“ | „Hat es Einfluss auf mein Szenario oder Risiko?“ |
„Macht mich das nervös?“ | „Welche konkrete Handlung folgt daraus?“ |
„Sollte ich noch mehr lesen?“ | „Welche Information fehlt mir wirklich?“ |
Die Illusion der Scheingenauigkeit
Information Overload erzeugt noch ein weiteres Problem: Scheingenauigkeit. Wer zehn Indikatoren, zwölf Kennzahlen und fünf Expertenmeinungen kombiniert, fühlt sich schnell besonders gründlich. Doch Gründlichkeit und Entscheidungsqualität sind nicht dasselbe.
Man kann sehr präzise an der falschen Frage arbeiten. Ein langfristiger Investor benötigt nicht zwingend zehn kurzfristige Oszillatoren. Ein kurzfristiger Trader profitiert nicht automatisch von einer 80-seitigen Studie über demografische Trends bis zum Jahr 2050.
Beides kann interessant sein. Aber interessant ist nicht gleich wichtig. Viele Anleger verbringen deshalb mehr Zeit mit Informationskonsum als mit tatsächlicher Analyse. Sie sammeln Wissen, ohne ihre Entscheidung näher zu definieren.
Schlechter Filter | Besserer Filter |
„Ist die Nachricht neu?“ | „Verändert sie meine Entscheidung?“ |
„Klingt das wichtig?“ | „Ist es für meinen Zeithorizont relevant?“ |
„Reden alle darüber?“ | „Hat es Einfluss auf mein Szenario oder Risiko?“ |
„Macht mich das nervös?“ | „Welche konkrete Handlung folgt daraus?“ |
„Sollte ich noch mehr lesen?“ | „Welche Information fehlt mir wirklich?“ |
Gute Anleger denken wie Kuratoren
Der bessere Umgang mit Informationen beginnt nicht mit mehr Recherche, sondern mit bewusster Auswahl. Gute Anleger verhalten sich weniger wie Sammler und mehr wie Kuratoren. Sie fragen nicht: „Welche Informationen gibt es noch?“ Sondern: „Welche Informationen brauche ich für diese konkrete Entscheidung?“
Das ist ein entscheidender Unterschied. Qualität entsteht nicht durch die Menge der Informationen, sondern durch ihre Passgenauigkeit. Eine korrekte Information kann für die eigene Entscheidung völlig irrelevant sein. Umgekehrt kann eine einzelne Kennzahl wichtiger sein als hundert Schlagzeilen.
Eine der hilfreichsten Fragen lautet deshalb: Was würde ich anders machen, wenn ich diese Information kenne? Wenn sich daraus keine Konsequenz für Risiko, Szenario, Zeithorizont oder Positionierung ergibt, handelt es sich wahrscheinlich eher um Hintergrundrauschen.
Eine der besten Fragen im Umgang mit Informationen lautet: Was würde ich anders machen, wenn ich diese Information kenne? Wenn die ehrliche Antwort lautet: nichts, dann ist die Information vielleicht interessant, aber nicht entscheidend. Wenn sie dagegen Positionsgröße, Einstieg, Ausstieg, Risikobewertung, Zeithorizont oder Szenario verändert, dann ist sie relevant.
Diese Frage wirkt simpel, ist aber enorm wirksam. Sie trennt Konsum von Analyse. Sie verhindert, dass man Informationen nur sammelt, um sich beschäftigt zu fühlen. Und sie erinnert daran, dass das Ziel nicht darin besteht, möglichst viel zu wissen, sondern besser zu entscheiden.
Prüffrage | Bedeutung für die Entscheidung |
Verändert diese Information mein Szenario? | Dann ist sie relevant für die Einschätzung. |
Verändert sie mein Risiko? | Dann ist sie relevant für Positionsgröße oder Absicherung. |
Verändert sie meinen Zeithorizont? | Dann betrifft sie die strategische Einordnung. |
Verändert sie meine Handlungsregel? | Dann muss die Strategie angepasst werden. |
Verändert sie nichts davon? | Dann ist sie vermutlich interessant, aber nicht entscheidend. |
Der Realitätscheck
Mehr Informationen führen nicht automatisch zu besseren Entscheidungen. Sie liefern zunächst nur mehr Material. Ob daraus tatsächlich bessere Entscheidungen entstehen, hängt davon ab, wie gut dieses Material gefiltert und eingeordnet wird.
Der moderne Anleger leidet meist nicht unter Wissensmangel. Er leidet unter einem Überangebot an ungefiltertem Wissen. Information Overload erzeugt das Gefühl von Vorbereitung, ohne zwangsläufig Klarheit zu schaffen.
Die Lösung besteht deshalb nicht darin, weniger nachzudenken oder weniger zu lesen. Sie besteht darin, selektiver zu werden. Weniger Lärm, mehr Relevanz. Weniger Konsum, mehr Einordnung. Denn an der Börse gewinnt selten derjenige, der alles hört. Sondern derjenige, der weiß, was er herausfiltern muss.
Leseempfehlung: Wie Sie gute von schlechten Analysen unterscheiden
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


