Wie Sie gute von schlechten Analysen unterscheiden
Das Wichtigste in Kürze:
- Gute Analysen erklären nachvollziehbar den Weg vom Fakt zur Schlussfolgerung.
- Seriöse Einschätzungen basieren auf Daten, Risiken und mehreren Szenarien.
- Vorsicht bei Garantien, reiner Meinung und fehlender Logik.
Wer sich mit Finanzen beschäftigt, begegnet ständig Analysen. Manche klingen nüchtern und sachlich, andere dramatisch und aufregend. Da wird vor einem Börsencrash gewarnt, eine Aktie als „einmalige Chance“ bezeichnet oder ein neuer Trend als sicherer Weg zum Vermögensaufbau angepriesen. Für Anlegerinnen und Anleger ist es deshalb wichtig, nicht jede Einschätzung sofort für bare Münze zu nehmen.
Eine gute Analyse hilft dabei, Zusammenhänge zu verstehen und bessere Entscheidungen zu treffen. Eine schlechte Analyse dagegen erzeugt oft nur ein Gefühl: Angst, Gier oder falsche Sicherheit. Der Unterschied liegt nicht darin, ob eine Analyse später „recht hat“. Auch gute Analysen können danebenliegen, weil die Zukunft unsicher bleibt. Entscheidend ist, wie sauber sie aufgebaut ist.
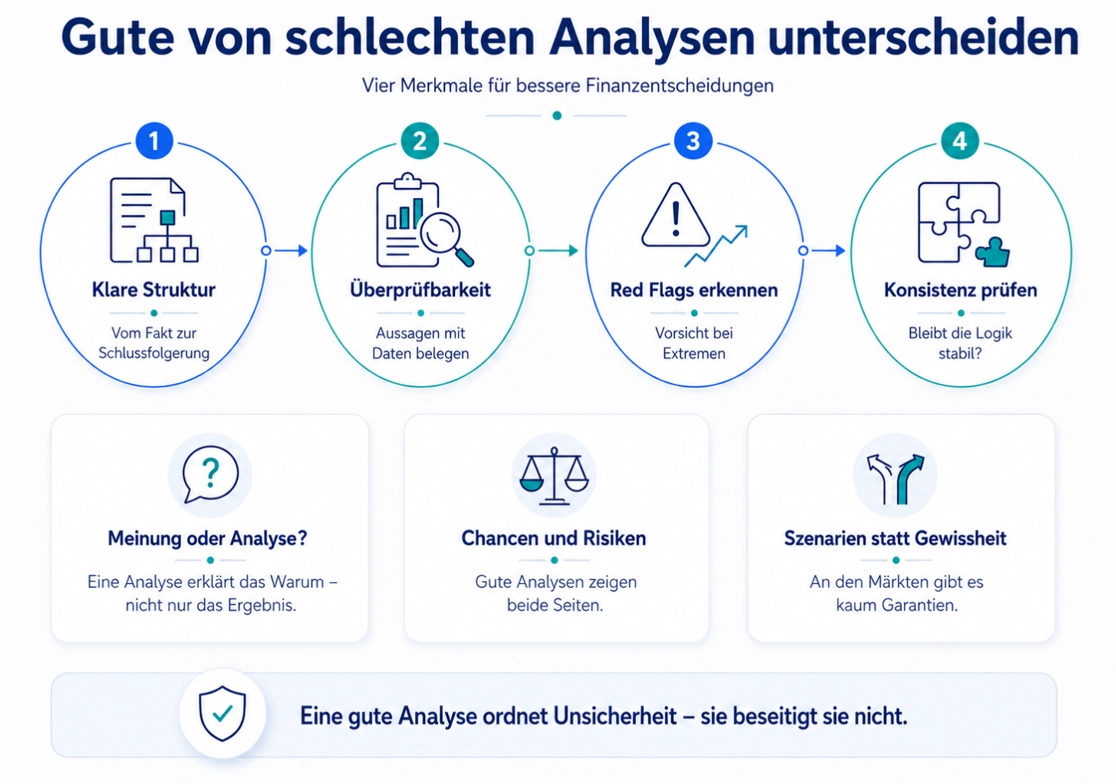 Unterschied von guten und schlechten Analysen
Klare Struktur: Vom Fakt zur Schlussfolgerung
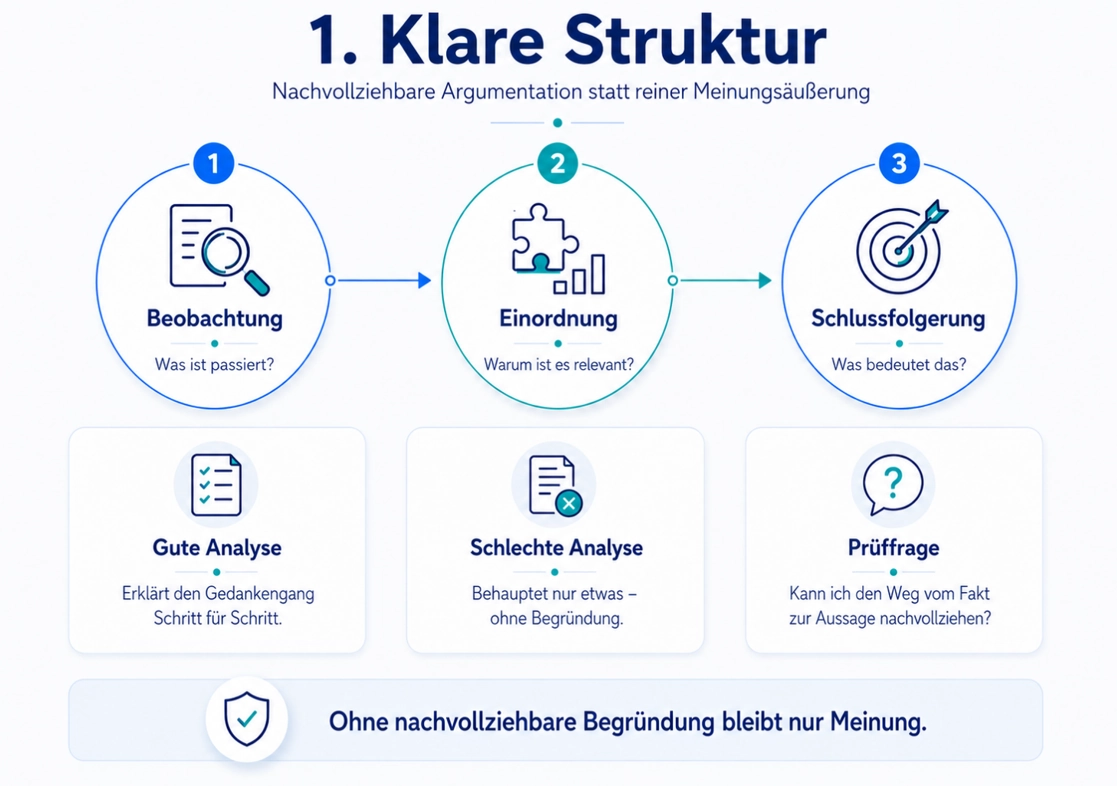
Ein erstes Merkmal guter Analysen ist eine klare und nachvollziehbare Struktur. Eine gute Analyse nimmt Sie gedanklich an die Hand. Sie beginnt nicht einfach mit einer starken Behauptung wie „Diese Aktie wird steigen“ oder „Der Markt steht kurz vor dem Absturz“, sondern erklärt, warum diese Einschätzung entsteht.
Sie zeigt, welche Faktoren betrachtet werden: zum Beispiel Umsatzentwicklung, Gewinne, Schulden, Zinsen, Wettbewerb, Bewertung oder das wirtschaftliche Umfeld. Danach wird Schritt für Schritt dargelegt, wie diese Punkte zusammenhängen. Der Leser kann den Weg von der Beobachtung zur Schlussfolgerung nachvollziehen.
 Klare und nachvollziehbare Struktur
Schlechte Analysen überspringen diesen Weg oft. Sie präsentieren eine Meinung, die wie eine Tatsache klingt. Statt Argumenten gibt es Schlagworte, statt Begründungen gibt es Bauchgefühl. Das kann durchaus überzeugend wirken, besonders wenn die Sprache selbstbewusst ist. Doch Selbstbewusstsein ersetzt keine Analyse.
Wer sagt „Das Unternehmen ist großartig“, muss erklären, woran das festgemacht wird. Wächst der Umsatz? Steigen die Margen? Hat das Unternehmen Preissetzungsmacht? Gibt es eine starke Bilanz? Oder beruht die Aussage nur darauf, dass die Marke beliebt ist? Eine gute Analyse trennt Beobachtung, Interpretation und Schlussfolgerung sauber voneinander.
Überprüfbarkeit: Daten schlagen Bauchgefühl
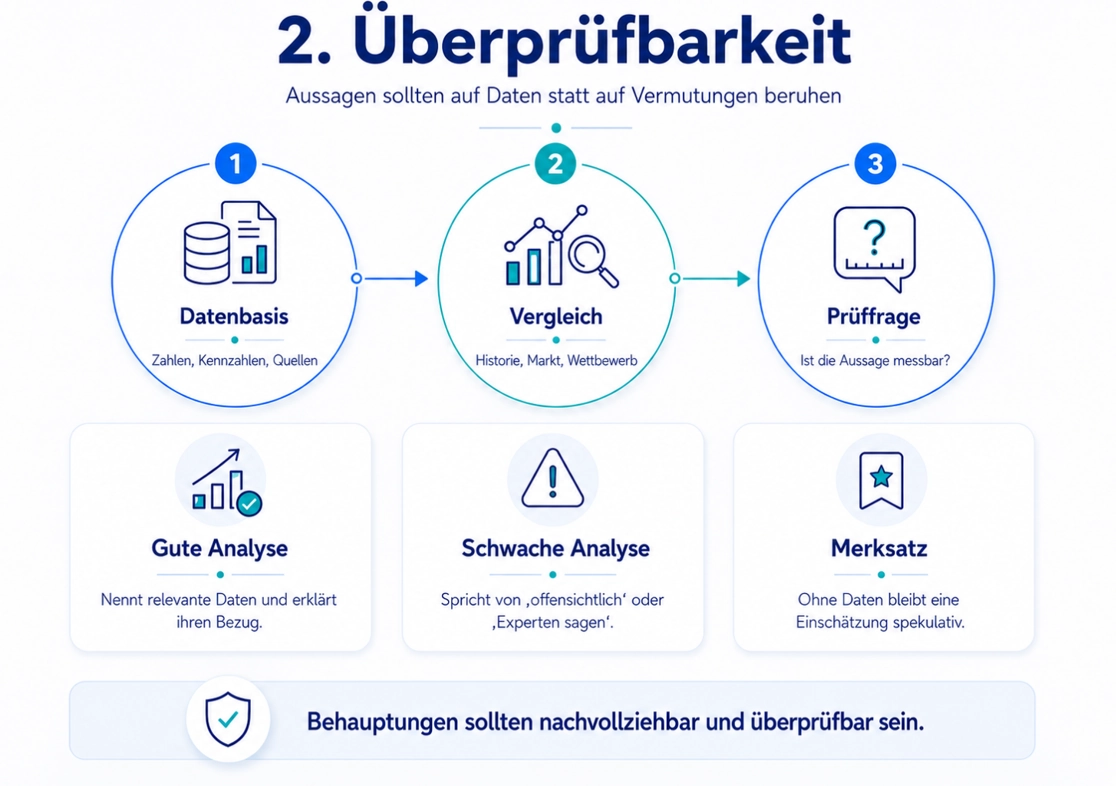
Ebenso wichtig ist die Überprüfbarkeit. Gute Analysen basieren auf Daten, nicht nur auf Vermutungen. Das bedeutet nicht, dass jede Analyse mit endlosen Tabellen überladen sein muss. Aber zentrale Aussagen sollten überprüfbar sein.
Wenn behauptet wird, ein Unternehmen sei günstig bewertet, sollte klar sein, im Vergleich wozu: zum eigenen historischen Durchschnitt, zu Wettbewerbern, zum Gesamtmarkt oder zu den erwarteten Gewinnen der kommenden Jahre. Wenn gesagt wird, die Verschuldung sei hoch, sollte eine Kennzahl genannt oder zumindest erklärt werden, welche Größenordnung gemeint ist. Ohne solche Anker bleibt eine Analyse schwammig.
 Überprüfbarkeit von Daten und Fakten
Daten machen eine Analyse nicht automatisch gut, aber sie geben ihr ein Fundament. Man kann über die Interpretation von Zahlen streiten, doch man weiß wenigstens, worüber man spricht. Eine schwache Analyse dagegen versteckt sich oft hinter Formulierungen wie „viele Experten glauben“, „es ist offensichtlich“ oder „der Markt wird bald erkennen“. Solche Aussagen können stimmen, müssen es aber nicht.
Problematisch wird es, wenn keine überprüfbare Grundlage folgt. Gute Finanzbildung bedeutet deshalb auch, nachzufragen: Welche Daten stützen diese Aussage? Sind die Daten aktuell? Sind sie relevant? Und wurden vielleicht wichtige Gegenargumente weggelassen?
Red Flags: Vorsicht bei Garantien und Gewissheiten
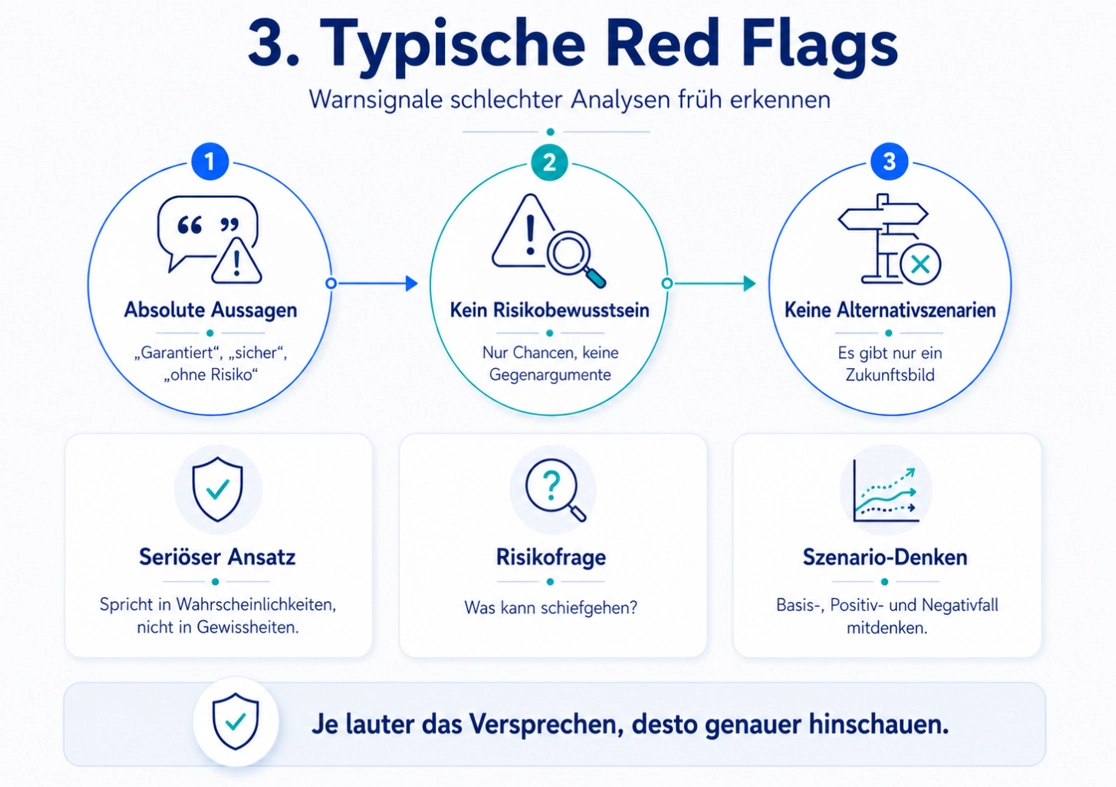
Ein besonders auffälliges Warnsignal sind absolute Aussagen. Wenn jemand behauptet, eine Entwicklung werde „garantiert“ eintreten, sollten Anleger vorsichtig werden. An den Finanzmärkten gibt es kaum Garantien. Selbst sehr wahrscheinliche Szenarien können scheitern. Unternehmen können Fehler machen, politische Entscheidungen können Märkte verändern, Zinsen können anders laufen als erwartet, neue Wettbewerber können auftauchen. Eine gute Analyse weiß das. Sie spricht deshalb in Wahrscheinlichkeiten, nicht in Gewissheiten. Sie sagt eher: „Unter diesen Annahmen erscheint dieses Szenario plausibel“ statt „So wird es kommen“.
Ein weiteres Red Flag ist fehlendes Risikobewusstsein. Jede Anlagechance hat Risiken. Wenn eine Analyse nur die positiven Seiten beschreibt, ist sie unvollständig. Das gilt besonders dann, wenn sehr hohe Renditen in Aussicht gestellt werden. Hohe mögliche Erträge gehen in der Regel mit hohen Risiken einher. Eine gute Analyse fragt deshalb nicht nur: Was kann gut laufen? Sie fragt auch: Was kann schiefgehen? Was passiert, wenn die Gewinne langsamer wachsen? Was, wenn die Zinsen hoch bleiben? Was, wenn die Bewertung bereits sehr optimistisch ist? Was, wenn das Geschäftsmodell weniger robust ist als angenommen?
Risikobewusstsein bedeutet nicht, ständig pessimistisch zu sein. Es bedeutet, realistisch zu bleiben. Eine Analyse kann zu einem positiven Ergebnis kommen und trotzdem seriös sein, solange sie die Risiken offen benennt. Gerade das macht sie glaubwürdiger. Wer nur Chancen sieht, erzählt meist keine Analyse, sondern eine Verkaufsgeschichte. Wer Chancen und Risiken gegeneinander abwägt, liefert dagegen eine Grundlage für Entscheidungen.
Szenarien denken: Mehr als nur ein Zukunftsbild
Eng damit verbunden ist die Frage nach Alternativszenarien. Gute Analysen arbeiten selten nur mit einem einzigen Zukunftsbild. Sie berücksichtigen, dass es mehrere mögliche Entwicklungen gibt. Ein Basisszenario beschreibt, was unter normalen Annahmen wahrscheinlich erscheint. Ein optimistisches Szenario zeigt, was passieren könnte, wenn vieles besser läuft als erwartet.
Ein pessimistisches Szenario betrachtet die Folgen negativer Entwicklungen. Diese Denkweise ist besonders wertvoll, weil sie Anleger vor Überraschungen schützt. Nicht jede negative Nachricht wird dann sofort zum Schock, weil man sie bereits gedanklich eingeordnet hat.
 Klassische Red Flags
Schlechte Analysen kennen oft nur eine Richtung. Entweder wird alles wunderbar, oder alles bricht zusammen. Solche Einbahnstraßen-Analysen wirken dramatisch und ziehen Aufmerksamkeit auf sich. Doch die Finanzwelt ist selten so eindeutig. Die meisten Situationen liegen irgendwo zwischen Euphorie und Katastrophe. Wer nur ein Szenario zulässt, macht sich abhängig von einer einzigen Annahme. Fällt diese Annahme weg, bricht die ganze Argumentation zusammen.
Konsistenz prüfen: Bleibt die Logik stabil?
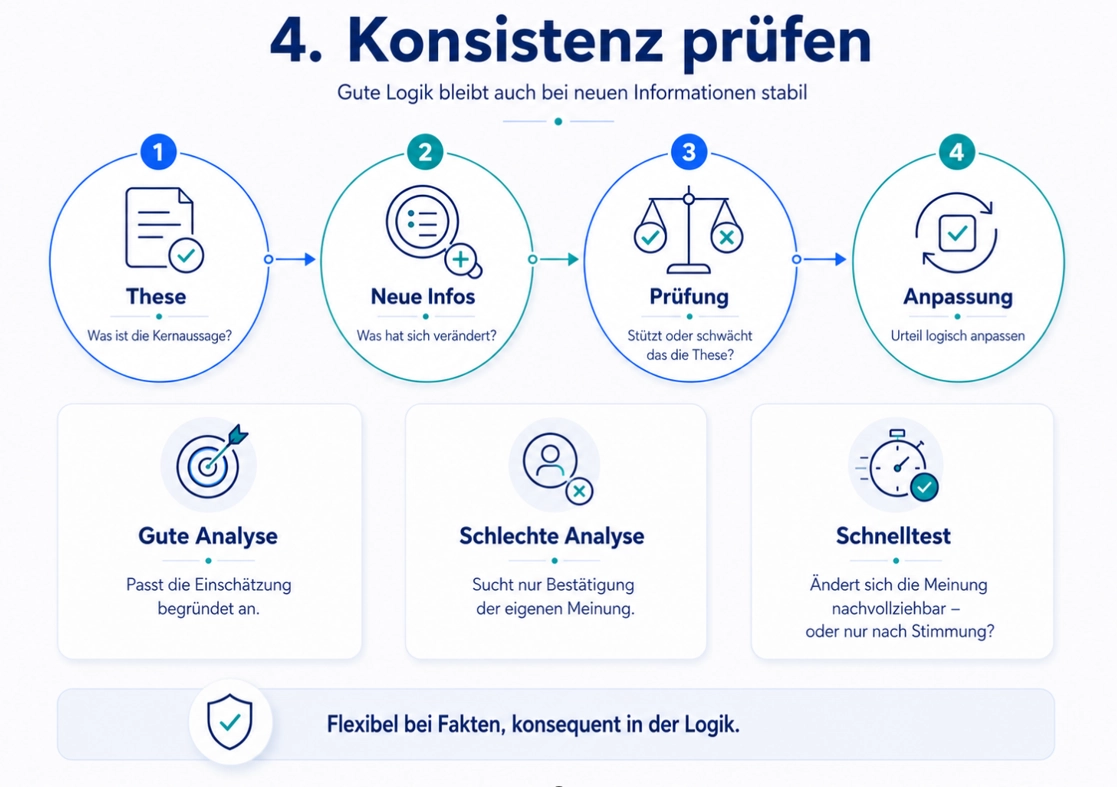
Ein weiteres Qualitätsmerkmal ist Konsistenz. Eine gute Analyse bleibt in ihrer Logik stabil, auch wenn neue Informationen hinzukommen. Das heißt nicht, dass sie nie angepasst werden darf. Im Gegenteil: Gute Analysen müssen sich verändern können, wenn sich die Faktenlage verändert.
Aber die Anpassung sollte logisch sein. Wenn ein Unternehmen schwächere Zahlen meldet, sollte geprüft werden, ob dies ein vorübergehendes Problem ist oder die ursprüngliche Investmentthese beschädigt. Wenn Zinsen steigen, sollte nachvollziehbar erklärt werden, wie sich das auf Bewertung und Finanzierung auswirkt.
 Konsistenz und Logik prüfen
Schlechte Analysen dagegen drehen sich oft mit dem Wind. Steigt der Kurs, wird die Aktie plötzlich als stark beschrieben. Fällt der Kurs, heißt es, der Markt habe überreagiert. Neue Informationen werden nicht wirklich geprüft, sondern passend gemacht. Dieses Verhalten nennt man oft Bestätigungsfehler: Man sucht nur nach Argumenten, die zur eigenen Meinung passen. Eine gute Analyse ist disziplinierter. Sie erlaubt auch unangenehme Schlussfolgerungen. Manchmal bedeutet das, eine frühere Einschätzung zu ändern. Das ist kein Zeichen von Schwäche, sondern von Professionalität.
Praxistest und Fazit: Fünf Fragen für bessere Analysen
Für Leserinnen und Leser hilft ein einfacher Praxistest. Fragen Sie sich: Verstehe ich nach der Analyse besser, warum eine Einschätzung getroffen wurde? Kann ich zentrale Aussagen überprüfen? Werden Risiken erwähnt? Gibt es mehr als ein Szenario? Bleibt die Argumentation logisch, auch wenn sich einzelne Fakten verändern? Wenn Sie diese Fragen überwiegend mit Ja beantworten können, handelt es sich wahrscheinlich um eine brauchbare Analyse. Wenn dagegen vor allem große Versprechen, starke Emotionen und absolute Gewissheiten auftauchen, ist Vorsicht angebracht.
Am Ende ist eine gute Analyse kein Orakel. Sie sagt nicht sicher voraus, was passieren wird. Ihr Wert liegt darin, Unsicherheit besser zu ordnen. Sie macht Annahmen sichtbar, prüft Daten, wägt Chancen und Risiken ab und zeigt, unter welchen Bedingungen eine Einschätzung sinnvoll ist. Genau deshalb sind gute Analysen für Anleger so wichtig. Sie nehmen einem die Entscheidung nicht ab, aber sie verbessern die Qualität des Denkens. Und an den Finanzmärkten ist genau das oft der entscheidende Unterschied: nicht immer recht zu haben, sondern klüger mit Unsicherheit umzugehen.
Leseempfehlung: Die größten Denkfehler bei Marktanalysen
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.