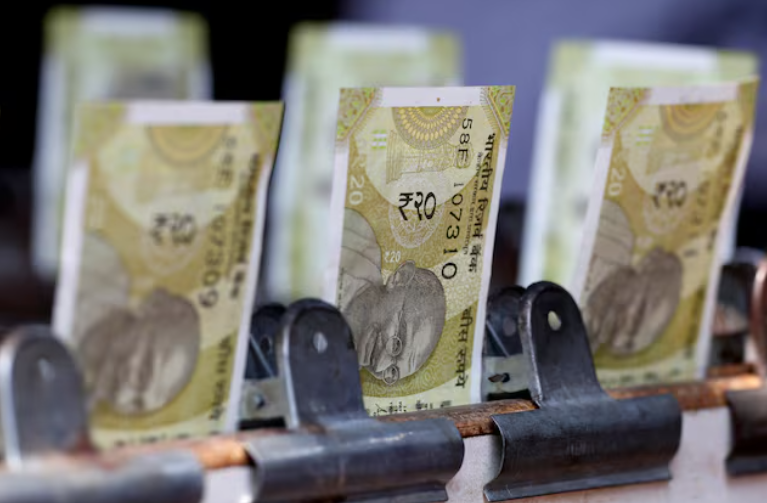
Carry Trade unter Druck: Wie Japans Zinswende den Devisenmarkt aufmischt
Author
In der Welt des Devisenhandels gibt es wenige Strategien, die so lukrativ und zugleich so riskant sind wie der sogenannte Carry Trade. Diese Handelsstrategie, bei der Kapital in einer Währung mit niedrigen Zinsen aufgenommen und in eine höherverzinsliche Währung investiert wird, kann erhebliche Gewinne abwerfen. Ein klassisches Beispiel für den Carry Trade ist die Aufnahme von Krediten in einem Niedrigzinsland wie Japan, um das Kapital in Währungen wie den australischen, neuseeländischen oder US-Dollar zu investieren. Doch wie bei jeder lukrativen Gelegenheit lauern auch hier große Risiken.
Was ist ein Carry Trade?
Ein Currency Carry Trade (dt.: Zinsdifferenzspekulation) ist eine Anlagestrategie, bei der sich ein Investor Geld in einer Fremdwährung mit niedrigem Zinssatz leiht und dieses Kapital in eine andere Währung umtauscht, um es in höherverzinsliche Anlagen zu investieren. Das vorrangige Ziel ist es hierbei, von den Zinsdifferenzen zu profitieren. Vereinfacht gesagt: Sie leihen sich beispielsweise zu einem Zinssatz von 0.1 Prozent japanische Yen und legen das Geld in einer höher verzinsten Währung, wie etwa dem US-Dollar, zu 4.2 Prozent, an. Dann müssen sie 0.1 Prozent Zinsen auf das Leihen der Yen bezahlen, bekommen im Gegenzug jedoch 4.2 Prozent verzinst auf die umgetauschten US-Dollar. So würden sie rein rechnerisch einen Gewinn in Höhe von 4.1 Prozent verzeichnen, ungeachtet der noch zu zahlenden Steuern. Diese Strategie ist jedoch nicht ohne Risiken, da Wechselkurs- und Zinsveränderungen die potenziellen Gewinne beeinflussen können.
Beliebte Währungspaare für Carry Trades sind solche, bei denen die Zinssätze stark variieren: So beispielweise der australische Dollar und der japanische Yen (AUD/JPY), der neuseeländische Dollar und japanische Yen (NZD/JPY) oder der US-Dollar und der japanische Yen (USD/JPY). Der japanische Yen dient häufig deshalb als Finanzierungswährung (Quote-Währung), da die Bank of Japan (BoJ) die Zinssätze seit über zwei Jahrzehnten nahe null hielt, während andere Zentralbanken höhere Zinssätze anbieten. Japan begann nach dem Platzen der Bubble Economy in den frühen 1990er Jahren, eine sehr lockere Geldpolitik zu verfolgen, um Deflation und eine stagnierende Wirtschaft zu bekämpfen. Die Zinssätze wurden kontinuierlich gesenkt und erreichten in den späten 1990er Jahren die Nähe von null. Seit 1999 lag der Leitzins oft bei oder nahe null und in einigen Phasen wurde sogar eine negative Zinspolitik verfolgt.
Währungen folgen den Zinsen
Die Stärke einer Währung eines Landes hängt maßgeblich von der Volkswirtschaft dieses Landes ab. Wenn es einer Volkswirtschaft finanziell gut geht, weist die Währung in der Regel eine hohe Kaufkraft auf; man spricht hier auch von der sogenannten Währungsstärke. Währungsstarke Länder können aufgrund des Wechselkursunterschiedes günstig Waren aus dem Ausland Importieren. Im Gegenzug werden jedoch Exportgeschäfte schwieriger, da für die Fremdländer die Waren des Landes teuer sind.
Starke Währungen gehen zudem oft mit hohen Zinsen einher. In diesem Zusammenhang werden für Gewöhnlich die kurzfristigen Anleihezinsen, meist die zweijährigen, als Maßstab herangezogen. Diese Zinsen liegen sehr nahe an den Leitzinsen des jeweiligen Landes und dienen somit als ein wichtiger Indikator für weitere Zinsentwicklungen. An dieser Stelle muss vielleicht angemerkt werden, dass Anleihepreise und die Zinsquotierung negativ zueinander korreliert sind. Je höher der Zins einer Anleihe, umso niedriger der Anleihepreis. Steigt der Preis der Anleihe, fällt grundsätzlich der Zins wieder zurück.
Die jüngsten Entwicklungen in Japan
Japan nimmt eine besondere Stellung in der globalen Finanzwelt ein, insbesondere im Hinblick auf seine Währungspolitik. Die Bank of Japan (BoJ) hält einen bedeutenden Teil der japanischen Staatsanleihen selbst, insgesamt sind es rund 53 Prozent. Durch diese geldpolitische Strategie kann die BoJ die Geldmenge und Zinsen besser steuern und eine Niedrigzinspolitik fahren, was ihr erheblichen Einfluss auf die eigene Währungspolitik verleiht. Japan hat im internationalen Vergleich daher eine ungewöhnlich hohe Verschuldung. Doch da der Großteil dieser Schulden inländisch gehalten wird, kann das Land diese Schulden besser steuern als viele andere Nationen, die stärker von ausländischen Gläubigern abhängig sind. Durch die künstlich niedrig gehaltenen Schulden leiht sich Japan mit geringer Zinsbelastung also das Geld.
Die jüngsten Nachrichten aus Japan ließen daher in der letzten Woche Anleger aufhorchen. Die BoJ deute nämlich jüngst an, ihre Anleihekäufe weiter zu reduzieren. Berichten zufolge kommt bei vielen Investoren nun Sorge auf, dass durch die verringerten Anleihekäufe die Zinsen steigen, was dann angesichts eines stärkeren Yen das Ende der ultra-lockeren Geldpolitik Japans bedeuten könnte. Diese Entwicklung könnte den Carry Trade erheblich beeinflussen, da steigende Zinsen in Japan den Anreiz mindern würde, Kapital in Yen aufzunehmen. Derartige Veränderungen führen entsprechend dazu, dass Investoren sogar gezwungen werden, Positionen aufzulösen, die sie durch einen Kredit im Yen finanziert haben, um Verluste zu vermeiden.
Auswirkungen auf den Devisenmarkt
Die Aussicht auf steigende Zinsen in Japan führte nun dazu, dass Investoren vermehrt Yen kauften, um ihre Positionen abzusichern, um ihre offenen Yen-Kredite abzubezahlen. Diese Stärkung des Yen würde unweigerlich dazu führen, dass die Gewinne aus den Carry-Trade-Anlagen schrumpfen oder gar Verluste entstehen, da viele Anleger diese Art Trades mit einem Hebel durchführen, was beim Handel mit Währungen durchaus üblich ist. Dies verstärkt dann letztlich den Druck auf den US-Dollar, der bisher von der Carry-Trade-Strategie profitiert hat. Die konvertierten US-Dollar müssen nun nämlich wieder in Yen gewechselt werden.
Anleger versuchen jetzt deshalb in Scharen, aus dem steigenden Yen zu flüchten. Diese Marktbewegungen können zu erhöhter Volatilität führen, was für Devisenhändler sowohl Herausforderungen als auch Chancen bietet. Andererseits wurden auch diese in Yen geliehenen Gelder in andere Währungen umgetauscht und in Aktien angelegt. So erhofften sich Anleger höhere Erträge aus den Anlagen zu generieren, als man in Yen an Zinsen zurückzahlen müsste. Daher resultiert unter anderem eine auffällige Korrelation zwischen dem USD/JPY-Währungspaar und dem NASDAQ-Index. Sprich: Die Auswirkungen der steigenden Zinsen in Japan wirken sich nicht nur auf den Währungsmarkt aus, sondern schwappen auch auf die Aktienmärkte über.
Neuste “Großwetterlage”
Fassen wir nochmal zusammen: Der Carry-Trade profitiert von den Zinsdifferenzen zwischen verschiedenen Währungen. Dabei werden unverzinste Yen von der japanischen Notenbank geliehen und in US-Staatsanleihen investiert, die je nach Laufzeit einen Zinsertrag von vier bis fünf Prozent bieten. Alternativ könnten Anleger in einzelne Werte, wie Apple oder den S&P 500 investiert haben, der durchschnittlich historisch eine Rendite von acht Prozent pro Jahr erwirtschaftete. Besonders attraktiv war die letzten Monate die Zinsdifferenz zu US-Staatsanleihen (und dem Yen), da diese als nahezu risikofreie Anlage gelten, während Aktien mit einem höheren Risiko behaftet sind, jedoch wesentlich höhere Renditen liefern könnten. Bleiben wir nun bei den US-Anleihen. Denn diese Dynamik hat unter anderem die Nachfrage nach US-Staatsanleihen erheblich gesteigert, was infolgedessen auch den Anleihepreis nach oben hievte und die Renditen senkte, da Anleihepreise und Zinsen negativ korreliert sind.
Im Regelfall sind steigende Zinsen für viele Unternehmen und damit auch Aktien, problematisch, da sich die Unternehmen zu teuren Zinsen Liquidität von der Bank beschaffen müssen. In diesem Fall jedoch waren die Unternehmen durch die gestiegenen Zinsen weniger betroffen, da sie durch den Carry-Trade in den Devisen Gewinne einheimsten bzw. Liquidität generierten. Somit milderten viele Institutionelle die Auswirkungen der Zinsanhebungen oder haben dadurch sogar profitiert. Jedoch könnte sich dieses Bild nun verändern: Die Renditen auf die Anleihen sind bereits etwas gefallen und Federal Reserve Bank, also die US-Notendbank, beabsichtigt, die Leitzinsen im September um 25 Basispunkte (0.25 Prozent) zu senken, während die japanische Zentralbank ihre anhebt. Dies schlägt gleich zwei Kerben in die vorher lukrative Carry-Trade-Strategie: Leihgebühren für das zuvor nahezu kostenlose Kapital steigen und die Rendite schrumpft.
Sollte der Carry-Trade die Nachfrage nach US-Staatsanleihen tatsächlich gesteigert haben und dieser Zinsdifferenzhandel unattraktiver werden, könnte dies folgerichtig zu einem Rückgang der Anleihenachfrage in den USA führen. Ein solcher Rückgang würde die Anleihepreise senken und die Renditen wieder steigen lassen. Wir sehen also, solange die Kreditzinsen, insbesondere für den Yen, niedrig bleiben und das investierte Kapital durch höhere Erträge eine stabile Rendite erzielt, kann dieses Modell gewinnbringend sein. Allerdings kann die aktuelle Aufwertung des Yen und die Abwertung des US-Dollars zu Verlusten führen, weil das USDJPY-Währungspaar rapide abgewertet wird – also der Yen stark zulegt im Vergleich zum USD. Desweiteren besteht das Risiko, dass die Banken, die Yen verliehen haben, plötzlich höhere Sicherheiten verlangen, was viele Trader dazu veranlasst, ihre Positionen im Carry-Trade rasch zu schließen, um Verluste zu vermeiden. Denn ein wichtiger Faktor, der nicht zu vernachlässigen ist: Währungsgeschäfte laufen häufig unter einem großen Hebel. Selbst die institutionellen Händler und Banken handeln mit gehebelten Produkten, was das Risiko nochmal aufbläht und erhöht. Diese Faktoren könnten eine Kaskade von Reaktionen an den Aktien- und Devisenmärkten auslösen, die starke Marktbewegungen zur Folge hätten.
Wieviel “Carry-Trade" ist denn drin im Währungsmarkt?
Die UBS schätzt, dass das Volumen des Carry Trades seit Januar 2011 kumuliert auf $500 Milliarden gestiegen ist. Die Hälfte davon sei in den letzten zwei bis drei Jahren entstanden. Vermutlich durch die stark angestiegenen Zinsen in den USA. Mittlerweile sollen $200 Milliarden von den $500 Milliarden im Zuge des gestiegenen Yen abgebaut worden sein. Eine andere Stimme von dem Kader der JP-Morgan-Bank sagt, dass bereits 75 Prozent des Carry Trades bisweilen abgebaut seien. Ob das der Wahrheit entspricht, kann gerade keiner wirklich beweisen. Es bleibt demnach fraglich, ob so eine immense Summe, so schnell kompensiert werden kann, wenn sie sich über 13 Jahre aufgebaut hat.
Jüngst kursierte auch ein Dokument auf der Social-Media-Plattform X (ehemals Twitter), dass die US-Notenbank ab August ein Anleihen-Rückkaufprogramm starten werde und monatlich $30 Milliarden an Anleihen erwerben will, um Liquidität in den Markt zu injizieren und die Wirtschaft zu stabilisieren. Wir berichteten bereits im HKCM-Newsflash darüber. Könnten diese Entwicklungen auch Auswirkungen auf die Zinsentscheidung der US-Notenbank im September haben? Wird Jerome Powell, der Chef der nordamerikanischen Notenbank, möglicherweise doch von einer Zinssenkung absehen? Oder kann das vielleicht auch eine weitere Panik in den Aktienmärkten auslösen, die über den jüngsten schwarzen Montag hinausgeht? Diese Fragen sollten gestellt werden, können jedoch erst in den kommenden Wochen durch die weitere Entwicklung beantwortet werden. Man sollte sich jedoch auf unterschiedliche Szenarien einstellen und handlungsfähig bleiben.
Chancen und Risiken
Der Carry Trade bleibt eine verlockende Strategie, doch Anleger sollten die aktuellen wirtschaftlichen Entwicklungen genau im Auge behalten. Die Aussicht auf steigende Zinsen in Japan könnte die Dynamik dieser Strategie verändern. Wechselkursrisiken, Zinsänderungsrisiken und die politische Landschaft sind Faktoren, die den Erfolg oder Misserfolg eines Carry Trades beeinflussen können.
Doch die aktuelle Nachrichtenlage zeigt, dass Flexibilität und Anpassungsfähigkeit entscheidend sind, um in einem sich wandelnden Marktumfeld erfolgreich zu sein. Abonnieren sie gern unseren kostenfreien Newsletter, in dem wir für sie das Hauptwährungspaar EUR/USD und den Leitwährungsindex des US-Dollar (DXY) für sie analysieren.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


