Sie haben mehr als 5 Aktien im Portfolio? Dann machen Sie nicht diesen Fehler!

Author
Das Wichtigste in Kürze:
- Viele Positionen bedeuten nicht automatisch echte Diversifikation.
- Entscheidend ist, ob die Anlagen von unterschiedlichen Risiken abhängen.
- Gute Diversifikation ist Risikomanagement – kein Rendite-Turbo.
Auf den ersten Blick wirkt alles breit aufgestellt. Ein paar Aktien, ETFs, ein bisschen Krypto, vielleicht noch ein Rohstoffwert und ein Unternehmen, dessen Geschäftsmodell man zwar nicht ganz versteht, das aber in irgendeinem Podcast sehr überzeugend klang. Das Depot sieht diversifiziert aus. Es hat viele Positionen, viele Namen und viele Zeilen in der Übersicht.
Doch dann kommt eine Marktphase, in der Zinsen steigen, Wachstumstitel unter Druck geraten oder Risikoanlagen insgesamt verkauft werden. Und plötzlich fällt fast alles gleichzeitig. Die vermeintlich breite Streuung fühlt sich an wie ein Regenschirm aus Küchenpapier. Man hatte viele Positionen, aber offenbar nicht viele unterschiedliche Risiken.
Genau hier beginnt das Missverständnis. Viele Anleger glauben, Diversifikation bedeute einfach: mehr kaufen. Mehr Aktien, mehr Branchen, mehr Länder, mehr ETFs. Irgendwann, so die Hoffnung, wird aus Menge automatisch Sicherheit. Das klingt logisch. Ist aber nur halb richtig. Und halbe Wahrheiten sind an der Börse oft die teuersten.
Der „Mehr ist besser“-Irrtum
Diversifikation wird häufig wie eine Mengenfrage behandelt. Wer fünf Aktien besitzt, ist wenig diversifiziert. Wer 30 Aktien besitzt, ist gut diversifiziert. Wer 100 Aktien besitzt, hat vermutlich alles im Griff und braucht nur noch eine größere Excel-Tabelle. Oder etwa nicht? Wäre es so einfach, könnte man Risikomanagement im Prinzip mit einem Einkaufswagen erledigen. Aber leider funktioniert das nicht.
Doch die Anzahl der Positionen sagt nur begrenzt etwas über die tatsächliche Risikostreuung aus. Entscheidend ist nicht nur, wie viele Dinge im Depot liegen, sondern welche Risiken diese Dinge gemeinsam tragen. Zehn verschiedene Technologieaktien können auf dem Papier zehn Positionen sein. In der Realität können sie aber stark vom gleichen Faktor abhängen: Wachstumserwartungen, Zinsen, Liquidität, Bewertung und Marktstimmung gegenüber Technologie.
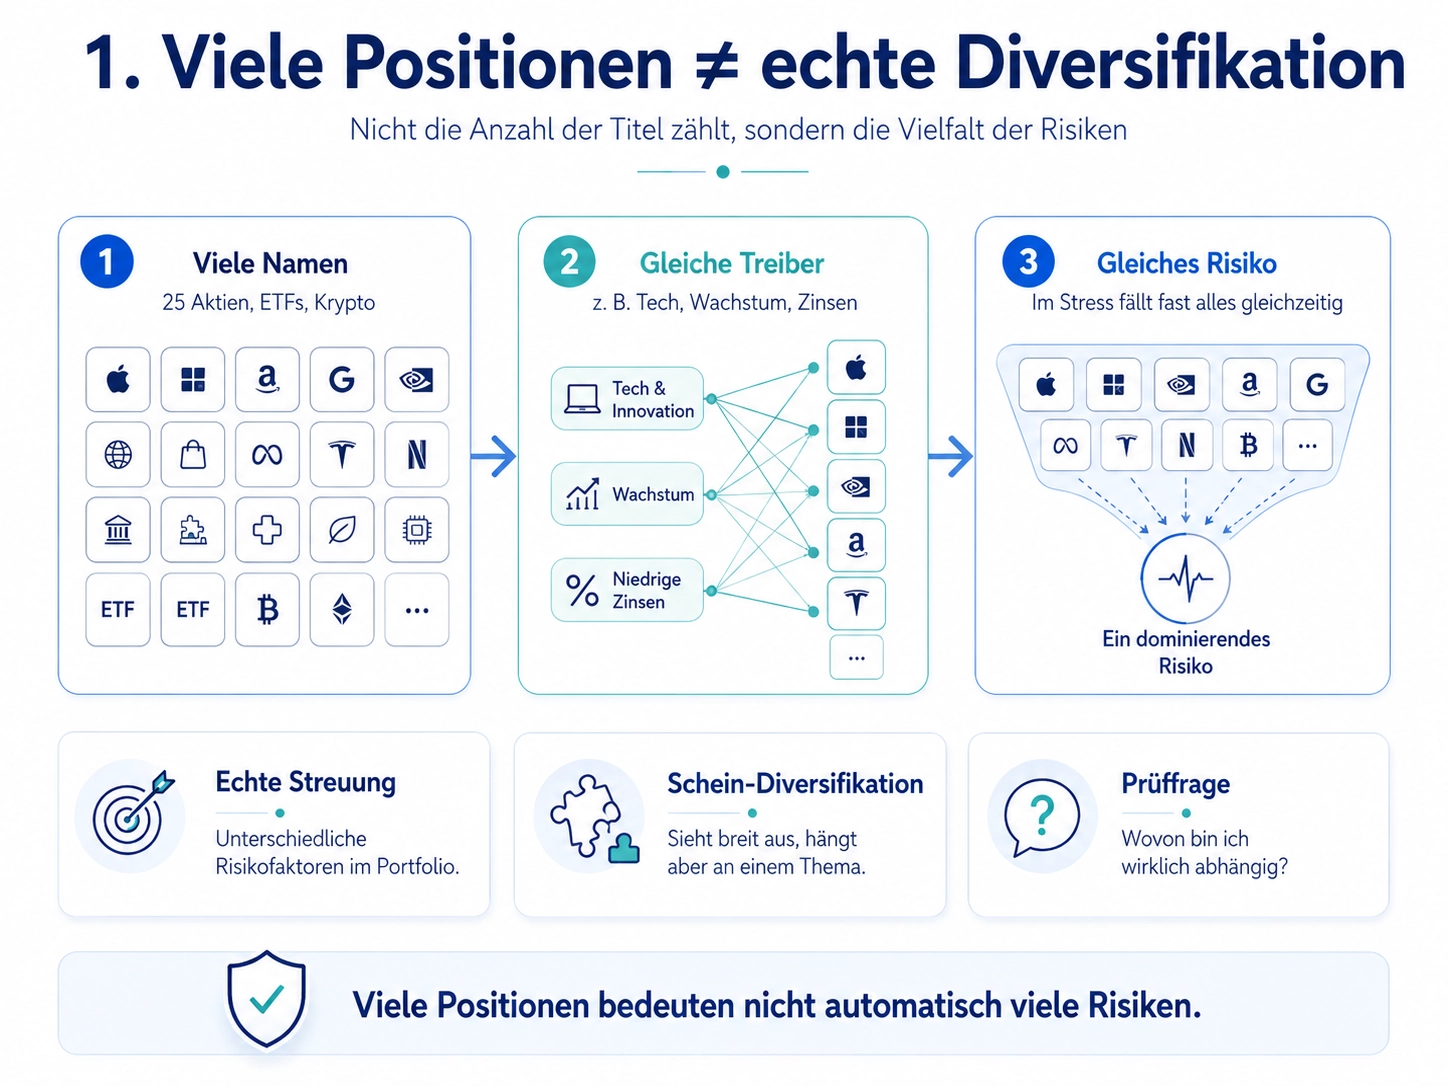 Viele Positionen vs. echte Diversifikation
Wenn dieser gemeinsame Faktor kippt, hilft die schöne Anzahl wenig. Dann fallen nicht zehn einzelne Geschichten, sondern ein gemeinsames Thema. Es ist ein bisschen so, als würde man zehn verschiedene Regenschirme kaufen, die alle aus demselben löchrigen Material bestehen. Formal hat man Auswahl. Praktisch wird man trotzdem nass. Mehr Positionen können Risiko reduzieren, wenn sie tatsächlich unterschiedliche Risiken abbilden. Mehr Positionen können aber auch nur ein Depot unübersichtlicher machen, ohne es robuster zu machen. Der Unterschied liegt in der Struktur.
Schein-Diversifikation: Viele Namen, ein Risiko
Schein-Diversifikation entsteht, wenn ein Depot vielfältig aussieht, aber im Kern stark von denselben Treibern abhängt. Ein Anleger kauft einen globalen Technologie-ETF, dazu mehrere große US-Tech-Aktien, vielleicht einen Nasdaq-ETF, einen Halbleiterwert und ein paar Wachstumsaktien aus Europa. Auf dem Papier klingt das international und breit. In der Depotlogik ist es aber möglicherweise vor allem eine Wette auf denselben Stil: Wachstum, Technologie, hohe Bewertung und günstige Finanzierungsbedingungen.
Dasselbe kann bei Ländern, Branchen oder Anlageklassen passieren. Drei verschiedene Aktienfonds können am Ende sehr ähnliche Schwergewichte enthalten. Mehrere „globale“ Produkte können stark von den USA abhängen. Ein Portfolio aus Immobilienaktien, Wachstumswerten und langlaufenden Anleihen kann empfindlicher auf Zinsänderungen reagieren, als es auf den ersten Blick aussieht.
Das Problem ist also nicht Vielfalt an der Oberfläche. Das Problem ist Gleichlauf unter der Oberfläche. In normalen Marktphasen fällt das kaum auf. Solange alles steigt, sieht Schein-Diversifikation sogar sehr angenehm aus. Erst in Stressphasen zeigt sich, ob Anlagen wirklich unabhängig voneinander reagieren oder nur gemeinsam gute Laune hatten. Diversifikation beginnt also nicht bei der Frage, wie viele Zeilen im Depot stehen. Sie beginnt bei der Frage, welche Risiken wirklich voneinander getrennt sind.
Korrelation: Das Wort klingt trocken, spart aber Nerven
Ein zentraler Begriff ist Korrelation. Vereinfacht gesagt beschreibt sie, wie stark sich Anlagen gemeinsam bewegen. Wenn zwei Anlagen meistens gleichzeitig steigen und fallen, ist ihre Streuungswirkung begrenzt. Wenn sie sich in bestimmten Phasen unterschiedlich verhalten, kann die Kombination helfen, Schwankungen zu glätten. Zwei Positionen können unterschiedlich heißen und trotzdem ähnlich reagieren. Umgekehrt können zwei Anlagen unscheinbar wirken, aber im Portfolio eine wichtige Rolle spielen, weil sie in Stressphasen anders reagieren.
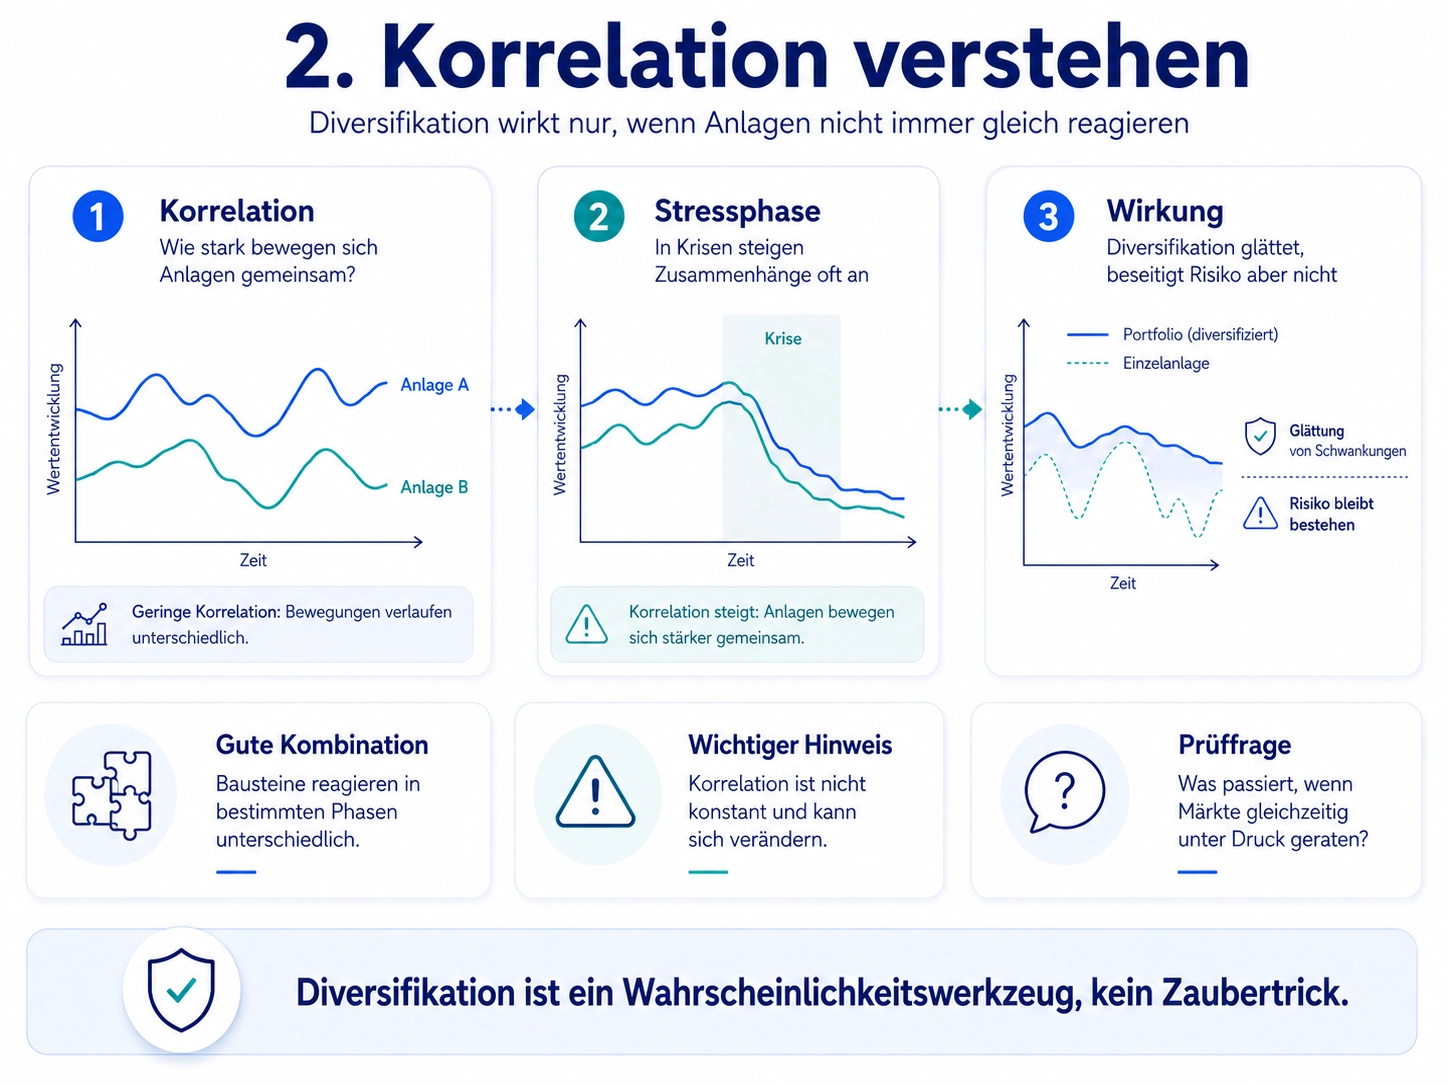 Verständnis von Korrelation
Wichtig ist dabei: Korrelation ist nicht in Stein gemeißelt. In ruhigen Marktphasen können Anlagen unabhängig wirken, während sie in Panikphasen plötzlich gemeinsam fallen. Gerade dann, wenn Diversifikation am dringendsten gebraucht wird, verändert sich manchmal das Verhalten der Märkte. Deshalb ist Diversifikation kein Zaubertrick, sondern ein Wahrscheinlichkeitswerkzeug. Sie kann Risiken reduzieren, aber nicht verschwinden lassen.
Wenn alles gleichzeitig fällt
Viele Anleger lernen Diversifikation erst dann wirklich kennen, wenn sie enttäuscht. In guten Zeiten fragt kaum jemand, ob das Depot sauber diversifiziert ist. Wenn alle Positionen steigen, sieht jede Struktur intelligent aus. Der Härtetest kommt erst, wenn Märkte unter Druck geraten.
Dann zeigt sich, ob das Depot aus unterschiedlichen Bausteinen besteht oder nur aus verschiedenen Versionen derselben Idee. Wenn Aktien, Krypto, High-Yield-Anleihen und Wachstumswerte gleichzeitig fallen, ist das kein Beweis, dass Diversifikation grundsätzlich nicht funktioniert. Es zeigt eher, dass diese Bausteine im Stressfall vielleicht stärker miteinander verbunden waren, als man dachte.
Diversifikation soll nicht verhindern, dass ein Depot jemals schwankt. Das wäre unrealistisch. Sie soll verhindern, dass ein einzelner Risikofaktor das gesamte Depot dominiert. Wer nur auf eine Branche, ein Land, einen Stil oder ein Makro-Szenario setzt, kann damit sehr erfolgreich sein. Aber dann ist es eben eine konzentrierte Wette und keine breite Risikostreuung.
Diversifikation ist kein Rendite-Turbo
Ein weiteres Missverständnis lautet: Diversifikation soll die Rendite maximieren. Das klingt attraktiv, ist aber nicht ihr eigentlicher Zweck. Diversifikation ist in erster Linie ein Instrument zur Risikosteuerung. Sie soll das Depot robuster machen, nicht jede einzelne Gewinnchance maximieren.
Das bedeutet auch: Ein stark diversifiziertes Portfolio wird in bestimmten Phasen fast immer etwas besitzen, das gerade nervt. Wenn Aktien steigen, bremsen vielleicht defensive Bausteine. Wenn Technologie explodiert, wirkt ein Value-Anteil langweilig. Wenn Risikoanlagen feiern, fühlt sich Liquidität wie ein Partygast an, der zu früh über Steuerunterlagen sprechen möchte.
Doch genau das ist der Punkt. Diversifikation bedeutet, bewusst nicht alles auf das zu setzen, was gerade am besten läuft. Sie ist die Entscheidung, auf einen Teil möglicher Maximalrendite zu verzichten, um nicht vollständig von einem einzigen Szenario abhängig zu sein. Wer sie als Rendite-Turbo missversteht, wird schnell ungeduldig. Wer sie als Risikowerkzeug versteht, bewertet sie anders.
Zu viel Diversifikation kann ebenfalls schaden
Neben zu wenig Diversifikation gibt es auch das Gegenteil: ein Depot, das so viele Positionen enthält, dass niemand mehr weiß, warum sie eigentlich alle dort liegen. Dann wird aus Diversifikation eine Sammlung. Jede neue Idee bekommt noch ein kleines Plätzchen: noch ein ETF, noch eine Aktie, noch ein Themenfonds, noch ein Rohstoff, noch ein „nur zur Sicherheit“-Baustein.
Irgendwann besitzt der Anleger kein Portfolio mehr, sondern ein finanzielles Sammelalbum. Jede Position ist einzeln vielleicht erklärbar. Zusammen ergibt das Ganze aber keine klare Strategie. Die Wirkung einzelner guter Ideen wird verwässert, die Übersicht sinkt und Entscheidungen werden komplizierter.
Das ist der Verwässerungseffekt. Wenn eine Position nur noch ein halbes Prozent des Depots ausmacht, kann sie selbst bei starker Entwicklung kaum noch etwas bewegen. Gleichzeitig muss sie trotzdem beobachtet, verstanden und eingeordnet werden. Diversifikation sollte also nicht heißen: alles ein bisschen. Sie sollte heißen: bewusst genug, aber nicht beliebig viel.
Strategische Allokation: Erst der Plan, dann die Streuung
Gute Diversifikation beginnt nicht mit der Frage: „Was könnte ich noch kaufen?“ Sie beginnt mit der Frage: „Welche Rolle soll jeder Baustein in meinem Portfolio spielen?“ Das ist der Unterschied zwischen strategischer Allokation und zufälliger Sammlung. Eine strategische Allokation berücksichtigt Ziel, Zeithorizont, Risikoprofil, Liquiditätsbedarf und persönliche Belastbarkeit. Ein junger Anleger mit langem Anlagehorizont braucht eine andere Struktur als jemand, der in wenigen Jahren Kapital entnehmen möchte. Ein Trader braucht andere Bausteine als ein langfristiger Investor.
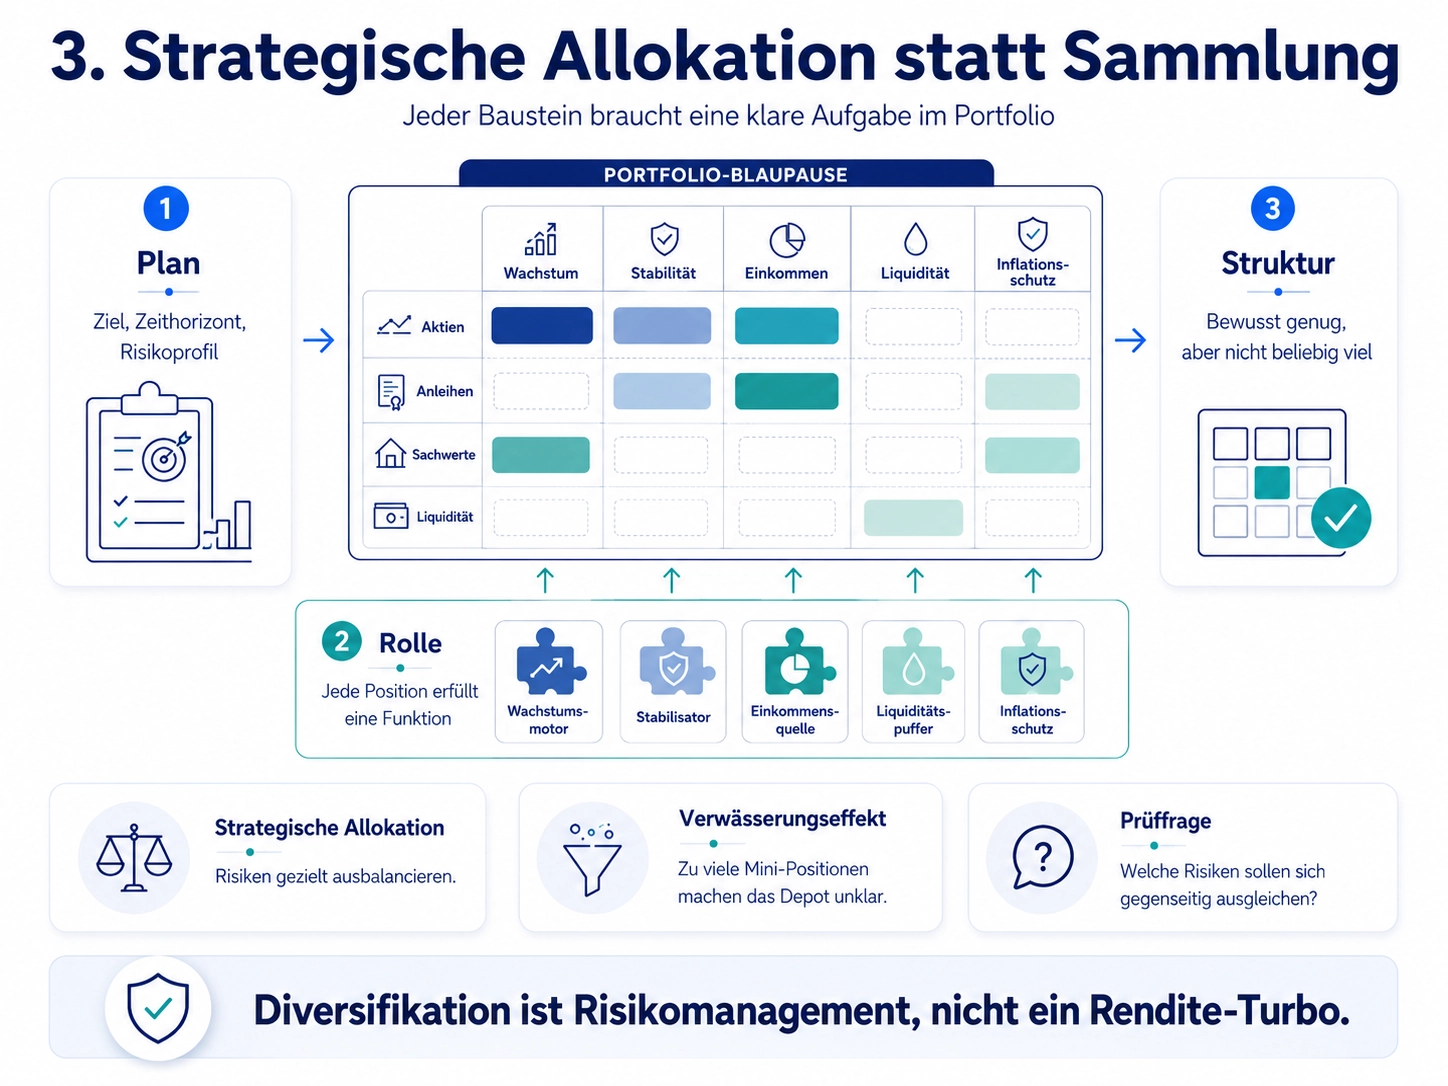 Portfolioallokation statt Aktiensammlung
Diversifikation muss also zur Strategie passen. Ein Portfolio ist nicht automatisch besser, nur weil es breiter ist. Es ist besser, wenn seine Struktur zum Ziel passt. Viele Anleger fragen: „Wie viele Positionen brauche ich?“ Die bessere Frage lautet: „Welche Risiken sollen sich gegenseitig ausgleichen?“ Geht es um Unternehmensrisiko, Branchenrisiko, Länder- oder Währungsrisiko, Zinsrisiko, Inflationsrisiko oder Konjunkturrisiko? Diese Denkweise verändert den Blick. Man schaut nicht mehr nur auf Namen, sondern auf Funktionen. Eine Position ist dann nicht im Depot, weil sie „auch noch interessant“ ist, sondern weil sie eine bestimmte Aufgabe erfüllt.
Der Realitätscheck
Diversifikation wird oft falsch verstanden, weil sie zu oberflächlich betrachtet wird. Viele Positionen bedeuten nicht automatisch viele Risiken. Viele Fonds bedeuten nicht automatisch breite Streuung. Viele Länder bedeuten nicht automatisch geringe Abhängigkeit. Entscheidend ist, was unter der Oberfläche passiert.
Echte Diversifikation fragt nicht: „Wie viel habe ich?“ Sie fragt: „Wovon bin ich abhängig?“ Bin ich abhängig von Technologie? Von niedrigen Zinsen? Von einer starken US-Wirtschaft? Von einem bestimmten Rohstoff? Von einem einzigen Unternehmen? Von der Hoffnung, dass alles so weiterläuft wie bisher?
Diversifikation ist kein Schutz vor jedem Verlust. Sie ist auch kein Garant für bessere Rendite. Sie ist ein Werkzeug, um Risiken bewusster zu verteilen und die eigene Strategie robuster zu machen. Wer sie als Renditeversprechen versteht, wird enttäuscht. Wer sie als Risikomanagement versteht, nutzt sie deutlich sinnvoller.
Am Ende ist Diversifikation wie ein gut geplanter Kleiderschrank. Es geht nicht darum, möglichst viele Kleidungsstücke zu besitzen. Es geht darum, für unterschiedliche Situationen passend vorbereitet zu sein. Zehn schwarze T-Shirts sind besser als keins. Aber sie ersetzen weder Regenjacke noch Anzug noch Wanderschuhe. Und genauso ist es im Depot: 30 Positionen sehen nach Vielfalt aus. Entscheidend ist aber, ob sie wirklich unterschiedliche Aufgaben erfüllen. Denn wenn im Sturm alles gleichzeitig nass wird, war es vielleicht kein diversifiziertes Portfolio, sondern nur ein sehr voller Kleiderschrank.
Leseempfehlung: Wie Sie gute von schlechten Analysen unterscheiden
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.