So beeinflusst Mental Accounting Ihr Ausgabeverhalten und Ihre Investments

Author
Die wichtigsten Erkenntnisse des Artikels auf einen Blick:
Menschen gehen mit Geld oft unterschiedlich um – je nachdem, woher es stammt. Ein Bonus fühlt sich wie „Extra-Geld“ an und wird schneller ausgegeben als das reguläre Gehalt. Dieses Denkmuster zeigt sich auch beim Investieren: Gewinne werden vorschnell mitgenommen, Verluste dagegen zu lange gehalten – aus Angst, sie zu realisieren. Wer sein Geld unabhängig von seiner Herkunft gleich bewertet, klare Budgets setzt und Emotionen beim Ausgeben besser im Griff hat, trifft langfristig bessere Entscheidungen.
Kommt Ihnen das bekannt vor?
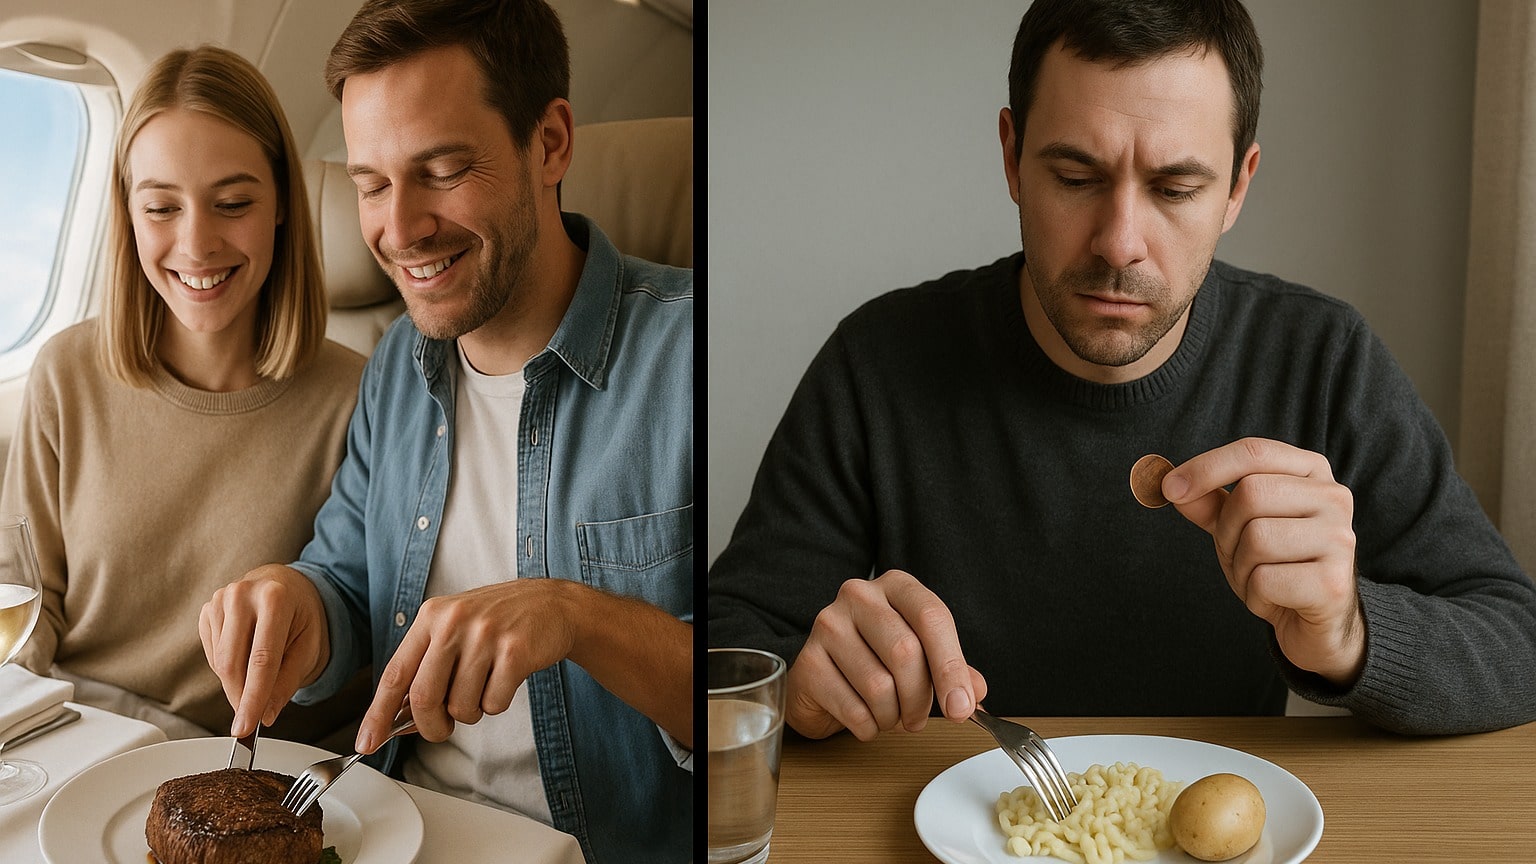
Sie fliegen in den Urlaub und erlauben sich dort das teuerste Steak im Restaurant. Man gönnt sich ja sonst nichts. Beim Mittagessen zuhause achten Sie allerdings auf jeden einzelnen Cent, den Sie ausgeben. Obwohl es in beiden Fällen nur ums Essen geht, geben wir im Urlaub viel großzügiger Geld aus. Ist das nicht paradox? Wenn es Ihnen auch so geht, sind Sie nicht allein. Denn die situativ unterschiedliche Einschätzung von Geld und dessen Wert ist tief in unserer Psyche verankert. An der Börse wird uns das oft zum Nachteil.
Versuchen wir es noch einmal mit einem anderen Szenario. Sie erhalten von Ihrem Arbeitgeber eine Bonuszahlung von 500 Euro. Dieses Geld geben Sie viel leichtfertiger für Dinge aus, die sie mit Ihrem Arbeitsgehalt normalerweise nicht kaufen würden. Ein Bonus wird nämlich als zusätzlicher Gewinn gesehen, nicht als Teil des normalen Einkommens. Daher wird er oft als eine Art Spielgeld betrachtet, mit dem man freier umgehen kann.
Das monatliche Gehalt wird sparsam für Alltagskosten ausgegeben. Die Bonuszahlung, quasi kostenloses Geld, benutzt man viel leichtfertiger für luxuriöse Ausgaben. Plötzlich kauft man sich Kopfhörer für 500 Euro - etwas, das mit dem normalen Gehalt viel zu teuer gewesen wäre. Geld aus Geschenken verwendet man auch gerne mal für spontane Ausgaben oder Impulskäufe. Und die Ersparnisse? Die werden für Notfälle verwendet. Warum ist das so? Warum bewerten wir ein und denselben Geldbetrag so unterschiedlich, nur weil er aus einer anderen Quelle stammt?
Schubladen-Denken (mal anders)
Weil wir Geld nicht neutral betrachten, sondern in gedankliche Schubladen einsortieren – je nachdem, woher es kommt und wofür wir es ausgeben wollen. Jede dieser Schubladen hat ihre eigenen Regeln. Einer der Begründer der Behavioral Economics (also der wirtschaftlichen Verhaltenslehre), Richard Thaler, beschreibt dieses Verhalten der Menschen mit seinem Konzept des Mental Accounting (mentale Buchhaltung). Seiner Theorie zufolge versucht unser Gehirn, Entscheidungen rund ums Geld einfacher zu machen. Doch genau dabei entstehen häufig systematische Denkfehler.
Wie in dem Beispiel am Anfang beschrieben, geben wir unser Geld für ein teures Steak im Restaurant aus; aber sparen zuhause, wo wir können. Sollte es dabei nicht genau andersrum sein? Rein wirtschaftlich wäre es doch logischer, zuhause günstigeres Steak zu essen (zumindest günstiger als im Restaurant) und draußen dafür den Fisch zu wählen, der im Restaurant nicht viel teurer kosten würde als zuhause.
Mentale Buchhaltung
Es gibt laut Richard Theler drei Komponenten dieser mentalen Buchhaltung:
1. Geld ist abstrakt und für viele schwer zu verstehen bzw. zu fühlen. Wenn wir etwas kaufen oder Geld ausgeben, zählt für uns nicht nur der Preis, sondern vor allem auch, ob wir das Gefühl haben, ein gutes Geschäft gemacht zu haben. Beispielsweise macht ein Rabatt den Kauf eines Gegenstands attraktiver; selbst wenn wir am Ende gleich viel ausgeben. Dieses Gefühl des guten Deals beeinflusst unsere Entscheidung.
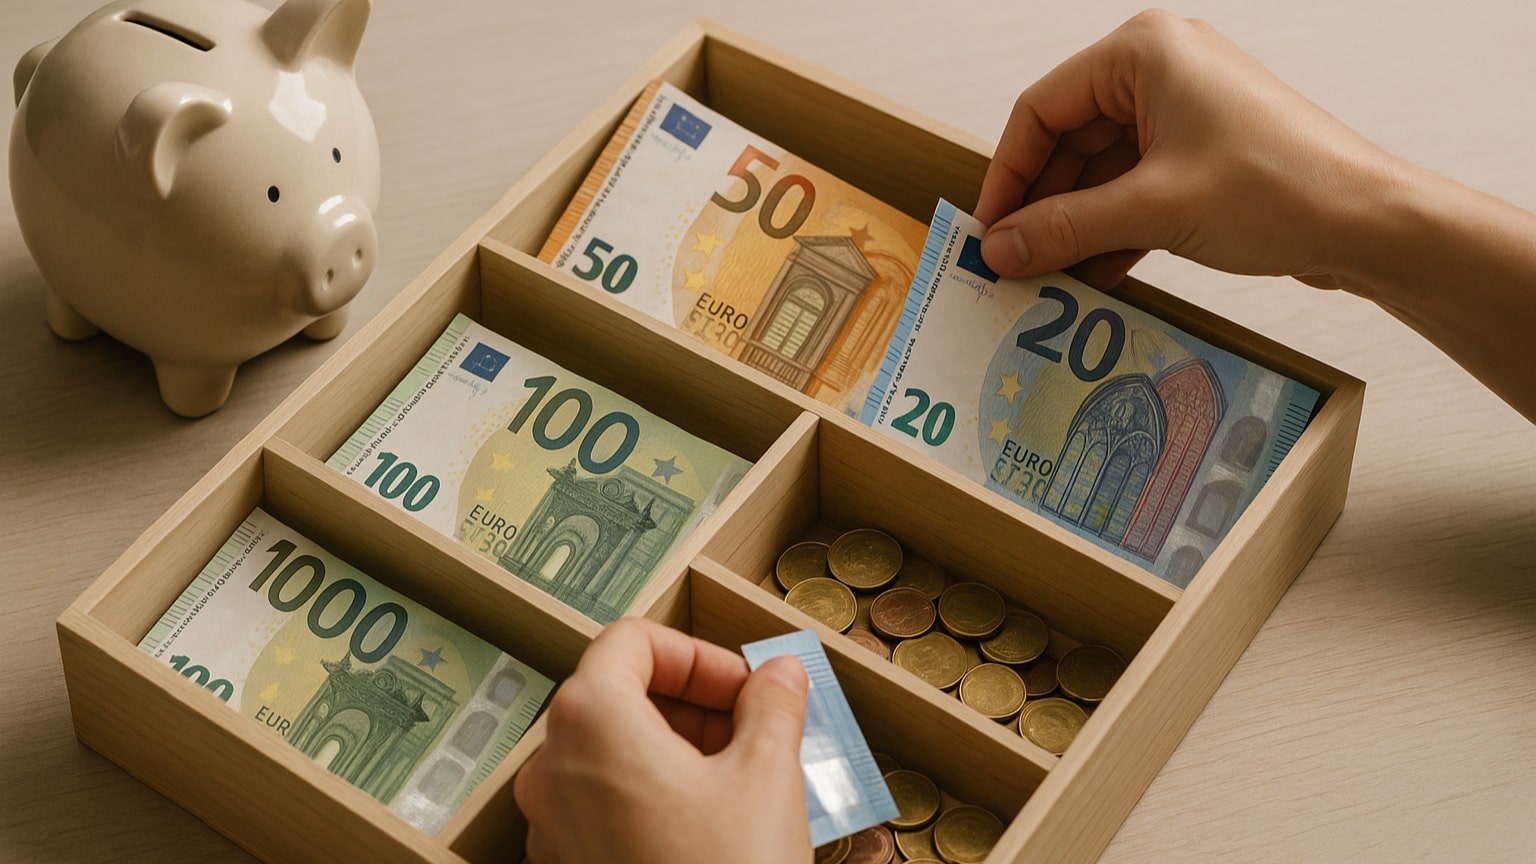
2. Wir ordnen unser Geld gedanklich verschiedenen Töpfen zu, z.B. für Miete, Essen, Urlaub oder auch für unerwartetes zusätzliches Geld wie eine Steuererstattung. Dadurch entscheiden wir jeweils ganz anders. Die Art und Weise, wie großzügig wir unser Geld ausgeben, ist dann letzten Endes abhängig davon, aus welchem Topf das Geld stammt. Kommt unerwartet zusätzliches Geld dazu (etwa durch die Bonuszahlung), neigen wir dazu, es undurchdacht und leichtfertig auszugeben. Schließlich ist es für keine Schublade eingeplant – oder in der Schublade jenes Geldes, das nicht so dringend gebraucht wird.
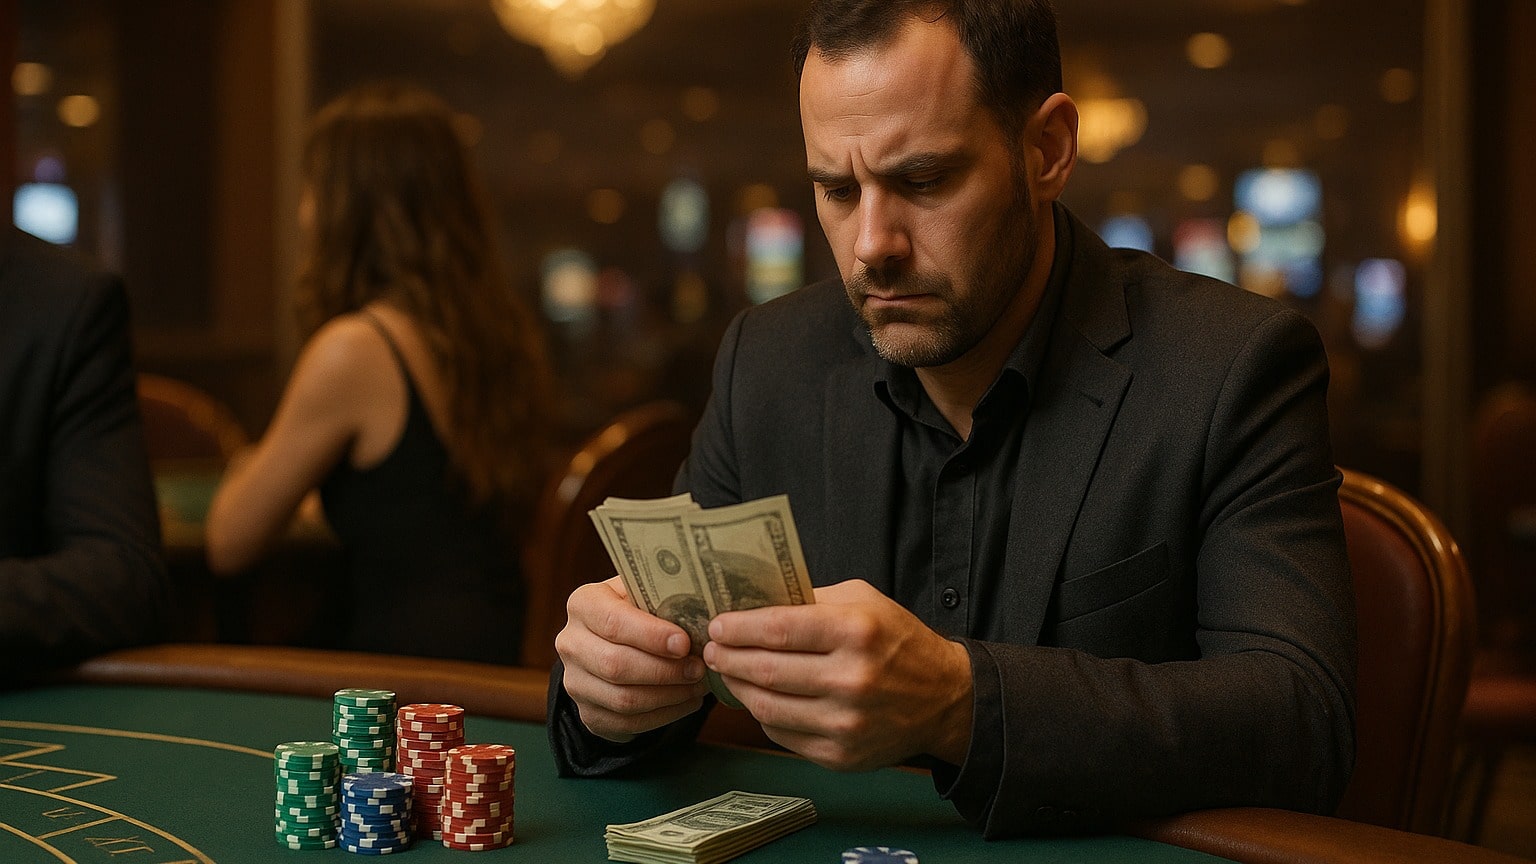
3. Es gibt Menschen, die täglich auf ihr Konto schauen. Andere wiederum monatlich und einige sogar nur einmal im Jahr. Wer zu oft kontrolliert, könnte Fehlentscheidungen treffen. „Don’t count your money at the table“ (Zähle dein Geld nie, während du noch am Tisch sitzt) ist ein Sprichwort aus einem amerikanischen Song The Gambler von Kenny Rogers, der damit Casino-Spieler davor warnt, das Geld auszuzählen, solange das Spiel noch nicht vorbei ist. Übertragen auf unseren Umgang mit Geld bedeutet das: Wenn wir unser Geld zu früh als Gewinn betrachten und sofort ausgeben, denken wir oft nicht zweimal darüber nach, ob es vielleicht noch für wichtigere Dinge gebraucht wird. Genau das ist der Denkfehler.
Fatales Verhalten beim Investieren
Auch beim Investieren kann Mental Accounting zum falschen Verhalten führen. Zum Beispiel werden Bonuszahlungen anders investiert als das normale Gehalt, nämlich risikoreicher. Viele Menschen gehen mit ihrem Bonus so um, als wäre es ein Casino-Gewinn statt echtes Vermögen. Das normale Gehalt wird dabei vorsichtiger verwaltet.
Beim Investieren zeigt sich dieses Denkmuster wie folgt: Anleger betrachten den ursprünglichen Kaufpreis ihres Investments als Referenzpunkt. Wenn der Kurs über diesem Preis liegt, so tendieren viele dazu, die Aktie schnell zu verkaufen. Weil sie dadurch ihren Gewinn realisieren und das Geld tatsächlich in der Tasche haben können. Schließlich bekommen sie beim Verkauf der Aktie mehr, als sie ursprünglich bezahlt haben.
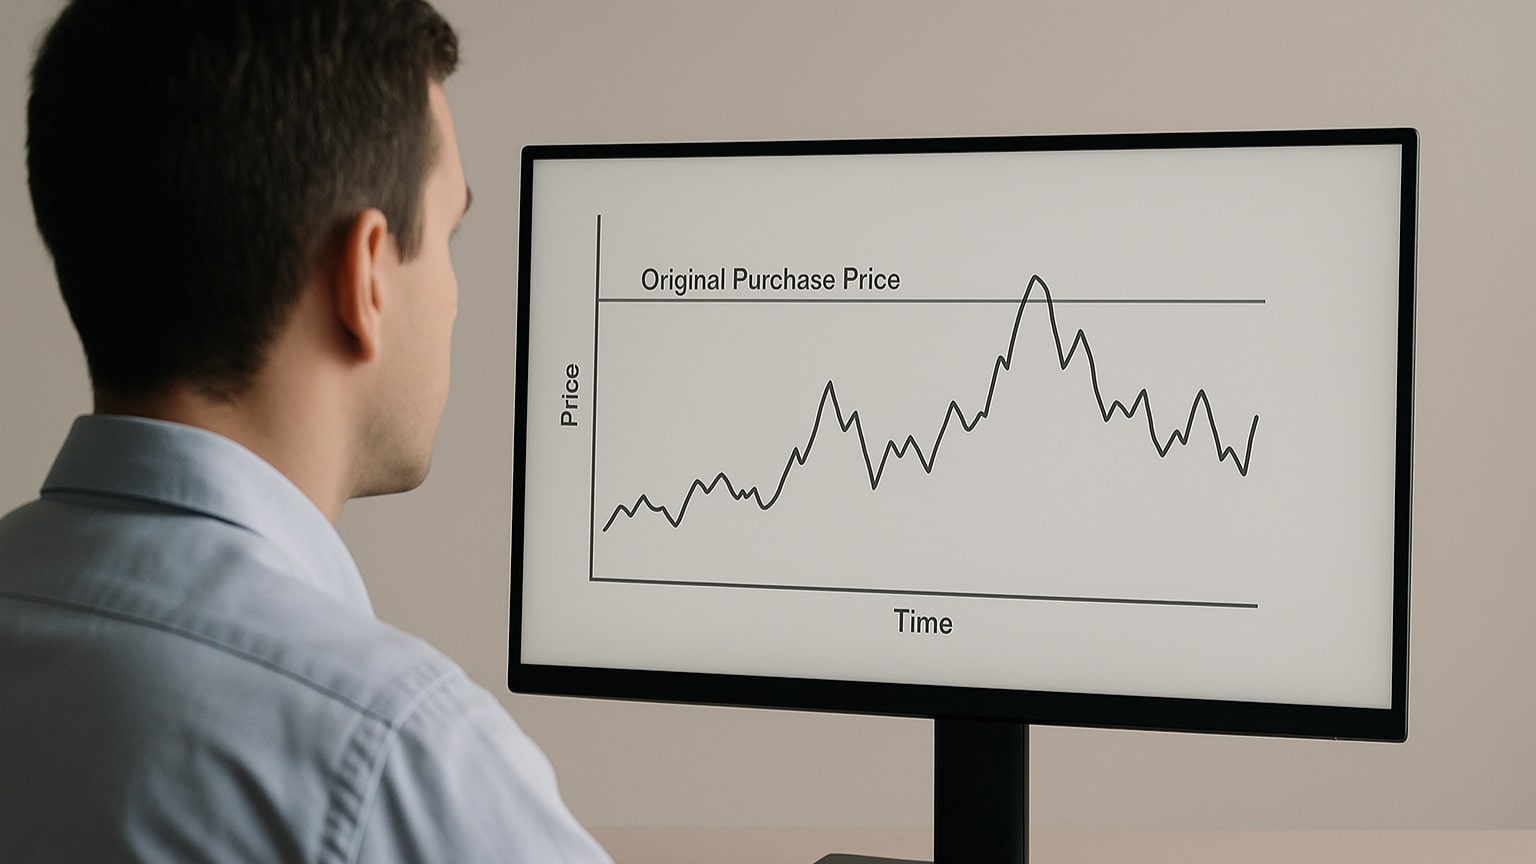
Liegt der Kurs dagegen unter dem Kaufpreis, hoffen viele, dass der Preis bald wieder steigt. Deshalb halten sie die Aktie oft lieber weiter, anstatt sie mit Verlust zu verkaufen. Menschen wollen nämlich vermeiden, den Verlust wirklich zu machen. Das ist vergleichbar damit, wie man eine kaputte Lampe nicht wegwirft, weil man hofft, sie könnte doch noch irgendwann funktionieren – obwohl man weiß, dass sie defekt ist.
Tipps, um besser sparen zu können
Jetzt wollen wir uns der Frage widmen, wie wir unser Geld besser sparen und logischer ausgeben können:
1. Betrachten Sie Ihr Geld so gut es geht als gleichwertig. Dabei spielt es keine Rolle, woher das Geld kommt. Ob es hierbei um Bonus, Gehalt oder Steuererstattung handelt, spielt keine Rolle. Es ist und bleibt dasselbe Geld und sollte mit gleicher Sorgfalt behandelt werden. Wenn Sie sich unsicher sind, dann stellen Sie sich die Frage: Würde ich das auch von meinem Gehalt bezahlen? Lautet Ihre Antwort nein, so denken Sie besser nochmal über Ihre bevorstehende Ausgabe nach.
2. Legen Sie konkrete Budgets fest, nicht nur mentale Konten. Wie viel Geld wollen und sollten Sie für den Urlaub ausgeben? Welche Sparziele haben Sie noch dieses Jahr? Wie viel Geld wollen Sie dafür jeweils zur Seite legen?
3. Führen Sie eine auf Papier geführte Buchhaltung über Ihre Ausgaben, so behalten Sie immer im Blick, wofür Sie wie viel Geld ausgeben.
Und wie immer ganz zum Schluss:
Kontrollen Sie Ihre Emotionen beim Ausgeben. Impulsives Kaufen führt oft zu Fehlkäufen. Vor allem beim Investieren kann unüberlegtes (emotionales) Handeln zu hohen Verlusten führen und langfristige Ziele gefährden. Halten Sie daher eine gewisse emotionale Distanz ein und beobachten Sie, wie Sie langfristig erfolgreicher werden. Versuchen Sie, Investitions-, Kauf- oder Anlageentscheidungen nicht in Momenten zu treffen, die Sie emotional herausfordern. Überbordende Euphorie, Traurigkeit, Enttäuschung oder auch Stress können finanzielle Fehler begünstigen, über die man sich später ärgert.
Warum Sie sich selbst beim Investieren oft im Weg stehen – das erfahren Sie in der nächsten Ausgabe von Veni, Vidi, Mindset – Marktpsychologie mit Esma. Verpassen Sie sie nicht!
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


