Was passiert mit Tech-Aktien im Herbst? Unser Analyst sieht "zwei große Bedingungen"
Das Wichtigste in Kürze:
- Nvidia meldet 96.2 Milliarden US-Dollar Quartalsumsatz und hebt den Ausblick auf 108 Milliarden US-Dollar an
- Die Kerninflation verharrt bei 3.3 Prozent – die Zinsdebatte dreht sich um eine Erhöhung, nicht um eine Senkung
- Kevin Warsh öffnet in seiner ersten Rede als Fed-Chef die Tür für eine Zinserhöhung
36 Stunden. Mehr Zeit lag in dieser Woche nicht zwischen den beiden wichtigsten Terminen der Finanzmärkte. Am Mittwochabend legte Nvidia Quartalszahlen vor, die selbst sehr hohe Erwartungen übertrafen. Am Freitagmorgen trat in Jackson Hole ein Notenbankchef ans Rednerpult, den die Märkte noch kaum einschätzen können. Dazwischen erschien ein Inflationsbericht, der die amerikanische Zinsdebatte neu justiert hat.
Drei Termine, zwei Welten: hier die Unternehmensseite, dort die Geldpolitik. Normalerweise bestimmt eine von beiden das Marktgeschehen. In dieser Woche trafen sie direkt aufeinander. Genau daraus entsteht die Frage, die den Herbst prägen dürfte. Unser Fundamentalanalyst hat sie im Gespräch auf den Punkt gebracht: Trägt der KI-Boom die Märkte weiter, oder holt die Zinsfrage sie zurück auf den Boden?
Nvidia liefert ab: 96.2 Milliarden US-Dollar Umsatz in einem Quartal
Für unseren Fundamentalanalysten stand die Deutung schon vor der Veröffentlichung fest. „Nvidia ist heute weniger eine Einzelaktie als ein Fieberthermometer der gesamten KI-Wirtschaft“, sagt er. „Diese Zahlen sagen mehr über eine ganze Branche aus als über ein einzelnes Unternehmen.“ Wer den Bericht so liest, achtet auf andere Details als der reine Aktionär.
Die Zahlen für das zweite Geschäftsquartal fielen erneut stärker als erwartet aus. Nvidia meldete 96.2 Milliarden US-Dollar Umsatz und damit ein Plus von 106 Prozent gegenüber dem Vorjahr. Erwartet hatten Analysten rund 92 Milliarden US-Dollar. Der bereinigte Gewinn je Aktie lag bei 2.22 US-Dollar statt der prognostizierten 2.10 US-Dollar. Das Rechenzentrumsgeschäft allein steuerte 89 Milliarden US-Dollar bei, ein Zuwachs von 117 Prozent.
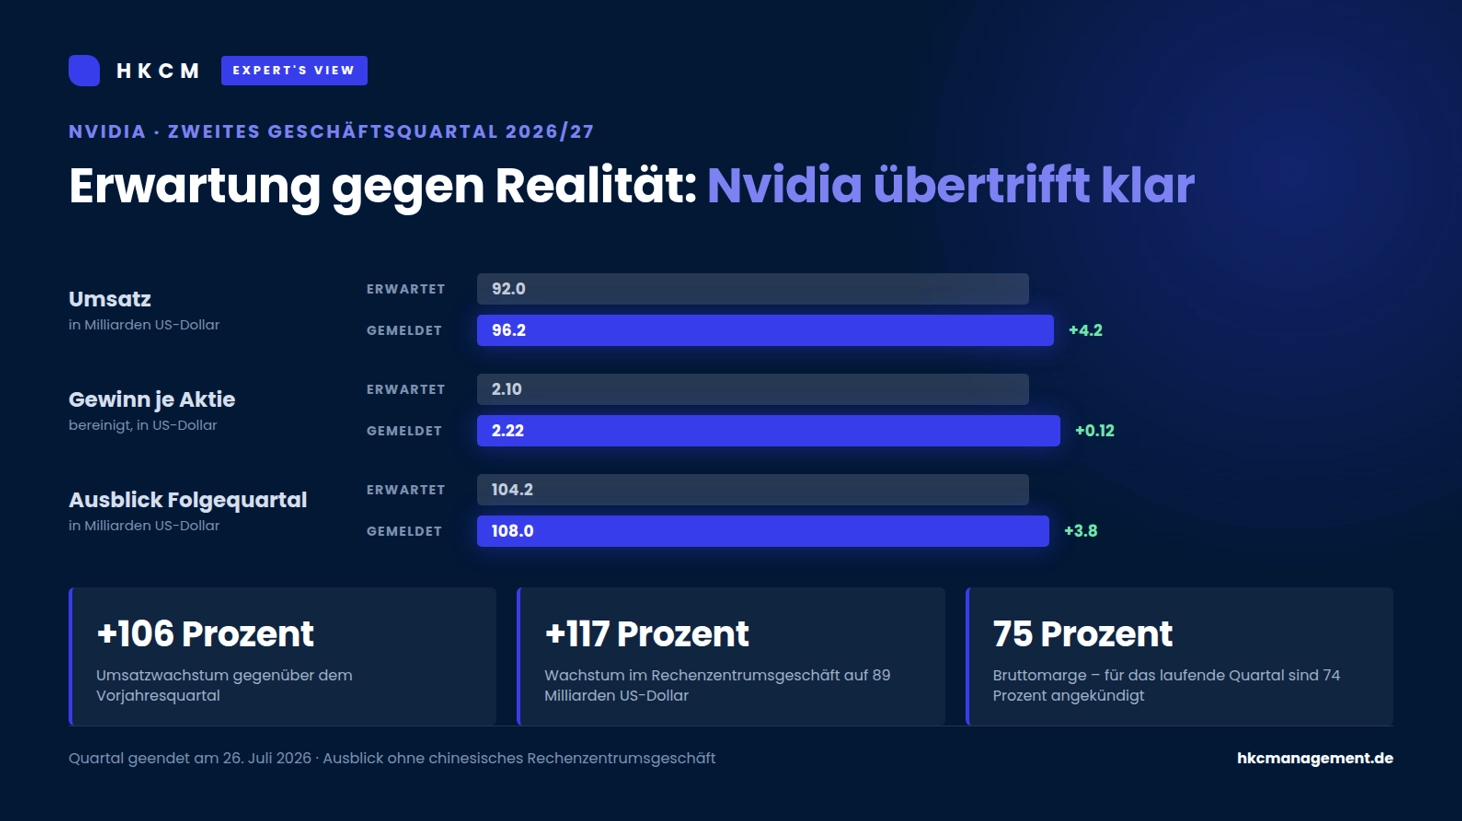 Nvidia übertrifft die Prognosen bei Umsatz, Gewinn und Ausblick. Das Rechenzentrumsgeschäft wächst um 117 Prozent und trägt fast das gesamte Plus.
Noch wichtiger als das Quartal selbst war der Ausblick. Für das laufende Quartal stellt das Management 108 Milliarden US-Dollar in Aussicht. Der Markt hatte mit 104.2 Milliarden US-Dollar gerechnet. In dieser Prognose ist kein einziger Dollar aus dem chinesischen Rechenzentrumsgeschäft enthalten. Firmenchef Jensen Huang fasste es auf der Analystenkonferenz so zusammen: „Rechenleistung ist heute Umsatz. Und die Nachfrage beschleunigt sich.“
Warum die Zahlen über Nvidia hinausweisen, erklärt unser Analyst mit der Struktur des Marktes. Praktisch jedes große KI-Modell und jedes neue Rechenzentrum läuft auf Hardware des Konzerns. Was Microsoft, Amazon, Google und Meta in KI-Infrastruktur investieren, taucht deshalb mit kurzer Verzögerung in Nvidias Bilanz auf. Der Quartalsbericht ist damit auch eine Zwischenbilanz der gesamten Branche.
Drei Fragen sind für ihn dabei wichtiger als jede einzelne Umsatzzeile:
- Wie entwickelt sich die Nachfrage nach KI-Rechenleistung tatsächlich?
- Wie hoch bleiben die Investitionen der großen Cloud-Anbieter?
- Welche Hinweise gibt das Management zu den kommenden Chipgenerationen?
Auf alle drei Fragen fiel die Antwort in diesem Quartal deutlich aus. Finanzchefin Colette Kress erwartet, dass die Investitionen der fünf größten Cloud-Anbieter im kommenden Jahr auf 1.3 Billionen US-Dollar steigen. In diesem Jahr sind es rund 800 Milliarden US-Dollar. Parallel kündigte Amazon den Kauf von zwei Millionen Grafikprozessoren an. Von einer Investitionspause ist damit vorerst nichts zu sehen.
Warum ein perfektes Quartal die Aktie trotzdem nicht nach oben trägt
Trotzdem reagierte die Aktie nachbörslich verhalten und gab zeitweise leicht nach. Für unseren Analysten ist das kein Widerspruch, sondern Routine. „Der Markt handelt keine Zahlen, er handelt Abweichungen von Erwartungen“, sagt er. Die entscheidende Frage laute längst nicht mehr, ob Nvidia die Prognosen schlägt. Sie laute, ob der Abstand groß genug ausfällt.
Ein Detail aus dem Bericht stützt diese Vorsicht. Die Bruttomarge lag bei 75 Prozent, ein für einen Hardwarehersteller außergewöhnlicher Wert. Für das laufende Quartal stellt das Unternehmen jedoch 74 Prozent in Aussicht. Grund sind steigende Preise für Speicherchips und Wafer. Der KI-Boom treibt also nicht mehr nur die Umsätze, sondern inzwischen auch die eigenen Kosten.
Die Inflation liefert keinen Schock, aber auch keine Entwarnung
Einen Tag vor den Nvidia-Zahlen veröffentlichte das Bureau of Economic Analysis in den USA die PCE-Daten für Juli. Der Personal Consumption Expenditures Price Index ist das bevorzugte Inflationsmaß der US-Notenbank. Er zeigt, wie stark sich die Preise für die Konsumausgaben der privaten Haushalte verändern. Die Gesamtrate stieg um 0.2 Prozent zum Vormonat und lag bei 3.7 Prozent im Jahresvergleich. Prognostiziert waren 3.6 Prozent. Die Kernrate ohne Energie und Lebensmittel traf mit 3.3 Prozent exakt die Erwartungen.
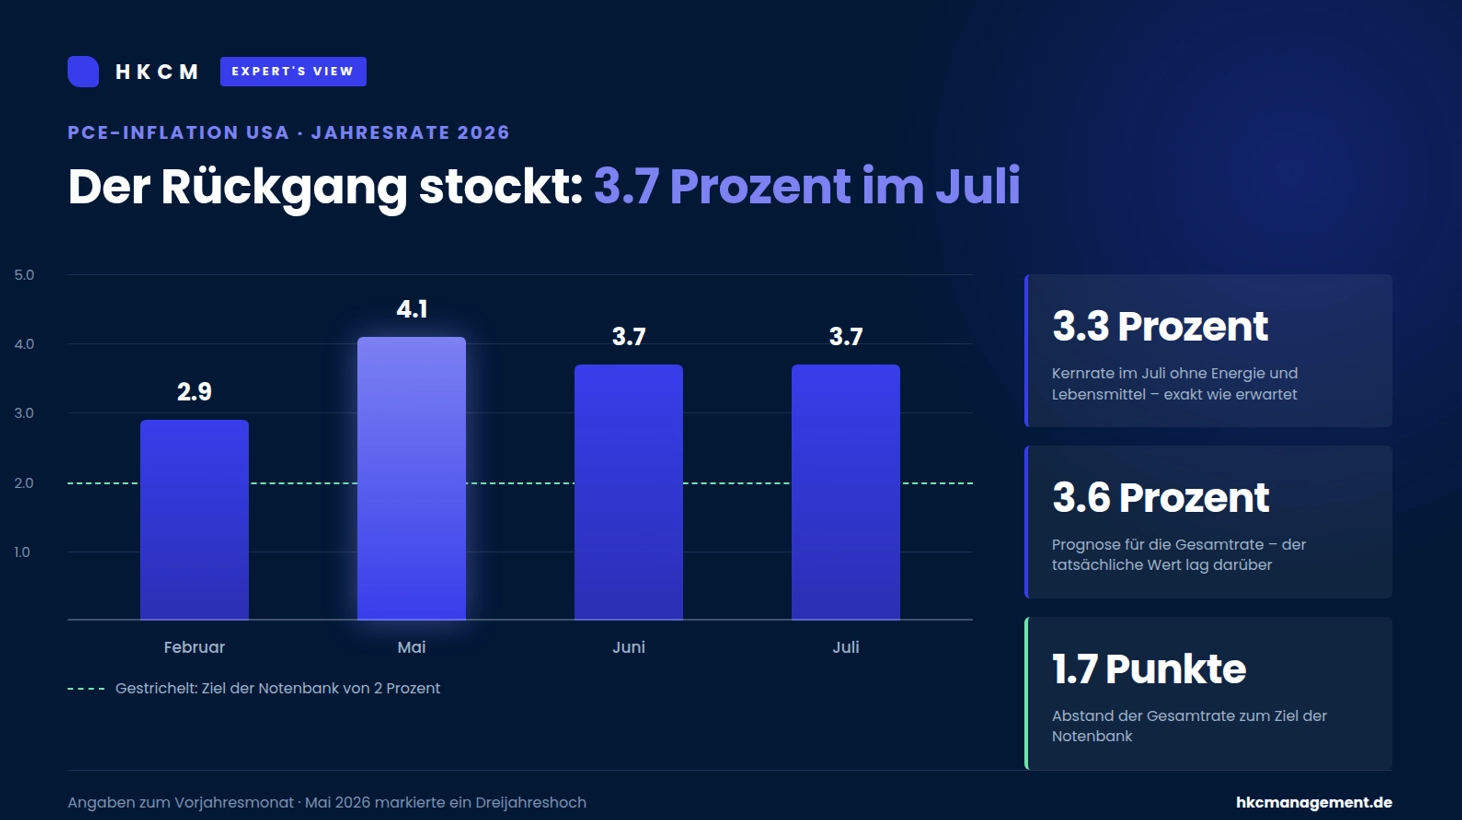 Die Jahresrate der PCE-Inflation verharrt bei 3.7 Prozent. Der Rückgang seit dem Dreijahreshoch im Mai ist vorerst zum Stillstand gekommen.
Für unseren Analysten ist das eine Nachricht mit zwei Gesichtern. „Die Kerninflation hat nicht nach oben überrascht. Das ist beruhigend“, sagt er. „Beruhigend ist aber nicht dasselbe wie gut.“ Denn die Gesamtinflation verharrt 1.7 Prozentpunkte über dem Ziel der Notenbank von 2 Prozent. Der Rückgang der vergangenen Monate ist damit vorerst zum Stillstand gekommen.
Ein Blick zurück erklärt die Hartnäckigkeit. Nach der militärischen Eskalation um den Iran im Februar schossen die Energiepreise nach oben. Im Mai erreichte die PCE-Rate mit 4.1 Prozent ein Dreijahreshoch. Inzwischen hat sich der Ölmarkt beruhigt, weil die Sorgen um die Versorgung nachlassen. In den Dienstleistungspreisen wirkt die Welle jedoch nach: Sie legten zuletzt um 2.5 Prozent zum Vorjahr zu.
Jackson Hole: Der neue Fed-Chef öffnet die Tür für höhere Zinsen
Damit rückt der dritte Termin dieser Woche in den Mittelpunkt. Am Donnerstag begann in Wyoming das Symposium der Federal Reserve Bank of Kansas City. Am Freitagmorgen hielt Kevin Warsh dort seine erste große Rede als Vorsitzender der US-Notenbank. Er hatte das Amt im Mai von Jerome Powell übernommen, als die Inflation auf einem Dreijahreshoch stand. Es war sein einhundertster Tag im Amt.
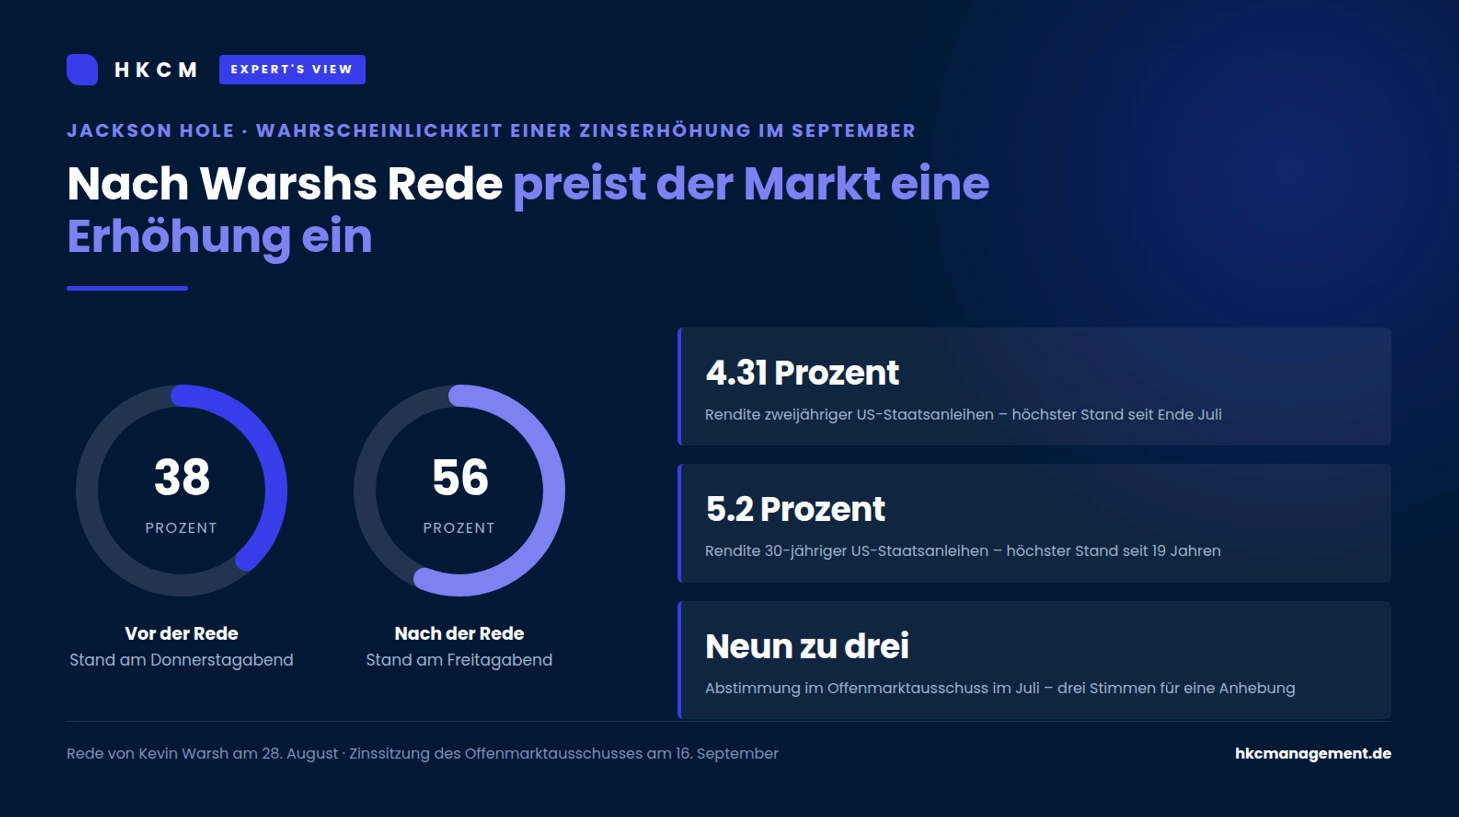 Nach der Rede von Kevin Warsh sprang die eingepreiste Wahrscheinlichkeit einer Zinserhöhung im September von rund 38 auf knapp 56 Prozent.
Die Ausgangslage war ungewöhnlich. Anders als in den Vorjahren ging es an den Terminmärkten nicht um die Frage, wann die Zinsen sinken. Es ging darum, ob sie noch einmal steigen. Nach den PCE-Daten preisten Händler die Wahrscheinlichkeit einer Erhöhung im September mit rund 38 Prozent ein. Im Juli hatten bereits drei Regionalpräsidenten für eine Anhebung gestimmt.
Warsh verzichtete bewusst auf jede Vorabfestlegung. Weder nannte er einen Zinspfad noch die Bedingungen für eine Anpassung. Stattdessen ordnete er die Lage ein. Die besseren Sommerdaten zeigten ihm noch keine echte Verbesserung des Inflationstrends. Und die Finanzierungsbedingungen könne er derzeit kaum als restriktiv beschreiben. Genau dieser Satz wurde an den Märkten als offene Tür für eine Zinserhöhung gelesen.
Die Reaktion kam sofort. Die eingepreiste Wahrscheinlichkeit einer Erhöhung im September sprang von rund 38 auf knapp 56 Prozent. Die Rendite zweijähriger US-Staatsanleihen stieg auf 4.31 Prozent und damit auf den höchsten Stand seit Ende Juli. Mehrere Großbanken zogen ihre Prognose für den nächsten Zinsschritt vor. Die Aktienmärkte legten trotzdem zu, weil Warsh die Konjunktur ausdrücklich stark nannte.
Zusätzlichen Druck erzeugt der Anleihemarkt. Die Rendite 30-jähriger US-Staatsanleihen kletterte zuletzt auf über 5.2 Prozent und damit auf den höchsten Stand seit 19 Jahren. Was bedeutet das? Am langen Ende der Zinskurve preisen Investoren ein, wie sie die kommenden Jahrzehnte einschätzen. Hohe Renditen sind dort ein Misstrauensvotum gegenüber der Inflationsentwicklung.
 Jetzt neu bei der HKCM - Das Asia+ Titans Paket!
Der Markt verlangt einen Aufschlag dafür, dass die Teuerung länger erhöht bleiben könnte. Für den Staat wird dadurch jede neue Schuld teurer. Washington weicht deshalb verstärkt auf kurzlaufende Papiere aus, weil diese billiger sind. Nachhaltig ist das nicht. Kurze Laufzeiten müssen ständig erneuert werden und erzeugen immer wieder hohen Kapitalbedarf.
Finanzminister Scott Bessent reagierte mit einer Verdopplung der staatlichen Anleiherückkäufe auf mindestens vier Milliarden US-Dollar. Für Warsh ist das heikel, denn er vertritt die Linie, dass der Markt einen Teil der Straffung selbst übernehmen soll. In Jackson Hole sagte er dazu: „Anleger sollten nicht in erster Linie bei der Fed nach ihrem nächsten Handel suchen.“
„Jackson Hole ist deshalb so wichtig, weil dort oft früh sichtbar wird, wohin die wichtigste Notenbank der Welt steuert“, sagt unser Analyst. Diesmal habe Warsh keine Zusage gemacht, sondern eine Erwartung korrigiert. Für ihn ist die Botschaft eindeutig. Die Zinsdebatte hat sich gedreht: Nicht die Senkung ist das Thema, sondern die Erhöhung.
Was die Gemengelage aus KI-Boom und Zinsrisiko für Anleger bedeutet
Kurzfristig überwiegen für unseren Analysten die positiven Signale. Der Investitionstrend in KI ist intakt, die Gewinne im Technologiesektor bleiben stark, Rezessionssorgen bestätigen sich derzeit nicht. Davon profitieren vor allem Halbleiterwerte, Wachstumstitel und der Nasdaq. Auch breit gestreute Indexfonds auf den S&P 500 oder den MSCI World hängen inzwischen spürbar an Nvidia, weil der Konzern zu den größten Indexgewichten zählt.
Bei den Risiken wird er deutlich. Nvidia kommt inzwischen auf eine Marktkapitalisierung von rund 5.2 Billionen US-Dollar. In dieser Bewertung steckt bereits sehr viel Zuversicht. „Wenn Perfektion eingepreist ist, genügt eine kleine Enttäuschung für eine große Bewegung“, sagt er. Ein einzelner schwacher Ausblick eines Hyperscalers könne deshalb reichen, um den gesamten Sektor unter Druck zu setzen.
Zwei Kräfte, eine Frage: Wer bestimmt den Herbst an den Märkten?
Bleibt die Frage, die diese Woche aufgeworfen hat und die der Herbst beantworten muss. Zwei Kräfte ziehen derzeit in entgegengesetzte Richtungen. Die eine ist ein Investitionszyklus, wie ihn die Technologiebranche seit Jahrzehnten nicht gesehen hat. Die andere ist eine Notenbank, die eine Kerninflation von 3.3 Prozent auf Dauer nicht akzeptieren kann, ohne ihre eigene Glaubwürdigkeit zu beschädigen.
Der Kalender liefert die nächsten Antworten schnell. Der August-Arbeitsmarktbericht und die August-Inflationsdaten erscheinen noch vor der Zinssitzung am 16. September. Im Juli fielen die Beschäftigtenzahlen bereits um 23 000, die Arbeitslosenquote lag bei 4.1 Prozent. Zugleich überschritt die US-Staatsverschuldung in diesem Monat erstmals die Marke von 40 Billionen US-Dollar.
Dieser letzte Punkt gehört unmittelbar zur Argumentation unseres Analysten. Je größer der Schuldenberg, desto stärker schlägt jeder Zinsschritt auf den Staatshaushalt durch. Die Notenbank entscheidet damit nicht nur über Aktienkurse, sondern auch über die Finanzierungskosten des Staates. „Deshalb ist der Anleihemarkt gerade wichtiger als jede Quartalszahl“, sagt er.
Unser Fundamentalanalyst formuliert sein Fazit vorsichtig optimistisch. „Solange die Inflation nicht nach oben überrascht und die KI-Nachfrage hoch bleibt, bleibt das Umfeld für US-Technologiewerte konstruktiv.“ Dann fügt er nach kurzem Zögern hinzu: „Das sind zwei Bedingungen. Und über beide entscheidet nicht Nvidia, sondern die Fed.“
Leseempfehlung: Finance26: Philip Hopf, Philip Klinkmüller und das Phantom zeigen, wo’s langgeht
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.