ACHTUNG: Diese japanische Aktie macht SÜCHTIG

Author
Das Wichtigste in Kürze
- Japan Tobacco steigert Umsatz und Gewinn zweistellig und hebt Jahresprognose an.
- Neue Produkte treiben das Wachstum außerhalb des klassischen Zigarettengeschäfts.
- Die Aktie erreicht neue Höchststände und lockt mit steigender Dividende.
Ein Tabakkonzern, der einst mit Salz begann, gehört heute zu den erfolgreichsten Dividendenzahlern der Welt. Japan Tobacco wächst trotz eines langfristig schrumpfenden Zigarettenmarktes, steigert seine Gewinne und setzt zunehmend auf erhitzten Tabak. Gleichzeitig eilt die Aktie von Rekord zu Rekord. Im zweiten Quartal zeigt sich nun, warum der Konzern bei Anlegern wieder so gefragt ist.
Vom staatlichen Salzmonopol zum globalen Tabakriesen
Die Geschichte von Japan Tobacco beginnt ungewöhnlich: beim Speisesalz. Der japanische Staat kontrollierte bereits Ende des 19. Jahrhunderts den Tabakmarkt und errichtete 1905 zusätzlich ein staatliches Salzmonopol. Daraus entstand später die Japan Tobacco and Salt Public Corporation. Bis zur Privatisierung 1985 kontrollierte der Konzern damit nicht nur den Tabak, sondern auch die Versorgung Japans mit Salz. 1994 ging der Konzern an die Börse.
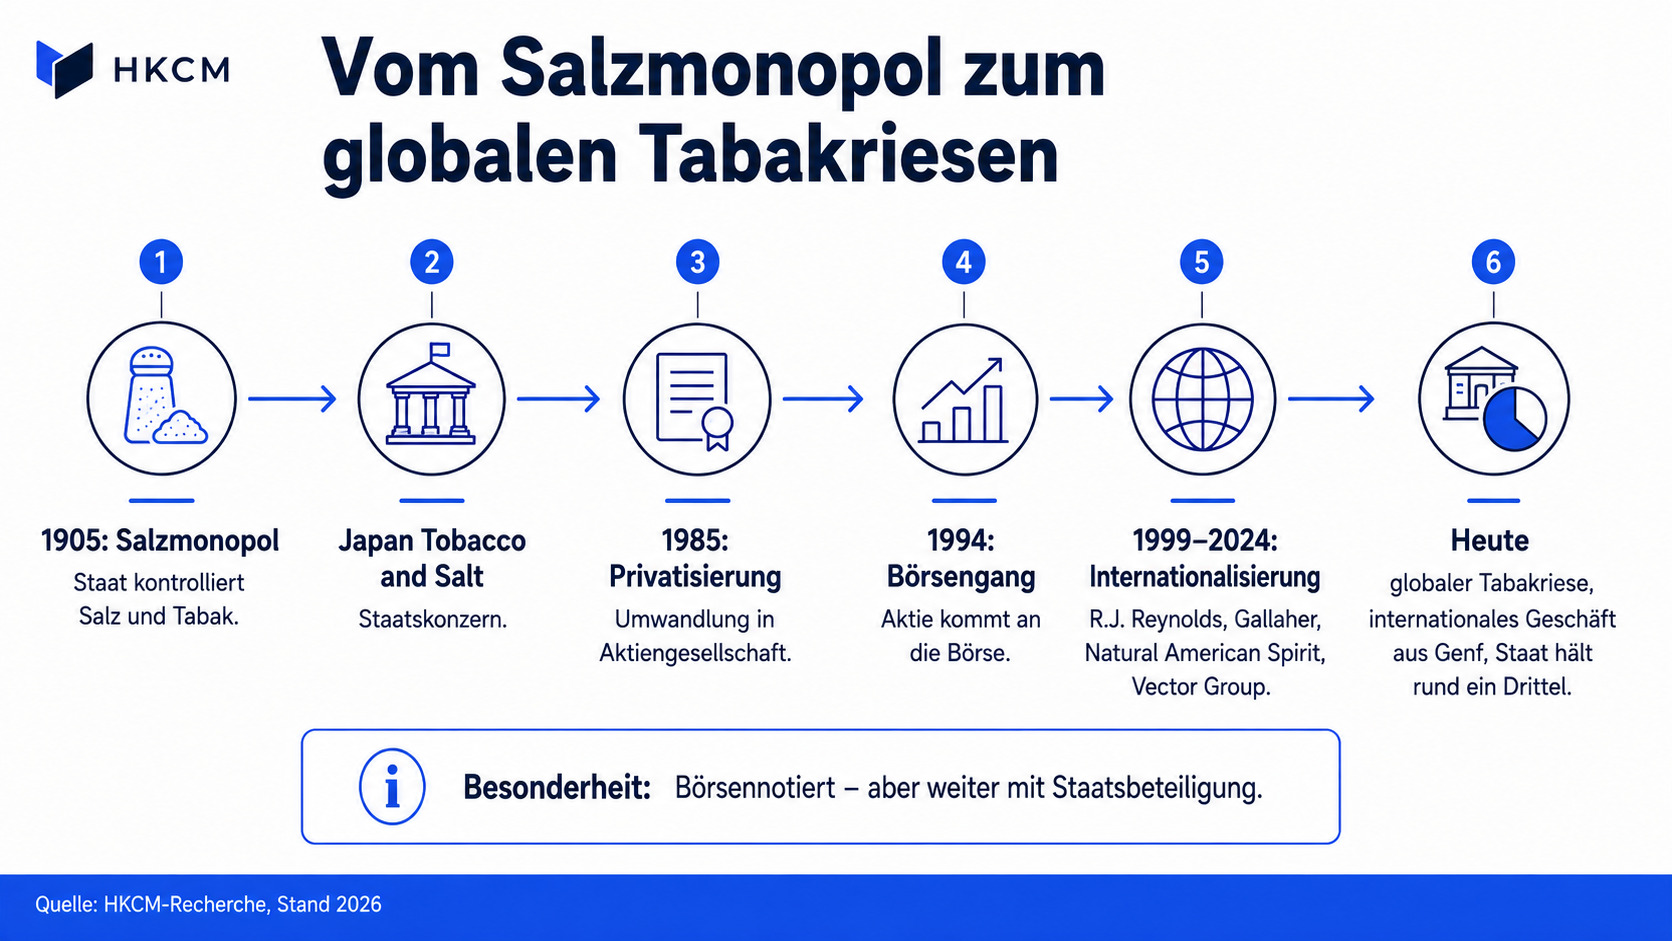
Vom Staatskonzern zum Dividenden-Liebling an der Börse: Japan Tobacco hat eine bewegte (und durchaus kuriose) Geschichte hinter sich.
Heute ist von diesem Kuriosum nur noch wenig zu sehen. Japan Tobacco gehört zu den größten Tabakkonzernen der Welt und vertreibt Marken wie Winston, Camel und Mevius in zahlreichen Ländern. Das internationale Geschäft sitzt dabei nicht in Tokio, sondern in Genf: Die Tochtergesellschaft JT International entstand 1999 nach der Übernahme des internationalen Tabakgeschäfts von R.J. Reynolds und steuert von der Schweiz aus die Aktivitäten außerhalb Japans.
Der Konzern hat sich dabei über Jahrzehnte durch Übernahmen internationalisiert. 1999 kaufte Japan Tobacco für rund 7.79 Milliarden Dollar das internationale Tabakgeschäft von R.J. Reynolds. 2007 folgte die britische Gallaher Group für rund 2.25 Billionen Yen beziehungsweise etwa 15 Milliarden Dollar. 2015 kam das internationale Geschäft der Marke Natural American Spirit für fünf Milliarden Dollar hinzu. 2024 stärkte JT mit der Übernahme der Vector Group zudem seine Position in den USA.
Weiterlesen: Geheimer Gewinner von GTA 6? Sony-Aktie lauert auf Boom
Und selbst heute ist Japan Tobacco kein gewöhnlicher privater Konzern. Der japanische Staat hält weiterhin rund ein Drittel der Aktien. Das ist gesetzlich vorgeschrieben und macht JT zu einem ungewöhnlichen Mischwesen aus börsennotiertem Unternehmen und Staatsbeteiligung. Für den japanischen Staat ist die Beteiligung zugleich eine wichtige Einnahmequelle – insbesondere über Dividenden.
Das Wachstumsgeheimnis ist nicht mehr die Zigarette
Das Problem des klassischen Tabakgeschäfts ist offensichtlich: In vielen Industrieländern sinkt die Zahl der Raucher. Japan Tobacco versucht deshalb, den unvermeidlichen Wandel nicht zu bekämpfen, sondern wirtschaftlich zu nutzen. Der wichtigste Baustein sind sogenannte Reduced-Risk Products, insbesondere erhitzte Tabakprodukte wie das Ploom-System. Dabei wird Tabak erhitzt, anstatt ihn klassisch zu verbrennen.
Das Geschäftsmodell erinnert dabei an das sogenannte Razor-and-Blade-Prinzip. Das Gerät selbst kann vergleichsweise günstig angeboten werden. Entscheidend ist, dass der Kunde anschließend regelmäßig proprietäre Tabaksticks benötigt. Damit entsteht aus dem einmaligen Verkauf der Hardware ein wiederkehrendes Geschäft mit Verbrauchsmaterialien. Genau dieser Wechsel ist für Japan Tobacco strategisch besonders wichtig, weil er neue Wachstumsfelder erschließt.
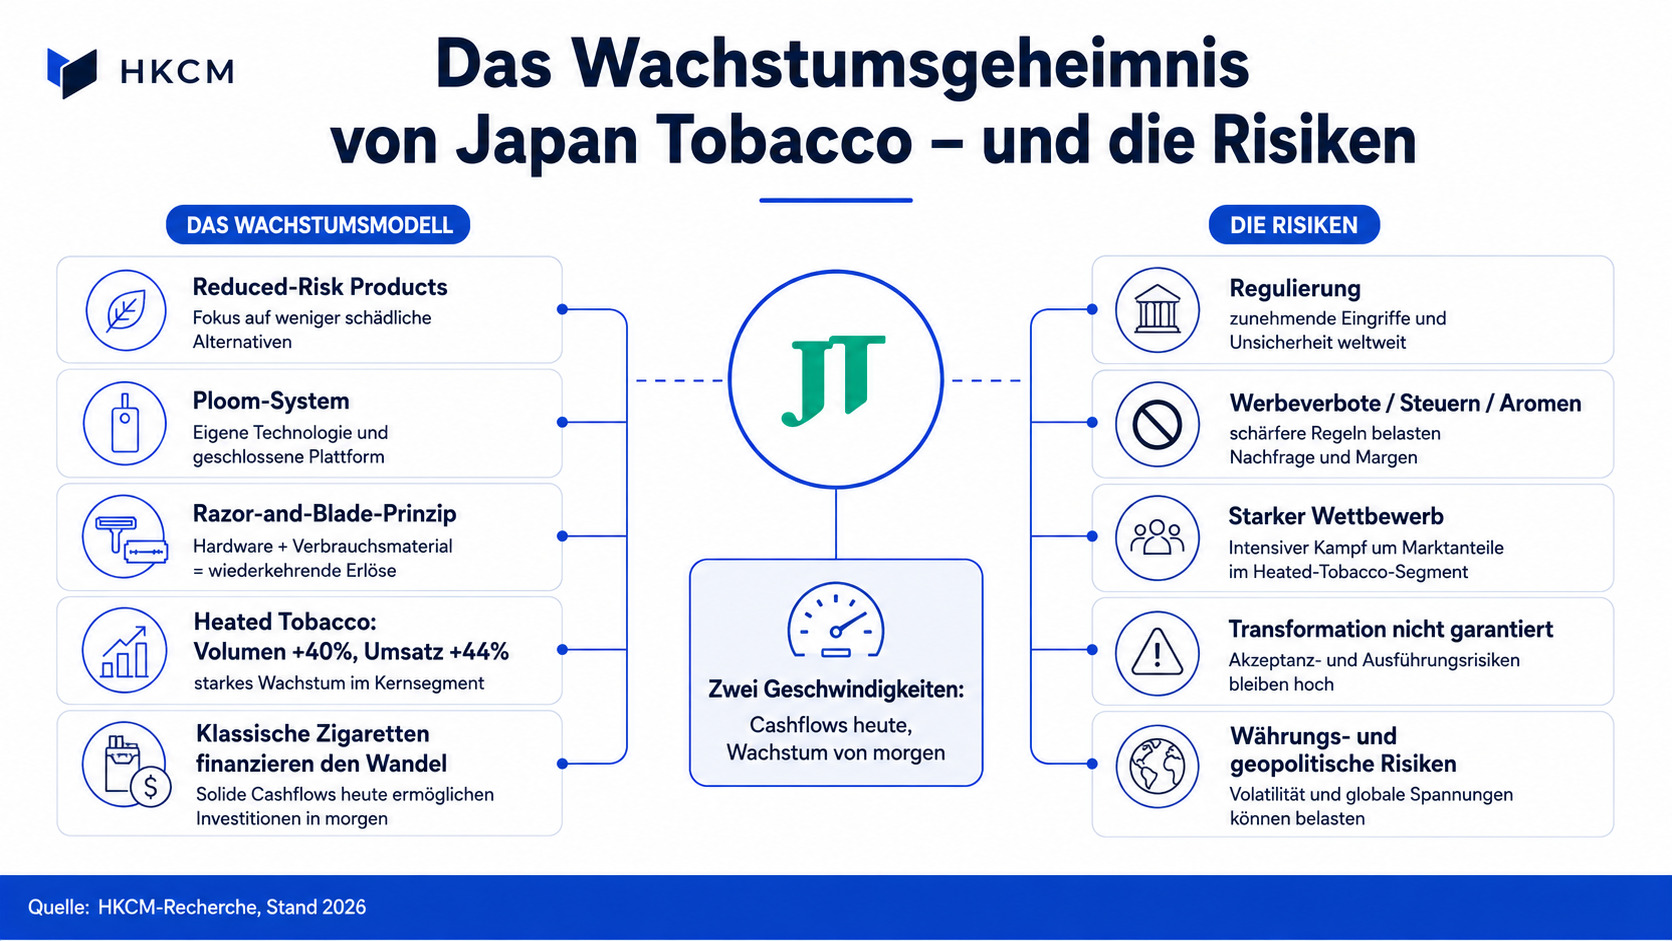
Die Zigarette verliert an Image und Bedeutung, auch für Japan Tobacco. Tabakerhitzer boomen, aber es bleiben Risiken für das Geschäftsmodell des Großkonzerns.
Die Entwicklung ist bemerkenswert. Nach Unternehmensangaben legte das Volumen der erhitzten Tabaksticks zuletzt um rund 40 Prozent zu, während die entsprechenden Umsätze sogar um etwa 44 Prozent stiegen. Japan Tobacco will Ploom international weiter ausrollen und sieht unter anderem Deutschland, Japan, Südkorea und Italien als wichtige Märkte. Bis 2028 soll in diesen Ländern ein zweistelliger Marktanteil im Bereich der rauchfreien Produkte erreicht werden.
Gleichzeitig bleibt das traditionelle Zigarettengeschäft die finanzielle Basis der Transformation. Marken wie Winston, Camel und Mevius verfügen über eine enorme internationale Reichweite und erlauben dem Konzern, sinkende Mengen teilweise über Preiserhöhungen auszugleichen. Das Ergebnis ist ein Geschäftsmodell mit zwei Geschwindigkeiten: Die klassische Zigarette liefert weiterhin hohe Cashflows, während erhitzter Tabak für das Wachstum der Zukunft sorgen soll.
Das zweite Quartal zeigt: Bei Japan Tobacco läuft es
Die aktuellen Zahlen passen zu dieser Strategie. Im zweiten Quartal 2026 stieg der Umsatz um 17.7 Prozent auf 1.99 Billionen Yen (rund 13 Milliarden Dollar). Noch wichtiger für Anleger ist die Entwicklung des operativen Ergebnisses: Der bereinigte operative Gewinn legte um 26.2 Prozent auf 661.7 Milliarden Yen (rund 4.2 Milliarden Dollar) zu.
Auch unter Herausrechnung von Wechselkurseffekten blieb das Wachstum kräftig. Der bereinigte operative Gewinn stieg auf dieser Basis um 19.4 Prozent. Der ausgewiesene operative Gewinn erhöhte sich um 29 Prozent auf 644.9 Milliarden Yen oder rund vier Milliarden Dollar. Der Gewinn kletterte um 28.9 Prozent auf 431.8 Milliarden Yen, entsprechend rund 2.7 Milliarden Dollar. Das Unternehmen verdient damit deutlich mehr Geld als im Vorjahr.
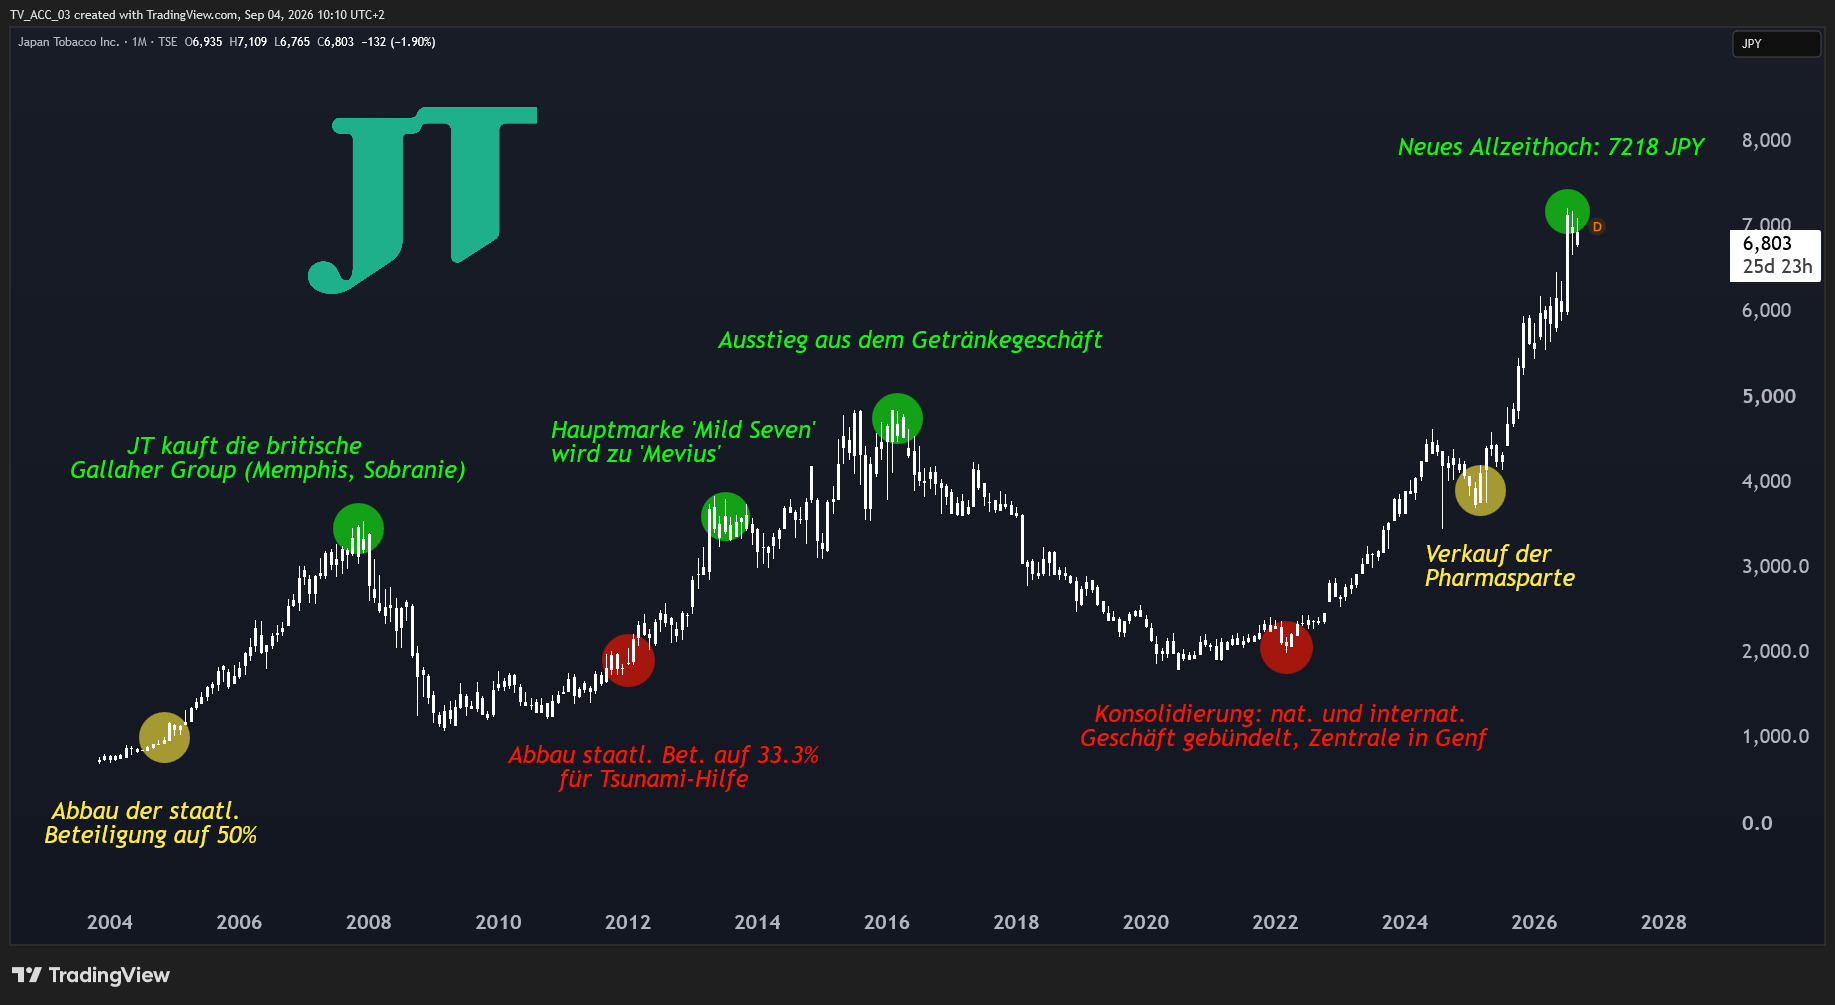
Die Sucht ist ein Geschäft: Japan Tobacco erreichte 2026 ein neues Allzeithoch. Im Laufe der letzten Jahre wurden andere Sparten ausgegliedert und Konkurrenten übernommen.
Noch interessanter ist, was das Management daraus macht. Nach dem starken Halbjahr wurde die Jahresprognose angehoben. Der erwartete Umsatz wurde um 188 Milliarden Yen oder rund 1.2 Milliarden Dollar nach oben gesetzt. Der bereinigte operative Gewinn soll nun um 80 Milliarden Yen (etwa 500 Millionen Dollar) höher ausfallen als zuvor erwartet. Beim Gewinn wurde die Prognose um 74 Milliarden Yen oder gut 470 Millionen Dollar angehoben.
Und auch die Aktionäre profitieren unmittelbar. Die geplante Jahresdividende wurde um 30 Yen auf 272 Yen je Aktie erhöht, was rund 1.74 Dollar entspricht. Bereits für das erste Halbjahr sind 136 Yen beziehungsweise etwa 0.87 Dollar je Aktie vorgesehen. Gleichzeitig erwartet Japan Tobacco einen freien Cashflow von 378.3 Milliarden Yen (rund 2.4 Milliarden Dollar) zusätzlich gegenüber dem Vorjahr. Für einen Konzern in einem strukturell schwierigen Markt ist das eine bemerkenswerte Kombination aus Wachstum, Profitabilität und Ausschüttungen.
Auch die Aktie raucht – und zwar nach oben
An der Börse spiegelt sich diese Entwicklung inzwischen deutlich wider. Japan Tobacco hat sich von einem klassischen, eher defensiven Dividendenwert zu einer Aktie entwickelt, bei der Anleger zunehmend auf die Transformation des Geschäfts setzen. Besonders das Wachstum bei erhitzten Tabakprodukten hat die Fantasie zurückgebracht. Hinzu kommen die Preissetzungsmacht im traditionellen Geschäft und die hohe Cash-Generierung.
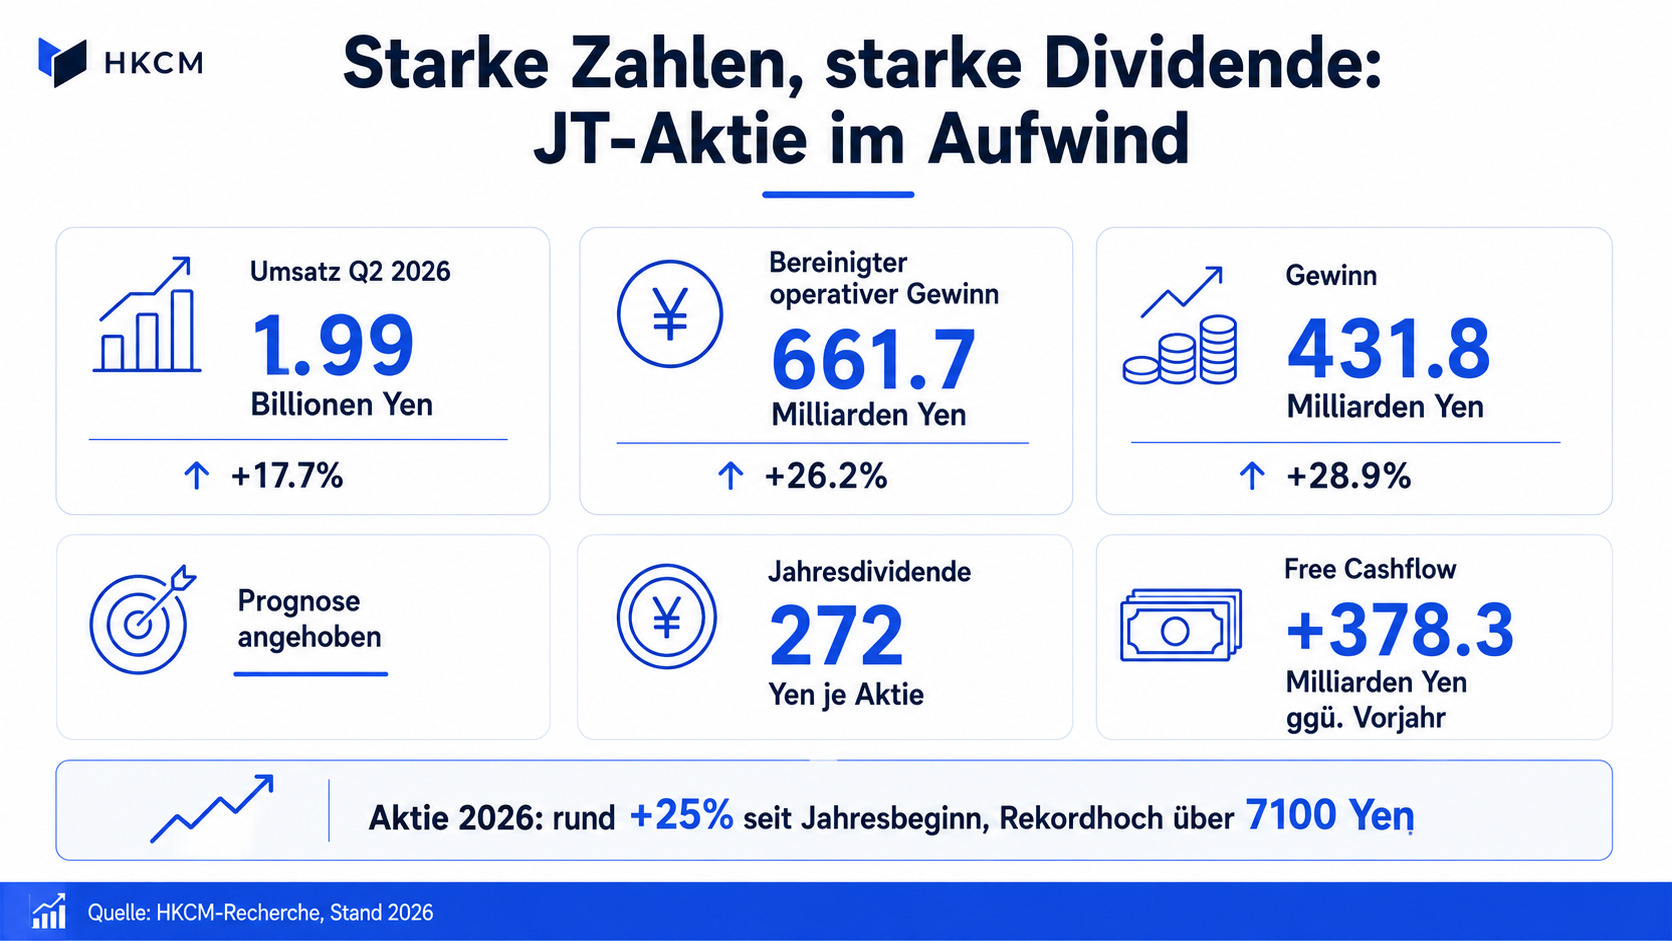
Umsatz und Gewinn steigen, Dividende und Prognose wurden angehoben. Und die JP-Aktie setzte im Sommer ein neues Allzeithoch.
Dabei hat die Aktie eine bemerkenswerte Börsengeschichte hinter sich. Der eigentliche Börsengang erfolgte 1994, nachdem Japan Tobacco bereits 1985 in eine Aktiengesellschaft umgewandelt worden war. 2012 folgte ein spektakulärer Aktiensplit im Verhältnis 200:1. Ein Jahr später reduzierte der japanische Staat seine Beteiligung auf das gesetzlich vorgeschriebene Minimum von einem Drittel und verkaufte Aktien im Wert von rund zehn Milliarden Dollar.
In den vergangenen Jahren wurde die Aktie zunehmend als attraktive Kombination aus Dividende und defensivem Wachstum wahrgenommen. Der Kurs stieg 2026 allein seit Jahresbeginn um rund 25 Prozent und erreichte im Sommer ein neues Rekordhoch bei mehr als 7100 Yen (gut 45 Dollar). Damit zeigt sich ein bemerkenswerter Kontrast: Während viele klassische Tabakwerte mit der strukturellen Schrumpfung des Zigarettenmarktes kämpfen, honoriert der Markt bei JT die steigenden Gewinne und die Expansion bei erhitzten Produkten.
Die Rechnung hat einen Haken
Ganz ohne Risiken ist die Erfolgsgeschichte nicht. Der größte strukturelle Unsicherheitsfaktor bleibt die Regulierung. Tabakprodukte stehen weltweit unter politischen Druck, und auch erhitzte Produkte sind keineswegs frei von regulatorischen Risiken. Neue Steuern, Werbeverbote, Einschränkungen bei Aromen oder strengere Vorgaben für rauchfreie Produkte könnten das Wachstum bremsen. Hinzu kommt das Reputationsrisiko eines Geschäftsmodells, dessen Produkte gesundheitlich problematisch sind.
Weiterlesen: Erst verfünffacht, dann -50%: Gelingt Nintendo das Comeback?
Auch die Transformation selbst ist nicht garantiert. Japan Tobacco muss seine Kunden davon überzeugen, von klassischen Zigaretten auf Tabakerhitzer und andere neue Produkte umzusteigen. Gleichzeitig konkurriert der Konzern mit großen internationalen Tabakunternehmen um denselben Markt. Sollte das Wachstum bei Heated Tobacco nachlassen oder der erwartete Marktanteilsgewinn ausbleiben, könnte sich ein Teil der aktuellen Börsenfantasie wieder verflüchtigen.
Hinzu kommen Währungsrisiken, geopolitische Unsicherheiten und die hohe Abhängigkeit vom Tabakgeschäft. Die Diversifikation durch Pharma und Lebensmittel ist vorhanden, spielt für die wirtschaftliche Bedeutung des Gesamtkonzerns inzwischen aber eine deutlich geringere Rolle. Japan Tobacco bleibt deshalb trotz aller Transformation im Kern ein Tabakkonzern – mit allen Chancen und Risiken, die damit verbunden sind.
Für Anleger ergibt sich damit ein ungewöhnliches Bild. Japan Tobacco ist kein klassischer Wachstumswert, dessen Zukunft allein von steigenden Verkaufszahlen abhängt. Das Unternehmen kombiniert Preissetzungsmacht, starke Marken und hohe Cashflows mit einem aggressiven Ausbau des Geschäfts mit erhitztem Tabak. Deshalb haben wir Japan Tobacco in unser rundum erneuertes ASIA+ Titans-Paket aufgenommen. Abonnenten erhalten heute die ersten Analysen.
Leseempfehlung: Diese 12 Aktien sind neu im Asia+ Titans-Paket!
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


