Bodyshaming und Rassismus? Diese Skandal-Aktie ist abgestürzt – und will jetzt zurückkommen!

Author
Das Wichtigste in Kürze
- Lululemon kämpft mit Wachstumsschwäche, Führungswechsel und mehreren PR-Krisen.
- Die Aktie verlor seit dem Rekordhoch rund 80 Prozent an Wert.
- Ab heute ersetzt Lululemon Ocugen im HKCM-HYPE-Paket.
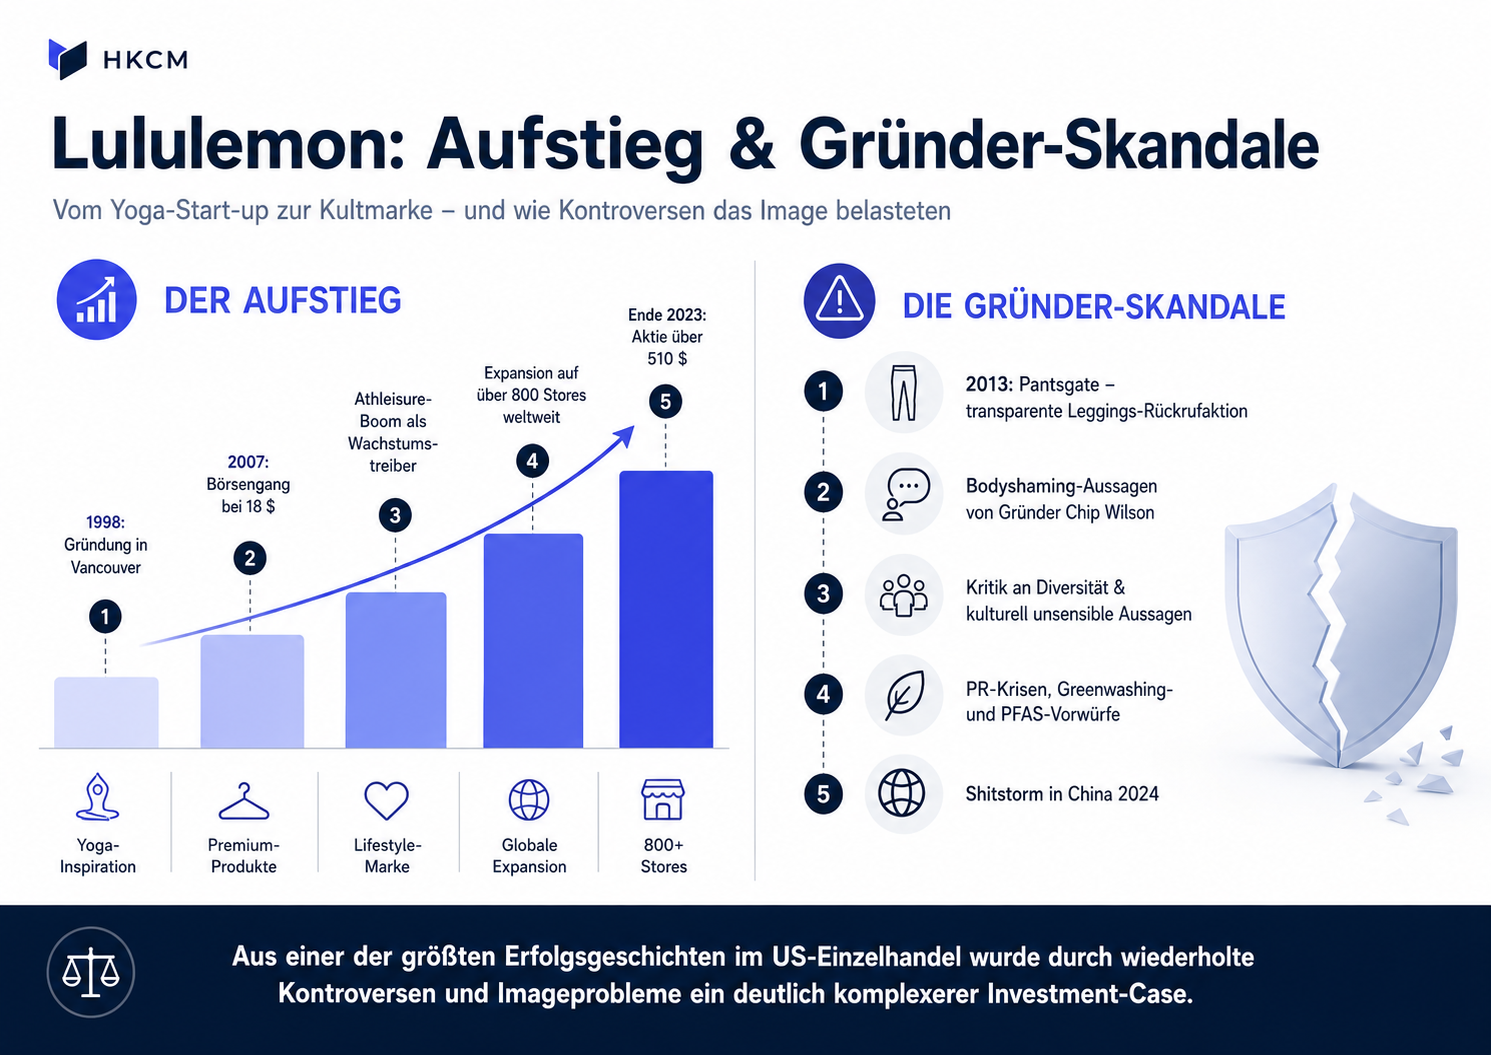
Noch Ende 2023 schien die Welt für Lululemon in Ordnung. Seit dem Börsengang 2007 war die Aktie des kanadischen Sportmodeherstellers von 18 Dollar auf mehr als 510 Dollar gestiegen und hatte sich damit zu einer der größten Erfolgsgeschichten im US-Einzelhandel entwickelt. Heute notiert sie nur noch bei rund 114 Dollar. Rund vier Fünftel des Börsenwerts sind verschwunden. Parallel dazu häuften sich enttäuschte Wachstumserwartungen, Führungswechsel und eine bemerkenswerte Serie von PR-Pannen, die das Unternehmen immer wieder in die Schlagzeilen brachten.
Kaum eine globale Lifestyle-Marke kämpft so häufig mit selbst verursachten (und so kuriosen) Krisen. Gründer Chip Wilson sorgte über Jahre mit Bodyshaming, Angriffen auf Diversitätskampagnen und Beleidigungen für Empörung. Gleichzeitig kühlte das Wachstum im wichtigen Heimatmarkt Nordamerika ab. Genau in dieser schwierigen Phase ersetzt Lululemon mit dem heutigen Freitag, 30. Juni, die Biotech-Aktie Ocugen im HYPE-Paket. Für Anleger stellt sich eine spannende Frage: Steckt hinter dem massiven Kursverfall lediglich eine vorübergehende Krise – oder ist aus der einstigen Wachstumsmaschine dauerhaft eine Turnaround-Wette geworden?
100 Dollar für eine Leggings? Warum Lululemon so erfolgreich ist
Wer zum ersten Mal ein Geschäft von Lululemon betritt, dürfte über die Preise staunen. Leggings für 100 Dollar, Trainingsjacken für deutlich mehr und Yogahosen, die teilweise so viel kosten wie ein günstiges Smartphone. Trotzdem gelingt es dem Unternehmen seit Jahren, Millionen Kunden genau diese Produkte zu verkaufen. Der Grund ist einfach: Lululemon verkauft längst keine Sportkleidung mehr, sondern einen Lebensstil.
Lululemon stieg kometenhaft auf – und stolperte dann vor allem über die skandalösen Aussagen des eigenen Gründers. Aber auch die Zahlen waren zuletzt schwach.
Das Unternehmen gehört zu den Pionieren des sogenannten Athleisure-Trends. Sportbekleidung soll nicht mehr nur beim Yoga oder im Fitnessstudio getragen werden, sondern genauso selbstverständlich im Büro, beim Einkaufen oder im Café. Komfort trifft auf Premium-Design – und genau dafür sind viele Kunden bereit, deutlich höhere Preise zu bezahlen als bei klassischen Sportartikelherstellern.
Besonders profitabel wird dieses Modell durch den hohen Direktvertrieb. Lululemon verkauft einen großen Teil seiner Produkte über eigene Filialen und den eigenen Online-Shop. Dadurch bleiben Zwischenhändler außen vor und die Gewinnmargen entsprechend hoch. Mittlerweile betreibt das Unternehmen bereits mehr als 800 eigene Geschäfte weltweit und erzielt einen immer größeren Teil seines Umsatzes außerhalb Nordamerikas.
Vom Yoga-Start-up zum Milliardenkonzern – aber der Motor stottert!
Gegründet wurde Lululemon 1998 im kanadischen Vancouver. Der Börsengang folgte 2007 zu einem Ausgabepreis von 18 Dollar je Aktie. In den folgenden Jahren entwickelte sich die Marke zum Aushängeschild einer ganzen Generation, die Sport, Gesundheit und Freizeit zunehmend miteinander verband. Spätestens während der Corona-Pandemie explodierte die Nachfrage nach bequemer Premium-Kleidung für Homeoffice und Freizeit.
Unter CEO Calvin McDonald expandierte Lululemon gleichzeitig weltweit und baute insbesondere das Geschäft in China konsequent aus. Ende 2023 folgte mit der Aufnahme in den S&P 500 schließlich der vorläufige Höhepunkt der Unternehmensgeschichte. Damals galt Lululemon als nahezu perfekte Wachstumsstory.
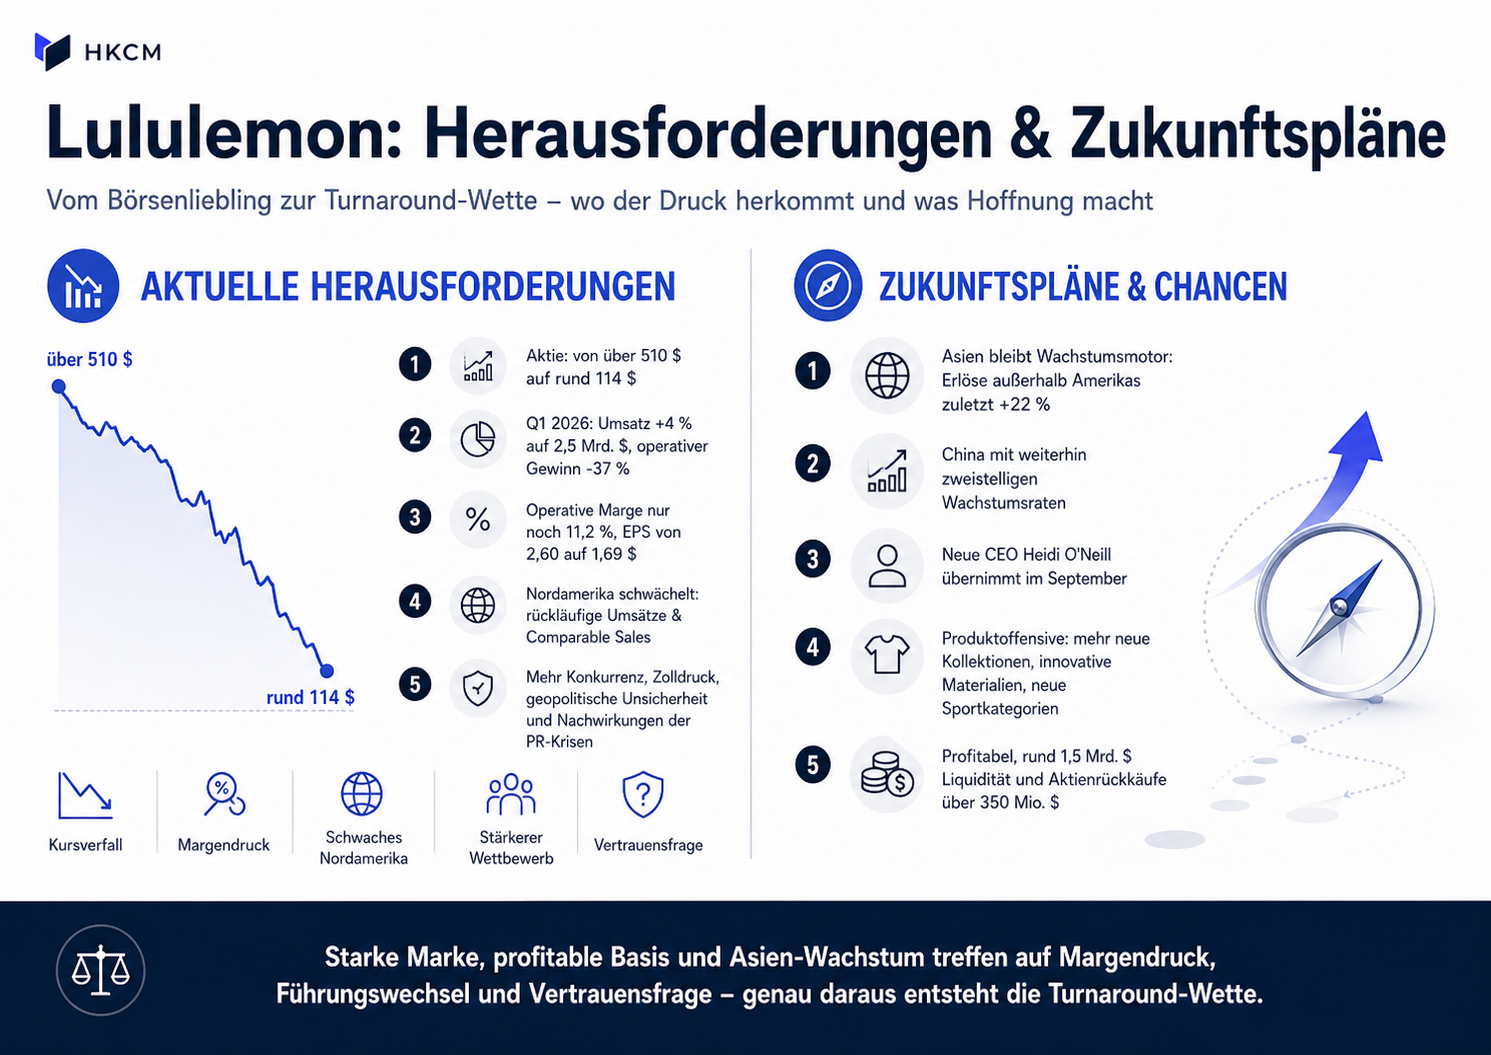
Heute sieht die Situation deutlich differenzierter aus. Im ersten Quartal 2026 stieg der Umsatz zwar noch um vier Prozent auf 2.5 Mrd. Dollar. Gleichzeitig sank der operative Gewinn jedoch um 37 Prozent. Die operative Marge fiel auf 11.2 Prozent, während der Gewinn je Aktie von 2.60 auf 1.69 Dollar zurückging. Besonders problematisch bleibt der Heimatmarkt Nordamerika, wo Umsätze und vergleichbare Verkäufe rückläufig sind.
Der Lichtblick kommt dagegen weiterhin aus Asien. Außerhalb Amerikas legten die Erlöse zuletzt um 22 Prozent zu, während das China-Geschäft weiterhin zweistellige Wachstumsraten erzielt. Genau dort sieht das Management auch künftig einen der wichtigsten Wachstumstreiber.
Bodyshaming und Rassismus? Lululemons PR-Harakiri
Die wohl größte Schwachstelle von Lululemon war in den vergangenen Jahren nicht die Konkurrenz – sondern die skandalöse Kommunikation des eigenen Gründers. Kaum eine globale Lifestyle-Marke geriet so regelmäßig durch selbst verursachte PR-Krisen in die Schlagzeilen. Lululemon-Entwickler Chip Wilson schädigte mit regelmäßigen Kontroversen das Image der einstigen Kultmarke nachhaltig. Aber nicht nur der Gründer sorgte für immer neue Eklats.
Den Anfang machte 2013 der sogenannte Pantsgate-Skandal. Lululemon musste damals rund 17 Prozent seiner beliebten schwarzen Yoga-Leggings zurückrufen, weil der Stoff beim Tragen durchsichtig wurde. Für zusätzlichen Ärger sorgten Berichte, wonach Kundinnen in einzelnen Filialen gebeten worden sein sollen, sich vorzubeugen, damit Mitarbeiter die Transparenz der Hosen überprüfen konnten. Aus einem Qualitätsproblem entwickelte sich innerhalb weniger Tage ein weltweites PR-Desaster.
"Die Körper mancher Frauen sind einfach nicht für unsere Hosen gemacht" – mit diesen Worten stürzte der Lululemon-Gründer seine Marke ins PR-Chaos. Rassismus und sexistische Aktionen folgten.
Noch größeren Schaden richtete jedoch Gründer Chip Wilson selbst an. Als er auf die Reklamationen angesprochen wurde, erklärte er öffentlich, „Die Körper mancher Frauen sind einfach nicht für unsere Hosen gemacht.“ Weltweit wurde ihm daraufhin Bodyshaming vorgeworfen. Später sorgte Wilson erneut für Empörung, als er erklärte, den Namen Lululemon bewusst gewählt zu haben, weil der Buchstabe L für viele Japaner schwer auszusprechen sei und er diese Aussprache lustig finde. Nach dem Pantsgate-Skandal zog Wilson sich aus der Führungsriege zurück und ist bis heute Großaktionär.
Doch auch nach seinem Rückzug riss die Negativserie nicht ab. 2024 attackierte Wilson öffentlich die Diversitätskampagnen seines eigenen Unternehmens und bezeichnete die gezeigten Models als „nicht inspirierend“. Parallel sah sich Lululemon mit Greenwashing-Vorwürfen, Ermittlungen wegen gesundheitsschädlicher Chemikalien sowie einem Shitstorm in China konfrontiert. Dort hatte das Unternehmen bei einer Werbeveranstaltung auf der Chinesischen Mauer versehentlich japanische Taiko-Trommeln statt traditioneller chinesischer Dagu-Trommeln eingesetzt – ein kultureller Fehlgriff, der heftige Shitstorms und eine öffentliche Entschuldigung nach sich zog.
Vom Highflyer zum 80-Prozent-Absturz
Kaum eine Aktie verdeutlicht die Macht wechselnder Börsenerwartungen so eindrucksvoll wie Lululemon. Nach dem Börsengang 2007 entwickelte sich die Aktie über viele Jahre nahezu ohne größere Rückschläge. Aus 18 Dollar wurden zunächst 70 Dollar, später mehr als 200 Dollar und schließlich Ende 2023 über 510 Dollar je Aktie. Getrieben wurde dieser Aufstieg vom weltweiten Athleisure-Boom, stark steigenden Margen und der Hoffnung auf dauerhaft zweistellige Wachstumsraten.
 Der Weg zurück ist steinig, aber Lululemon hat große Pläne. Die Aktie ist nach dem 80-Prozent-Absturz nichts für schwache Nerven.
Seit Anfang 2024 hat sich das Bild jedoch grundlegend verändert. Parallel zur schwächeren Entwicklung in Nordamerika, gesenkten Unternehmensprognosen, zunehmender Konkurrenz durch Marken wie Alo Yoga oder Vuori sowie den zahlreichen Diskussionen um Management und Marke verlor die Aktie massiv an Wert. Heute notiert sie mit rund 114 Dollar auf dem niedrigsten Niveau seit fast sechs Jahren und rund 80 Prozent unter ihrem Rekordhoch.
Dabei hat sich nicht nur der Aktienkurs verändert, sondern auch die Bewertung. Jahrelang waren Anleger bereit, für Lululemon hohe Bewertungsaufschläge zu bezahlen. Heute blickt der Markt deutlich vorsichtiger auf die Wachstumsperspektiven. Gleichzeitig bleibt das Unternehmen profitabel, verfügt über rund 1.5 Milliarden Dollar Liquidität und kaufte allein im vergangenen Quartal eigene Aktien für mehr als 350 Millionen Dollar zurück. Für viele Investoren stellt sich deshalb zunehmend die Frage, ob der Markt inzwischen bereits zu pessimistisch geworden ist.
Neue Chefin, neue Produkte – reicht das für den Neustart?
Die kommenden Monate werden für Lululemon zur Bewährungsprobe. Mit Heidi O'Neill übernimmt im September eine langjährige Nike-Managerin dauerhaft die Führung des Unternehmens. Von ihr erwarten Investoren neue Impulse bei Produktentwicklung, Markenführung und internationaler Expansion. Bereits heute arbeitet Lululemon an einer umfassenden Produktoffensive. Der Anteil neuer Kollektionen steigt deutlich, gleichzeitig investiert das Unternehmen verstärkt in innovative Materialien und neue Sportkategorien.
Dennoch sind die Herausforderungen groß. Das Konsumumfeld in Nordamerika bleibt schwierig, der Wettbewerb im Premium-Sportsegment nimmt weiter zu und auch mögliche Zölle sowie geopolitische Unsicherheiten könnten auf die Margen drücken. Hinzu kommen die Nachwirkungen der zahlreichen PR-Krisen sowie die Aufgabe, das Vertrauen vieler Anleger nach den zuletzt enttäuschenden Geschäftszahlen zurückzugewinnen.
Gerade deshalb passt Lululemon gut ins HKCM-HYPE-Paket. Die Aktie vereint vieles, was potenzielle Turnaround-Investments ausmacht: eine weltweit bekannte Premiummarke, ein weiterhin profitables Geschäftsmodell, starkes Wachstum in Asien – aber eben auch operative Unsicherheiten, Führungswechsel und einen Kurs, der bereits sehr viel Pessimismus eingepreist hat. Ob daraus die nächste große Comeback-Story entsteht oder der Absturz weitergeht, dürfte sich in den kommenden Quartalen entscheiden.
Leseempfehlung: Das "neue Nvidia aus China"? Diese Halbleiter-Aktie geht jetzt steil!
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


