Wirtschaftsausblick KW 24: EZB-Zinsentscheid und US-Inflation im Fokus

Author
In der Kalenderwoche 24 (8. bis 15. Juni 2026) stehen zwei geldpolitische Schwergewichte im Mittelpunkt: Die Europäische Zentralbank (EZB) gibt ihre Zinsentscheidung bekannt, und in den USA werden entscheidende Inflationsdaten veröffentlicht. Zudem tagt der Europäische Rat.
Montag und Dienstag: Japans BIP und Lagarde-Rede
Die Woche beginnt am Montag mit bereits veröffentlichten Daten aus Asien. Das Bruttoinlandsprodukt (BIP) Japans für das abgelaufene Quartal wurde heute früh gemeldet. Das BIP ist das umfassendste Maß für die wirtschaftliche Aktivität und misst den Wert aller in einem Land produzierten Waren und Dienstleistungen. Der aktuelle Wert für das Quartals-BIP liegt bei 0.50 Prozent und übertrifft damit die Prognose von 0.30 Prozent. Der Vorwert lag ebenfalls bei 0.50 Prozent.
Am Dienstagabend wird EZB-Präsidentin Christine Lagarde sprechen. Ihre Äußerungen im Vorfeld der anstehenden EZB-Sitzung werden von den Märkten stets genau analysiert, um mögliche Hinweise auf die geldpolitische Ausrichtung zu erhalten.
Mittwoch: US-Inflation und BoC-Zinsentscheid
Der Mittwoch ist vollgepackt mit marktbewegenden Terminen. In Europa beginnt die zweitägige Tagung des Europäischen Rates, bei der die Staats- und Regierungschefs der EU zusammenkommen. In China wird der Verbraucherpreisindex (VPI) für das Jahr veröffentlicht, der die durchschnittliche Preisentwicklung eines repräsentativen Warenkorbs misst. Hier wird ein leichter Anstieg der Inflation von 1.20 Prozent auf 1.30 Prozent erwartet.
Am Nachmittag rücken die USA in den Fokus. Veröffentlicht werden die mit Spannung erwarteten US-Verbraucherpreise (VPI). Für die Jahresrate des Gesamt-VPI wird ein deutlicher Anstieg von 3.80 Prozent auf 4.20 Prozent prognostiziert, während die Monatsrate voraussichtlich leicht von 0.60 Prozent auf 0.50 Prozent sinken wird. Besondere Beachtung findet zudem die Kernrate des Verbraucherpreisindex (ohne Lebensmittel und Energie). Diese klammert volatile Komponenten aus und gilt als präziseres Maß für den zugrunde liegenden Inflationstrend. Für die Jahresrate der Kerninflation wird ein leichter Anstieg von 2.80 Prozent auf 2.90 Prozent erwartet, die Monatsrate soll von 0.40 Prozent auf 0.30 Prozent zurückgehen.
Zeitgleich gibt die Bank of Canada (BoC) ihre Zinsentscheidung bekannt. Es wird erwartet, dass der Leitzins unverändert bei 2.25 Prozent bleibt. Der Leitzins ist das zentrale Instrument der Geldpolitik, mit dem Notenbanken die Kreditkosten steuern. Begleitet wird der Entscheid vom geldpolitischen Begleittext und der anschließenden Pressekonferenz.
Donnerstag: EZB-Zinsentscheid und US-Erzeugerpreise
Der Donnerstag bringt den Höhepunkt für Europa. Die Europäische Zentralbank (EZB) gibt ihre Zinsentscheidung bekannt. Es wird erwartet, dass der Hauptrefinanzierungsgeschäfte-Zinssatz von 2.15 Prozent auf 2.40 Prozent angehoben wird. Auch der Zinssatz für die Einlagefazilität soll von zwei Prozent auf 2.25 Prozent steigen. Begleitet wird die Entscheidung vom Begleittext zur Geldpolitik und der anschließenden Pressekonferenz der EZB. Zudem setzt der Europäische Rat seine Tagung fort.
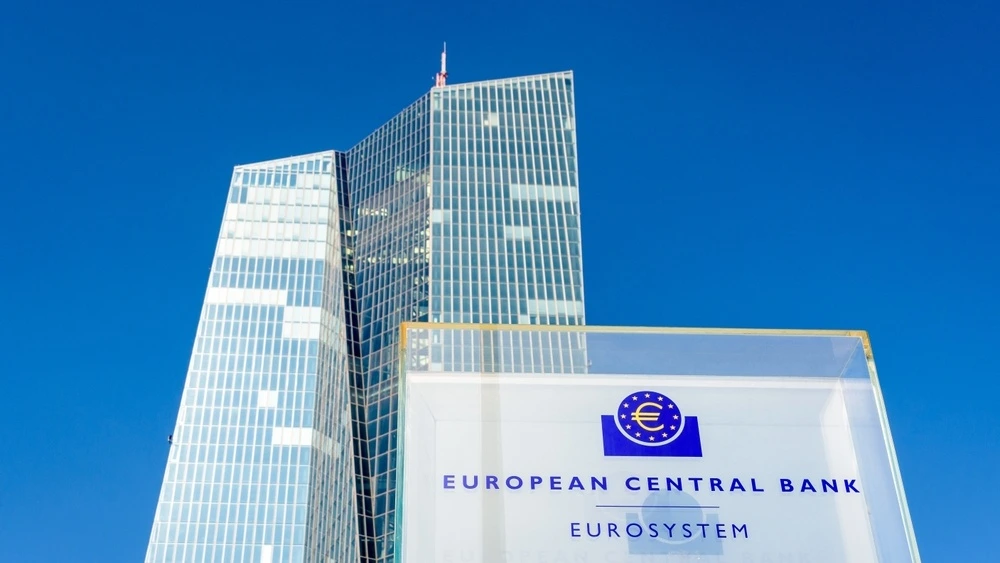 Das Hauptgebäude der EZB in Frankfurt am Main
In den USA wird am Nachmittag der Erzeugerpreisindex exklusive Energie und Nahrungsmittel (Jahr) veröffentlicht. Dieser Index misst die durchschnittliche Preisveränderung, die inländische Produzenten für ihre Güter und Dienstleistungen erhalten, und gilt als wichtiger Frühindikator für die Verbraucherinflation. Der vorherige Wert lag bei 5.20 Prozent.
Freitag: Deutsche Inflation und US-Verbrauchervertrauen
Die Woche endet am Freitag mit weiteren Daten. In Deutschland wird der Harmonisierte Verbraucherpreisindex (HVPI) auf Jahresbasis gemeldet. Dieser Index wird nach einheitlichen europäischen Standards berechnet, um die Inflation innerhalb der Eurozone vergleichbar zu machen. Die Prognose geht von einer konstanten Jahresrate von 2.70 Prozent aus.
Den Abschluss bildet am Nachmittag der Michigan Verbraucher-Stimmungsindex aus den USA. Dieser wichtige Indikator für das Konsumklima soll sich von 44.80 auf 46.00 verbessern, was auf eine leicht optimistischere Stimmung der US-Verbraucher hindeutet.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


