Willkommen im Bitcoin-Bärenmarkt!

Author
Das Schicksal liebt die Ironie. Und wenn die Vorsehung irgendwo besonders viel Spaß daran hat, ihren makabren Humor auszuleben, dann wohl am Finanzmarkt. Der November gilt als einer der stärksten Monate an der Börse. Seit 1945 ist der S&P 500 im vorletzten Monat des Jahres durchschnittlich 1.4 Prozent angestiegen. Gut eine Woche vor Monatsende liegt der US-Leitindex aktuell rund 4.4 Prozent im Minus und steuert auf den schlechtesten November seit der Finanzkrise 2008 zu. Wer das schon ziemlich ironisch findet, sollte mal einen Blick auf Bitcoin werfen.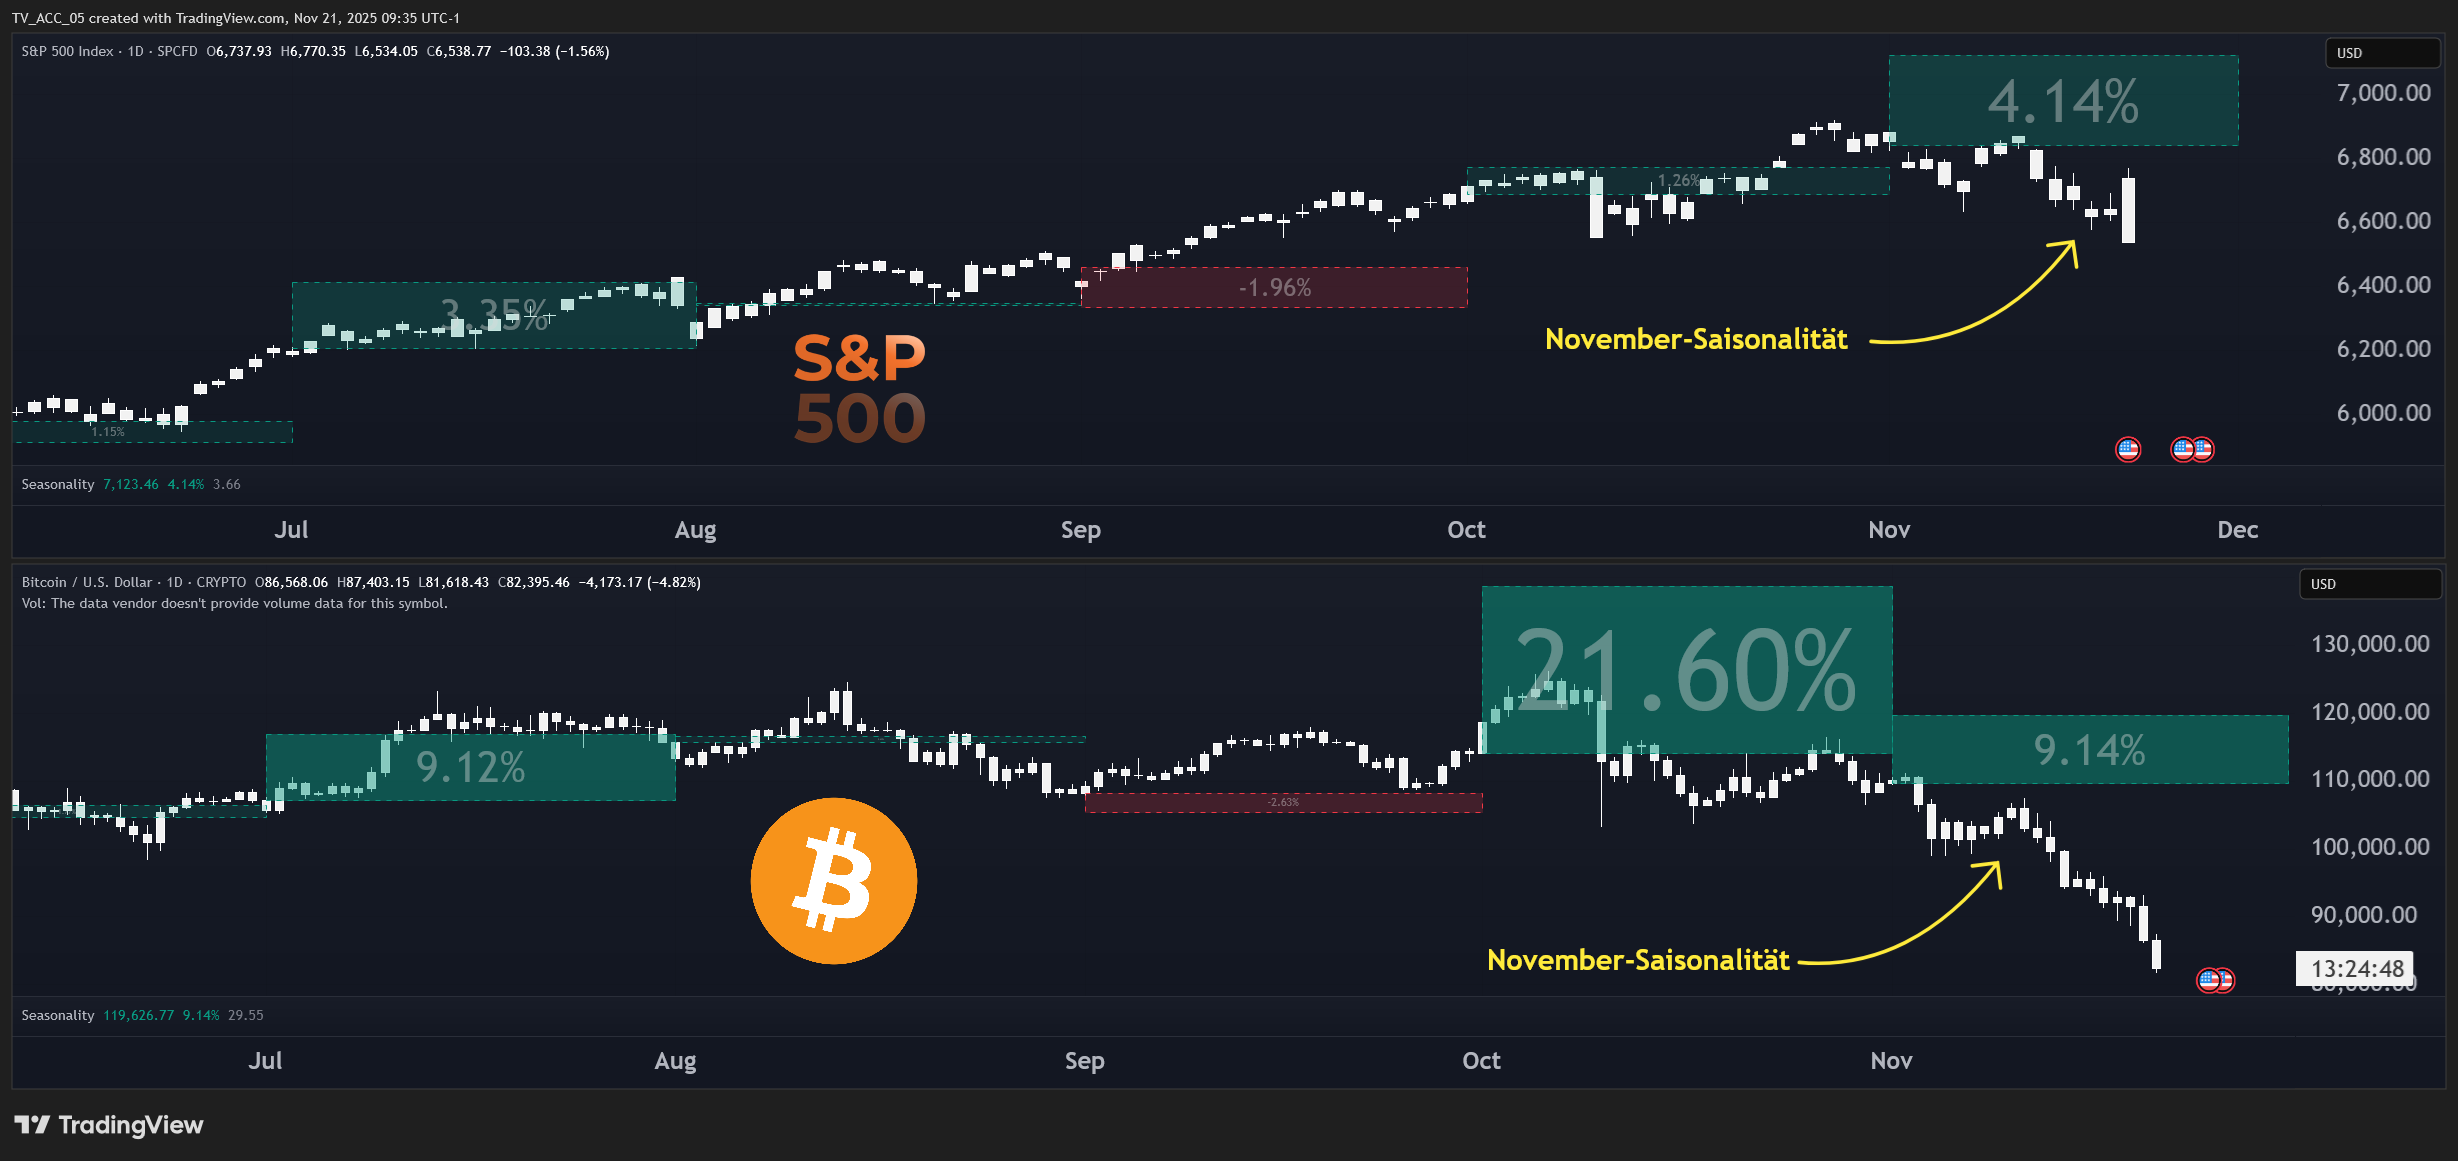 Ironie des Schicksals: Das vierte Quartal sollte für Bitcoin eigentlich stark sein – vor allem im Post-Halving-Jahr. Der Crash ist ein brutaler Abschluss für diesen Zyklus – oder etwa nicht?
Rechnet man die Bitcoin-Performance in jedem November seit 2013 zusammen, so erhält man einen durchschnittlichen Anstieg von satten 40.6 Prozent. Und aktuell? Ein fettes Minus von fast 25 Prozent. Das ist bisher nicht nur der zweitschlechteste November der letzten zwölf Jahre, sondern auch der schwächste überhaupt in einem Post-Halving-Jahr.
2013, 2017 und 2021 – diese Jahre waren im Vierjahreszyklus bisher für starke Krypto-Rallyes bekannt – vor allem das jeweils vierte Quartal, in dem BTC in bisher jedem Bullrun sein Top erreichte. 2025 sollte es eigentlich wieder so weit sein. Bitcoin aber steht seit Anfang Oktober mit mehr als 27 Prozent im Minus.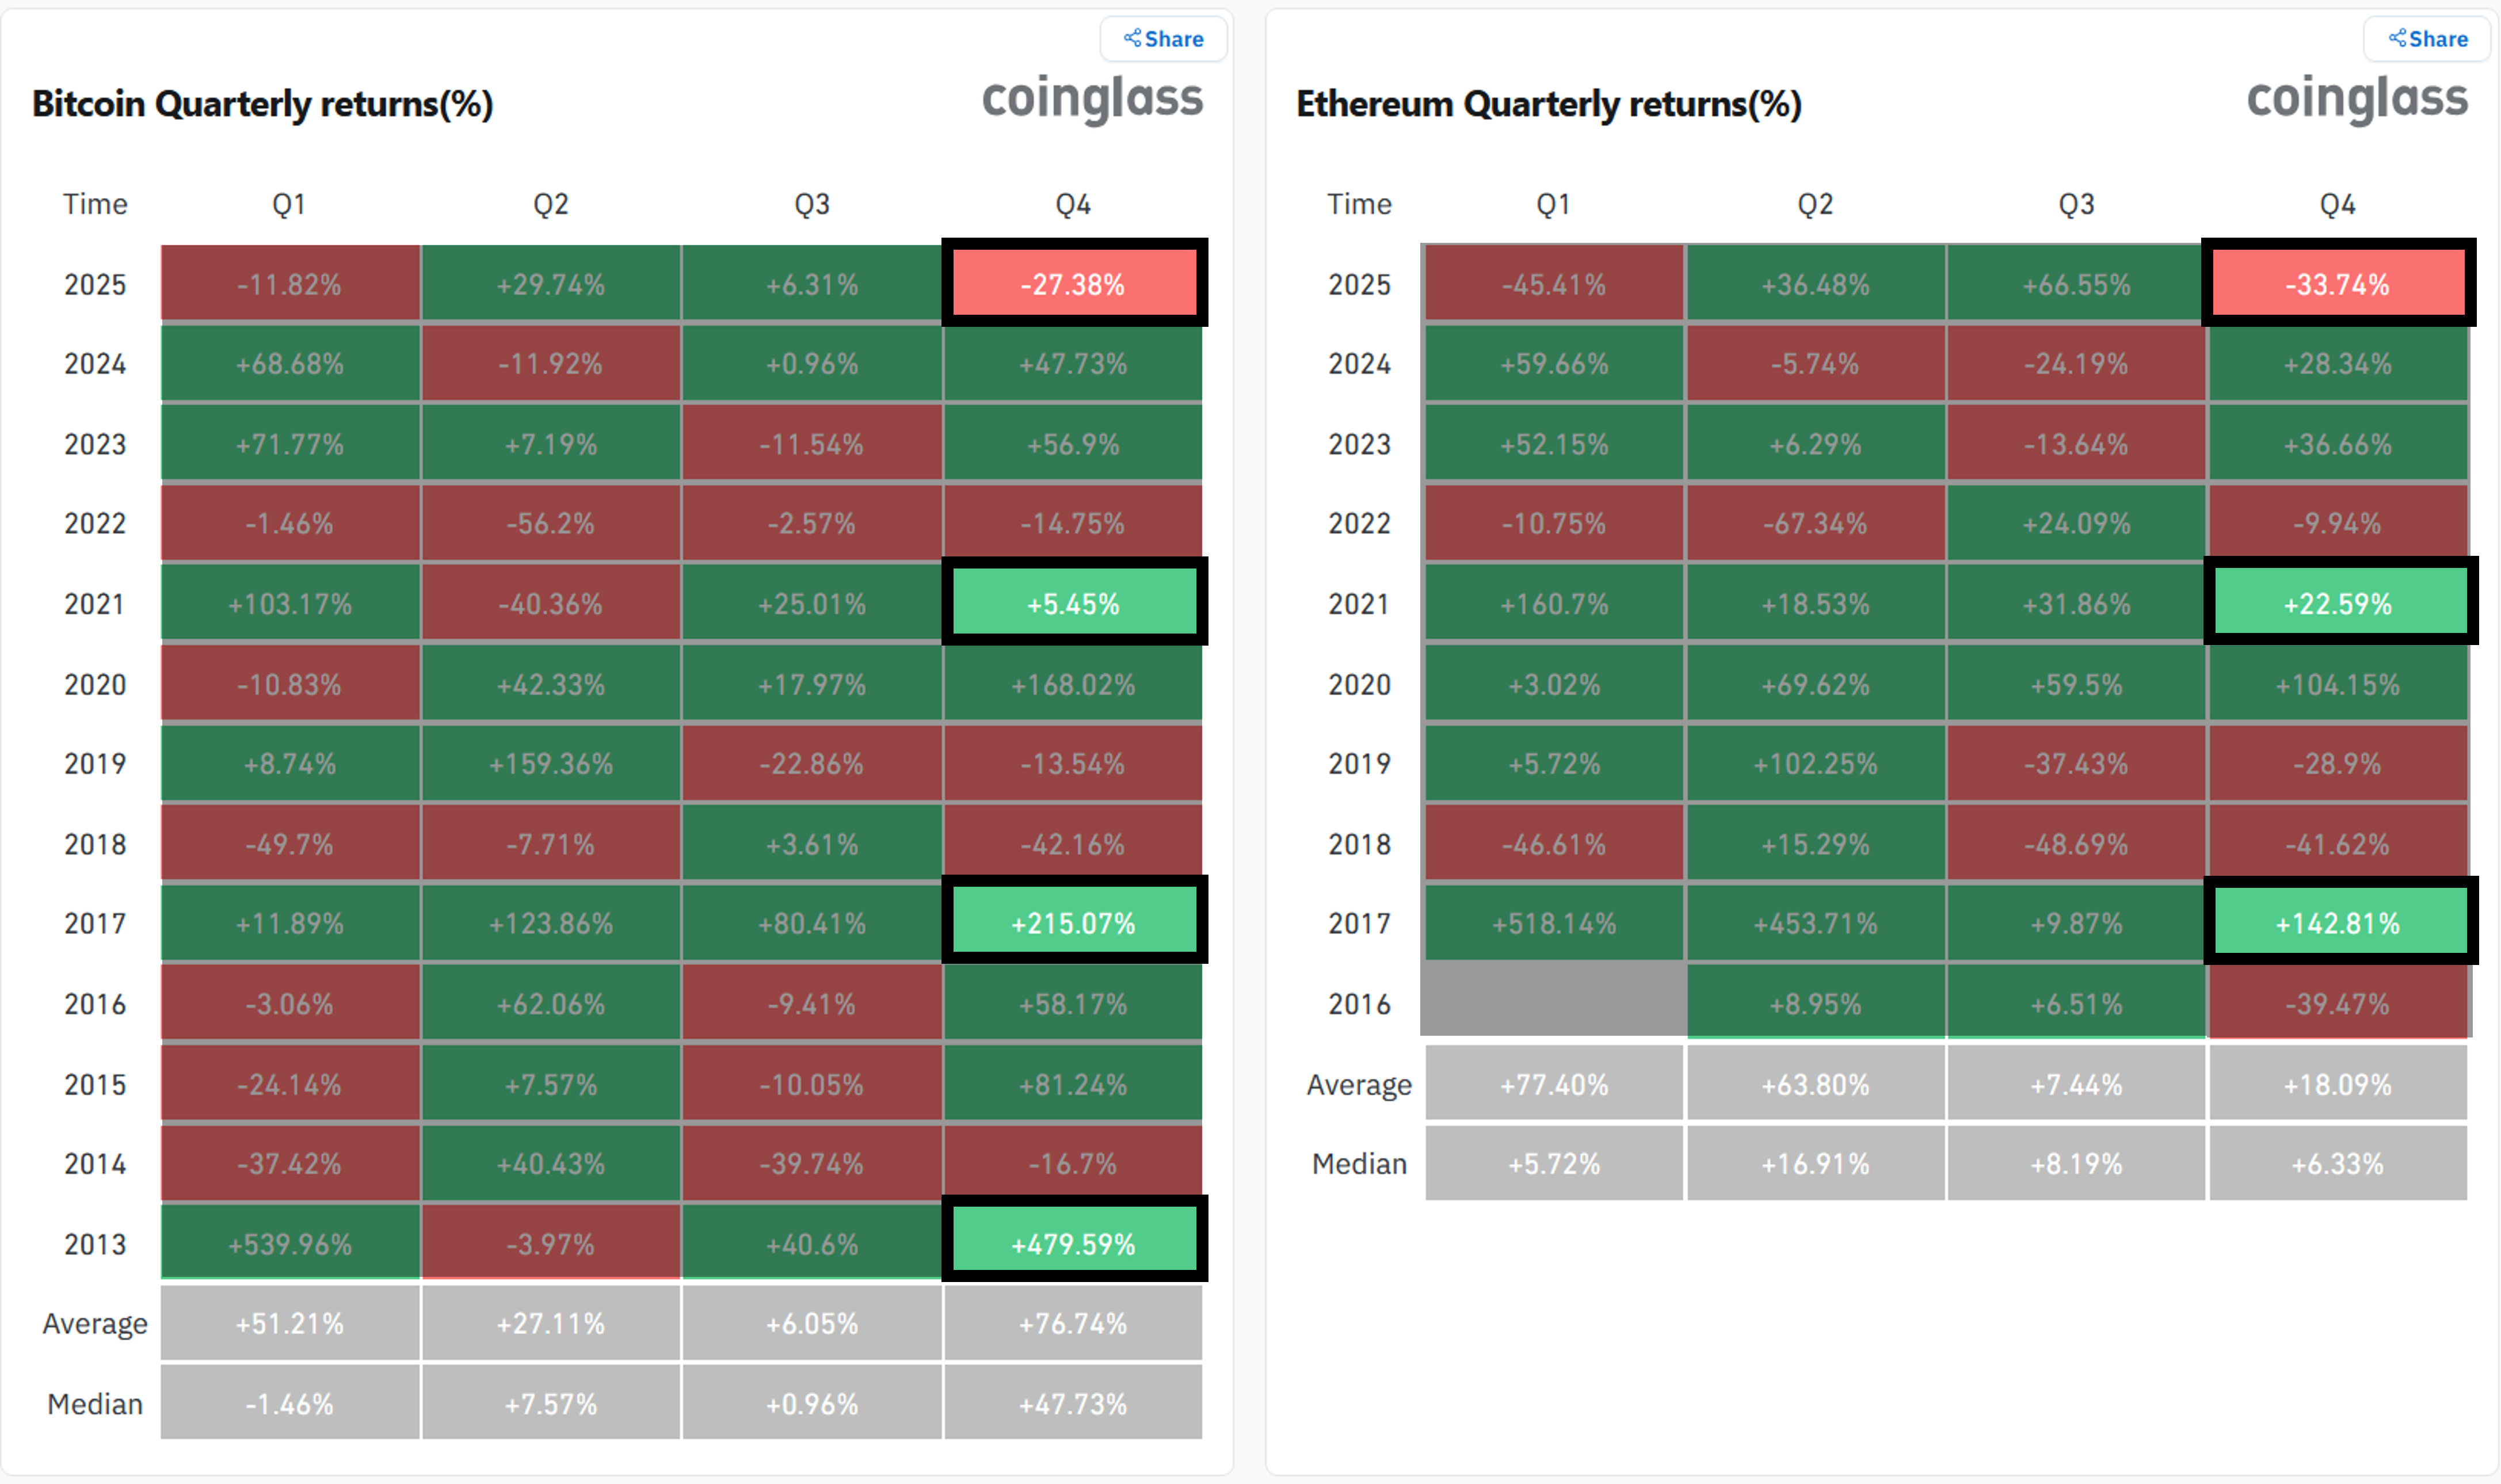 Bitcoin und Ethereum erleben das mit Abstand schlechteste vierte Quartal in einem Post-Halving-Jahr seit ihrem Entstehen. Der Kurs scheint klar: Bärenmarkt.
Nie zuvor schloss Bitcoin das vierte Quartal in einem Post-Halving-Jahr negativ ab. Entsprechend optimistisch waren Krypto-Anleger nach einem harten Jahr voll harscher Korrekturen und quälend behäbiger Anstiege. Jetzt sollte alles besser werden. Jetzt würde Bitcoin sein Zyklus-Top erreichen und die Altcoin-Season einläuten. Jetzt würde endlich alles gut.
Und da konnte das Schicksal einfach nicht widerstehen. Ein Sturz in den Bärenmarkt, während alle mit der finalen Rallye rechnen? Was für ein wunderbar grausames Finale für diesen Zyklus. Aber ist es wirklich das letzte Kapitel des Bullruns?
Bitcoin ist im Bärenmarkt
Es ist wohl kaum übertrieben, das Jahr 2025 als regelrechten Alptraum für Krypto-Investoren zu bezeichnen. Vom 1. Januar aus gerechnet ist Bitcoin zum Zeitpunkt dieses Artikels um mehr als 20 Prozent im Minus. Altcoins bluten schon seit Monaten aus, Ethereum hat seit Anfang des Jahres fast 30 Prozent an Kurswert verloren und erlebt ebenfalls das schlechteste vierte Quartal jemals in einem Post-Halving-Jahr.
Vergangene Woche fiel Bitcoin unter den 50-wöchigen gleitenden Durchschnittspreis und schloss darunter – in vergangenen Zyklen das Ende des Bullruns. Bitcoin befindet sich in einem Bärenmarkt, daran besteht kein Zweifel – zumindest, wenn man den Krypto-Marktführer ins Verhältnis zu seinem traditionellen Zwilling Gold setzt.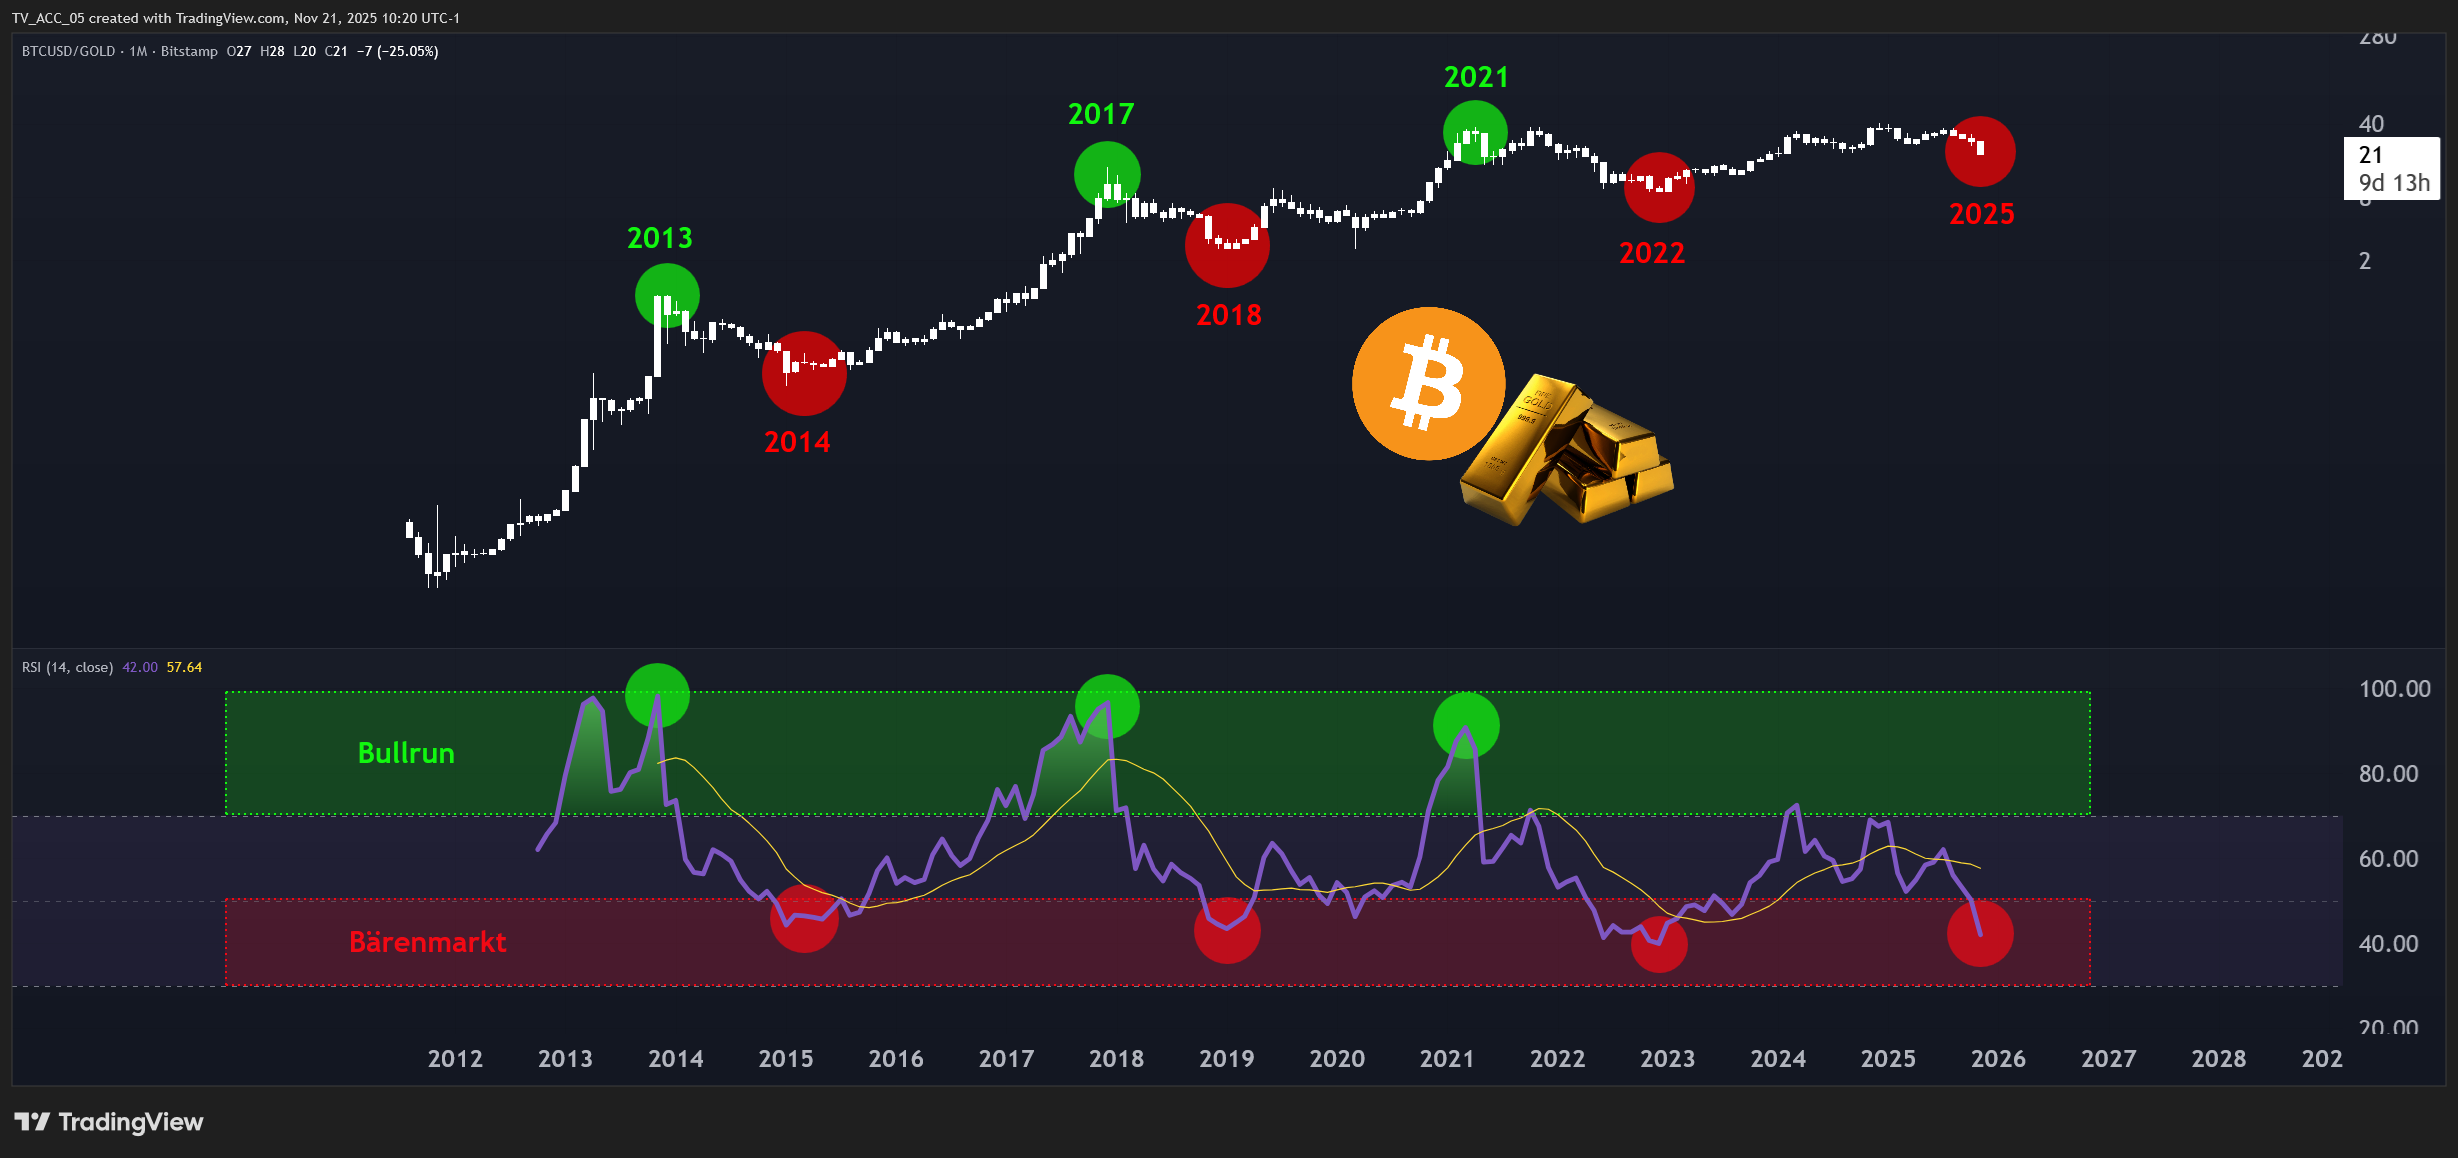 Bitcoin ist im Bärenmarkt – zumindest im Verhältnis zu Gold. Das signalisiert der Relative-Stärke-Index (RSI), der bisher jeden Bärenmarkt richtig angezeigt hat.
Im Verhältnis von Bitcoin zu Gold gilt seit der Entstehung der ersten und bis heute größten Kryptowährung: Fällt der monatliche Relative-Stärke-Index (RSI) der BTC/Gold-Ratio unter 50 Punkte, so befindet sich Bitcoin in einem Bärenmarkt.
Dieser Indikator lag immer richtig: Ob im Bärenmarkt 2014, der Bitcoin nach dem 2013er Allzeithoch bei gut 1200 Dollar zurück auf 160 Dollar beförderte, oder 2018, als BTC von knapp 20 000 auf rund 3000 Dollar crashte – oder auch im 2022er Bärenmarkt, der nach dem FTX-Crash bei etwa 15 000 Dollar endete. Stets erreichte der RSI der BTC/Gold-Ratio unter 50 Punkten sein Tief, bevor der nächste Zyklus begann.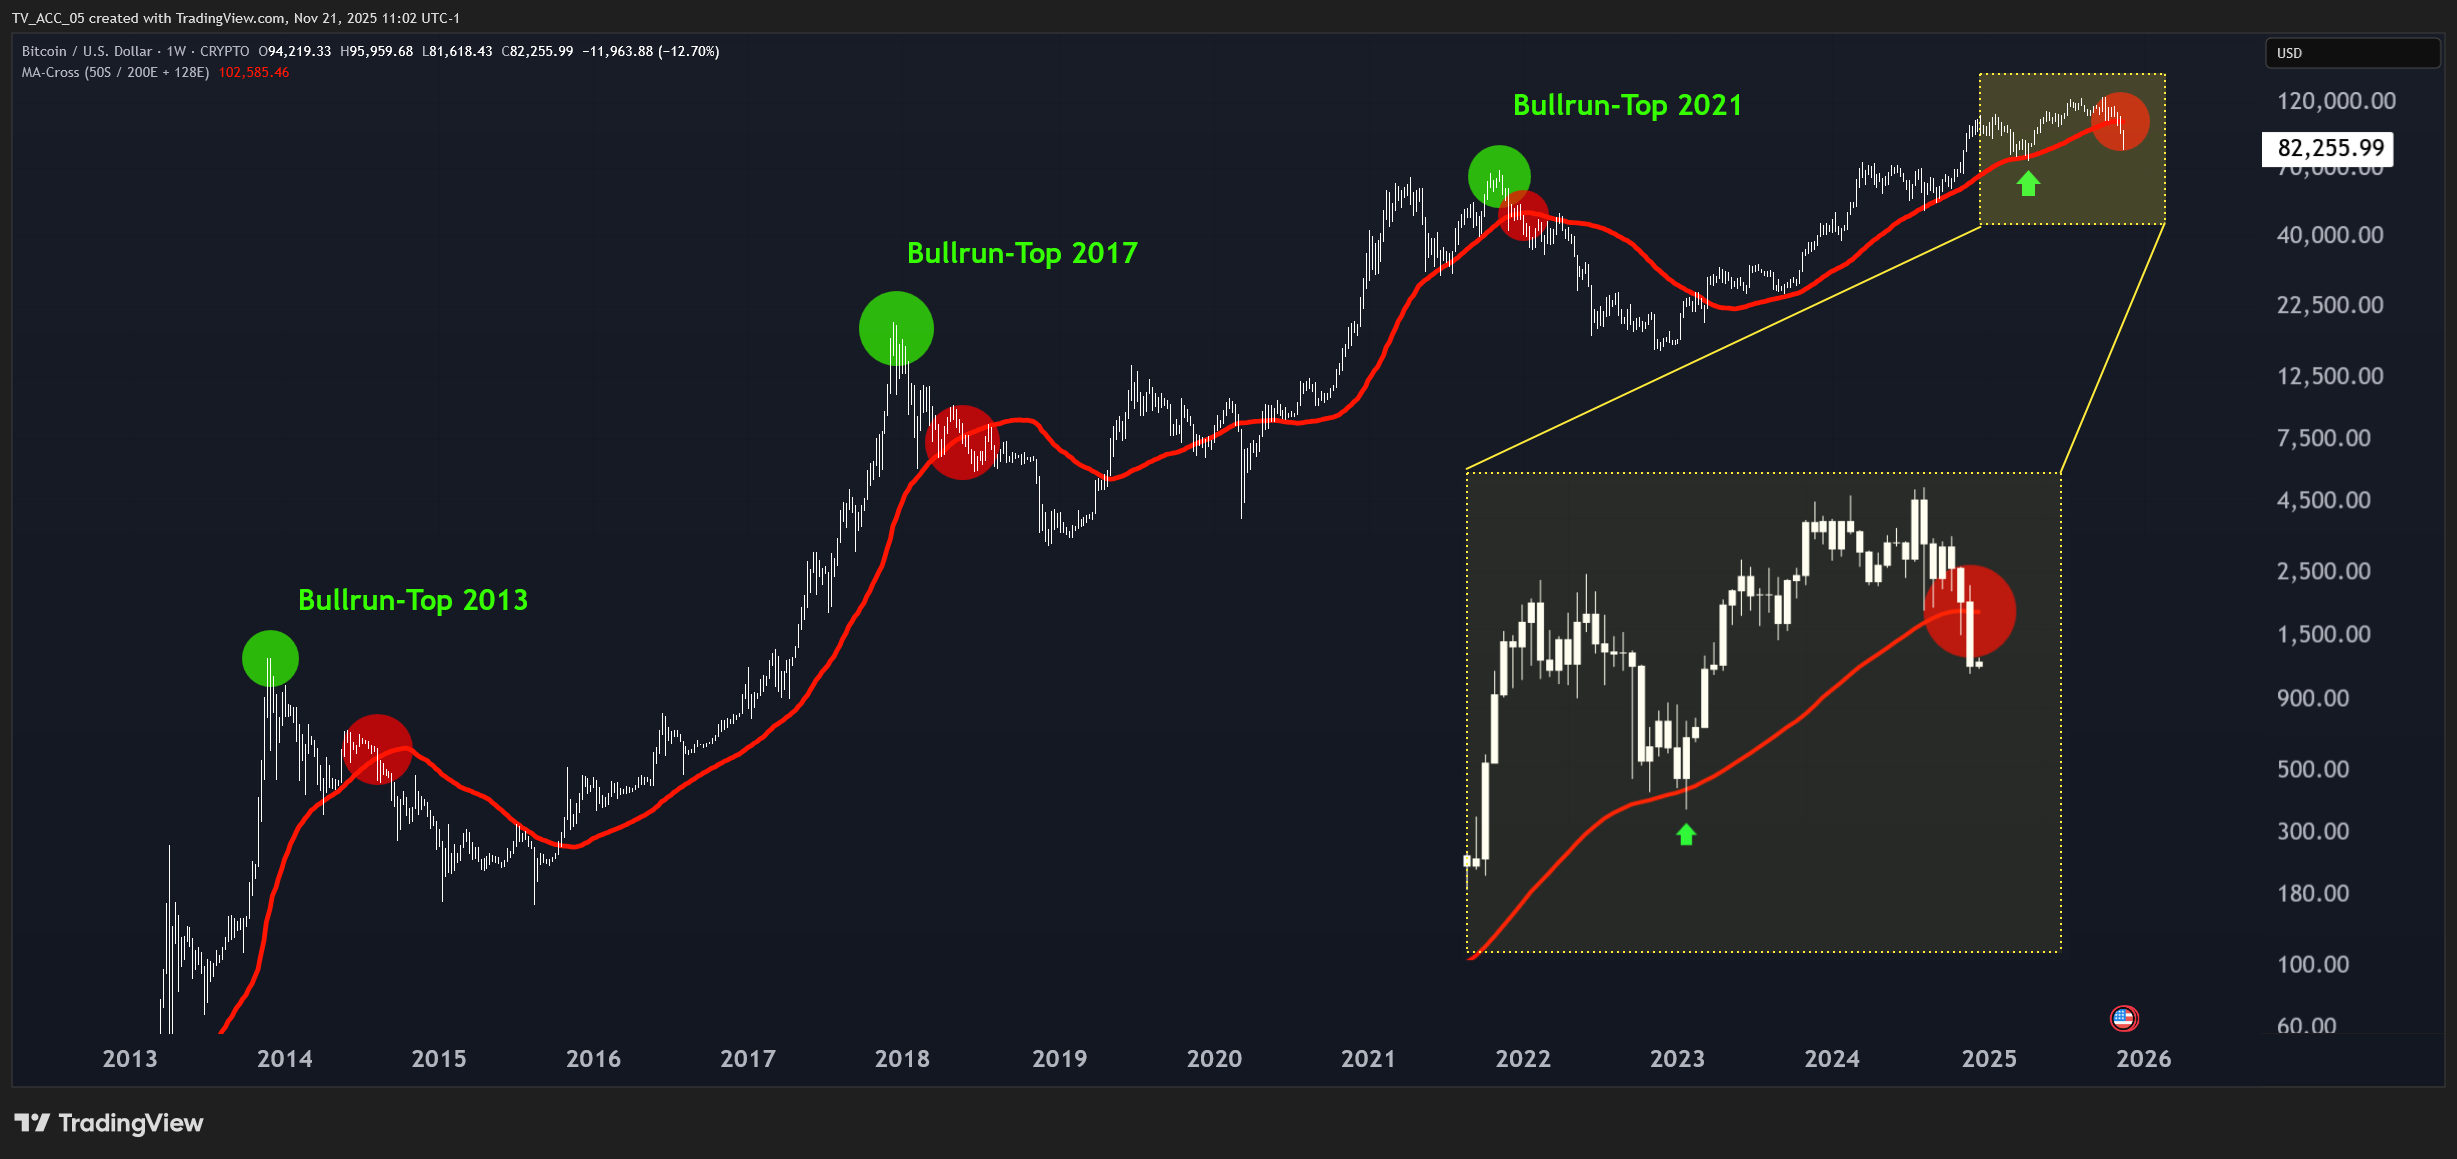 Bitcoin hat den 50-wöchigen gleitenden Durchschnittspreis deutlich unterschritten. Nach vergangenen Zyklustops war das der Startschuss für den Bärenmarkt.
Spiegelbildlich dazu fielen Bitcoin-Tops immer mit starken Vorstößen des BTC/Gold-RSIs in Richtung der 100 Punkte zusammen. Als erstes Anzeichen der parabolischen Phase hin zum Zyklustop fungierte dabei der Vorstoß des RSI in den überkauften Bereich oberhalb der 70-Punkte-Marke.
Interessanterweise erreichte BTC gegen Gold diese grüne Bullrun-Zone in diesem Zyklus nie nachhaltig und stürzt stattdessen gerade wieder zurück in den Bärenmarkt-Tiefbereich. Das hat natürlich mit der jüngsten Stärke des Goldkurses zu tun, signalisiert aber auch einen Reset in der Marktstimmung: Nicht nur BTC/Gold, sondern auch die Risikofreude ist im Bärenmarkt.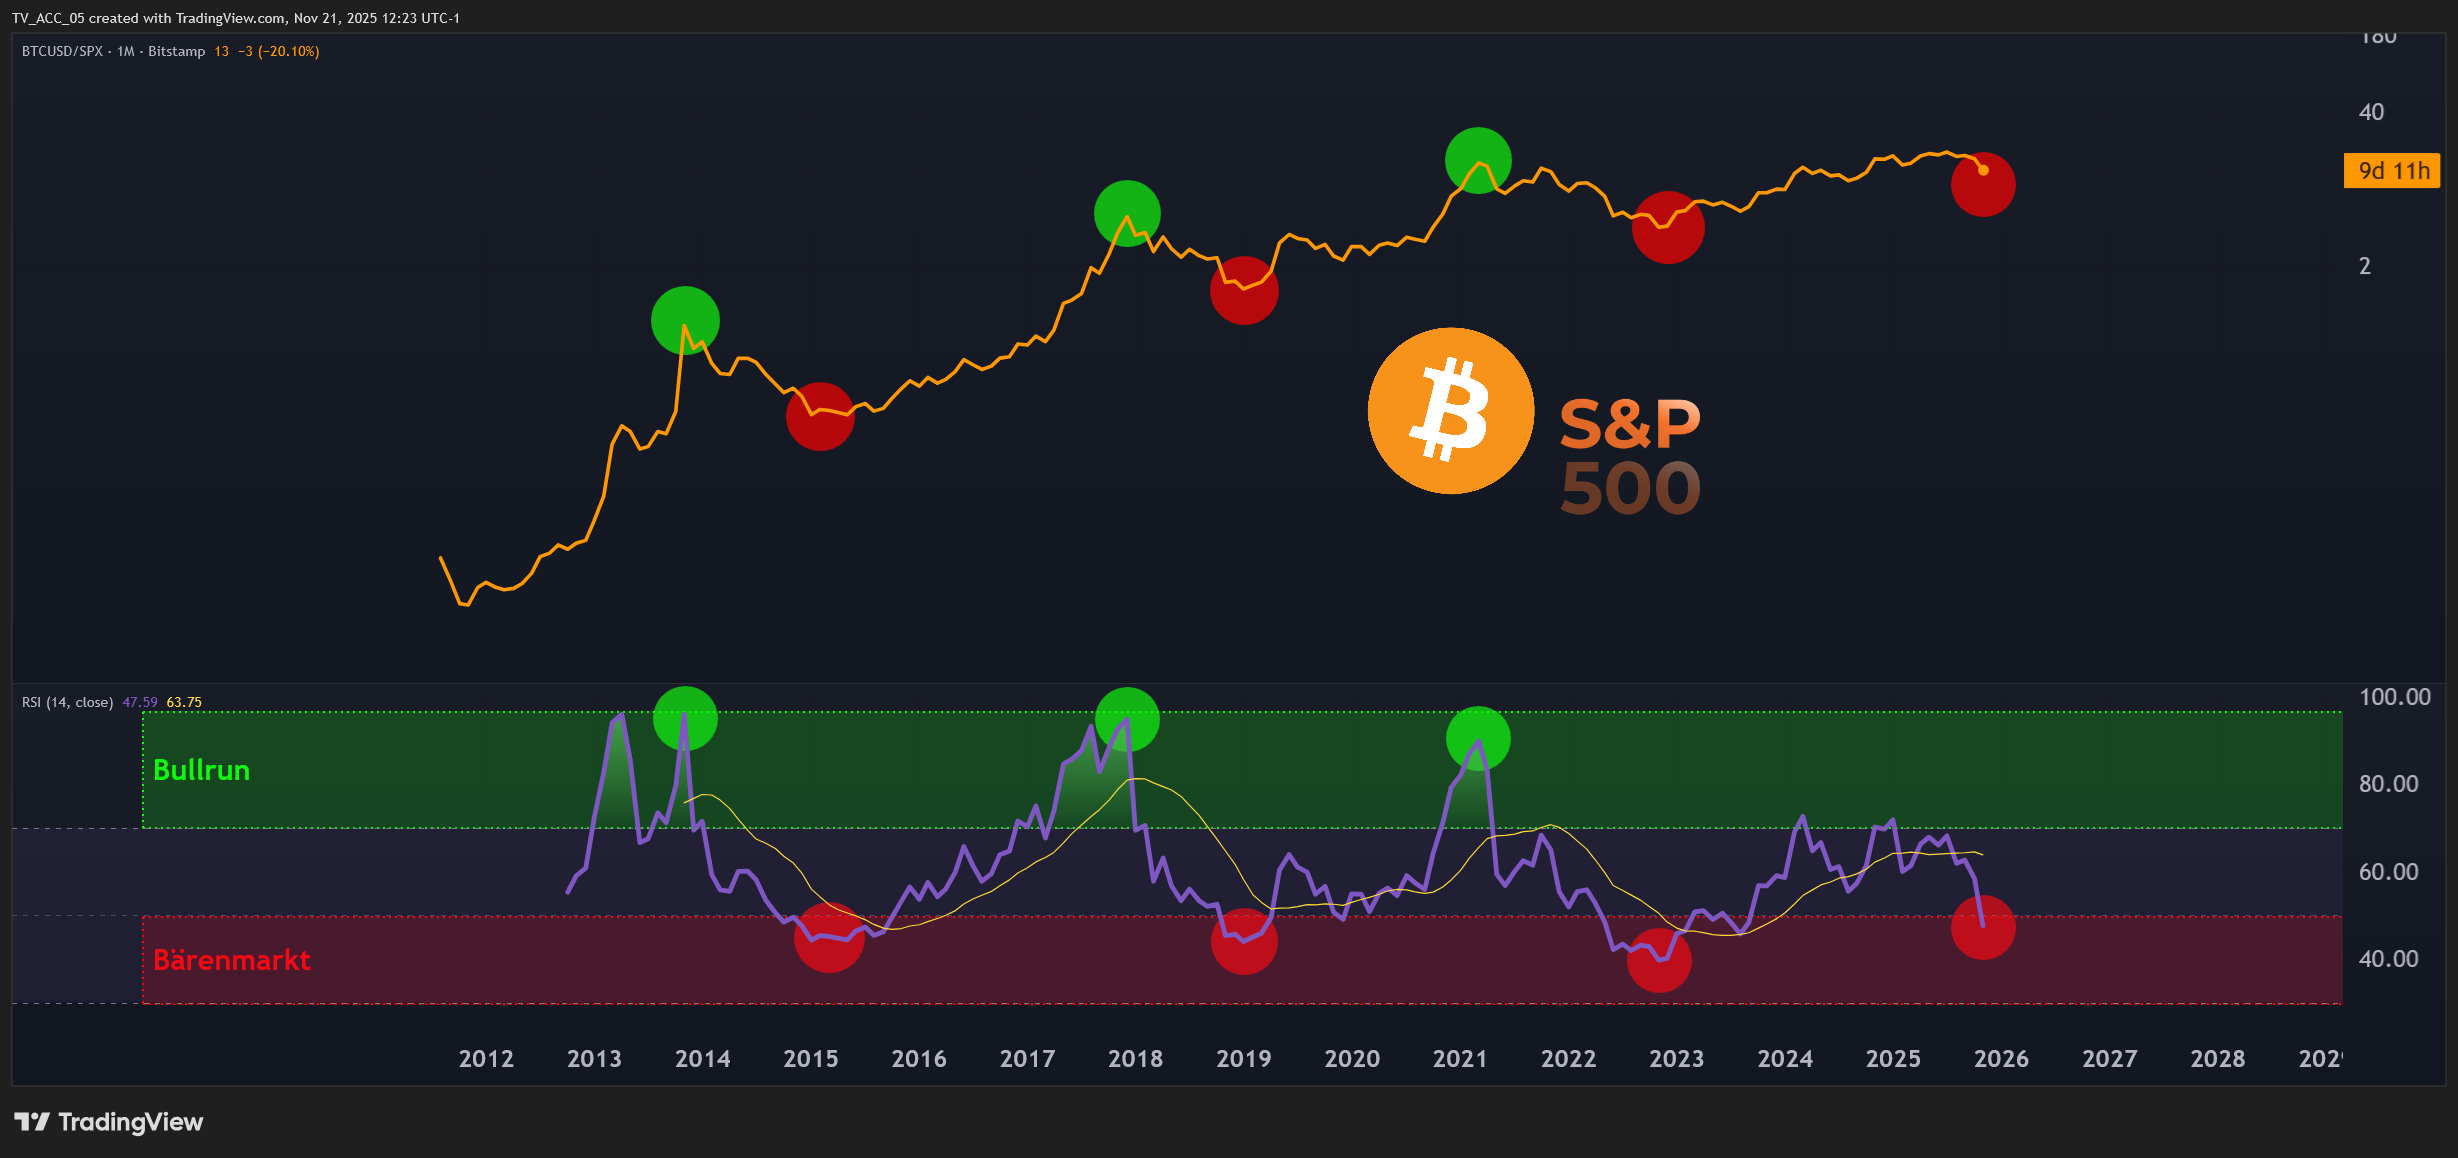 Auch gegenüber dem S&P 500 erreicht Bitcoin laut RSI die Bärenmarkt-Zone. Wie schlimm steht es wirklich um den Krypto-Marktführer? Und warum?
Nicht nur im Verhältnis zu Gold ist Bitcoin im Bärenmarkt angekommen. Auch relativ zum US-Leitindex S&P500 betritt BTC laut RSI die Bärenmarkt-Zone. Auch hier gelten dieselben Grenzen wie im BTC/Gold-Ratio: Oberhalb von 70 beginnt der parabolische Anstieg in Richtung Zyklus-Top, unter 50 geht es auf Bärenmarkttiefs.
Auch im Verhältnis zum S&P500 konnte Bitcoin in diesem Zyklus nie nachhaltig in die Bullrun-Zone vorstoßen und kehrte stattdessen nach zwei schüchternen und erfolglosen Ausbruchsversuchen zurück in den bärischen Bereich. Warum aber ist Bitcoin diesmal so schwach geblieben? Und ist der Zyklus damit zu Ende?
Wale und Hebel: Warum Bitcoin so schwach ist
Bitcoin hat gleich mehrere strukturelle Probleme, die seinen Preis abwärts drücken. Zunächst zeigt sich in den Onchain-Daten starker Verkaufsdruck von langfristigen Haltern. Diese treuen Investoren sind eigentlich besonders hartnäckig und durch wenig aus der Ruhe zu bringen.
In der Vergangenheit zeigten scharfe Abverkäufe aus diesem Anlegersegment häufig übergeordnete Tops an. Etwa am Ende der Bullenmärkte 2013, 2017 und 2021 – aber auch bereits in diesem Zyklus. So schossen die Verkäufe von Langzeit-Haltern im März und Dezember 2024 in die Höhe. Anschließend folgten monatelange und steile Abverkäufe.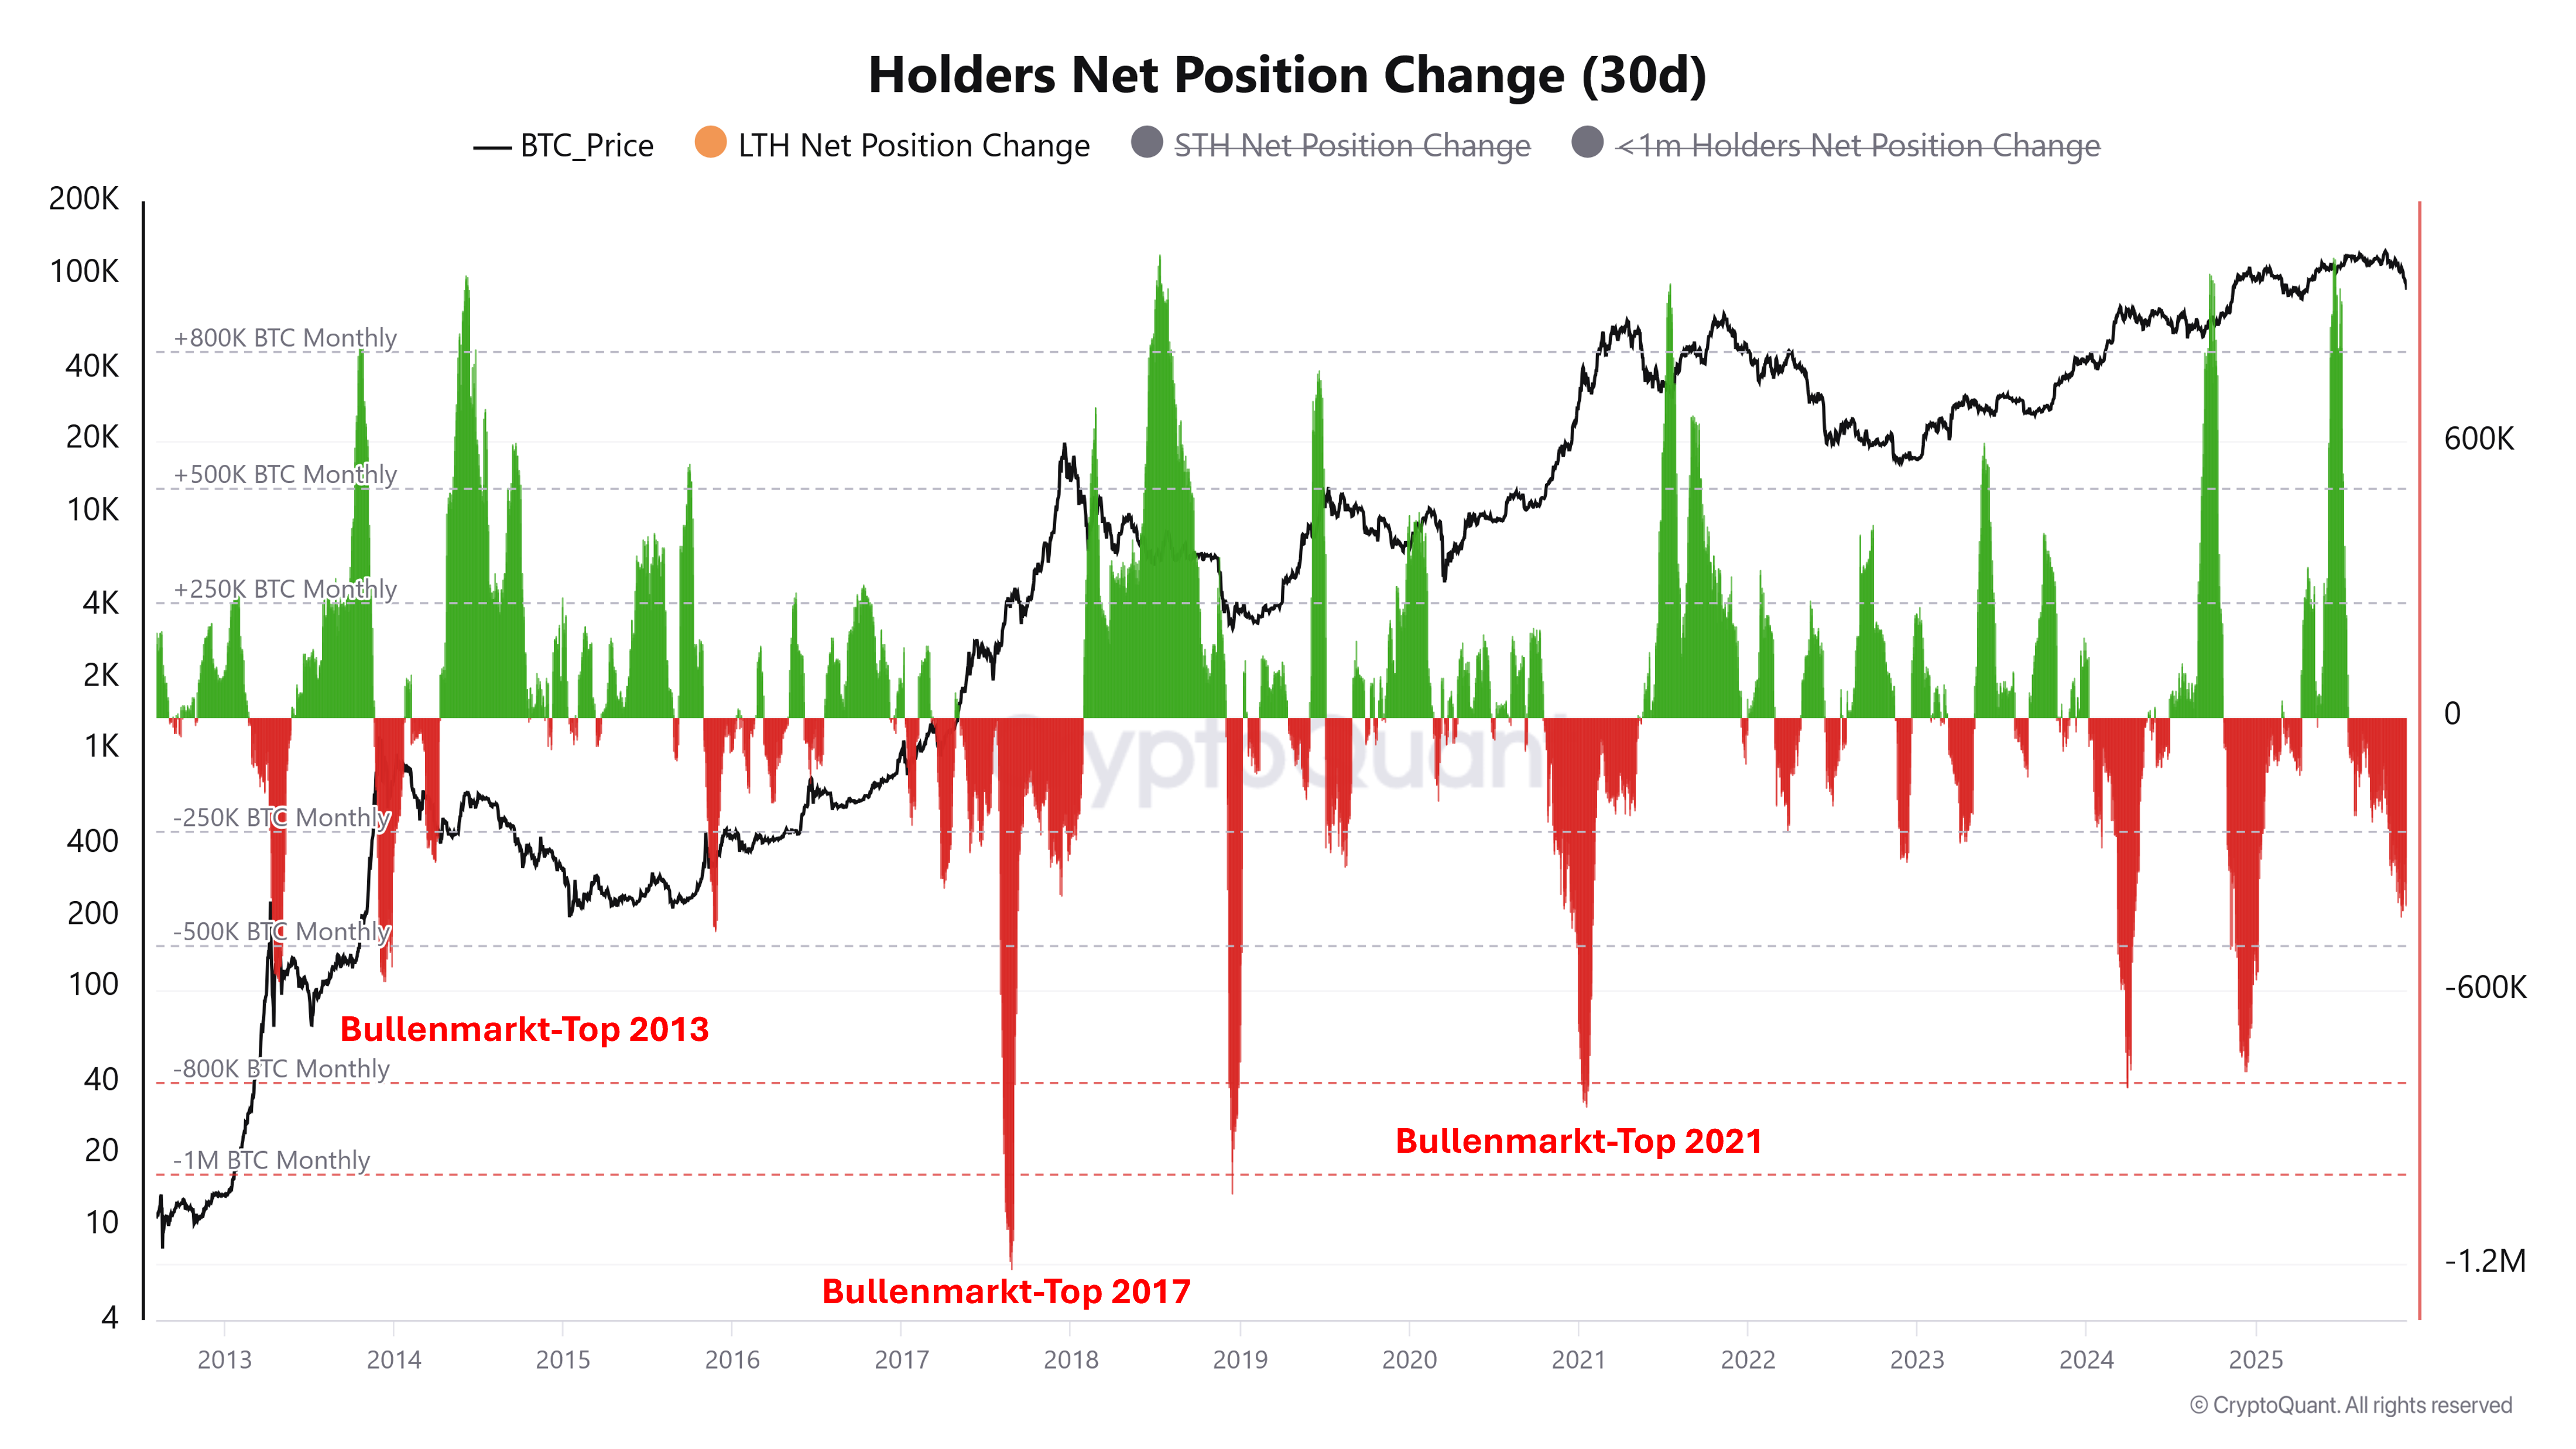 Langzeithalter verkaufen große Mengen ihrer Bitcoin-Bestände. In früheren Zyklen läuteten solche Muster den Bärenmarkt ein (Quelle: CryptoQuant).
Der Anstieg in Langzeithalter-Verkäufen ist freilich noch kein sicheres Anzeichen für einen imminenten Bärenmarkt. Schließlich zeigten die größeren Korrekturen in diesem Zyklus ebenfalls schon ungewöhnlich heftige Verkäufe dieser vermeintlich treuen Anleger. Diese Verkaufsdynamik ist aber zumindest ein Alarmsignal und einer der Gründe, warum Bitcoin in den letzten Monaten kaum vom Fleck kam, bis nun der Abverkauf in Richtung 80 000 Dollar folgte.
Das zweite große Problem, mit dem Bitcoin zu kämpfen hat, ist das Open Interest: Der Markt ist massiv überhebelt, Kursschwäche sorgt immer schneller für Liquidationskaskaden. Dadurch werden heftige Abverkäufe häufiger, beschleunigt durch immer neue Hebelpositionen. Hinzu kommen dünne Orderbücher, die mit den Rekord-Liquidationen vom 10. Oktober nach Ansicht vieler Analysten strukturellen Schaden genommen haben.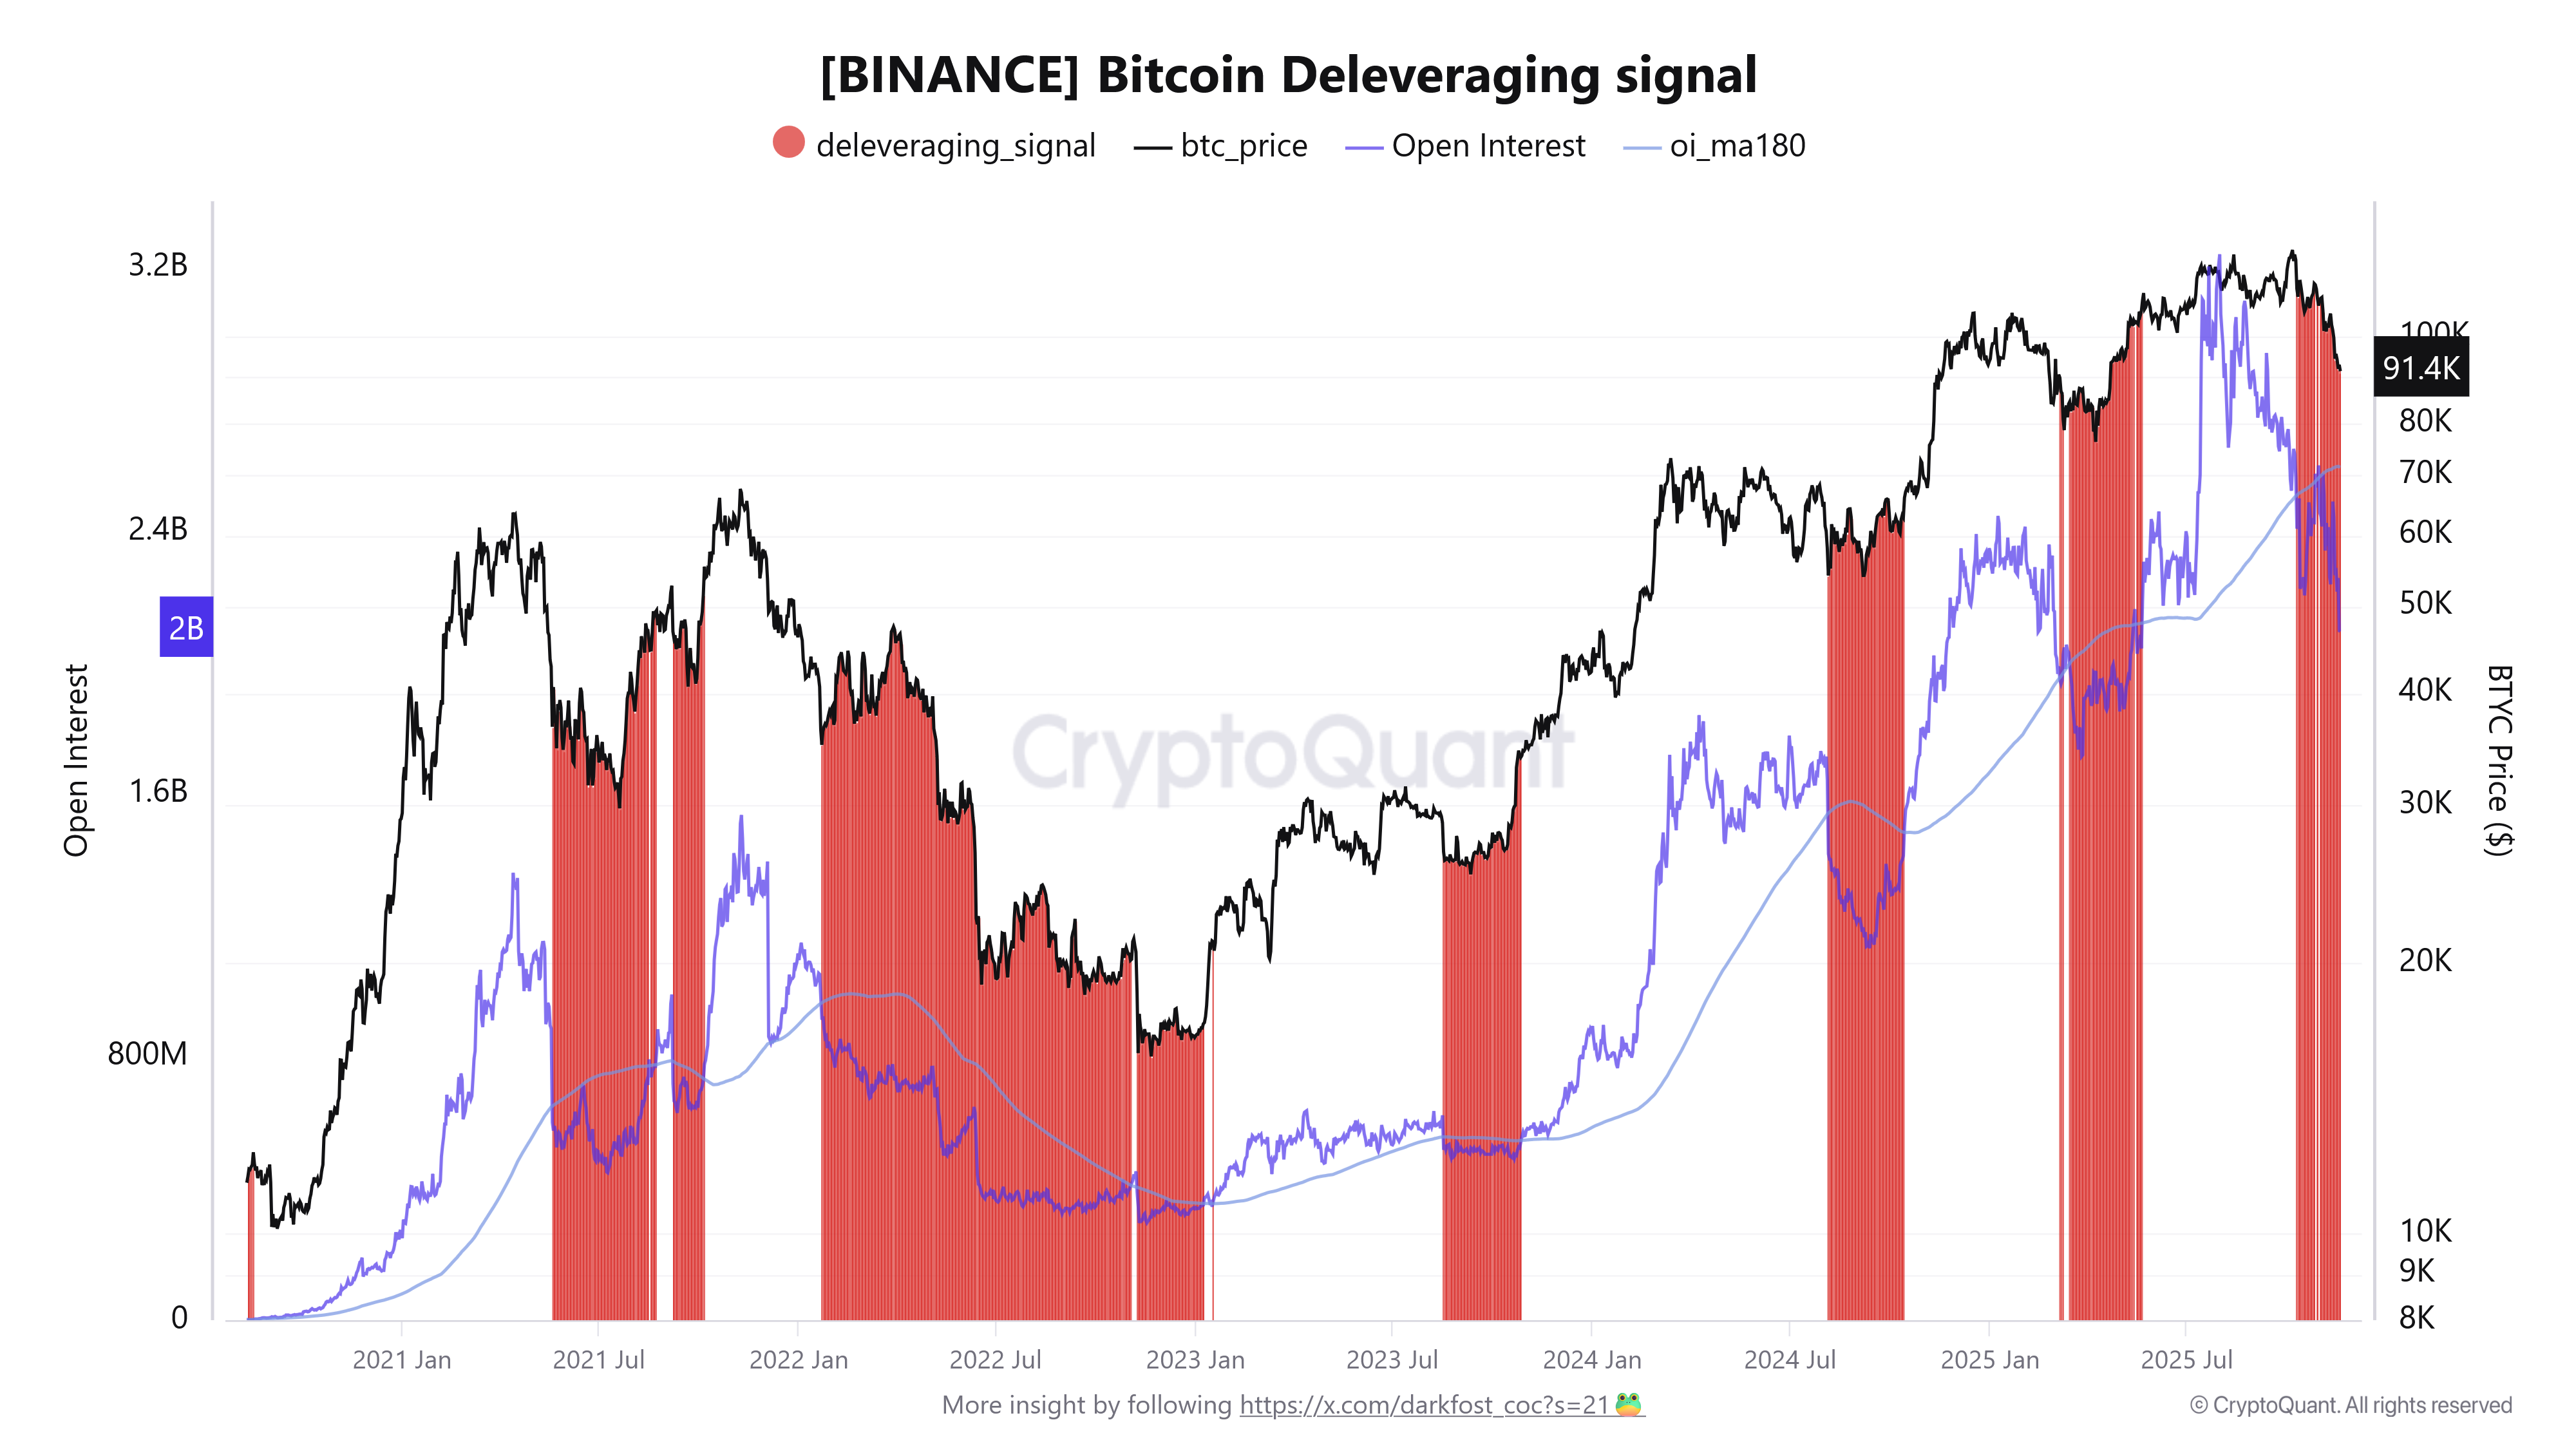 Zuletzt gab es regelmäßig Milliarden-Liquidationen. Solche Kaskaden begleiten große Korrekturen. Halten sie an, geht es in den Bärenmarkt (Quelle: CryptoQuant).
Dass Bitcoin so schwach ist und regelmäßig Abwärtskaskaden durch Long-Liquidationen lostritt, liegt an der gesamtwirtschaftlichen Situation: Die breite Wirtschaft leidet unter der rekordlangen geldpolitischen Straffung der US-Notenbank Federal Reserve, die Anfang Dezember nach fast vier Jahren zu Ende gehen soll.
Kryptowährungen sind der vielleicht sensibelste Sektor des Finanzmarktes, wenn es um Liquidität geht. Deshalb sind die Spätfolgen der Verknappung bei Bitcoin am stärksten und am schnellsten zu bemerken.
Ist die Fed schuld am Bitcoin-Bärenmarkt?
Die US-Geldpolitik steuert die verfügbare Liquidität im Finanzsystem mit mehreren Werkzeugen. Erstens zeigt die Fed-Bilanz, wie viel Geld die Zentralbank durch Anleihenkäufe oder andere Maßnahmen ins System bringt. Zweitens verleiht die Fed über sogenannte Repurchasement-Geschäfte (Repos) kurzfristig Geld an Banken gegen Sicherheiten wie Staatsanleihen, wenn die Liquidität im Bankensystem zu knapp wird. Der dritte Hebel, Reverse-Repos, tut genau das Gegenteil: Banken kaufen Anleihen (temporär) von der Fed zurück und Geld wird dem Markt entzogen.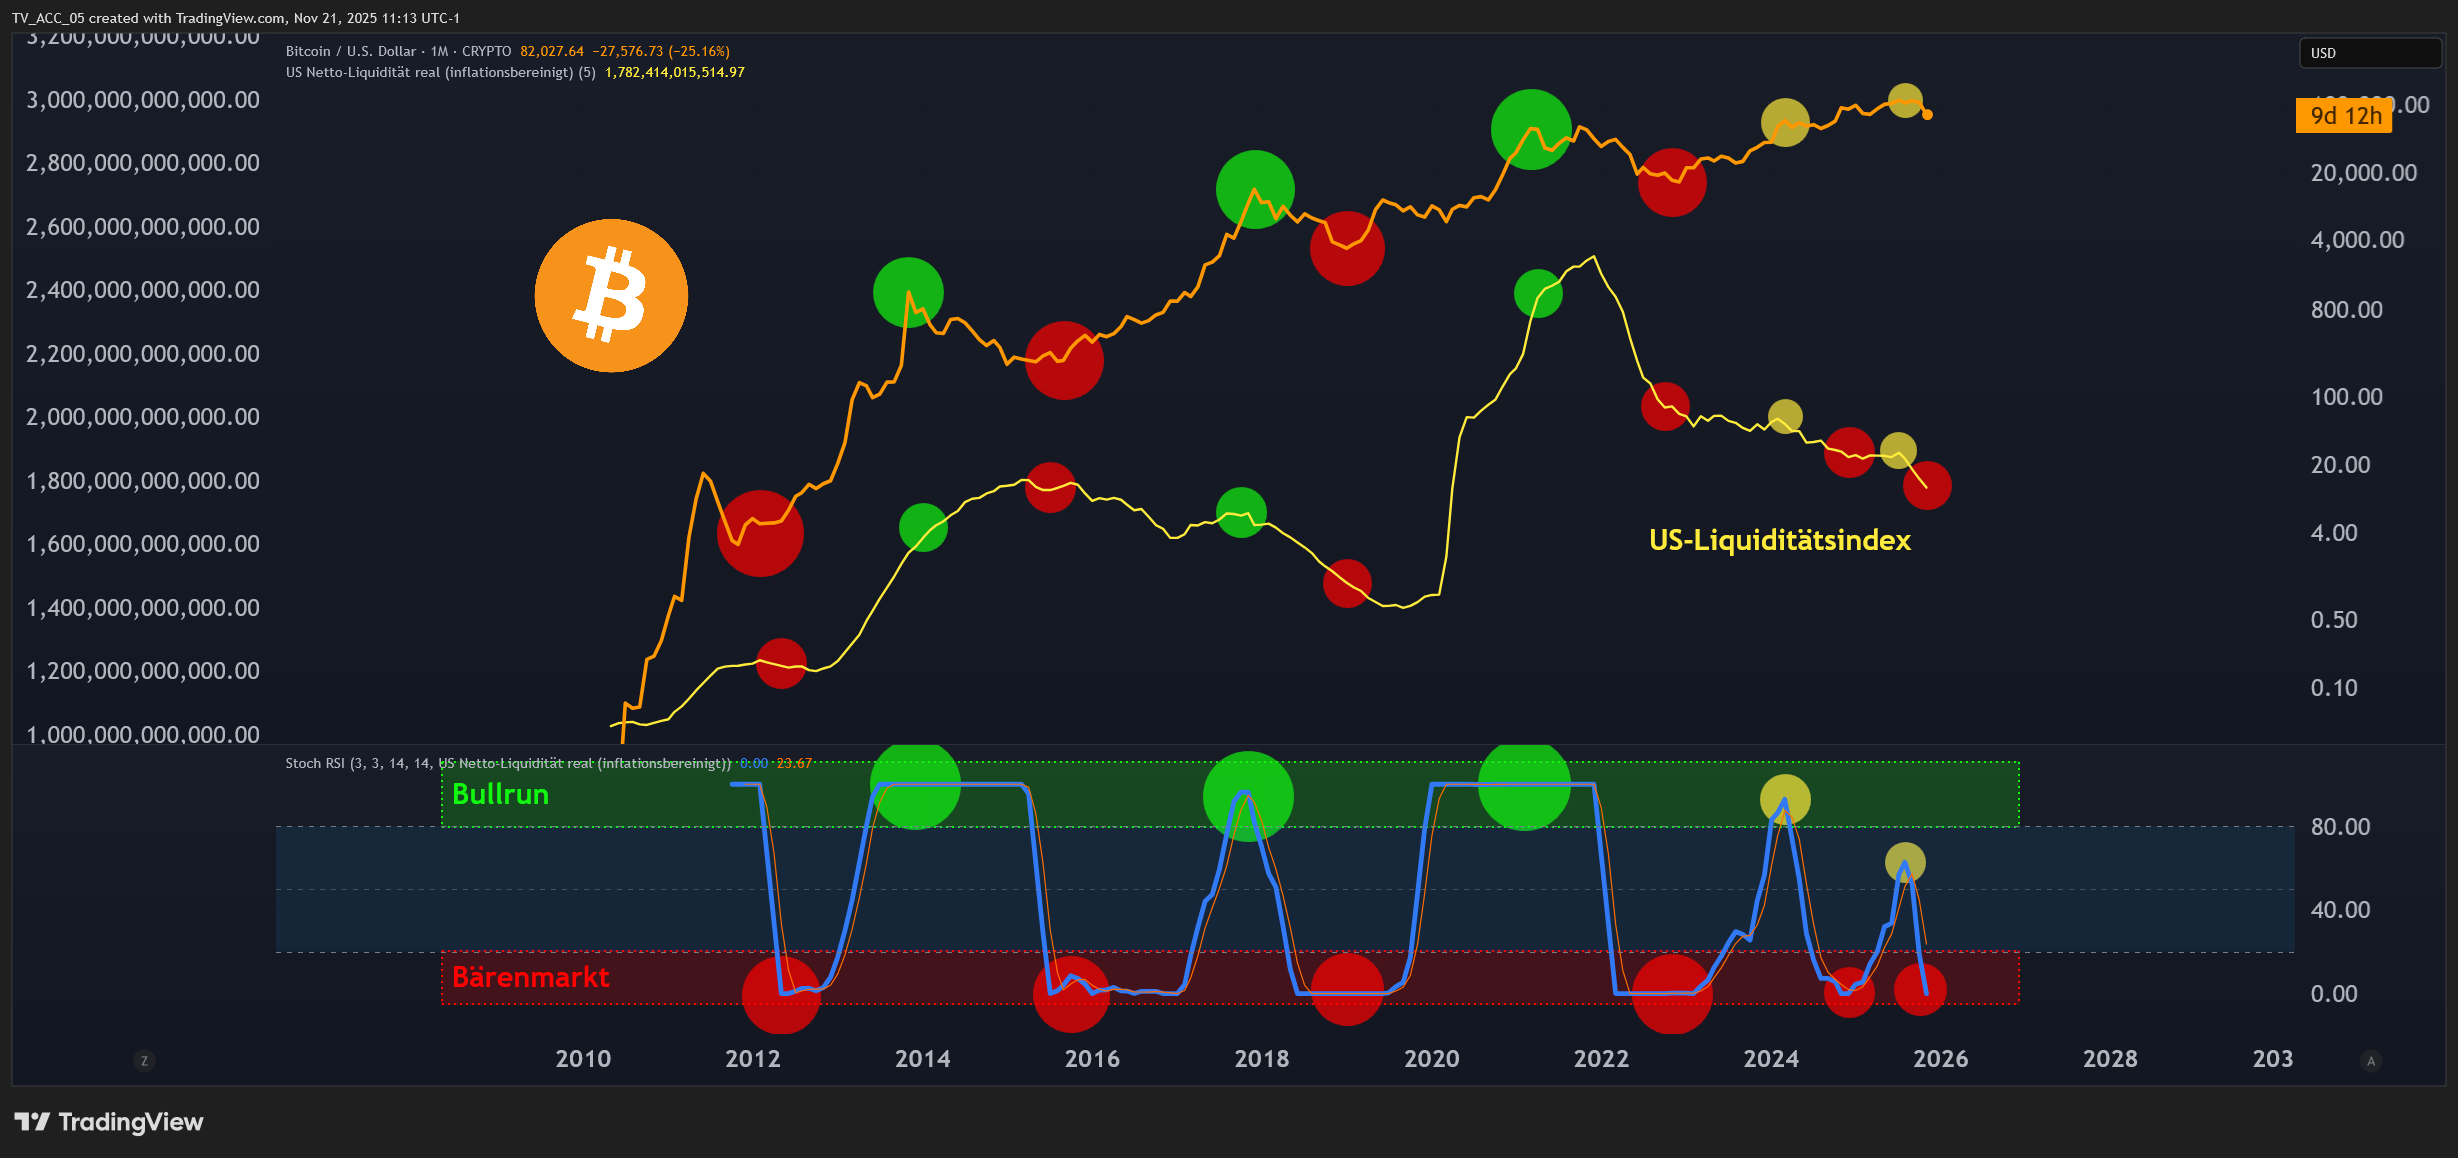 Die Liquidität im System nimmt ab – entscheidend ist aber das Momentum ihrer Veränderung: Der stochastische RSI sendet Bärenmarktsignale für BTC.
Der vierte Hebel ist der Treasury General Account (TGA): das Konto des US-Finanzministeriums bei der Fed. Steigt die TGA, bindet das Geld, sinkt sie, wird Geld freigesetzt. Zusammengenommen beeinflussen diese vier Hebel, wie viel Kapital Banken, Unternehmen und Investoren im Alltag zur Verfügung haben, und bestimmen so Kreditvergabe, Investitionen und Marktbewegungen. Im oberen Chart ist deren Zusammenwirken in einem Indikator dargestellt. Steigt die gelbe Kurve, kommt mehr Liquidität in den Umlauf; fällt sie, so wird Liquidität verknappt.
Über die vergangenen Jahre ist ein deutlicher Aufwärtstrend zu sehen, die Korrelation zwischen dem Liquiditätsindex und dem Bitcoin-Chart ist zu sehen, aber nicht perfekt. Das liegt daran, dass weniger die Liquiditätsmenge selbst als vielmehr ihre Änderung über Zeit entscheidend für Risiko-Assets ist. Dieses Momentum zeigt der stochastische RSI, der sich im oberen Chart auf den Liquiditätsindex bezieht.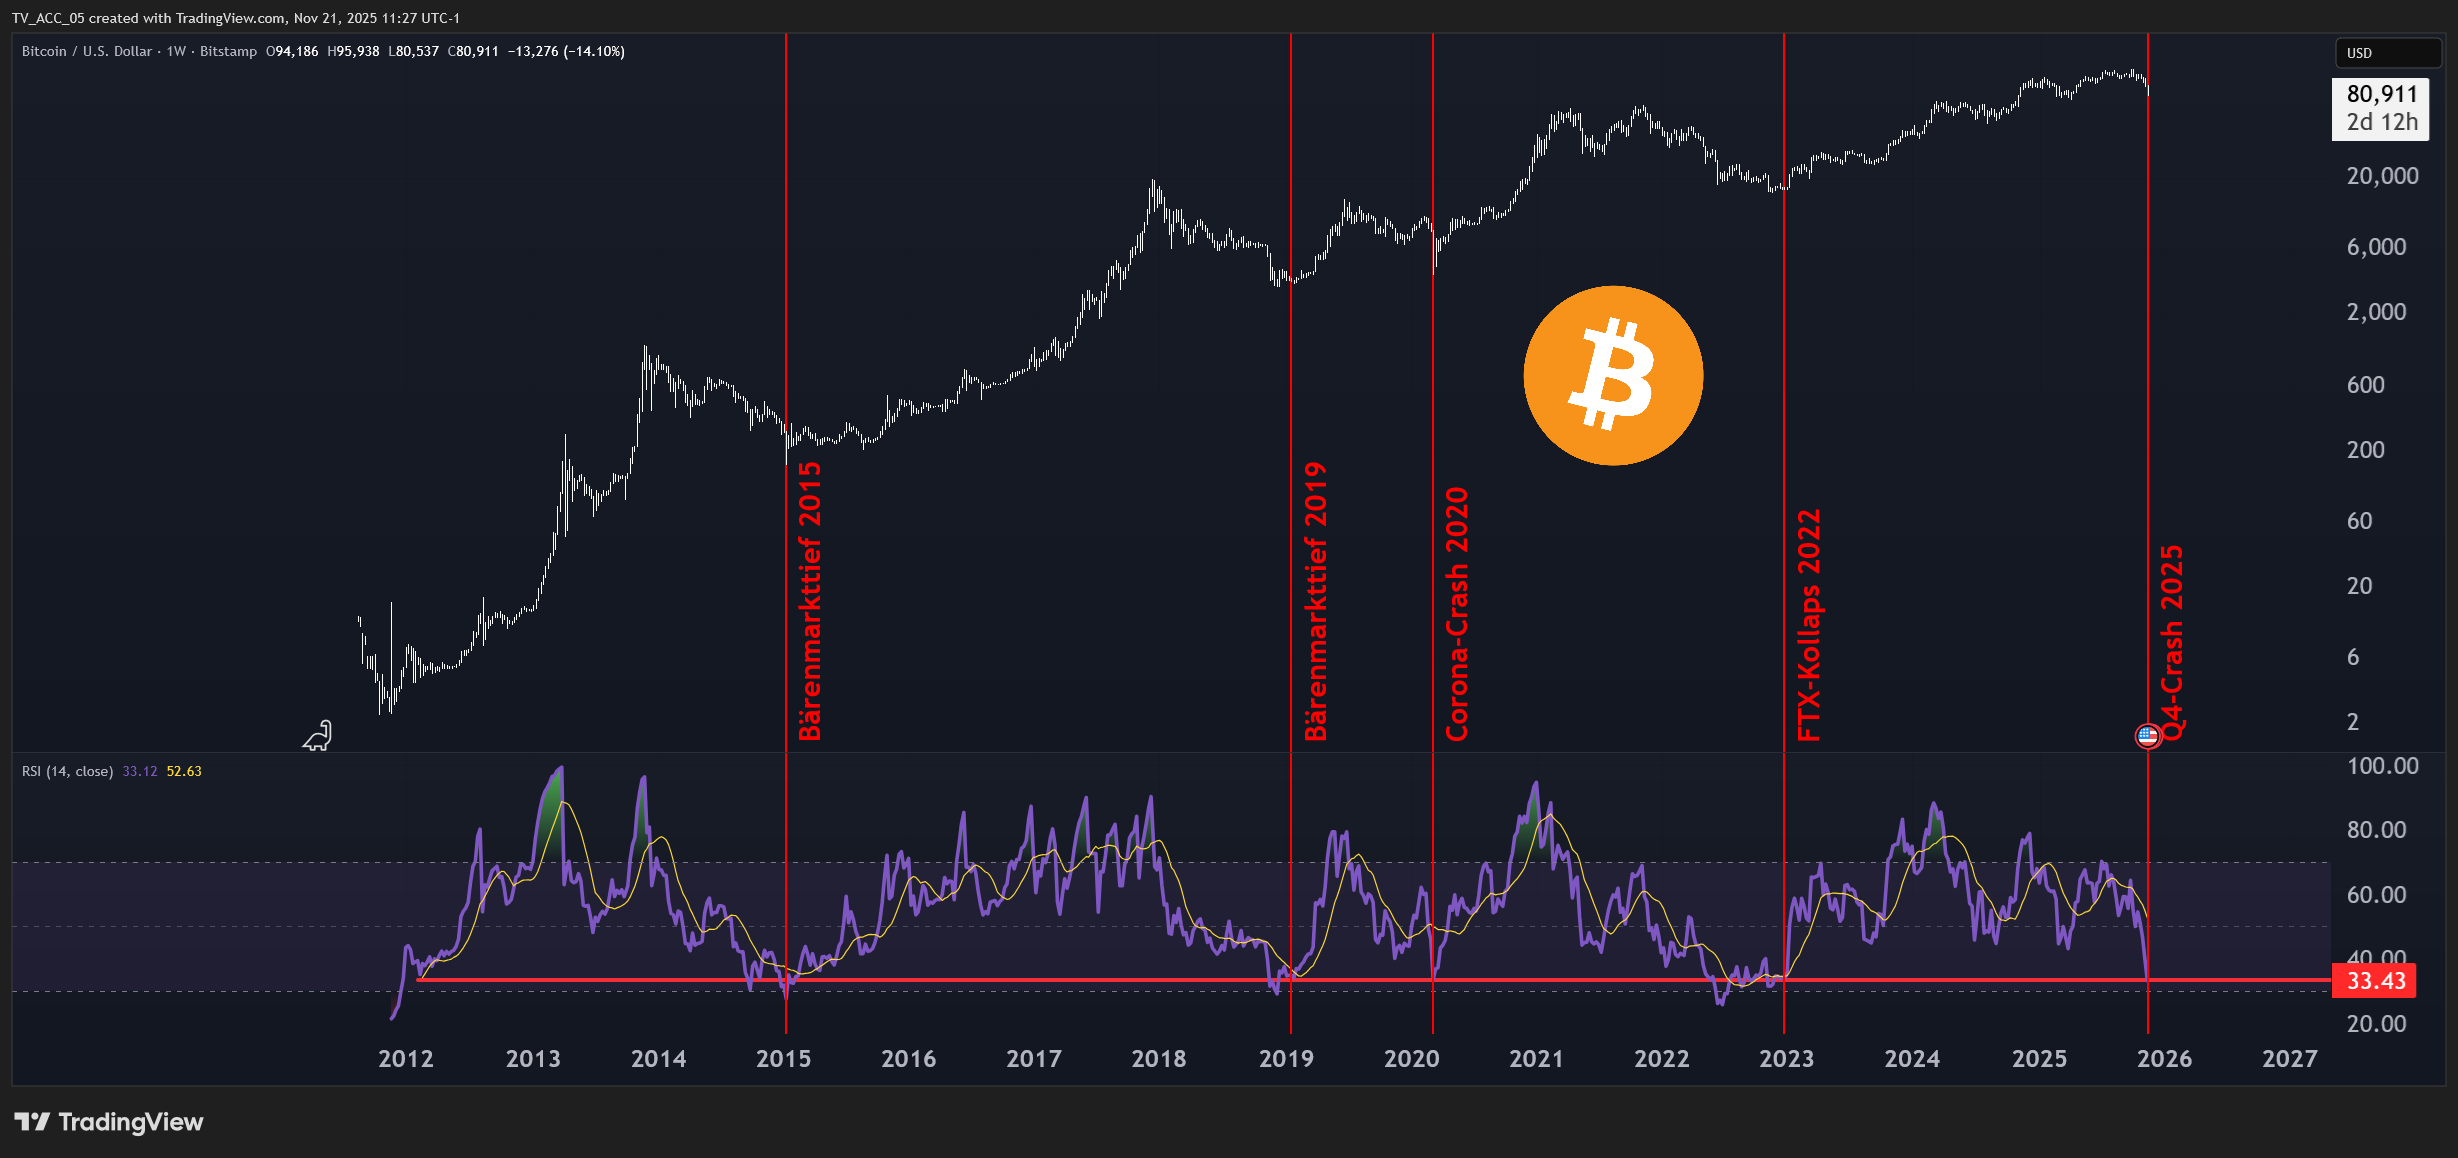 Bitcoins Momentum ist im Bärenmarkt: So tief wie der Wochen-RSI aktuell ist, war er zuletzt beim FTX-Kollaps, beim Corona-Crash und in früheren Bärenmärkten.
Zum ersten Mal überhaupt ist der stochastische RSI der US-Liquidität in diesem Zyklus zurück in den Bärenmarktbereich gefallen, ohne vorher ans Maximum zu gelangen. Dieses Maximum in der grünen Bullrun-Zone war 2013, 2017 und 2021, aber der enge Begleiter der parabolischen Rallys in Richtung euphorischer Zyklus-Tops. Gemeinsam mit der US-Liquidität ist auch der normale BTC-RSI auf Wochensicht zurück in den Bärenmarkt gefallen: So schwach wie aktuell war Bitcoin zuletzt beim FTX-Kollaps, im Corona-Crash und während vergangener Bärenmärkte.
Wie tief fällt Bitcoin jetzt?
Für Bitcoin verbinden sich gerade mehrere ungünstige Faktoren: Anhänger der Vierjahreszyklus-Theorie rechnen mit einem Bärenmarkt 2026, weshalb viele Langzeithalter verkaufen. Die Kursschwäche wird potenziert durch aggressive Hebelpositionen, die regelmäßig milliardenschwer liquidiert werden und zu weiteren Abwärtskaskaden führen. Zusätzlich bleibt das externe Interesse am Kryptomarkt wegen der schwachen Makro-Lage gering: Die US-Liquidität kontrahiert weiter und macht Risiko-Assets für die breite Masse der Anleger unattraktiv.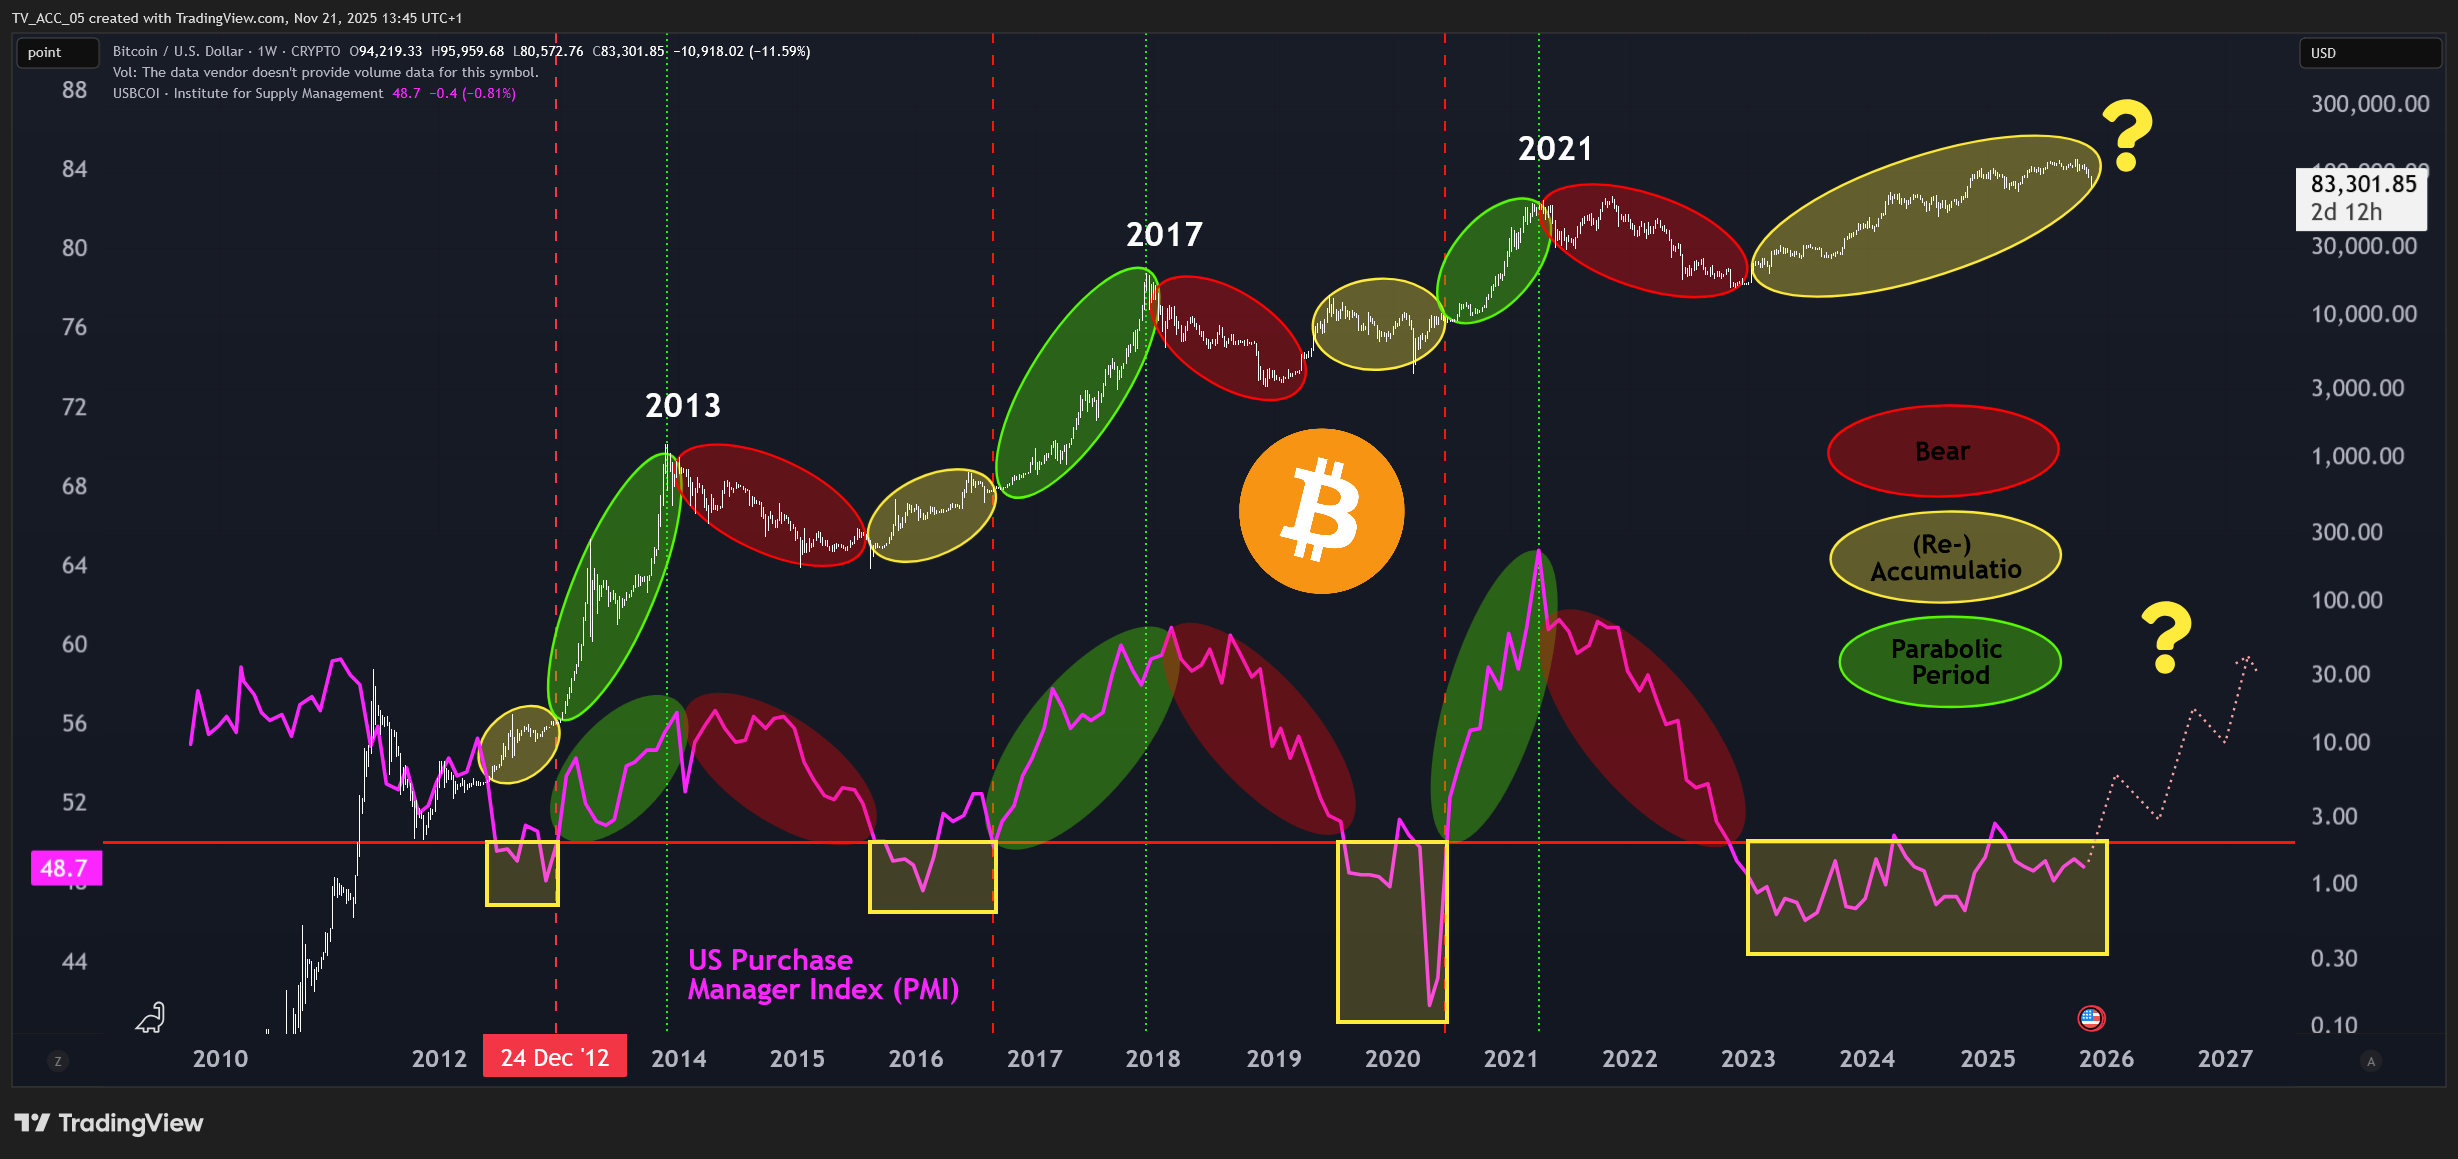 Die Expansion im PMI – 2013, 2017 und 2021 Treiber der parabolischen BTC-Rallys – steht dem Markt noch bevor. Ist das dann ein richtiger Bitcoin-Bärenmarkt?
Fällt Bitcoin jetzt also in einen mehrjährigen Bärenmarkt wie 2014, 2018 oder 2022 inklusive eines 60- bis 80-prozentigen Abverkaufs? Nicht unbedingt. Dass es weder im Verhältnis zum Dollar noch relativ zu Gold, dem S&P 500 oder in der US-Liquidität so deutliche Aufschwünge gab wie in früheren Zyklen, ermöglichte Bitcoin in all diesen Metriken eine viel schnellere Rückkehr in Bärenmarktbereiche. Entsprechend rascher und behutsamer könnte auch eine Bodenbildung vonstattengehen.
Die Bitcoin-Zyklizität könnte sich ohnehin schon bald weiter verschieben. Schließlich versprechen die kommenden Monate wichtige positive Makro-Impulse für den Kryptomarkt: Die Federal Reserve wird ihre geldpolitische Straffung Anfang Dezember beenden, der gesamtwirtschaftliche Stimmungsindikator PMI steht noch vor seiner nächsten Expansion. Mit dem Rückenwind von womöglich erneut expandierender Liquidität und US-Ökonomie könnte auch Bitcoin endlich in die Bullrun-Zonen der hier gezeigten Charts zurückkehren. Ob die Korrektur davor ein traditioneller Bärenmarkt ist, bleibt Interpretationssache.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.