Welche Geldanlage ist die beste für mich? So findet jeder die richtige Anlageform

Author
Viele schieben das Thema Geldanlage vor sich her, weil es kompliziert wirkt, riskant erscheint oder einfach langweilig klingt. Dabei geht es am Ende gar nicht um Börsengurus oder Insider-Tipps, sondern um etwas Alltägliches: Wie lässt sich aus Erspartem ein finanzielles Polster oder sogar ein kleines Vermögen aufbauen?
Genau deshalb lohnt es sich, einen genaueren Blick darauf zu werfen, welche Anlageform in welcher Lebenslage sinnvoll ist. Spoiler: Es gibt keine Geldanlage, die für alle Menschen und jede Situation perfekt ist. Wer aber versteht, welche Anlage wann sinnvoll ist, kann mit Zinsen, Gewinnen und Erträgen Schritt für Schritt mehr aus seinem Geld machen.
Erst die Basics: Was bedeutet welche Geldanalage?
Um die passende Strategie zu finden, ist es hilfreich, die Grundlagen der gängigsten Anlageformen zu kennen. Im Folgenden stellen wir Ihnen die wichtigsten Geldanlagen vor:
Tagesgeldkonto:
Ein Tagesgeldkonto funktioniert wie ein sicherer Notfalltopf: Das Geld liegt dort sicher und kann jederzeit abgehoben werden. Die Zinsen sind zwar gering, dafür gibt es keine festen Laufzeiten. Das ist ideal, um schnell an Geld zu kommen, wenn zum Beispiel mal die Waschmaschine oder das Auto kaputtgeht.
Festgeld:
Wer das Geld für eine Weile nicht braucht, aber kein Risiko am Finanzmarkt eingehen will, wählt Festgeld. Dabei wird eine bestimmte Summe für mehrere Monate oder Jahre fest angelegt. Während dieser Zeit kann man nicht darauf zugreifen, erhält aber meist etwas mehr Zinsen als beim Tagesgeld. Ein typisches Beispiel: Wer 5000 Euro für zwei Jahre als Festgeld anlegt, erhält dafür einen festen Zinssatz – zum Beispiel zwei Prozent pro Jahr. Nach Ablauf der zwei Jahre bekommt man die 5000 Euro plus insgesamt 200 Euro Zinsen zurück, ohne dass man sich in der Zwischenzeit darum kümmern muss.
ETF-Sparplan:
Für den langfristigen Vermögensaufbau ist ein ETF-Sparplan sehr beliebt. Ein ETF (Exchange Traded Fund) ist wie ein großer Korb, in dem Hunderte oder sogar Tausende Aktien liegen. Statt einzelne Aktien auszuwählen, wird mit einem ETF automatisch in viele Unternehmen weltweit investiert. Mit einem Sparplan fließt jeden Monat ein fester Betrag in diesen Korb. Egal ist hierbei, ob die Börse gerade gute oder schlechte Tage hat. Das reduziert das Risiko, alles auf eine Karte zu setzen.
Anleihen:
Anleihen sind vergleichbar mit einem Kredit, den man einem Staat oder einem Unternehmen gibt. Im Gegenzug zahlt der Kreditnehmer regelmäßig Zinsen. Anleihen gelten als eher sicher, schwanken aber etwas im Wert, wenn sich die Marktzinsen ändern.
Was ist mit eher sicher gemeint? Anleihen gelten als eher sicher, weil sie eine feste Laufzeit und regelmäßige Zinszahlungen bieten – besonders Staatsanleihen von wirtschaftlich stabilen Ländern. Zudem steht am Ende der Laufzeit die Rückzahlung des vollen Betrags im Vertrag, was Planungssicherheit schafft.
Aktien:
Aktien sind die direkte Form der Unternehmensbeteiligung: Wer eine Aktie kauft, wird Miteigentümer eines Unternehmens – allerdings nur im finanziellen Sinne. Das bedeutet, man profitiert von Kurssteigerungen und möglichen Dividenden, trägt aber keine Verantwortung für Schulden oder unternehmerische Entscheidungen. Über fallende Aktienkurse kann man als Anleger bei schlechter Unternehmenslage aber natürlich trotzdem finanziell zu Schaden kommen. Bei Aktien schwankt der Kurs mit den Erfolgen oder Misserfolgen der Firma. Sie sind in den meisten Fällen deutlich volatiler als ein ETF, wo die breite Streuung die Schwankungen einzelner Aktien abfedert.
Themen-ETF:
Themen-ETFs sind wie klassische ETFs, konzentrieren sich jedoch auf bestimmte Branchen oder Trends – etwa erneuerbare Energien, Technologie oder Gesundheit. Damit lassen sich gezielt Zukunftsthemen abbilden, ohne einzelne Aktien auswählen zu müssen.
ESG-Investitionen:
ESG-Investitionen hingegen setzen nicht auf bestimmte Branchen, sondern auf Werte: Sie berücksichtigen ökologische, soziale und ethische Kriterien (Environmental, Social, Governance) und schließen beispielsweise Unternehmen mit schlechten Umweltbilanzen aus. Zwar können sich beide Ansätze überschneiden – etwa bei einem ETF auf nachhaltige Energie –, doch während Themen-ETFs wirtschaftlichen Trends folgen, stehen bei ESG-Investitionen bewusst verantwortungsvolle Unternehmensführung und gesellschaftliche Wirkung im Vordergrund.
Dividendenaktien:
Dividendenaktien sind Unternehmensanteile, bei denen regelmäßig ein Teil des Gewinns an die Aktionäre ausgeschüttet wird, die sogenannte Dividende. Sie gelten als besonders interessant für alle, die neben möglichen Kursgewinnen auch laufende Erträge erhalten möchten. Gerade bei etablierten, stabilen Firmen können Dividenden eine verlässliche Einnahmequelle darstellen.
Von der Lebenslage zur passenden Anlageform – das Organigramm
Um den Überblick zu erleichtern, zeigt dieses einfache Organigramm auf einen Blick, welche Anlageformen zu typischen Lebenssituationen passen können.
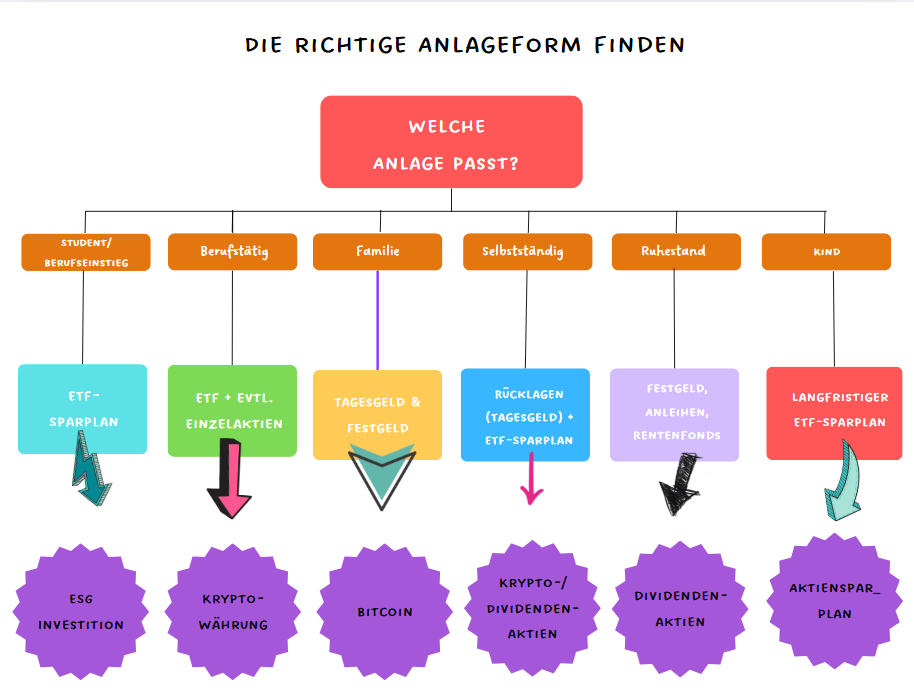
Dieses Organigramm ersetzt keine individuelle Finanzberatung. Jeder Mensch bringt unterschiedliche Ziele, Möglichkeiten und ein eigenes Sparverhalten mit – all das sollte bei der Geldanlage berücksichtigt werden. Als erste Orientierung kann die Einteilung helfen, das eigene Vermögen bewusster zu strukturieren. Entscheidend ist jedoch, sich ehrlich mit der eigenen finanziellen Situation auseinanderzusetzen: Wie viel steht mir realistisch zur Verfügung? Welcher Betrag soll wirklich investiert werden? Niemand kennt die eigenen Lebensumstände besser als man selbst und oft passt man nicht exakt in eine einzelne Kategorie, sondern findet sich in einer Mischung wieder. Umso wichtiger ist es, mit klarem Blick zu planen und das nicht zu optimistisch, sondern realistisch und selbstbestimmt.
Optimale Strategie: Welche Geldanlage passt zu mir?
Berufseinstieg/Studium: Mit wenig viel bewirken
Carlo, 25, hat seinen ersten Job. Viel bleibt nach Miete, Lifestyle und den ersten Urlauben nicht übrig. Ähnlich geht es vielen Studierenden, die neben Vorlesungen und Nebenjob nur wenig Geld übrighaben, aber trotzdem etwas zurücklegen möchten.
Ein ETF-Sparplan ist hier Gold wert:
- Er kostet fast nichts an Gebühren.
- Das Risiko verteilt sich automatisch auf viele Firmen weltweit.
- Auch mit wenig Geld lässt sich langfristig etwas aufbauen: Entscheidend ist die Regelmäßigkeit, nicht die Höhe.
- Da Carlo noch jung ist, genauso wie Studierende, können Kursschwankungen locker ausgesessen werden. Mehr Zeit bedeutet weniger Risiko auf lange Sicht.
Zusätzlich hält Carlo ein bis zwei Monatsgehälter auf einem Tagesgeldkonto. So bleibt er flexibel, wenn das Handy kaputtgeht oder er spontan umzieht. Auch Studierende sollten einen kleinen Notgroschen haben, um unerwartete Ausgaben abzudecken, ohne gleich den Sparplan antasten zu müssen. Ohne ETF würde das Geld nur auf dem Konto versauern. Mit ETF arbeitet es Monat für Monat, egal ob im Hörsaal oder im Berufsstart.
Berufstätig: Sicherheit trifft Wachstum
Max, 35, ist Softwareentwickler, lebt allein, verdient gut. Er will mehr aus seinem Ersparten machen, aber keine schlaflosen Nächte riskieren. Für ihn passt ein Mix:
- Tagesgeld für drei Monatsgehälter Notgroschen: Falls mal etwas Unvorhergesehenes passiert, muss er keine Aktien verkaufen.
- ETF-Sparplan für den Hauptteil: Geringe Kosten, breites Risiko, planbares Wachstum.
- Wer Lust auf Börse hat, kann zehn bis zwanzig Prozent in Einzelaktien stecken. So bleibt der Spieltrieb bedient, ohne das Fundament zu gefährden.
- Kann man sich darüber hinaus leisten, mit einem kleinen Prozentsatz des eigenen Portfolios auf überdurchschnittliche Renditen zu spekulieren, kommen Risiko-Anlagen wie Kryptowährungen infrage. Hier sollte, wenn überhaupt, nur Geld investiert werden, das man bei Totalverlust verschmerzen kann.
Max kombiniert Stabilität und Rendite. So profitiert er langfristig von Kurssteigerungen, ohne sich um jeden Marktrückgang zu sorgen.
Risikofreudig: Chancen bewusst eingehen
Jonas, 42, ist Marketing-Manager mit einem Faible für Tech-Trends. Er will mehr als nur den Standard:
- Basis: Solider ETF für Stabilität.
- Extra: Themen-ETFs auf KI oder Gaming und ausgewählte Einzelaktien – hier kann’s rauf und runter gehen.
- Zusätzlich hält Jonas einen kleinen Prozentsatz seines Portfoliowerts in Bitcoin und renommierten Altcoins. Jonas hat Zeit und Lust, sich regelmäßig mit diesen hochvolatilen Assets zu beschäftigen, was auch notwendig ist: Gibt es im Kryptomarkt starke Anstiege, werden diese Gewinne, vor allem bei Altcoins, in aller Regel schnell wieder abverkauft. Wer hier profitieren möchte, muss Zeit investieren, um zu lernen und die kurzlebigen Marktzyklen richtig zu nutzen.
Jonas weiß: Gewinne locken, aber Verluste gehören dazu. Deshalb bleibt der Großteil im soliden ETF mit großen, international tätigen Unternehmen, nur der Spielteil darf wackeln.
Familie: Sicherheit geht vor
Lisa und Tom haben zwei Kinder, Eigenheim und den Wunsch, nachts ruhig zu schlafen. Tom arbeitet in Vollzeit. Lisa seit drei Jahren in Teilzeit. Für sie gilt:
- Tagesgeld deckt unerwartete Ausgaben wie eine hohe Stromnachzahlung, neue Schulsachen für die Kinder oder eine plötzlich fällige Arztrechnung.
- Festgeld parkt liquide Mittel, die sie ein paar Jahre nicht brauchen. So gibt es immerhin etwas Zinsen, ohne Risiko.
- Für die Kinder? Ein kleiner ETF-Sparplan bis zum 18. Geburtstag: So wird aus Taschengeld ein Startpolster für Ausbildung oder Führerschein.
- Manche Eltern legen ihren Kindern auch schon einen Bitcoin-Sparplan an. Da der Kryptomarkt aber noch relativ jung, unreguliert und deshalb schwankungsanfällig ist, bleibt das meistens ein kleiner Zusatz: Steigt Krypto weiter, macht man ein nettes Extra-Plus, bewährt sich der Markt nicht, hat man nicht viel verloren. Auch hier gilt: Wer in Krypto investiert, sollte sich eingehend mit der Technologie und der Marktlogik dahinter auseinandersetzen.
Warum so defensiv aufgeteilt? Familien brauchen vor allem Sicherheit und Planbarkeit. Hohe Schwankungen passen da nicht ins Konzept.
Selbstständig: Flexibilität ist alles
Nadia, 42, führt ein Café. Ihre Einnahmen schwanken je nach Saison. Für sie ist Liquidität, also jederzeit verfügbares Geld, das A und O:
- Tagesgeld sichert drei bis sechs Monatsgehälter ab, damit die Miete oder Lieferanten auch in einer Durststrecke bezahlt werden können.
- Überschüsse investiert sie in einen ETF-Sparplan, um später mal privat vorzusorgen, denn eine gesetzliche Rente ist für Selbstständige oft mager.
- Manche nehmen zusätzlich eine private Rentenversicherung, um steuerlich Vorteile zu nutzen. Nadia klärt das mit ihrer Steuerberaterin.
Für Nadia ist wichtig: Zuerst genügend Rücklagen aufbauen, um Engpässe zu überbrücken und erst danach überschüssiges Geld investieren, um Rendite zu erzielen. So bleibt sie auch in schwächeren Monaten finanziell handlungsfähig.
Ruhestand: Planbar und ohne böse Überraschung
Hannelore, 68, genießt ihren Ruhestand. Sie will keine bösen Überraschungen erleben:
- Festgeld und Anleihen sorgen für verlässliche Zinsen: Das bedeutet, das Geld wird für einen bestimmten Zeitraum sicher angelegt (Festgeld) oder an Staaten und Unternehmen verliehen (Anleihen). Im Gegenzug gibt es regelmäßig Zinsen, ohne große Schwankungen.
- Ein kleiner Teil steckt in einem konservativen Fonds: Das ist ein Geldtopf, der nur in sehr sichere Anlagen investiert, zum Beispiel in viele Anleihen. So bleibt das Geld stabil und schützt ein wenig vor steigenden Preisen (Inflation).
- Keine riskanten Aktien mehr: Im Ruhestand zählt für Hannelore Sicherheit mehr als hohe Gewinne. Deshalb wird auf Anlagen verzichtet, die stark schwanken können. So bleibt das Ersparte planbar.
Hannelore muss sich nicht ständig um Börsennachrichten kümmern oder Kurse beobachten. Als Frau im Ruhestand legt sie besonderen Wert darauf, dass ihr Erspartes planbar bleibt und ihr genug Sicherheit gibt, um unabhängig zu bleiben. So kann sie ihre Zeit genießen, ohne sich Sorgen um plötzliche Verluste zu machen.
Kind: Die Zeit regelt
Ob Eltern oder Großeltern – wer für Kinder spart, profitiert von einem unschlagbaren Vorteil: Zeit!
- Ein ETF-Sparplan läuft gerne mal 15–20 Jahre. Kleine Beträge wachsen dabei über Jahrzehnte.
- Schwache Jahre sind kaum relevant. Am Ende zählt, dass über lange Zeit meist mehr rauskommt als bei einem Sparbuch oder Tagesgeld.
So wird aus 50 Euro im Monat ein beachtliches Startkapital fürs junge Erwachsenenleben, ohne großes Risiko.
Die passende Geldanlage beginnt mit klaren Zielen
Ob Berufseinstieg, Familie oder Ruhestand, die richtige Geldanlage hängt immer von den eigenen Lebensumständen und Zielen ab. Die Wahrheit ist: Wer Rücklagen bildet, Risiken bewusst verteilt und regelmäßig investiert, schafft Stabilität und Wachstum zugleich.
Wichtig bleibt: Jede Anlagestrategie sollte regelmäßig überprüft und bei Bedarf angepasst werden. Wer sich unsicher ist, profitiert von unabhängiger Beratung. So wird aus Sparen und Investieren kein Glücksspiel, sondern ein durchdachter Weg zu mehr finanzieller Freiheit.
Häufige Fragen zur passenden Geldanlage
Wie lege ich mein Geld aktuell am besten an?
Am sinnvollsten ist eine Kombination aus einem Notfall-Polster auf dem Tagesgeldkonto und einem regelmäßigen ETF-Sparplan für langfristige Ziele. So bleibt das Geld verfügbar und arbeitet gleichzeitig für Wachstum.
Was ist eine Geldanlage?
Eine Geldanlage ist die Verwendung von Kapital mit dem Ziel, es zu erhalten und im Idealfall zu vermehren – etwa durch Zinsen, Dividenden oder Kursgewinne.
Was ist die beste Geldanlage?
Die beste Geldanlage ist individuell verschieden – sie passt zur eigenen Lebenssituation, zum Risikoprofil und zu den finanziellen Zielen.
Was ist die sicherste Geldanlage?
Als besonders sicher gelten Anlagen mit geringer Schwankung und Kapitalgarantie, etwa Tagesgeld, Festgeld oder Staatsanleihen aus wirtschaftlich stabilen Ländern.
Welche Geldanlage bringt die meisten Zinsen?
Kurzfristig bieten Festgeldkonten etwas höhere Zinsen als Tagesgeld. Langfristig allerdings sind Renditechancen bei ETFs deutlich höher, auch wenn andere Anlagen kurzfristig attraktiv erscheinen.
Wie viel sollte man monatlich investieren?
So viel, dass nach festen Ausgaben und einem Notgroschen noch ein Betrag übrig bleibt. Oft reichen schon 25 bis 50 Euro pro Monat, um langfristig ein solides Vermögen aufzubauen.
Ist ein ETF-Sparplan wirklich sicher?
Ein ETF streut das Risiko automatisch auf viele Unternehmen. Kurzfristige Kursschwankungen sind möglich, langfristig gleicht sich das aber meist aus – vorausgesetzt, der Anlagehorizont beträgt mindestens fünf bis zehn Jahre.
Wann lohnt sich Festgeld noch?
Festgeld eignet sich, wenn Geld für einen bestimmten Zeitraum nicht benötigt wird – etwa für größere Anschaffungen in einem bis drei Jahren. Die Zinsen sind dann meist etwas höher als beim Tagesgeld.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


