Warum Marktstruktur wichtiger ist als Nachrichten
Das Wichtigste in Kürze:
- Märkte handeln Erwartungen, nicht Schlagzeilen.
- Struktur schlägt News.
- Preisreaktion ist das wichtigste Signal.
Viele Einsteiger an der Börse machen denselben Denkfehler: Sie lesen eine Nachricht, bewerten sie als gut oder schlecht und erwarten dann eine passende Marktreaktion. Gute Nachricht gleich steigende Kurse, schlechte Nachricht gleich fallende Kurse. Klingt logisch, funktioniert in der Praxis aber oft erstaunlich schlecht. Denn Märkte bewegen sich nicht einfach deshalb, weil eine Nachricht positiv oder negativ klingt. Sie bewegen sich, weil Käufer und Verkäufer mit echtem Kapital handeln — und diese Entscheidungen hängen stärker von Marktstruktur, Liquidität, Trends und Positionierung ab als von der Schlagzeile selbst.
Schlagzeilen sind nicht der Markt
Der Preis ist dabei der wichtigste Erzähler. Eine Nachricht kann dramatisch wirken, aber wenn der Markt nicht fällt, obwohl sie schlecht klingt, ist das eine Information. Genauso kann eine Aktie nach sehr guten Quartalszahlen fallen, obwohl Umsatz und Gewinn gestiegen sind.
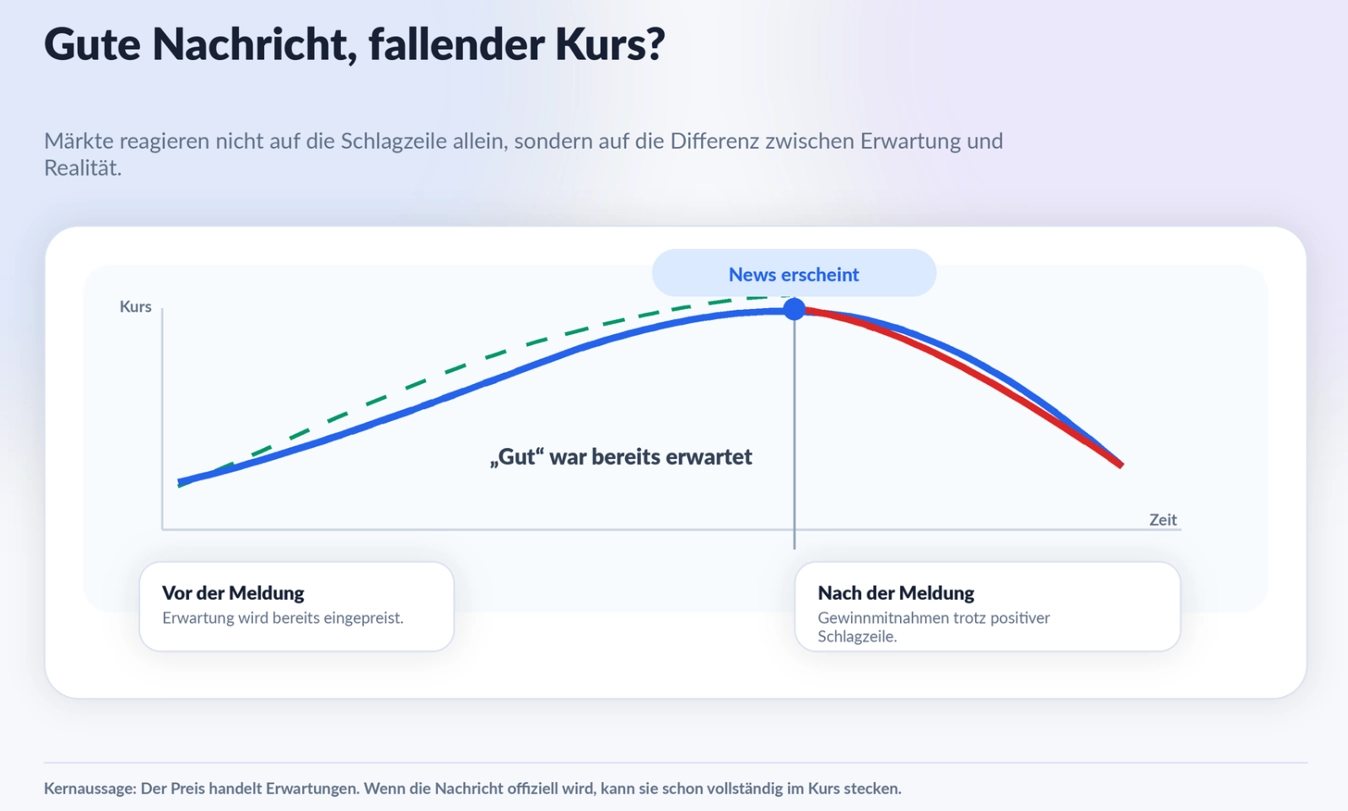
Der Grund ist oft simpel: Die guten Nachrichten waren bereits erwartet, eingepreist oder sogar übertrieben optimistisch vorweggenommen. Dann reicht „gut“ nicht mehr aus. Der Markt wollte „besser als sehr gut“. Bleibt die Überraschung aus, verkaufen Anleger, obwohl die Meldung auf den ersten Blick positiv aussieht.
 Fallende Kurse nach einer guten Nachricht?
Das zeigt einen zentralen Punkt: Märkte reagieren nicht auf Nachrichten an sich, sondern auf die Differenz zwischen Erwartung und Realität. Wenn alle bereits mit einer Zinssenkung rechnen, ist die offizielle Zinssenkung keine neue Information mehr.
Wenn eine Aktie wochenlang steigt, weil Anleger starke Zahlen erwarten, kann selbst ein solides Ergebnis zu Gewinnmitnahmen führen. Dieses Phänomen nennt man oft „Buy the rumor, sell the news“: Marktteilnehmer kaufen im Vorfeld einer erwarteten positiven Entwicklung und verkaufen, sobald die Nachricht offiziell wird.
Warum Privatanleger bei Nachrichten oft zu spät sind
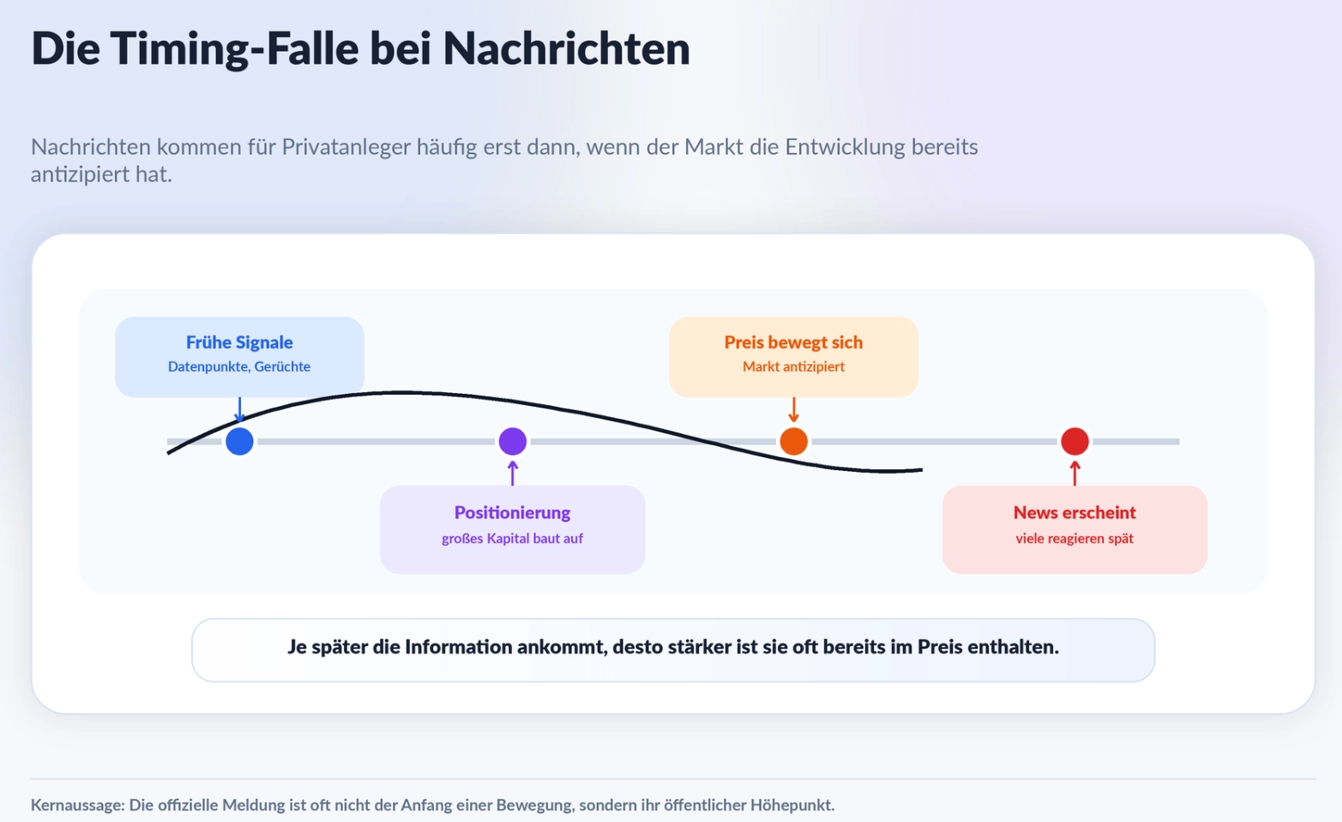
Hinzu kommt die Timing-Problematik. Nachrichten erreichen Privatanleger meist erst, wenn große Marktteilnehmer längst positioniert sind. Professionelle Investoren, Banken, Hedgefonds und algorithmische Handelssysteme analysieren Erwartungen, Datenpunkte und Kapitalflüsse permanent.
Sie warten nicht passiv auf die Überschrift. Sie versuchen, Entwicklungen zu antizipieren. Deshalb kann der Markt schon steigen, bevor eine gute Nachricht veröffentlicht wird, oder fallen, bevor schlechte Nachrichten allgemein bekannt sind. Wer erst nach der Schlagzeile handelt, ist oft nicht früh, sondern spät.
 Nachrichten und die Timing-Falle
Ein Beispiel dafür sind Konjunkturdaten. Nehmen wir an, die Wirtschaftsdaten fallen schwach aus. Auf den ersten Blick müsste das schlecht für Aktien sein. Doch der Markt könnte steigen, weil Anleger nun auf sinkende Zinsen hoffen. Schwache Daten bedeuten dann nicht „Unternehmen leiden“, sondern „die Notenbank könnte lockern“. In einem anderen Umfeld könnte dieselbe Nachricht genau das Gegenteil auslösen: Aktien fallen, weil Rezessionsängste dominieren. Die Nachricht ist identisch, aber die Marktstruktur ist anders. Deshalb ist die Reaktion unterschiedlich.
Marktstruktur: Der Blick hinter die Schlagzeile
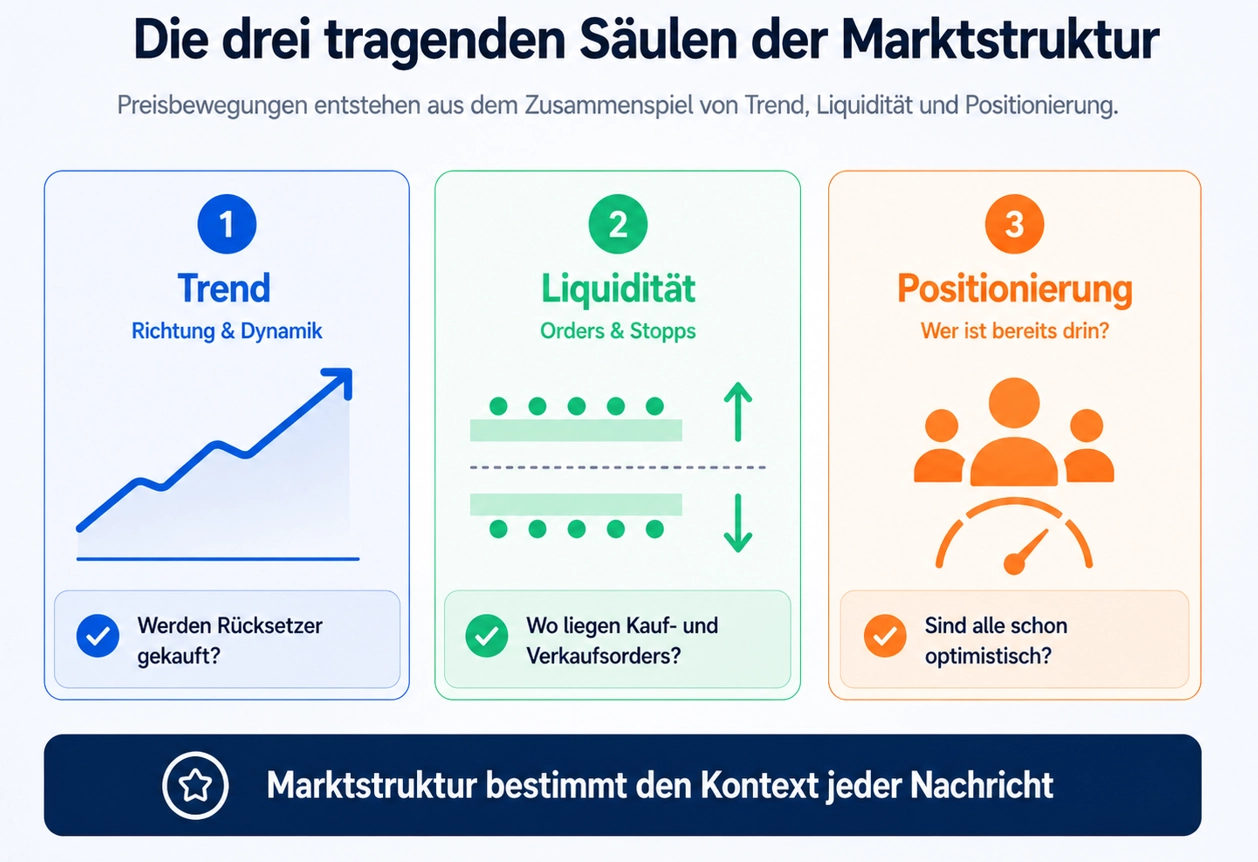
Marktstruktur bedeutet, den Markt nicht nur über Nachrichten zu betrachten, sondern über das Verhalten des Preises. Wo liegt der übergeordnete Trend? Werden Rücksetzer gekauft oder Anstiege verkauft? Wo befinden sich wichtige Unterstützungen und Widerstände? Wo liegt Liquidität? Welche Marktteilnehmer sind wahrscheinlich bereits stark positioniert? Diese Fragen sind oft wertvoller als die reine Interpretation einer Schlagzeile.
 Die drei Säulen der Marktstruktur
Trends sind dabei besonders wichtig. In einem starken Aufwärtstrend werden schlechte Nachrichten häufig ignoriert oder nur kurz abverkauft. Der Markt „will“ steigen, weil langfristige Käufer dominieren, Liquidität vorhanden ist und Rücksetzer als Einstiegschance gesehen werden.
In einem Abwärtstrend passiert das Gegenteil: Gute Nachrichten verpuffen, weil Investoren jede Erholung zum Verkauf nutzen. Dann wird selbst ein positiver Unternehmensausblick nicht nachhaltig gekauft, wenn die Marktstruktur schwach bleibt.
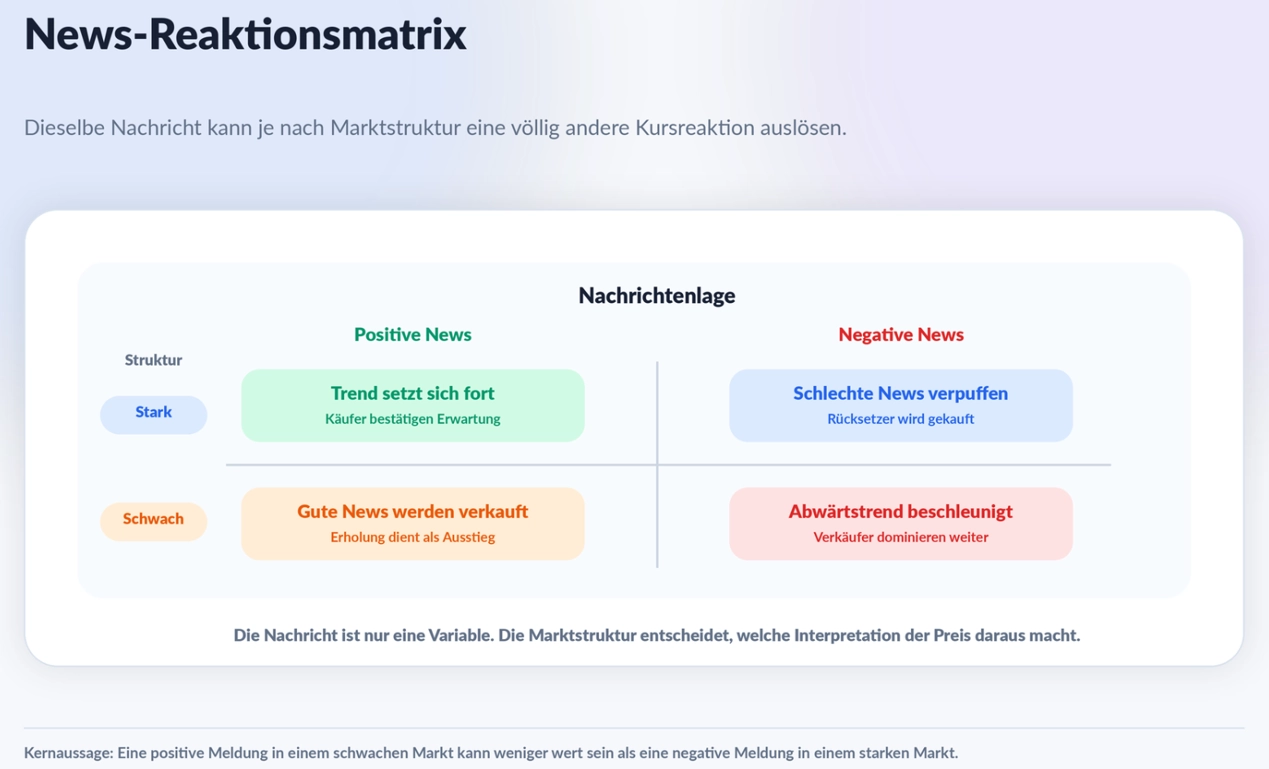 Reaktionsmatrix zu Nachrichten
Liquidität spielt ebenfalls eine zentrale Rolle. Märkte bewegen sich dorthin, wo Orders liegen. Stop-Loss-Marken, Optionspositionen, gehebelte Produkte und große institutionelle Kauf- oder Verkaufszonen können Kursbewegungen verstärken. Manchmal wirkt es so, als hätte eine Nachricht eine Bewegung ausgelöst, obwohl der Markt technisch bereits „bereit“ war. Die Nachricht ist dann eher der Funke, nicht das Pulverfass. Das Pulverfass ist die Marktstruktur.
Auch Positionierung ist entscheidend. Wenn sehr viele Marktteilnehmer dieselbe Meinung haben, wird der Markt anfällig für gegenteilige Bewegungen. Sind beispielsweise fast alle bereits optimistisch und investiert, fehlen neue Käufer. Kommt dann eine gute Nachricht, kann der Kurs trotzdem fallen, weil kaum noch jemand übrig ist, der zusätzlich kauft. Sind dagegen viele Anleger pessimistisch oder leerverkauft, kann eine nur leicht positive Nachricht eine starke Rally auslösen, weil Shortseller ihre Positionen schließen müssen. Der Markt steigt dann nicht nur wegen neuer Käufer, sondern auch wegen erzwungener Käufe von Marktteilnehmern, die falsch positioniert waren.
Praxisbeispiele gibt es viele. Nach Zinserhöhungen durch Notenbanken steigen Aktien manchmal, obwohl höhere Zinsen grundsätzlich als Belastung gelten. Der Grund: Der Markt hatte noch stärkere Zinsschritte befürchtet oder die Entscheidung war längst eingepreist. Umgekehrt können Aktien nach Zinssenkungen fallen, wenn Anleger die Senkung als Zeichen wirtschaftlicher Schwäche interpretieren. Entscheidend ist nicht die Maßnahme allein, sondern der Kontext.
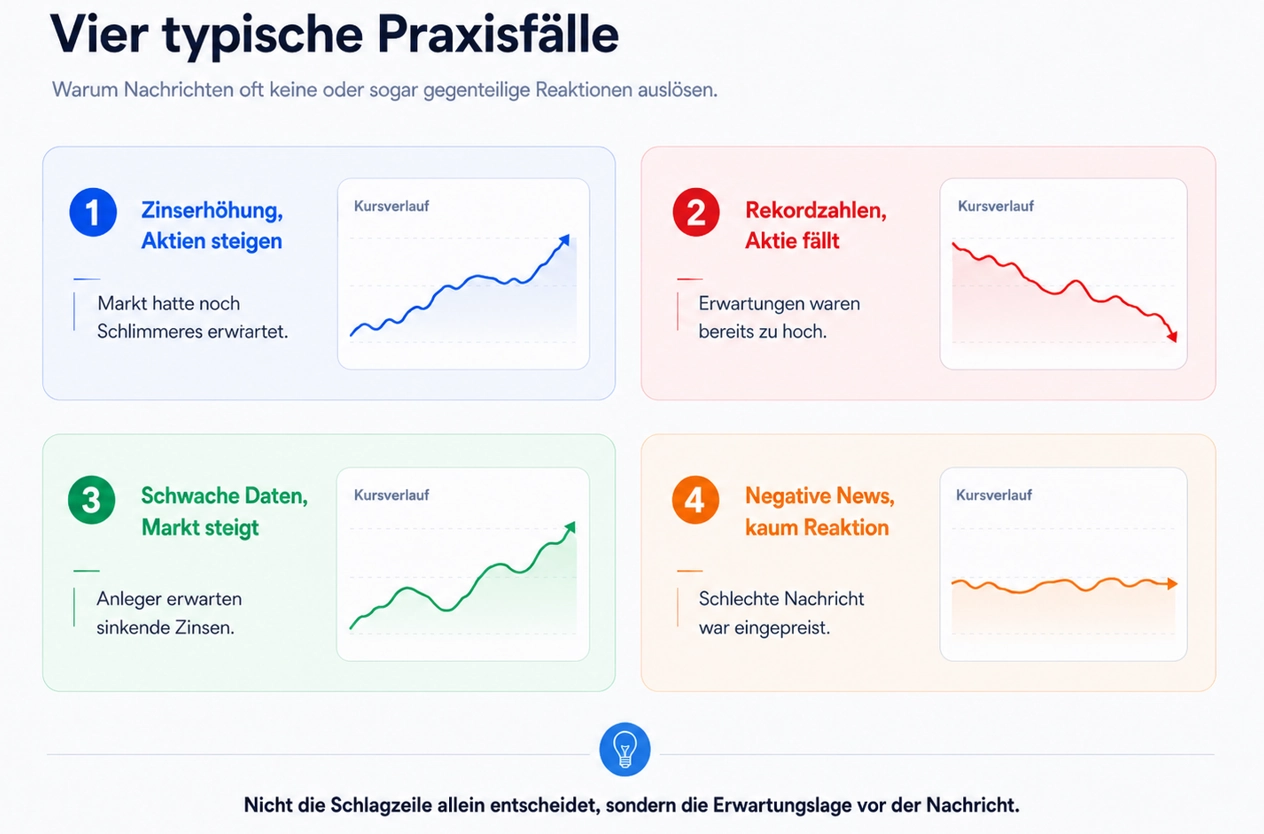 Vier typische Fälle in der Praxis
Ähnliches sieht man regelmäßig bei Unternehmenszahlen. Ein Unternehmen meldet Rekordgewinne, die Aktie fällt trotzdem. Warum? Weil die Bewertung bereits hoch war, die Erwartungen noch höher lagen oder der Ausblick vorsichtiger formuliert wurde. Ein anderes Unternehmen meldet Verluste, aber die Aktie steigt, weil der Verlust geringer ausfällt als befürchtet und viele Anleger zuvor negativ positioniert waren. Für Einsteiger wirkt das widersprüchlich. Für erfahrene Marktbeobachter ist es normal: Der Markt handelt Erwartungen, nicht Überschriften.
Schlagzeilen-Jäger oder saubere Strategie?
Auch politische Ereignisse zeigen diese Dynamik. Nach überraschenden Wahlausgängen oder geopolitischen Schocks fallen Märkte häufig zunächst, stabilisieren sich aber schneller als erwartet, wenn Liquidität zurückkehrt oder Investoren erkennen, dass die schlimmsten Szenarien nicht sofort eintreten. Die erste Reaktion ist emotional, die zweite strukturell. Wer nur die Nachricht bewertet, bleibt oft im Alarmmodus. Wer die Marktstruktur beobachtet, erkennt früher, ob Panik verkauft oder gekauft wird.
Das bedeutet nicht, dass Nachrichten unwichtig sind. Sie können starke Bewegungen auslösen, Trends beschleunigen oder Wendepunkte markieren. Aber sie sind selten für sich allein ausreichend. Eine Nachricht ist wie Wind auf dem Meer. Sie kann Wellen erzeugen, aber die Richtung und Kraft der Strömung entscheiden, wohin sich das Wasser insgesamt bewegt. Die Marktstruktur ist diese Strömung.
Für Anleger bedeutet das: Bevor man auf eine Nachricht reagiert, sollte man prüfen, wie der Markt tatsächlich handelt. Steigt der Preis trotz schlechter Meldungen? Dann ist das ein Zeichen von Stärke. Fällt der Preis trotz guter Meldungen? Dann ist Vorsicht angebracht. Reagiert der Markt kaum auf eine scheinbar große Nachricht? Dann war sie möglicherweise längst eingepreist. Die wichtigste Frage lautet nicht: „Ist diese Nachricht gut oder schlecht?“ Sondern: „Wie reagiert der Markt im Verhältnis zu dem, was erwartet wurde?“
Wer so denkt, wird ruhiger und professioneller. Er jagt nicht jeder Schlagzeile hinterher, sondern beobachtet Preisbewegung, Trend, Liquidität und Positionierung. Genau dort liegt oft der eigentliche Informationsvorsprung. Nachrichten erklären häufig erst im Nachhinein, was der Markt bereits vorher angedeutet hat. Die Marktstruktur hingegen zeigt, wo Kapital wirklich fließt. Und an der Börse zählt am Ende nicht, welche Geschichte am überzeugendsten klingt, sondern wo Käufer und Verkäufer tatsächlich handeln.
Leseempfehlung: Warum Prognosen oft falsch sind: Der Markt ist kein Taschenrechner!
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.

